
Zuletzt aktualisiert: 02.11.2026
Ein Gebrauchtwagen um 20.000 Euro kostet bar genau 20.000 Euro. Mit einem Autokredit sind es nach vier Jahren 22.591 Euro, mit einem Finanzkauf samt Schlussrate 23.635 Euro und mit Autoleasing und Kauf am Ende 23.789 Euro. Die niedrigste Monatsrate hat ausgerechnet der teuerste Weg. Wer ein Auto finanzieren will, bekommt beim Händler meist alle Varianten auf einmal angeboten, und jede klingt günstig. Diese Seite vergleicht die vier Wege zum Auto: bar, Autokredit, Finanzkauf mit Schlussrate und Leasing. Sie zeigt, wem das Auto jeweils gehört, welche Kosten über die Laufzeit anfallen, wo die aktuellen Autokreditzinsen liegen und welche Rechte du nach dem Verbraucherkreditgesetz hast.
Inhalt
Vier Wege, ein Auto zu finanzieren
Beim Barkauf zahlst du den ganzen Preis auf einmal aus dem Ersparten. Mit der Bezahlung und der Übergabe des Typenscheins gehört dir das Auto sofort, es fallen keine Zinsen an, und Barzahler bekommen beim Händler oft einen Rabatt. Beim Autokredit leihst du dir den Kaufpreis oder einen Teil davon und zahlst ihn in gleichen Monatsraten samt Zinsen zurück. Am Ende ist alles bezahlt. Der Finanzkauf ist ebenfalls ein Kredit, meist direkt beim Händler abgeschlossen, und er kann mit einer großen Schlussrate am Ende gebaut sein. Beim Leasing kaufst du das Auto nicht, sondern zahlst für die Nutzung, und Eigentümerin bleibt die Leasinggesellschaft.
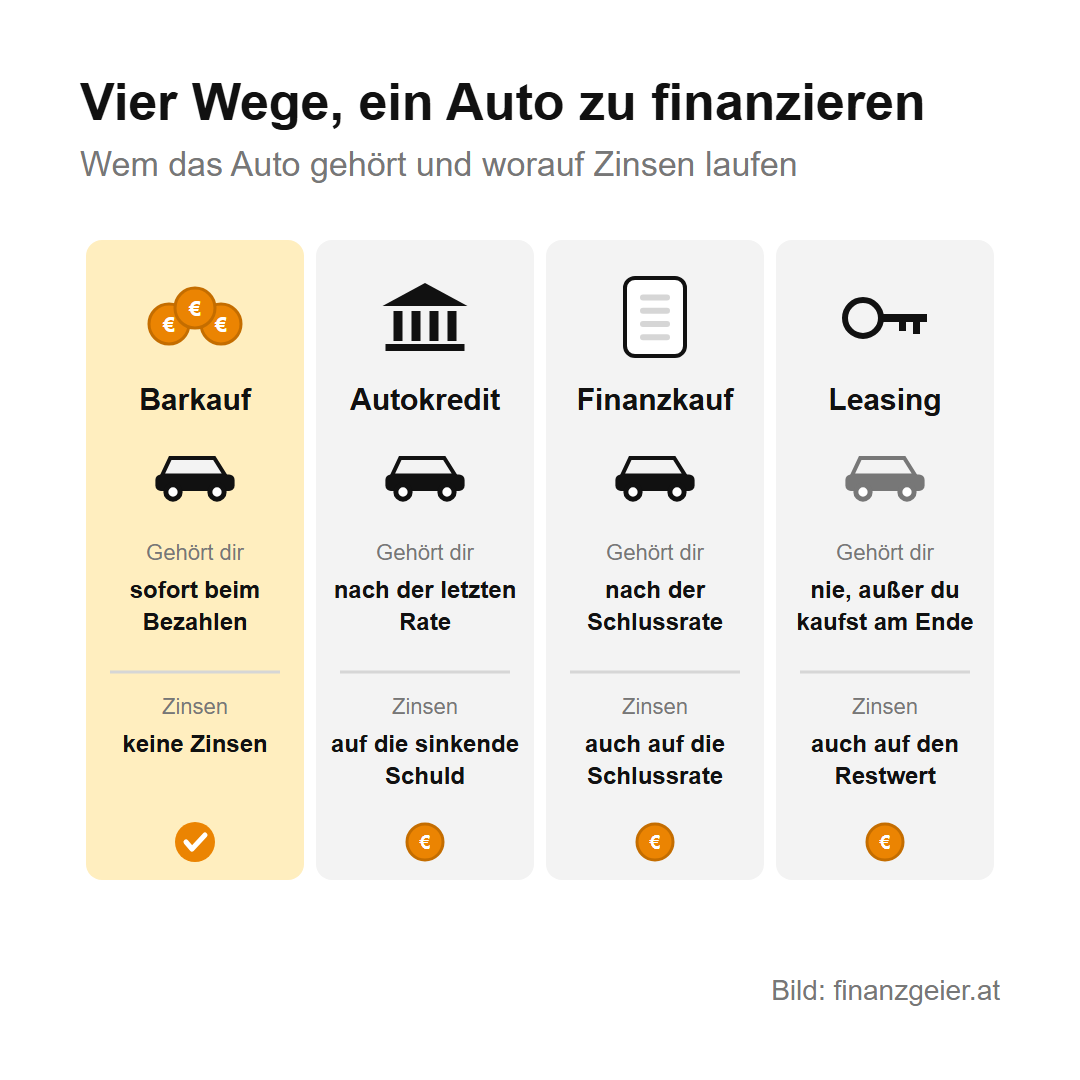
Für die Autofinanzierung zählen damit zwei Fragen: Was kostet der Weg über die ganze Laufzeit, und wem gehört das Auto, solange du zahlst? Dazu eine klare Meinung: Ein Auto ist kein Gegenwert wie eine Wohnung. Es verliert jeden Tag an Wert, und wer es auf Raten kauft, zahlt Zinsen für etwas, das immer weniger wert ist.
Der Autokredit
Ein Autokredit ist ein Konsumkredit mit einem bestimmten Zweck. Du kannst ihn bei deiner Bank aufnehmen und kommst damit zum Händler wie ein Barzahler. Oder du schließt ihn beim Händler ab, der mit einer Bank zusammenarbeitet. Wie sich die Rate aus Zinsen und Tilgung zusammensetzt, steht auf der Seite Kredit einfach erklärt. Das Auto ist auf dich zugelassen. Als Sicherheit lässt sich die Bank aber häufig den Eigentumsvorbehalt abtreten und behält den Typenschein, bis der Kredit zurückgezahlt ist. Bis dahin darfst du das Auto nicht ohne ihre Zustimmung verkaufen.
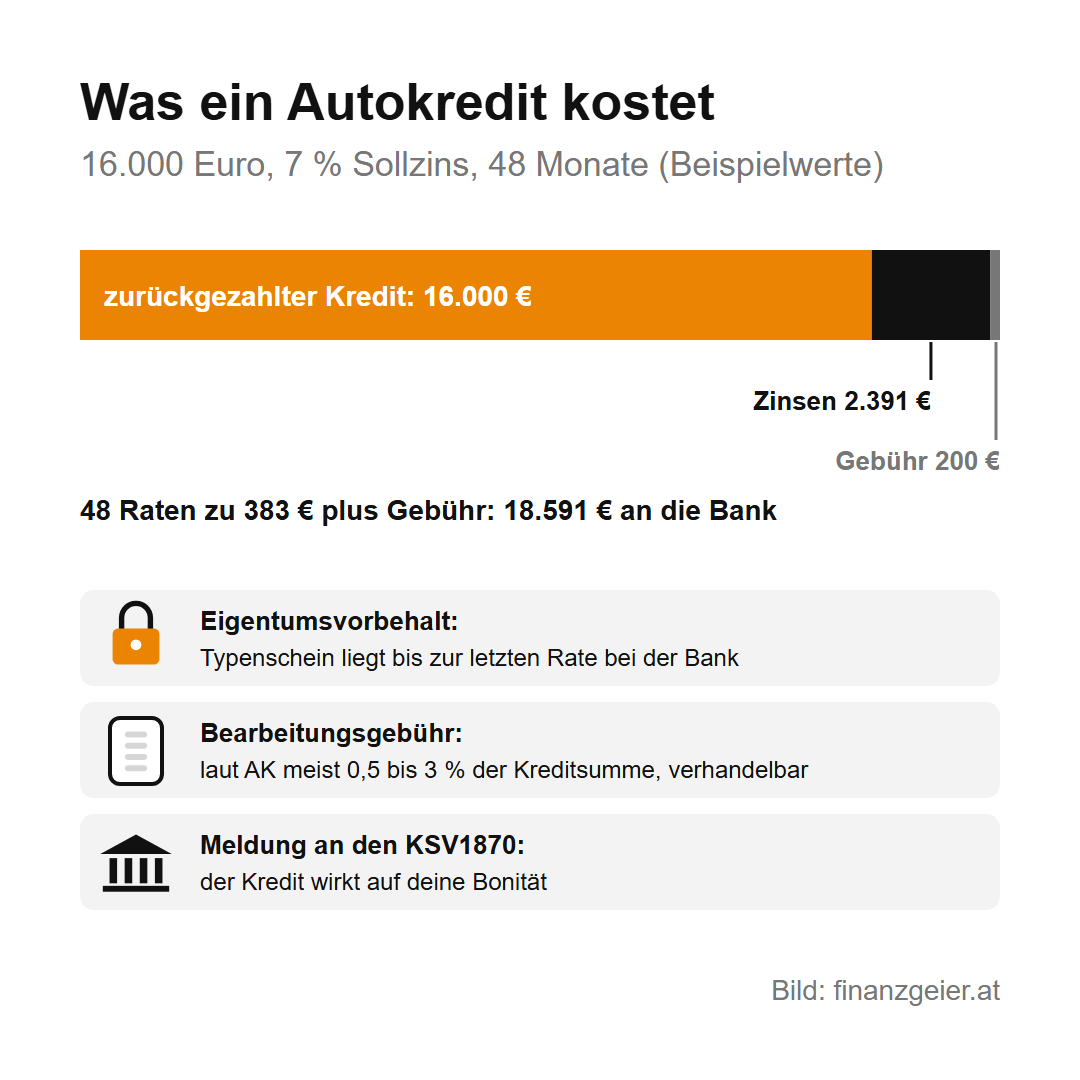
Zu den Zinsen kommen je nach Bank eine Bearbeitungsgebühr, die laut Arbeiterkammer meist zwischen 0,5 und 3 Prozent der Kreditsumme liegt und verhandelbar ist, oder laufende Spesen für das Kreditkonto. Eine gesetzliche Vertragsgebühr gibt es beim Kredit nicht. Eine Vollkaskoversicherung verlangen Banken beim Kredit in der Regel nicht. Kredite werden außerdem meist an den KSV1870 gemeldet und wirken so auf deine Bonität. Mit dem Autokredit-Rechner lässt sich die Rate für jeden Betrag und jede Laufzeit nachrechnen.
Der Auto-Finanzkauf mit Schlussrate
Finanzkauf ist kein Begriff aus dem Gesetz. Gemeint ist ein Kredit, den du beim Kauf direkt im Autohaus abschließt, häufig bei der Bank des Herstellers. Angeboten wird er auch als Ballonfinanzierung, auch Schlussratenfinanzierung oder Drei-Wege-Finanzierung genannt: Ein großer Teil des Kaufpreises wird nicht mit den Monatsraten abbezahlt, sondern als Schlussrate am Ende fällig. Dann hast du drei Möglichkeiten. Du zahlst die Schlussrate und das Auto gehört dir, du finanzierst sie mit einem neuen Kredit weiter, oder du gibst das Auto zurück, wenn der Vertrag das vorsieht.
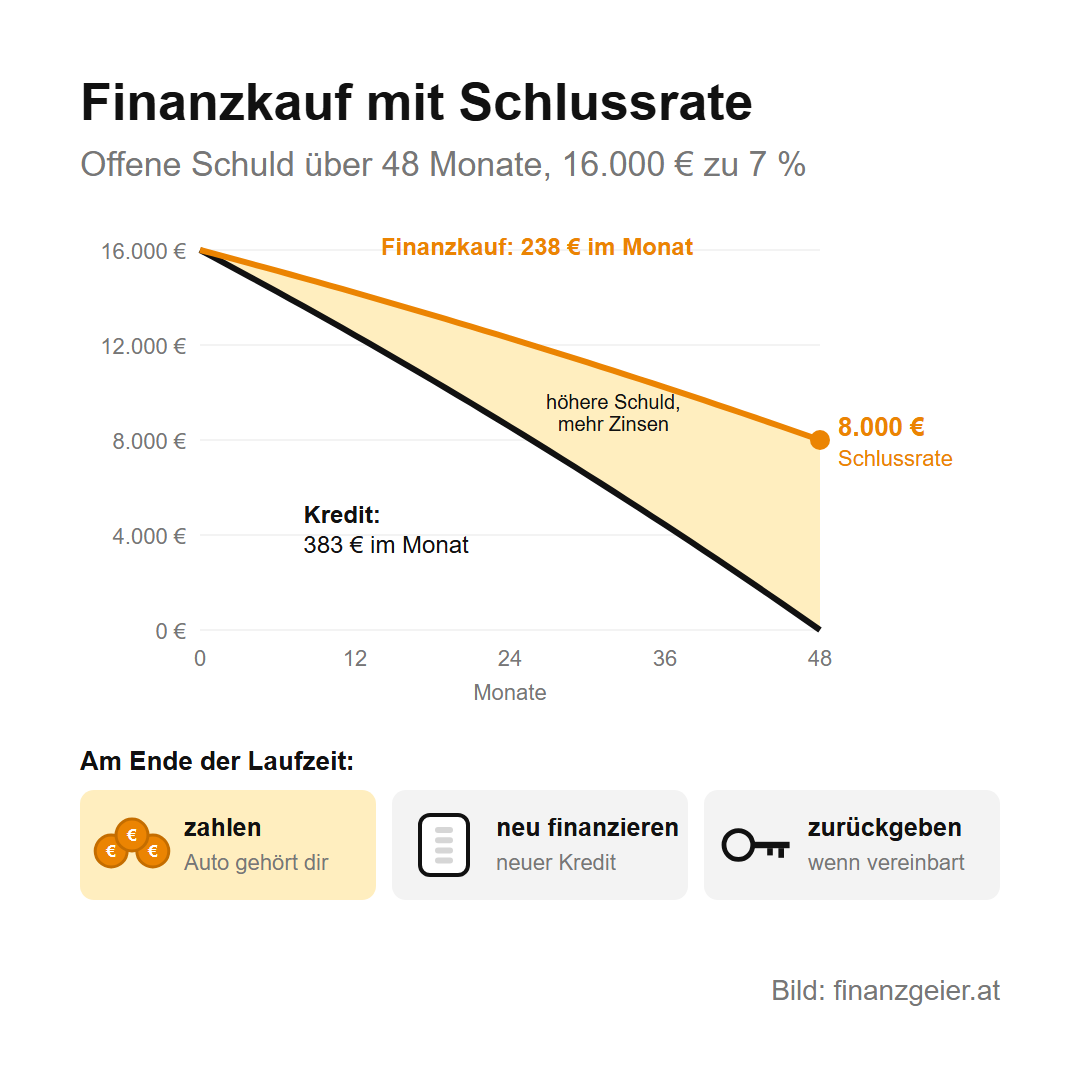
Der Auto-Finanzkauf liegt damit zwischen Kredit und Leasing. Die Raten sind deutlich niedriger als beim Kredit und nur wenig höher als beim Leasing. Der Preis dafür: Die Schlussrate bleibt die ganze Laufzeit voll geliehen, und auf sie laufen die ganze Zeit Zinsen. Das Auto ist auf dich zugelassen, durch den Eigentumsvorbehalt gehört es dir aber meist erst, wenn alles bezahlt ist, auch die Schlussrate. Ob eine Kaskoversicherung Bedingung ist, steht im Angebot. Wer am Ende die Schlussrate nicht auf dem Konto hat, steht vor derselben Frage wie am Anfang, nur mit einem älteren Auto.
Autoleasing und Leasing für Gebrauchtwagen
Beim Autoleasing zahlst du eine Anfangszahlung und Monatsraten für die Nutzung. Beim häufigen Restwertleasing wird schon bei Vertragsabschluss festgelegt, was das Auto am Ende noch wert sein soll. Ist es bei der Rückgabe weniger wert, zahlst du die Differenz. Beim Kilometerleasing vereinbarst du stattdessen eine Fahrleistung, und jeder Kilometer darüber wird am Ende extra verrechnet. Bei der Rückgabe wird ein Protokoll über Kilometerstand und Zustand erstellt, und Kratzer, Dellen oder Schäden, die über die normale Abnützung hinausgehen, zahlst du. Dazu kommen meist eine Bearbeitungsgebühr und die gesetzliche Rechtsgeschäftsgebühr von 1 Prozent der Leasingentgelte. Viele Leasinggesellschaften verlangen eine Vollkaskoversicherung, weil das Auto ihnen gehört. Wie die Leasingarten und die Rate im Einzelnen funktionieren, steht auf der Seite über das Leasing.
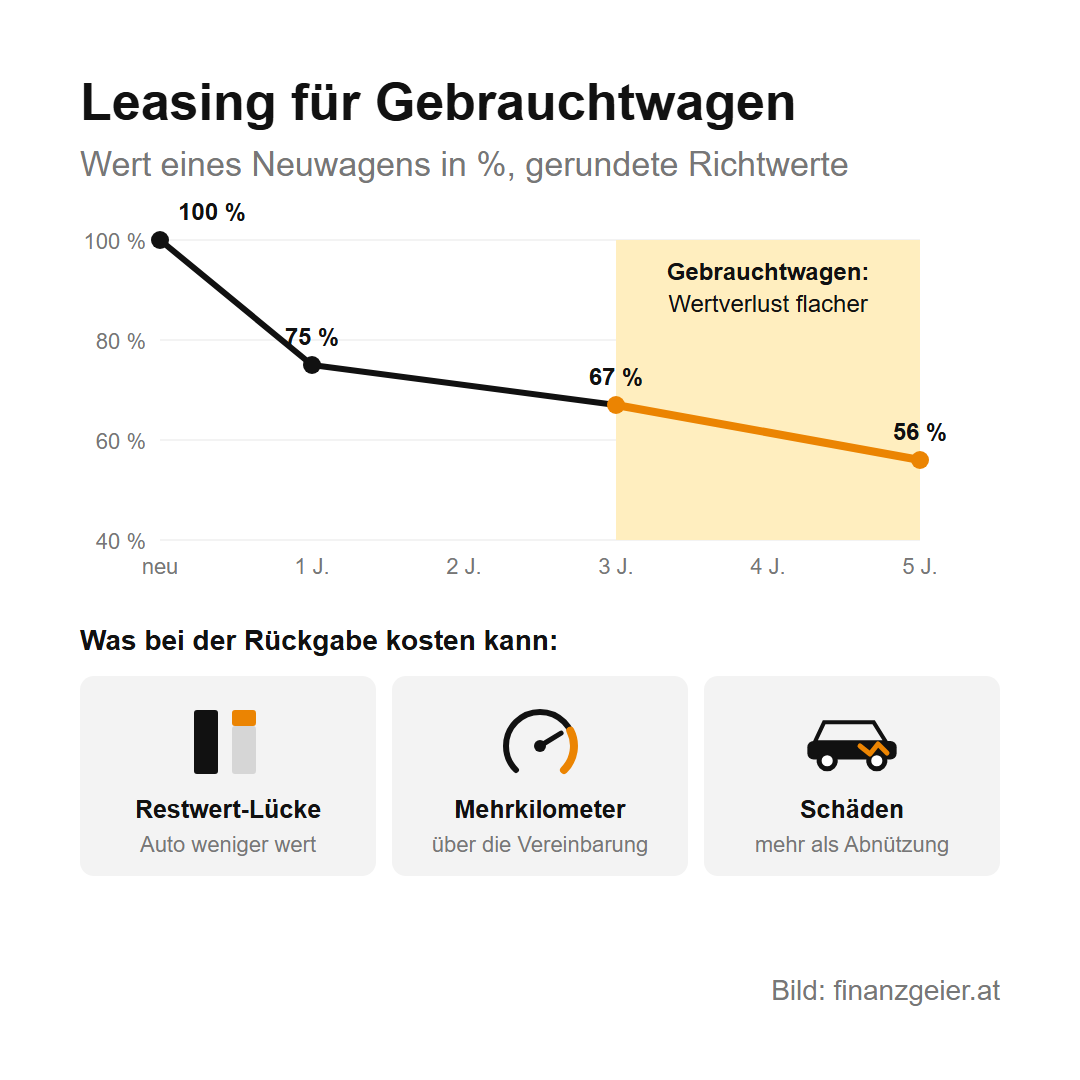
Leasing gibt es nicht nur für Neuwagen. Beim Leasing Gebrauchtwagen statt Neuwagen zu nehmen, senkt den Kaufpreis und damit die Rate, und der Wertverlust ist bei einem älteren Auto flacher. Die Regeln bleiben aber dieselben: Restwert, Kilometer und Zustand bei der Rückgabe entscheiden, was das Leasing am Ende kostet. Der Restwert sollte laut Arbeiterkammer dem Wert entsprechen, den das Auto am Ende voraussichtlich wirklich hat. Ein zu hoch angesetzter Restwert macht die Rate niedrig und die Rechnung am Ende teuer.
Leasing oder Kredit: das Rechenbeispiel über vier Jahre
Ein Beispiel mit gerundeten Werten, keine bestimmte Bank: ein drei Jahre alter Gebrauchtwagen um 20.000 Euro, 4.000 Euro Anzahlung, 16.000 Euro finanziert, vier Jahre Laufzeit. Damit nur der Weg den Unterschied macht, rechnen alle drei Finanzierungen mit 7 Prozent Sollzins und 200 Euro Bearbeitungsgebühr. Beim Finanzkauf und beim Leasing bleiben 8.000 Euro für das Ende offen, so viel soll das Auto nach vier Jahren noch wert sein.
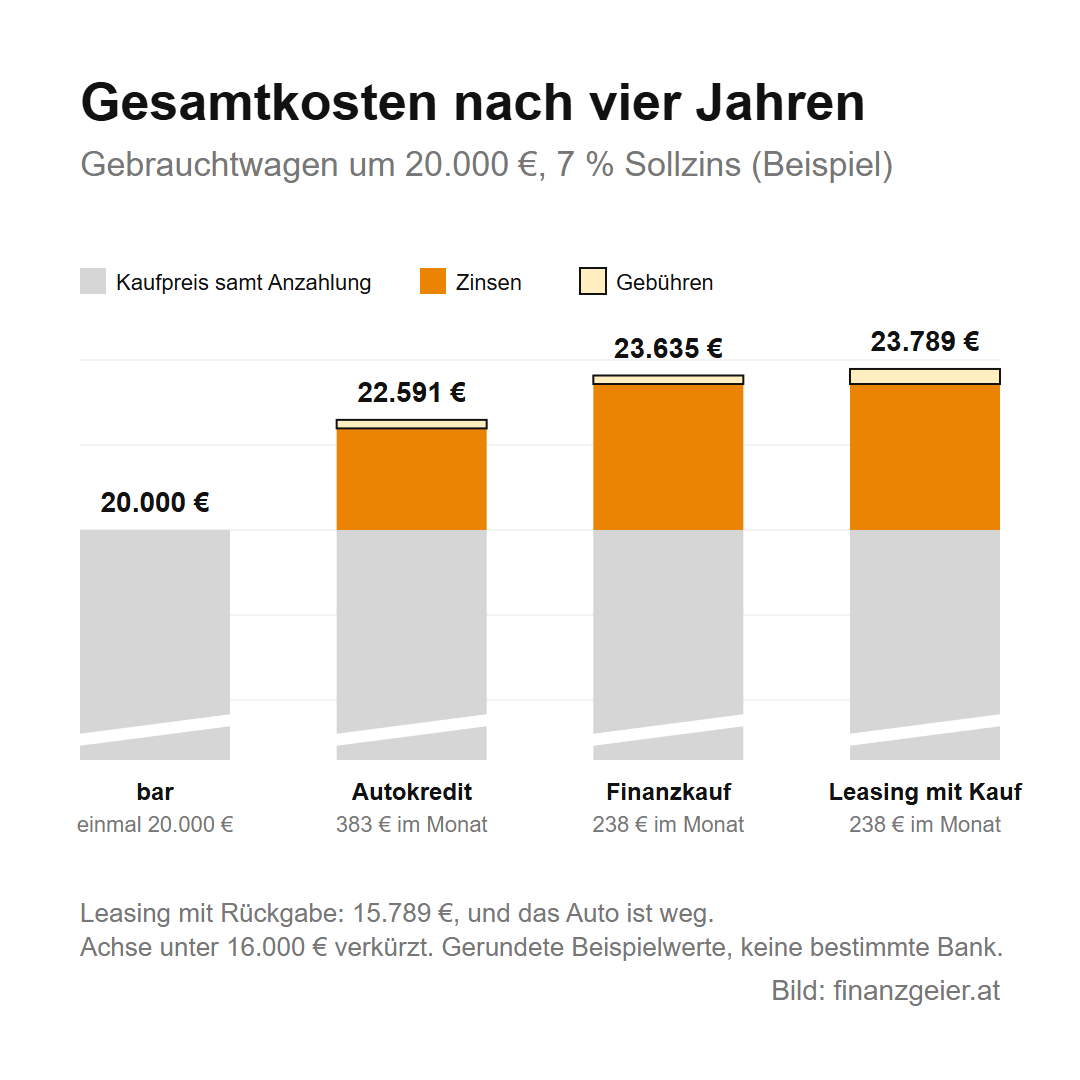
Bar kostet das Auto 20.000 Euro. Der Autokredit kostet 383 Euro im Monat, nach 48 Raten sind das 18.391 Euro, mit Anzahlung und Gebühr 22.591 Euro. Beim Finanzkauf sinkt die Rate auf 238 Euro, nach 48 Raten sind 11.435 Euro bezahlt, mit Schlussrate, Anzahlung und Gebühr 23.635 Euro. Die Zinsen steigen dabei von 2.391 auf 3.435 Euro, weil die 8.000 Euro Schlussrate vier Jahre lang geliehen bleiben. Das Leasing mit derselben Rate kostet mit Kauf am Ende 23.789 Euro, denn zu allem kommen noch rund 154 Euro Rechtsgeschäftsgebühr. Gibst du das Auto zurück, hast du 15.789 Euro gezahlt und besitzt nichts. Ist das Auto bei der Rückgabe nur 7.000 Euro wert, zahlst du 1.000 Euro nach.
Gerecht vergleichen lassen sich die Wege erst, wenn man den Wert des Autos am Ende abzieht. Bar haben die vier Jahre 12.000 Euro gekostet, mit dem Kredit 14.591 Euro, mit dem Finanzkauf 15.635 Euro und mit dem Leasing 15.789 Euro. Die niedrigste Rate gehört also zum teuersten Weg. Deshalb zählt die Summe über die ganze Laufzeit, nicht die Monatsrate. Jede Lage ist anders, und mit anderen Zinsen, Gebühren oder Restwerten verschieben sich die Beträge, das Muster bleibt aber gleich.
Aktuelle Autokreditzinsen und Herstellerbanken
Eine eigene Statistik für Autokredite gibt es nicht, die Oesterreichische Nationalbank zählt sie zu den Konsumkrediten. Neue Konsumkredite kosteten im September 2026 im Durchschnitt 8,95 Prozent Sollzins und 9,96 Prozent effektiv. Bei einer Erhebung der Arbeiterkammer Oberösterreich im April 2025 lagen die Angebote von sieben Banken für einen Autokredit über fünf Jahre zwischen 4,8 und 9,5 Prozent effektiv. Der teuerste Effektivzins war also fast doppelt so hoch wie der günstigste. Vergleichbar ist nur der Effektivzinssatz, der alle Pflichtkosten enthält, zusammen mit dem Gesamtbetrag, den du am Ende zurückzahlst.
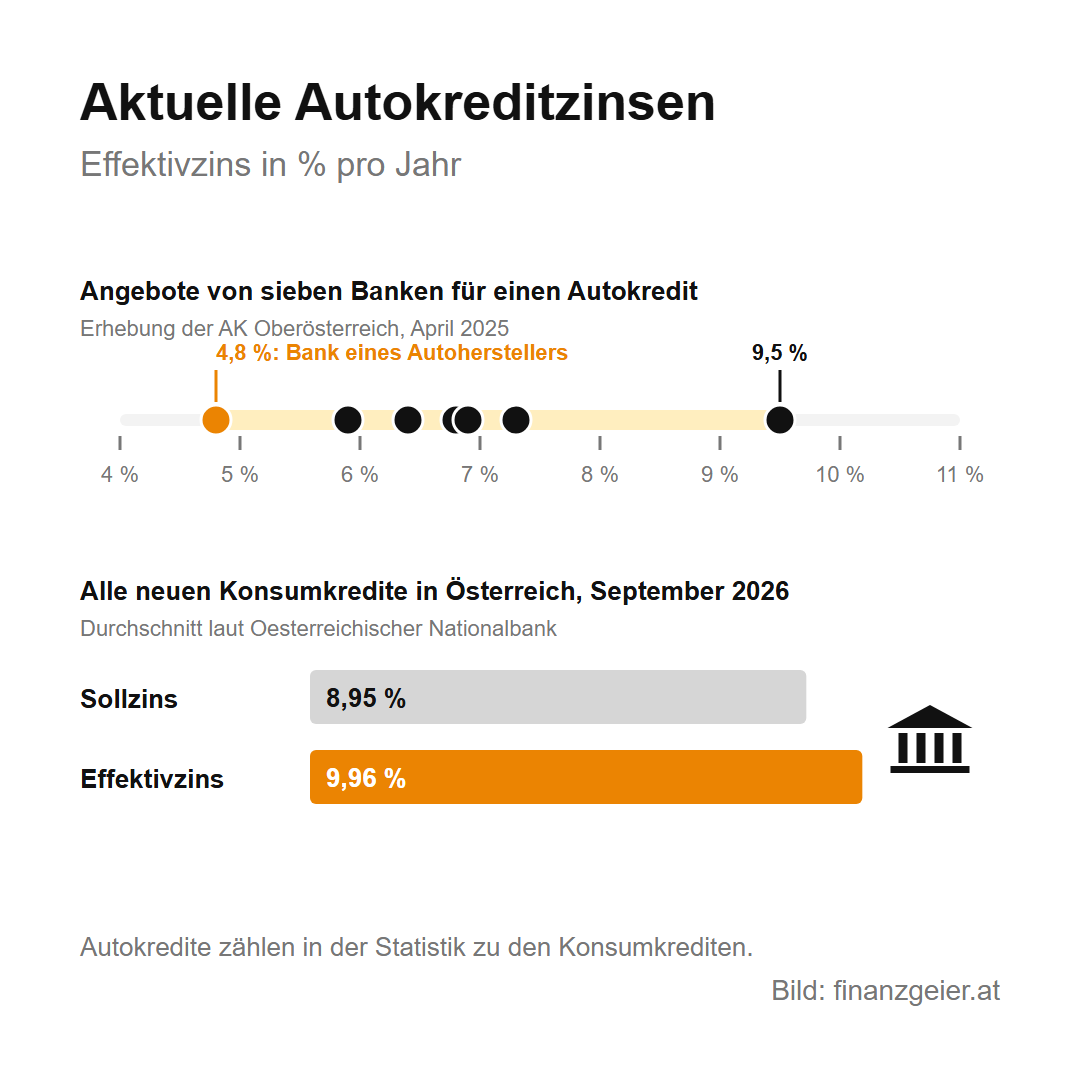
Das günstigste Angebot kam in dieser Erhebung von der Bank eines Autoherstellers. Herstellerbanken haben sich auf Kredite und Leasing für die eigene Marke spezialisiert und bieten oft niedrigere Zinsen oder einen Preisnachlass, wenn über sie finanziert wird, weil Händler und Hersteller damit den Verkauf fördern. Dafür ist laut Arbeiterkammer der Spielraum beim Kaufpreis meist gering. Ein niedriger Zins ist deshalb nur dann ein gutes Geschäft, wenn der Kaufpreis nicht höher ist als beim Barkauf, und das lässt sich nur mit einem Angebot ohne Finanzierung prüfen.
Rücktrittsrecht nach dem Verbraucherkreditgesetz
Für Verträge ab 20. November 2026 gilt ein neues Verbraucherkreditgesetz. Vom Autokredit und vom Finanzkauf kannst du innerhalb von 14 Tagen ohne Angabe von Gründen zurücktreten. Die Frist beginnt mit dem Vertragsabschluss oder mit dem Tag, an dem du alle Vertragsunterlagen bekommen hast, wenn das später ist. Den ausbezahlten Betrag zahlst du dann binnen 30 Tagen samt den Zinsen für diese Tage zurück. Wirkt der Händler bei der Finanzierung mit, sind Kauf und Kredit verbunden: Trittst du vom Kredit zurück, kannst du innerhalb einer Woche auch vom Kaufvertrag zurücktreten.
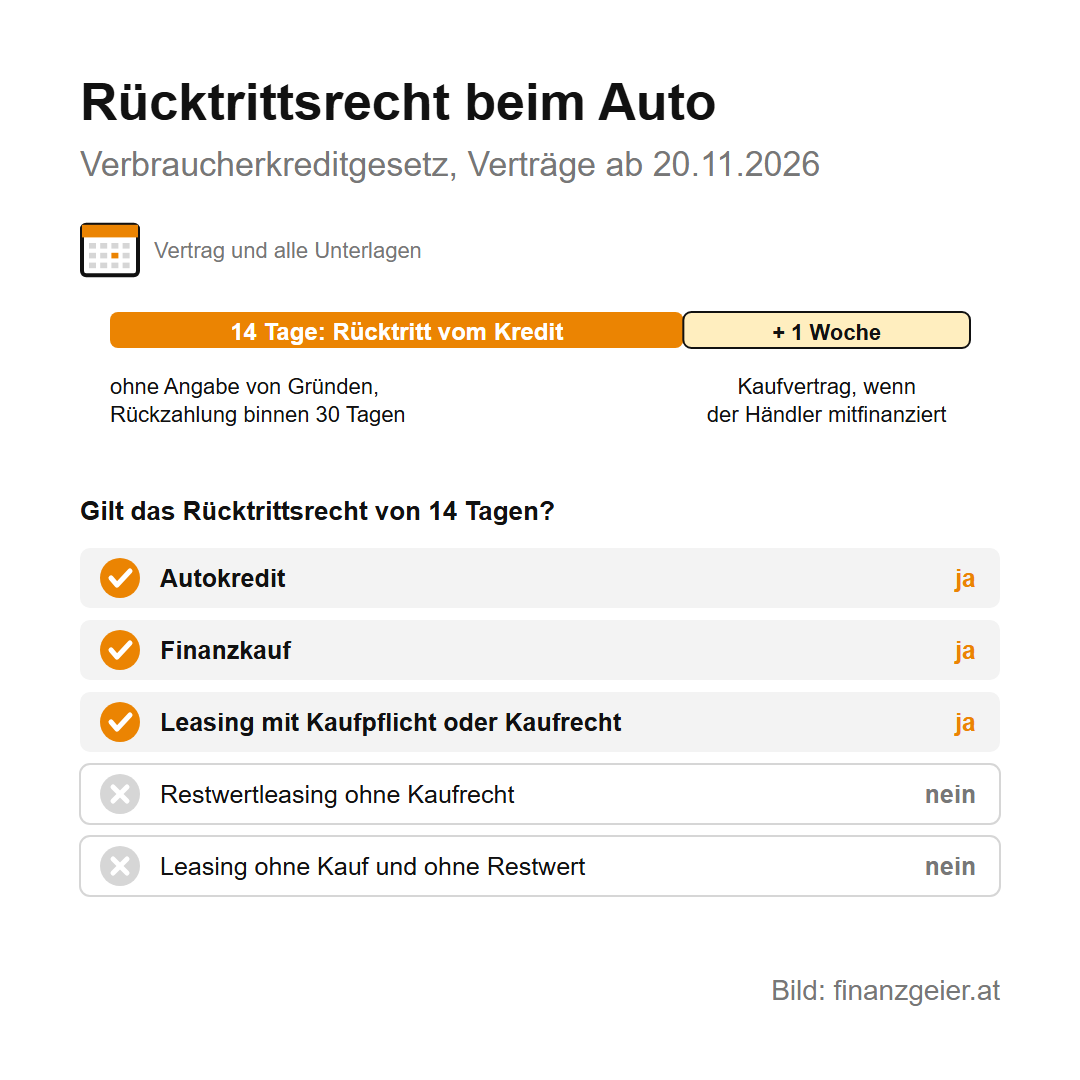
Beim Leasing hängt das Rücktrittsrecht am Vertrag. Musst du das Auto am Ende kaufen, kann die Leasinggesellschaft den Kauf verlangen oder darfst du es zu einem festen Preis kaufen, gilt dasselbe Rücktrittsrecht von 14 Tagen. Beim Restwertleasing ohne Kaufrecht gibt es keines, und ebenso wenig bei einem Leasing, in dem weder ein Kauf noch ein Restwert vereinbart ist. Einen Autokredit darfst du jederzeit ganz oder teilweise vorzeitig zurückzahlen, die Zinsen für die restliche Zeit entfallen.
Bevor du ein Auto finanzierst
Bevor die Frage Leasing oder Kredit überhaupt kommt, stehen drei andere. Reicht ein billigeres Auto? Lässt sich der Kauf zumindest teilweise aus dem Ersparten oder dem Notgroschen bezahlen? Und ist ein eigenes Auto wirklich nötig? Jeder Euro, der nicht finanziert wird, kostet keine Zinsen. Was ein Gebrauchtwagen neben dem Kaufpreis jeden Monat kostet, gehört ebenfalls in die Rechnung.
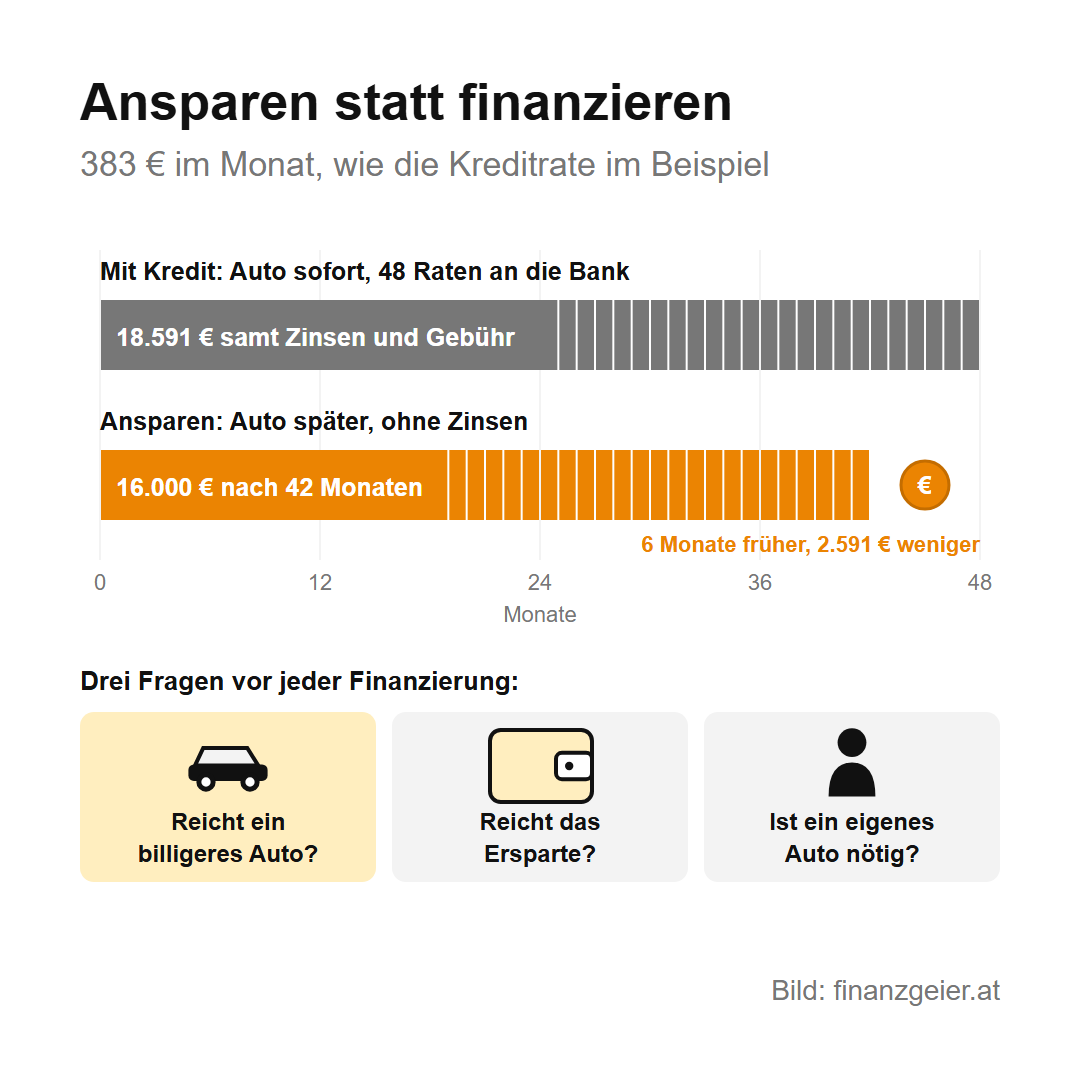
Das Rechenbeispiel zeigt, was Warten bringt. Wer die Kreditrate von 383 Euro jeden Monat selbst auf die Seite legt, hat die 16.000 Euro nach 42 Monaten beisammen, also ein halbes Jahr früher, als der Kredit abbezahlt wäre, und zahlt keine 2.591 Euro an Zinsen und Gebühr. Geht es nicht ohne Finanzierung, dann gilt: mehrere Angebote einholen, auch eines der eigenen Bank, Effektivzins und Gesamtbetrag nebeneinanderlegen und den Kaufpreis vor der Finanzierung verhandeln.
Der Rat zum Schluss: Wähle das Auto nach dem, was du bar zahlen kannst, nicht nach der Rate, die dir das Autohaus anbietet. Muss es doch ein Kredit sein, nimm die kürzeste Laufzeit, die du sicher leisten kannst, und lass die Schlussrate weg, denn sie verschiebt die Kosten nur ans Ende.
Quellen: RIS – Verbraucherkreditgesetz 2026, BGBl. I Nr. 36/2026; OeNB – Kreditzinssätze Neugeschäft (Tabelle 2.10); AK Oberösterreich – Kreditangebote für Autos (April 2025); AK Wien – Autofinanzierung: Kfz-Leasing versus Konsumkredit (2024); Arbeiterkammer – Autokauf auf Raten; AK Niederösterreich – Autokauf: Kaufvertrag, Finanzierung, Garantie; AK Steiermark – Rund um das Auto; ÖAMTC – Kfz-Finanzierungs-Ratgeber; WKO – Vergebührung von Bestandverträgen. Stand: November 2026.
Weiterlesen: Im Rechenbeispiel war das Leasing mit Rückgabe der teuerste Weg, das Auto vier Jahre zu fahren. Woraus die Leasingrate besteht und wie Restwert- und Kilometerleasing im Einzelnen funktionieren, zeigt die Seite über das Leasing. Dort steht auch, warum die Rechnung für Unternehmen anders aussieht.
Hinweis: Diese Seite gibt einen allgemeinen Überblick und die Meinung des Autors wieder. Sie ist keine Finanz- oder Rechtsberatung und keine Aufforderung, einen Kredit- oder Leasingvertrag abzuschließen oder nicht abzuschließen. Zinsen, Gebühren und Bedingungen sind je nach Anbieter verschieden und stehen in deinem Angebot; im Zweifel hilft die Arbeiterkammer weiter.


