
Zuletzt aktualisiert: 02.11.2026
Bucht jemand ohne deine Erlaubnis Geld von deinem Konto ab, hast du höchstens 13 Monate Zeit, es von deiner Bank zurückzuholen. Bemerken musst du die Abbuchung aber selbst, und dafür gibt es den Kontoauszug. Er zeigt jede Buchung mit Datum, Betrag und Empfänger, dazu den Kontostand und alles, was die Bank an Zinsen und Entgelten verrechnet hat. Trotzdem schauen viele ihn nie an, weil die App ohnehin den Kontostand zeigt. Auf dieser Seite erfährst du an einem durchgehenden Beispielkonto, wie du einen Kontoauszug liest, wo du ihn im Online-Banking findest, was die Bank kostenlos bereitstellen muss, wie du Fehler reklamierst und wie lange du Kontoauszüge aufheben solltest.
Inhalt
So liest du den Kontoauszug
Ein Kontoauszug ist die Liste aller Buchungen auf deinem Konto in einem bestimmten Zeitraum, meist einem Monat. Oben stehen Kontoinhaber, IBAN, die Nummer des Auszugs und der Zeitraum, darunter der Kontostand alt, also der Stand am Ende des letzten Auszugs. Dann folgen die Buchungen und ganz unten der Kontostand neu. Das Fachwort für den Kontostand ist Saldo: Ein Plus heißt Guthaben, ein Minus heißt, dass dein Konto überzogen ist.
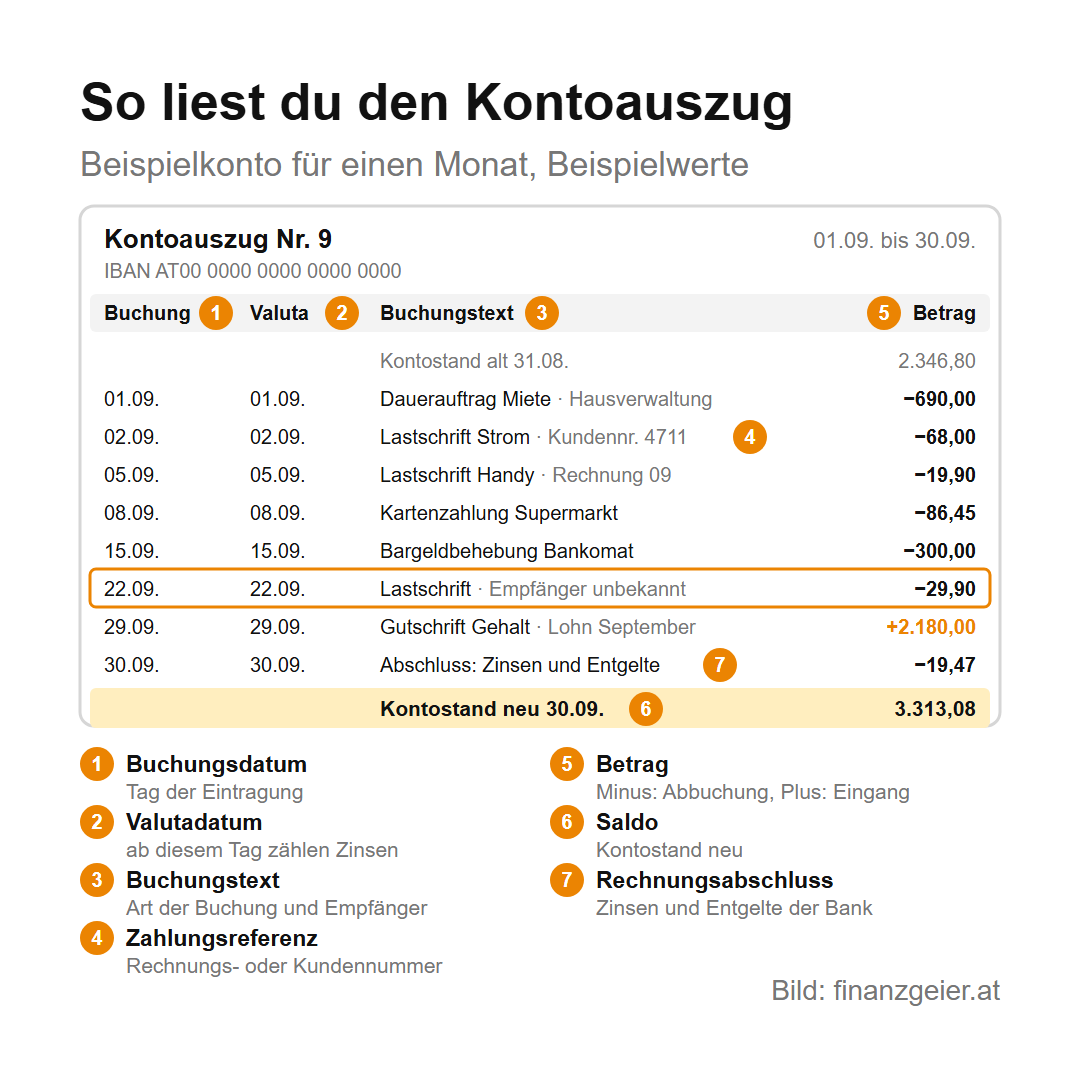
Bei jeder Buchung stehen zwei Daten. Das Buchungsdatum ist der Tag, an dem die Bank die Buchung eingetragen hat. Das Valutadatum, auch Wertstellung genannt, ist der Tag, ab dem der Betrag für die Zinsen zählt. Meist sind beide gleich. Das Zahlungsdienstegesetz legt fest, dass ein Eingang spätestens an dem Geschäftstag wertgestellt wird, an dem das Geld bei deiner Bank ankommt, und eine Abbuchung frühestens an dem Tag, an dem dein Konto belastet wird. Wichtig wird die Valuta vor allem, wenn dein Konto im Minus ist, denn nach ihr rechnet die Bank die Sollzinsen.
Durch diese Seite zieht sich ein Beispielkonto mit Beispielwerten für einen September: Das Konto startet mit 2.346,80 Euro. Abgebucht werden die Miete, Strom und Handy, ein Einkauf mit der Karte, eine Bargeldbehebung und eine Lastschrift über 29,90 Euro, die sich niemand erklären kann. Am 29. September kommt das Gehalt von 2.180 Euro, am Monatsende zieht die Bank beim Rechnungsabschluss 19,47 Euro ab. Die Rechnung: 2.346,80 Euro plus 2.180 Euro Gehalt minus 1.213,72 Euro an Abbuchungen ergibt einen Kontostand neu von 3.313,08 Euro.
Buchungstext und Zahlungsreferenz: wer was abgebucht hat
Der Buchungstext sagt, was für eine Buchung es war und mit wem. Die Bezeichnungen sind je nach Bank etwas verschieden, die Arten aber überall dieselben: Gutschrift für Geld, das hereinkommt, etwa das Gehalt, Überweisung und Dauerauftrag für Geld, das du selbst schickst, Lastschrift für Beträge, die ein Unternehmen mit deiner Erlaubnis abbucht, dazu Kartenzahlungen, Bargeldbehebungen am Bankomaten und Entgelte der Bank. Daneben stehen Name und IBAN des Empfängers oder Auftraggebers und die Zahlungsreferenz oder der Verwendungszweck, meist eine Rechnungs- oder Kundennummer.
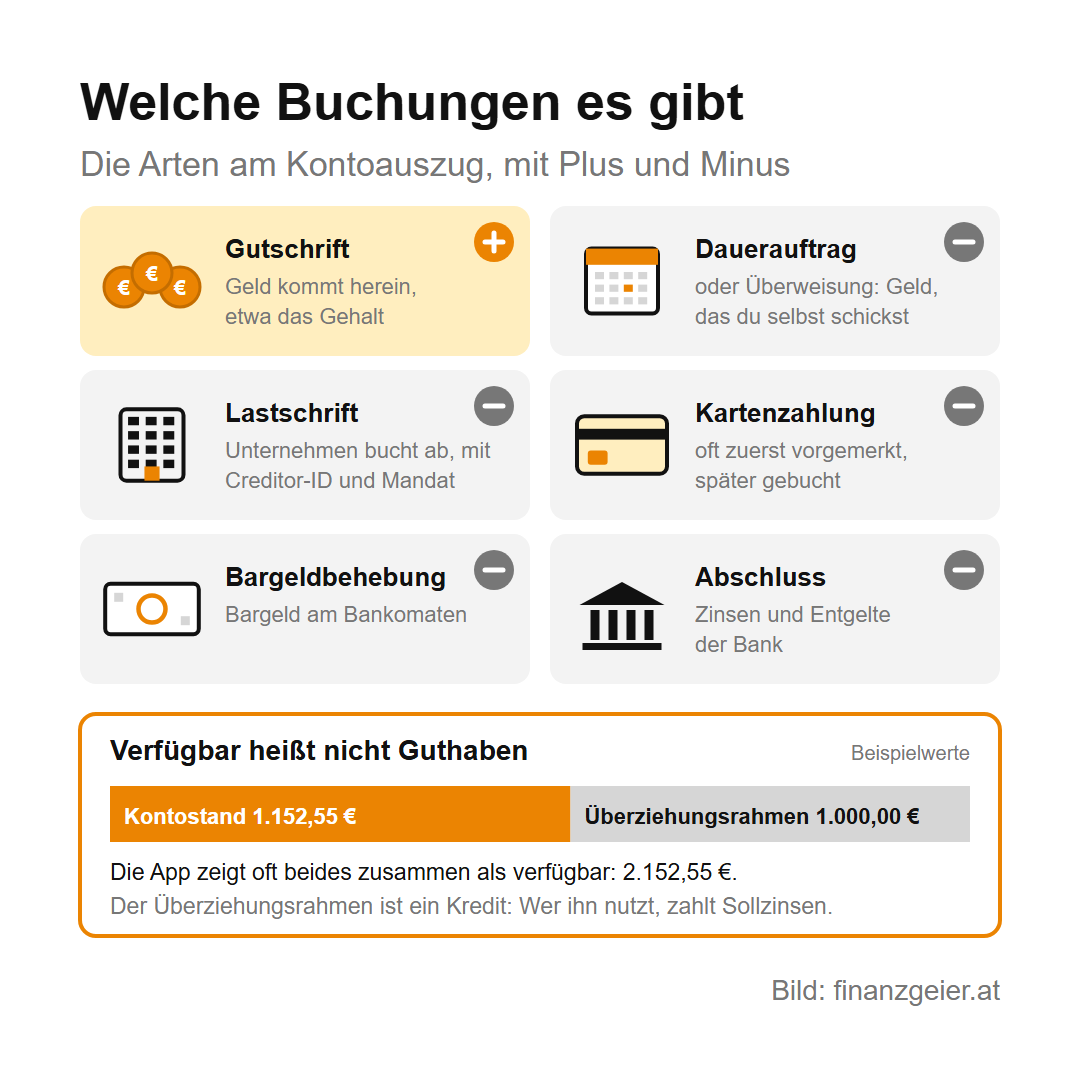
Bei einer Lastschrift stehen zusätzlich zwei Nummern, die beim Zuordnen helfen: die Creditor-ID, also die Kennung des Unternehmens, das abbucht, und die Mandatsreferenz, die Nummer deiner Einzugsermächtigung. Damit lässt sich auch eine Abbuchung mit unklarem Namen einem Vertrag zuordnen. Zahlungen mit der Debitkarte scheinen oft nicht am selben Tag am Kontoauszug auf. Im Online-Banking stehen sie zuerst als vorgemerkt, gebucht werden sie ein paar Tage später.
Einen Unterschied übersehen viele: Die App zeigt neben dem Kontostand oft einen verfügbaren Betrag, und darin steckt bei vielen Konten der Überziehungsrahmen. Wer diesen Betrag für sein Geld hält, lebt schnell auf Pump, denn der Überziehungsrahmen ist ein teurer Kredit und kein Guthaben.
Rechnungsabschluss mit Zinsen und Entgelten
In festen Abständen, etwa jedes Quartal, macht die Bank den Rechnungsabschluss, auch Kontoabschluss genannt. Er steht als eigene Buchung am Kontoauszug und rechnet zusammen, was seit dem letzten Abschluss angefallen ist: das Kontoführungsentgelt, Entgelte für einzelne Leistungen, Sollzinsen für die Tage im Minus und Habenzinsen für das Guthaben. Von den Habenzinsen zieht die Bank gleich 25 Prozent Kapitalertragsteuer ab. Im Beispielkonto sind das 19,50 Euro Kontoführung für drei Monate, 0,04 Euro Habenzinsen und 0,01 Euro Kapitalertragsteuer, zusammen also 19,47 Euro weniger am Konto.
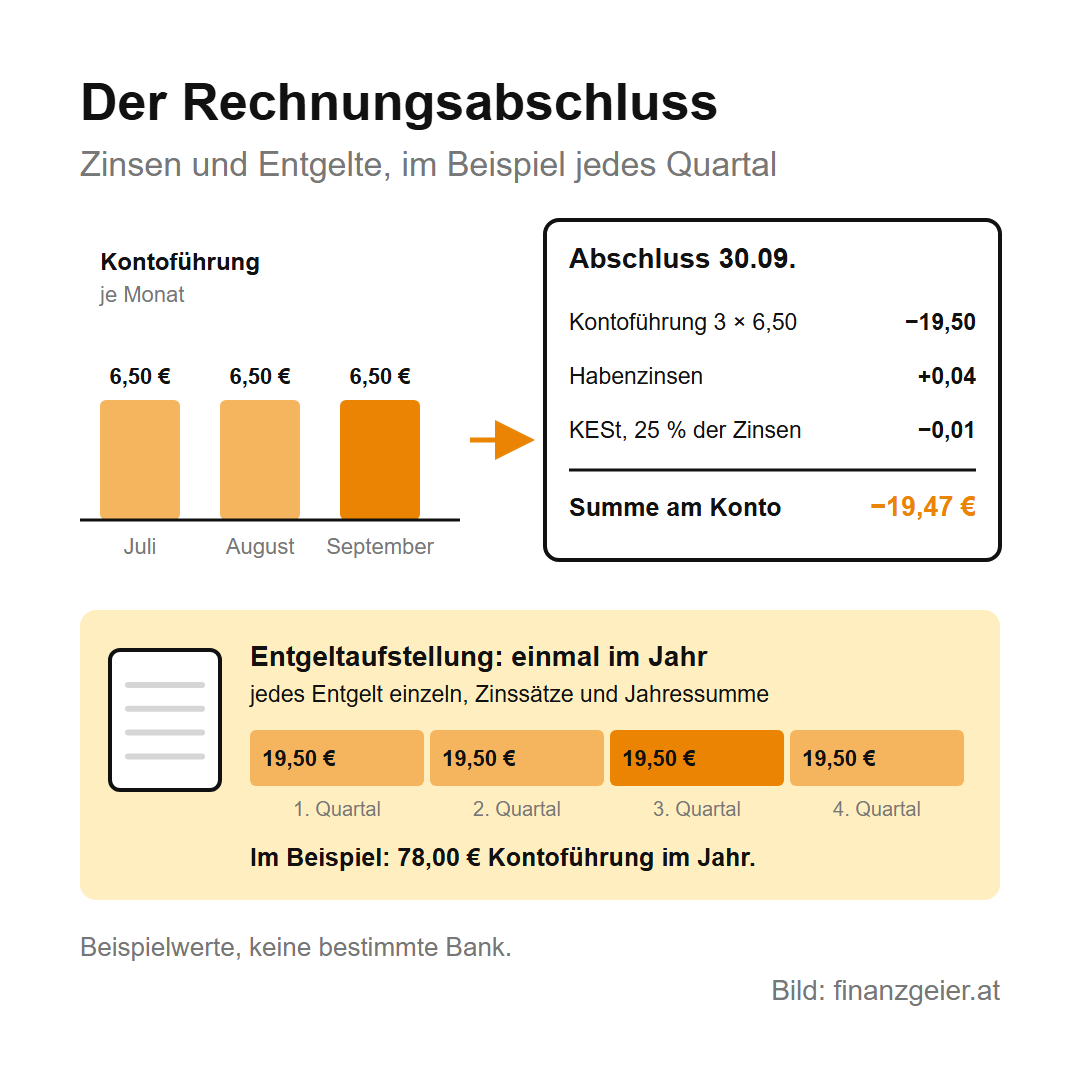
Einmal im Jahr und wenn du das Konto auflöst, muss dir die Bank außerdem eine Entgeltaufstellung geben, so schreibt es das Verbraucherzahlungskontogesetz vor. Darin steht jedes Entgelt einzeln, wie oft du eine Leistung genutzt hast, die Zinssätze und die Summe aller Entgelte im Jahr. Auf Verlangen bekommst du sie auch auf Papier. Diese Aufstellung gehört gelesen, denn sie zeigt schwarz auf weiß, was dich das Konto im Jahr kostet. Ist der Betrag hoch, frag zuerst bei deiner Bank nach einem günstigeren Kontomodell, sonst vergleiche Angebote für ein neues Girokonto: Die Bank ist ein Dienstleister wie jeder andere, und Treue zahlt sich nicht automatisch aus.
Kontoauszug: Online-Banking, PDF oder Papier
Was die Bank mindestens kostenlos bereitstellen muss, regelt das Zahlungsdienstegesetz. Du kannst verlangen, dass du deine Buchungen mindestens einmal im Monat kostenlos bekommst, und zwar so, dass du sie unverändert aufbewahren und wieder ausdrucken kannst. Willst du sie zusätzlich jeden Monat übermittelt bekommen, etwa per Post, darf die Bank dafür einen angemessenen Kostenersatz verlangen. Was das bei deiner Bank kostet, steht im Preisblatt.
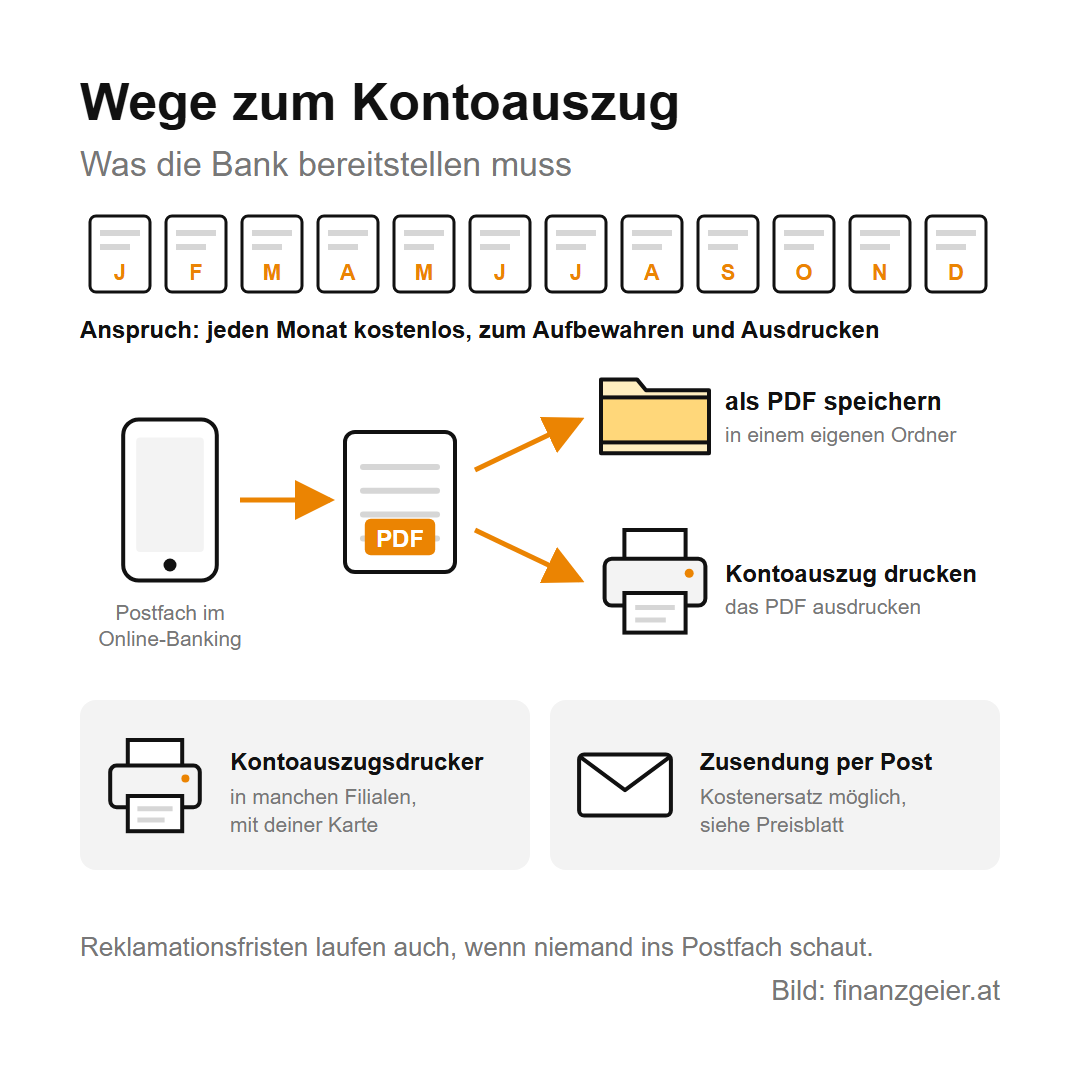
Heute liegt der Online-Banking-Kontoauszug meist als PDF im elektronischen Postfach der Bank, je nach Bank unter Bezeichnungen wie Postfach, Dokumente oder Kontoauszüge. Dort lädst du ihn herunter und speicherst ihn als PDF in einem eigenen Ordner. Willst du einen Kontoauszug drucken, öffnest du das PDF und druckst es aus. In manchen Filialen gibt es außerdem Kontoauszugsdrucker, an denen du die Auszüge mit deiner Karte holst. Nicht verwechseln solltest du den Kontoauszug mit der Umsatzliste: Die Umsatzliste ist eine laufende Übersicht, die du nach Zeitraum filtern kannst, der Kontoauszug ein abgeschlossenes Dokument mit Nummer, Zeitraum und Kontostand alt und neu.
Eines musst du wissen: Hast du das elektronische Postfach mit deiner Bank vereinbart, erfüllt sie ihre Pflicht, sobald der Kontoauszug dort bereitliegt. Die Fristen für Reklamationen laufen also auch, wenn du nie hineinschaust. Wie lange alte Auszüge im Postfach bleiben, ist von Bank zu Bank verschieden, deshalb lädst du sie am besten jeden Monat herunter. Fehlt dir ein älterer Kontoauszug, frag bei deiner Bank nach; ein Nachdruck kann ein Entgelt kosten.
Kontoauszüge regelmäßig kontrollieren und Fehler reklamieren
Auch bei der Bank passieren Fehler: doppelte Buchungen, falsche Entgelte oder eine Lastschrift von einem Unternehmen, mit dem du gar keinen Vertrag hast. Dazu kommen Abbuchungen nach einem Betrug mit gestohlenen Kartendaten. Merken kann das nur, wer seine Kontoauszüge liest. Deshalb gehört der Kontoauszug jeden Monat kontrolliert, Zeile für Zeile: Kennst du jeden Empfänger, stimmen die Beträge, ist jede Rechnung nur einmal abgebucht?
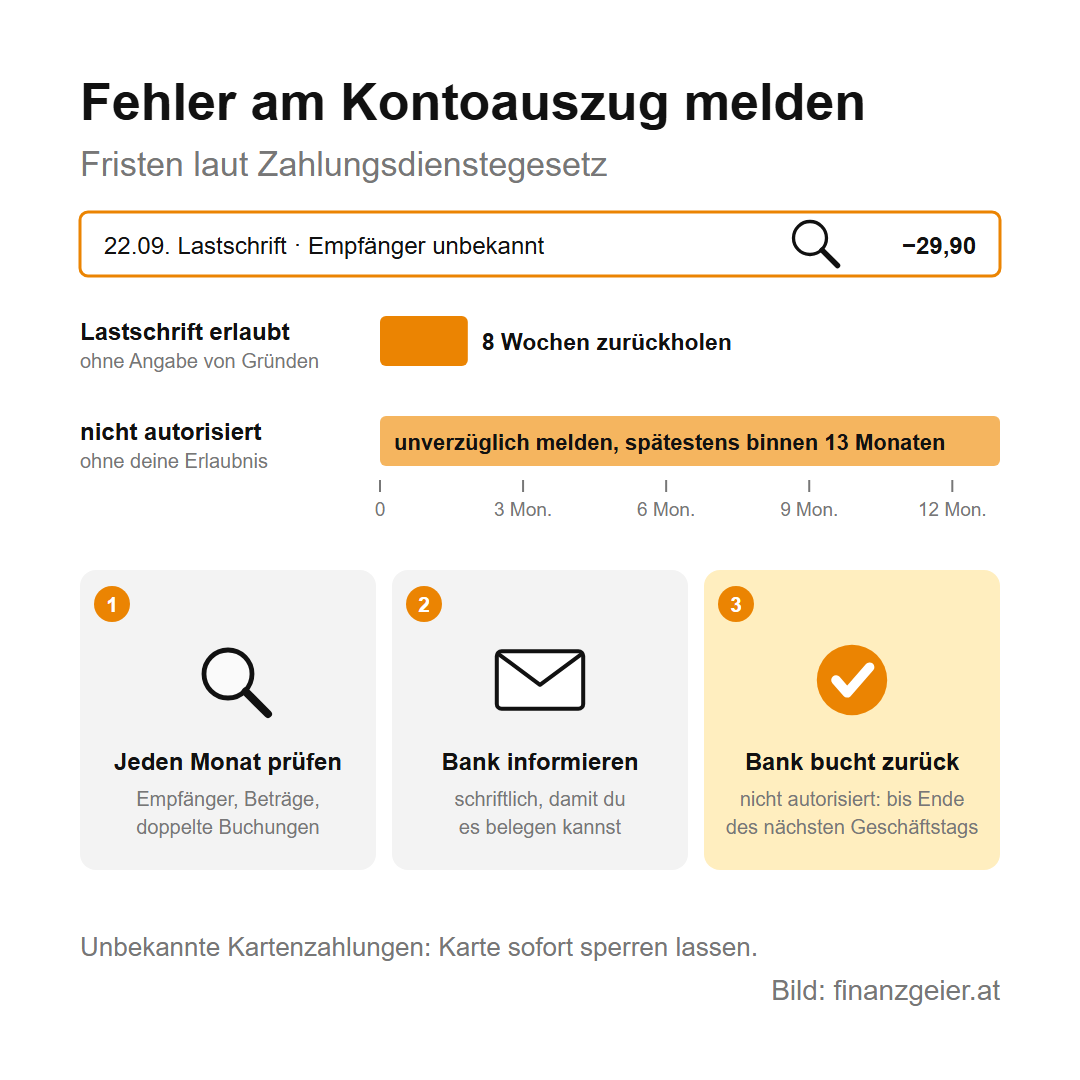
Im Beispielkonto fällt die Lastschrift über 29,90 Euro auf. Gab es keine Erlaubnis zum Abbuchen, ist sie nicht autorisiert. Das Gesetz verlangt, dass du deine Bank unverzüglich informierst, sobald du einen solchen Fehler bemerkst, und spätestens 13 Monate nach der Belastung ist die Frist vorbei. Bei einer nicht autorisierten Zahlung muss die Bank den Betrag spätestens bis zum Ende des folgenden Geschäftstags zurückbuchen, eine Ausnahme gibt es nur bei einem begründeten Betrugsverdacht. Eine Lastschrift, die du selbst erlaubt hast, kannst du dagegen acht Wochen lang ohne Angabe von Gründen zurückholen. Das löscht aber die Schuld nicht: Hast du die Leistung bekommen, musst du trotzdem zahlen.
Melde jeden Fehler schriftlich, per Nachricht im Online-Banking oder per Brief, damit du später belegen kannst, wann du reklamiert hast. Geht es um Kartenzahlungen, die du nicht kennst, lass die Karte gleich sperren.
Kontoauszüge: wie lange aufbewahren?
Eine allgemeine gesetzliche Aufbewahrungsfrist, Kontoauszüge eingeschlossen, gibt es für Privatpersonen nicht. Trotzdem brauchst du alte Auszüge öfter, als man denkt. Machst du in der Arbeitnehmerveranlagung Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen geltend, musst du die Belege sieben Jahre aufbewahren, weil das Finanzamt sie verlangen kann, und der Kontoauszug ist oft der Zahlungsnachweis dazu. Bekommst du eine Mahnung für eine längst bezahlte Rechnung, beweist du die Zahlung ebenfalls mit dem Kontoauszug. Forderungen von Unternehmen für Waren und Leistungen verjähren nach drei Jahren, so lange sollte der Nachweis mindestens greifbar sein.
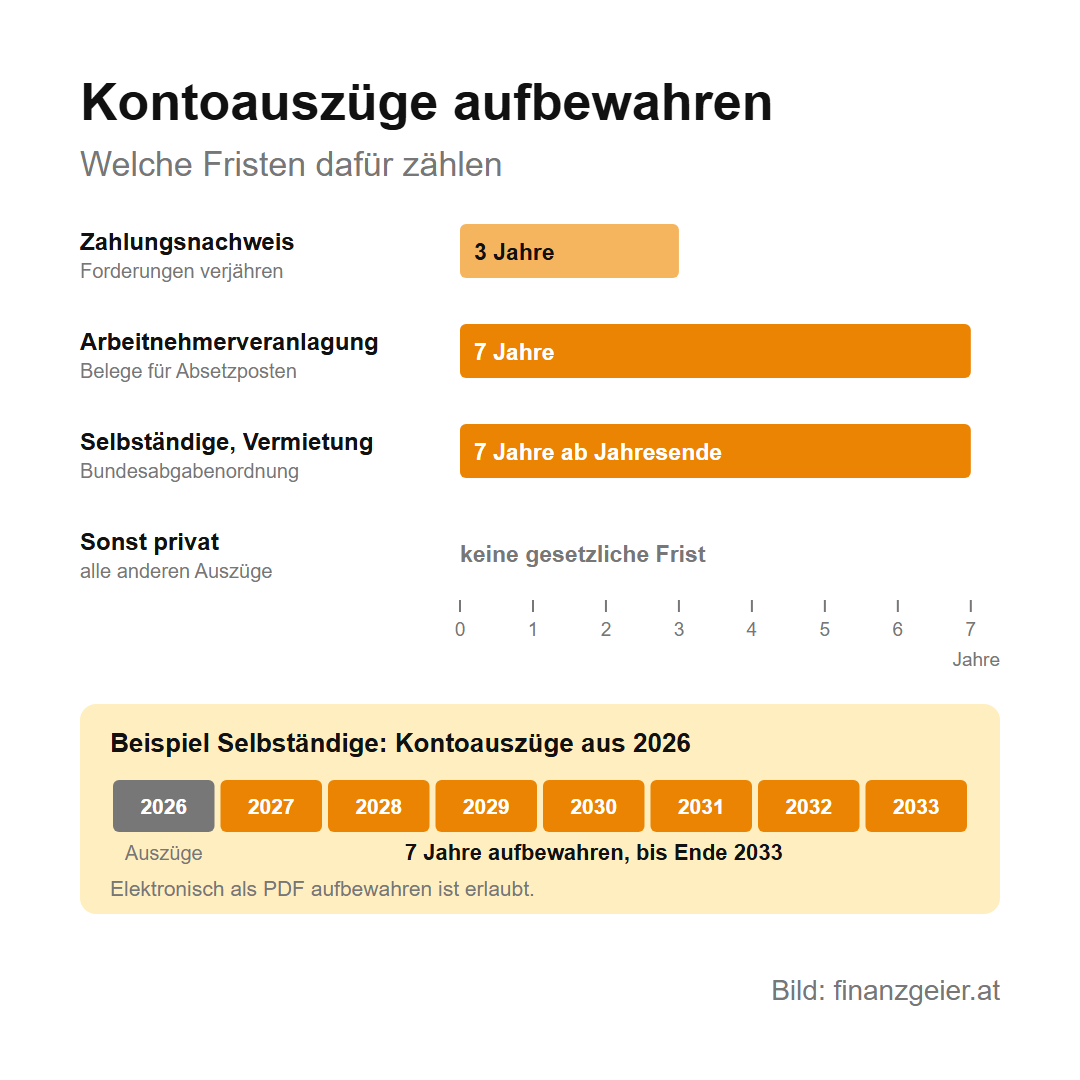
Für Selbständige und alle, die etwa Mieteinnahmen aufzeichnen müssen, ist es genau geregelt. Nach der Bundesabgabenordnung sind Bücher, Aufzeichnungen und die Belege dazu sieben Jahre aufzubewahren, und dazu zählen auch die Kontoauszüge. Die Frist läuft ab dem Ende des Kalenderjahres, auf das sich die Unterlagen beziehen. Beispielwerte: Die Kontoauszüge aus dem Jahr 2026 hebst du bis Ende 2033 auf, und braucht das Finanzamt sie für ein laufendes Verfahren, auch länger. Elektronisch aufbewahren ist erlaubt, wenn die Unterlagen jederzeit vollständig, geordnet und inhaltsgleich wiedergegeben werden können.
Für alle anderen ist die einfachste Lösung, die Kontoauszüge als PDF ebenfalls sieben Jahre aufzuheben. Am Computer brauchen sie keinen Platz, und für Finanzamt, Mahnung oder Streit mit der Bank liegt alles beisammen. Ausgedruckte Kontoauszüge gehören in den Schredder und nicht ins Altpapier, denn darauf stehen IBAN, Name und viele Einzelheiten aus deinem Leben.
Was der Kontoauszug für dein Haushaltsbudget bringt
Der Kontoauszug ist die ehrlichste Grundlage für dein Haushaltsbudget, denn er zeigt, was tatsächlich abgebucht wurde, und nicht, was du geschätzt hast. Im Beispielkonto gehen im September 1.213,72 Euro hinaus: 777,90 Euro an Fixkosten für Miete, Strom und Handy, 386,45 Euro für den Einkauf mit der Karte und das Bargeld, 29,90 Euro für die unklare Lastschrift und 19,47 Euro für das Konto. Vom Gehalt über 2.180 Euro bleiben also 966,28 Euro übrig.
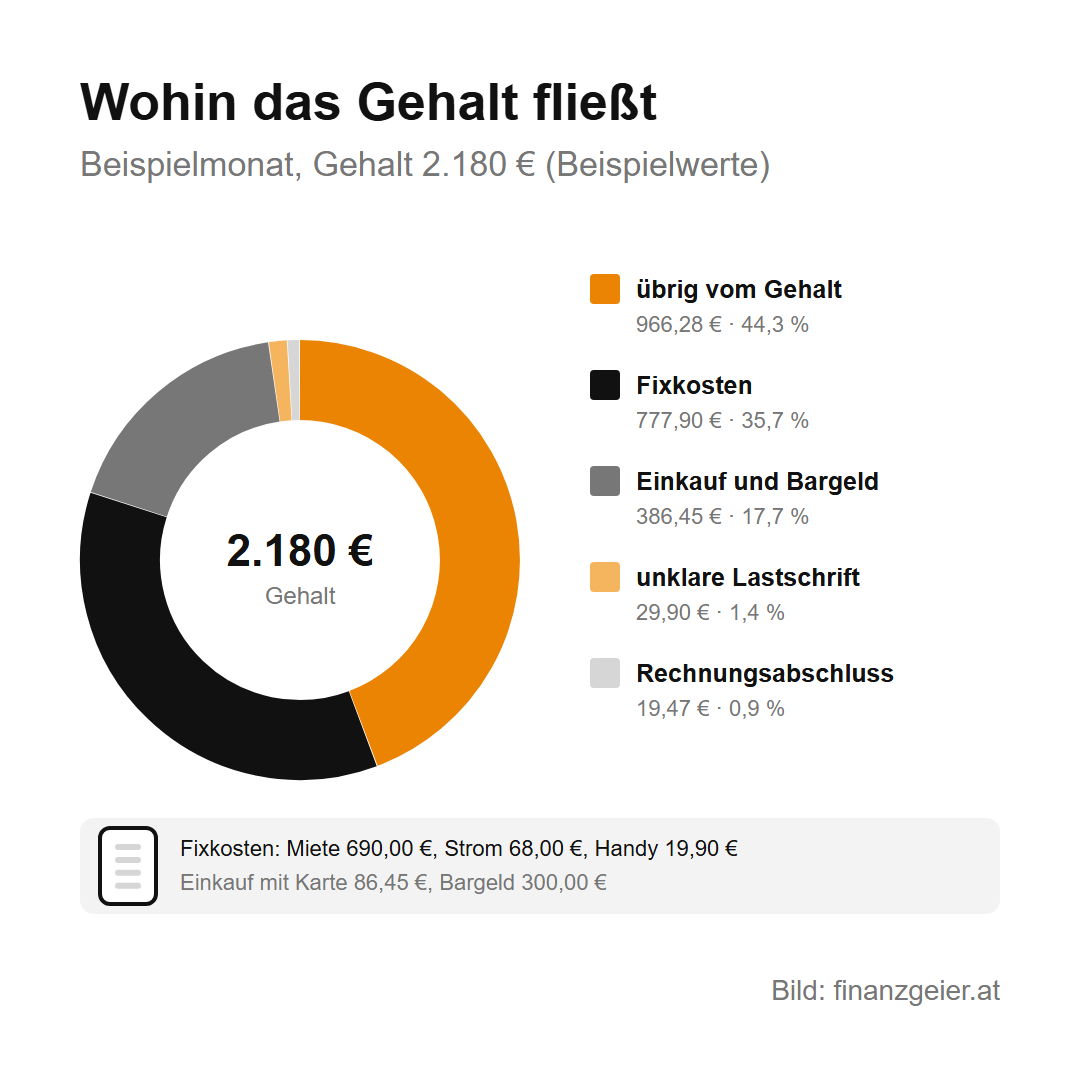
Wer drei oder vier Kontoauszüge so durchgeht und jede Buchung einer Gruppe zuordnet, sieht, wohin das Geld wirklich fließt: welche Fixkosten jeden Monat gleich sind, wie viel bar weggeht und welche Abos laufen, an die niemand mehr denkt. Jedes Abo, das du nicht nutzt, kostet dich jeden Monat Geld für nichts, also kündige es. Die Summen trägst du in den Haushaltsbudget-Rechner ein. Rutscht das Konto vor dem Gehalt regelmäßig ins Minus, fehlt ein Polster, und dann ist der Notgroschen der nächste Schritt.
Der Rat zum Schluss: Nimm dir einmal im Monat Zeit für den Kontoauszug, geh jede Buchung durch, melde Unbekanntes sofort schriftlich deiner Bank und speichere den Auszug als PDF in einem eigenen Ordner, den du sieben Jahre aufhebst.
Quellen: RIS: Zahlungsdienstegesetz 2018, Verbraucherzahlungskontogesetz, Bundesabgabenordnung und ABGB § 1486; oesterreich.gv.at: Allgemeines zur Arbeitnehmerveranlagung; WKO: Aufbewahrungspflichten – FAQ; AK Tirol: Ungewollte Abbuchungen. Stand: November 2026.
Weiterlesen: Wer seine Kontoauszüge einmal nach Fixkosten, Einkauf und Abos sortiert hat, hat die halbe Arbeit für ein Budget schon erledigt. Wie du daraus ein Haushaltsbudget aufstellst, das jeden Monat hält, steht dort Schritt für Schritt.
Hinweis: Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Beratung. Bezeichnungen, Entgelte und Abläufe sind je nach Bank verschieden und stehen in deinem Kontovertrag; bei Problemen helfen deine Bank, die Arbeiterkammer oder der Verein für Konsumenteninformation. Für steuerliche Fragen zur Aufbewahrung wende dich an das Finanzamt oder eine Steuerberatung.


