
Zuletzt aktualisiert: 02.11.2026
Ein Laptop um 900 Euro, bezahlt mit der Klarna-Finanzierung über 24 Monate, kostet beim effektiven Jahreszins von 17,90 Prozent, den Klarna für seine Ratenzahlung in Österreich angibt, am Ende rund 1.064 Euro. Dieselben 900 Euro in drei Raten kosten keine Zinsen, solange jede Rate pünktlich abgebucht wird. Beides heißt „später bezahlen“, auf Englisch Buy now pay later, und beides ist ein Kredit. Diese Seite erklärt, welche Arten von Ratenkauf es bei Klarna und PayPal gibt, mit wem du dabei einen Vertrag hast, was die Bonitätsprüfung bedeutet, was bei einer vergessenen Zahlung oder einer Rücksendung passiert und was sich mit dem neuen Verbraucherkreditgesetz ab 20. November 2026 ändert.
Inhalt
Buy now pay later: drei Arten, später zu bezahlen
Zahlungsdienste wie Klarna bieten im Onlineshop neben dem sofortigen Bezahlen drei Arten an, die Zahlung hinauszuschieben. Beim Rechnungskauf bezahlst du den ganzen Betrag bis zu 30 Tage später. Bei der Zahlung in drei Raten wird ein Drittel gleich beim Versand abgebucht, die beiden anderen Drittel nach 30 und nach 60 Tagen. Beide Varianten kosten bei pünktlicher Zahlung keine Zinsen. Die dritte Variante ist die Finanzierung, also die Ratenzahlung über mehrere Monate oder Jahre, und die kostet Zinsen, ähnlich wie die Teilzahlung der Kreditkarte.
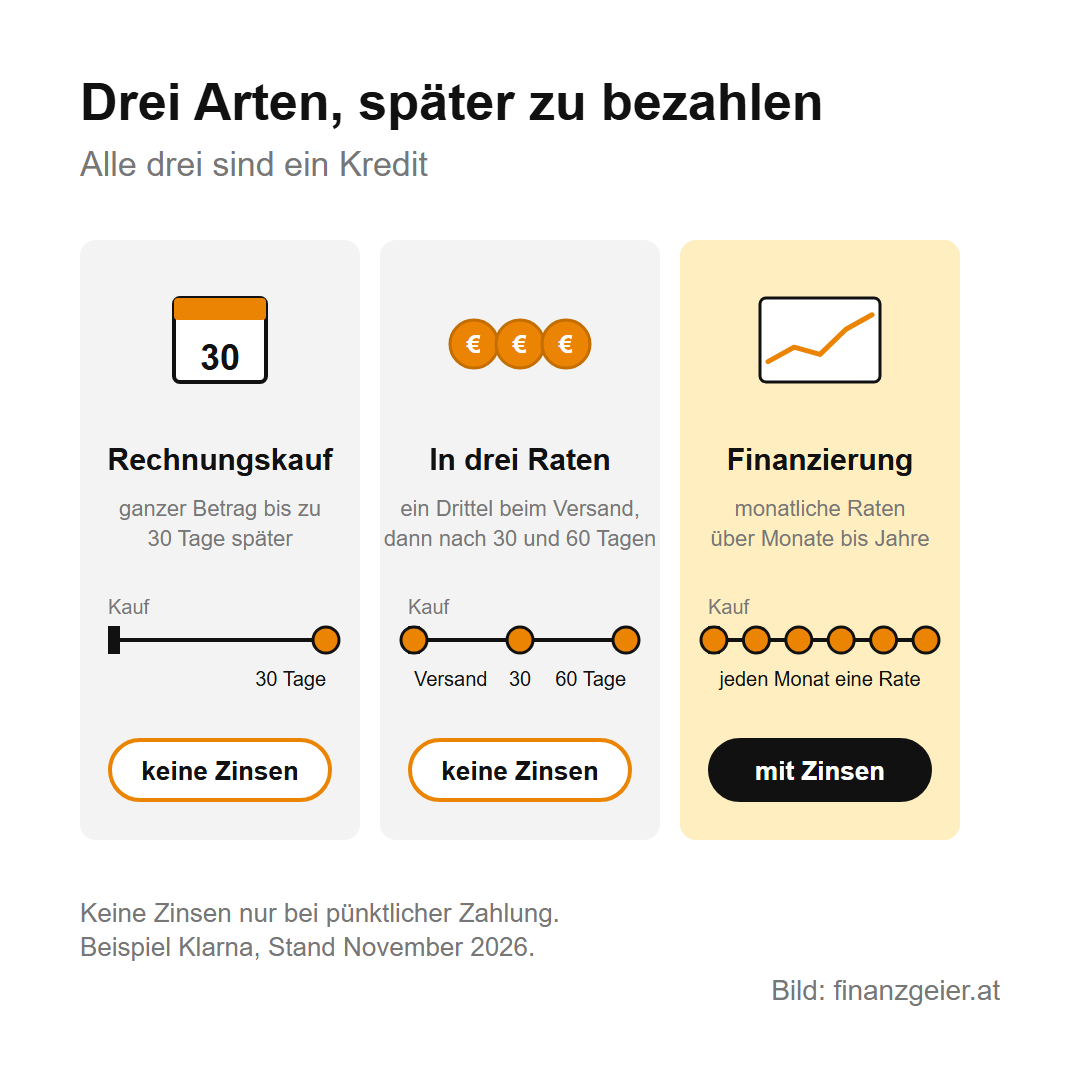
Ob mit oder ohne Zinsen: „Jetzt kaufen, später zahlen“ ist ein Kredit, denn du bekommst die Ware, bevor du sie bezahlt hast, und für alle, die ihre Finanzen nicht im Griff haben, ist er eine Falle. Das gilt nicht für jeden in gleichem Maß. Wer mit Klarna später bezahlen will, um eine Lieferung erst nach dem Auspacken zu bezahlen, und die Rechnung gleich begleicht, sobald die Ware passt, nutzt einen bequemen Rechnungskauf. Gefährlich wird es dort, wo mehrere offene Beträge nebeneinanderlaufen und der Überblick verloren geht.
Wer dahintersteht: Vertrag mit dem Shop, Schulden beim Zahlungsdienst
Klarna ist eine Bank mit Sitz in Stockholm, die Klarna Bank AB. Den Kaufvertrag schließt du weiterhin mit dem Onlineshop, er liefert die Ware und ist für Gewährleistung und Umtausch zuständig. Die Forderung aus dem Kauf tritt der Shop beim Rechnungskauf aber an Klarna ab, und bei den drei Raten und der Finanzierung gibt dir Klarna selbst den Kredit. In beiden Fällen schuldest du das Geld Klarna, nicht dem Shop. Überweist du den Betrag an den Shop, ist deine Schuld bei Klarna damit nicht bezahlt.
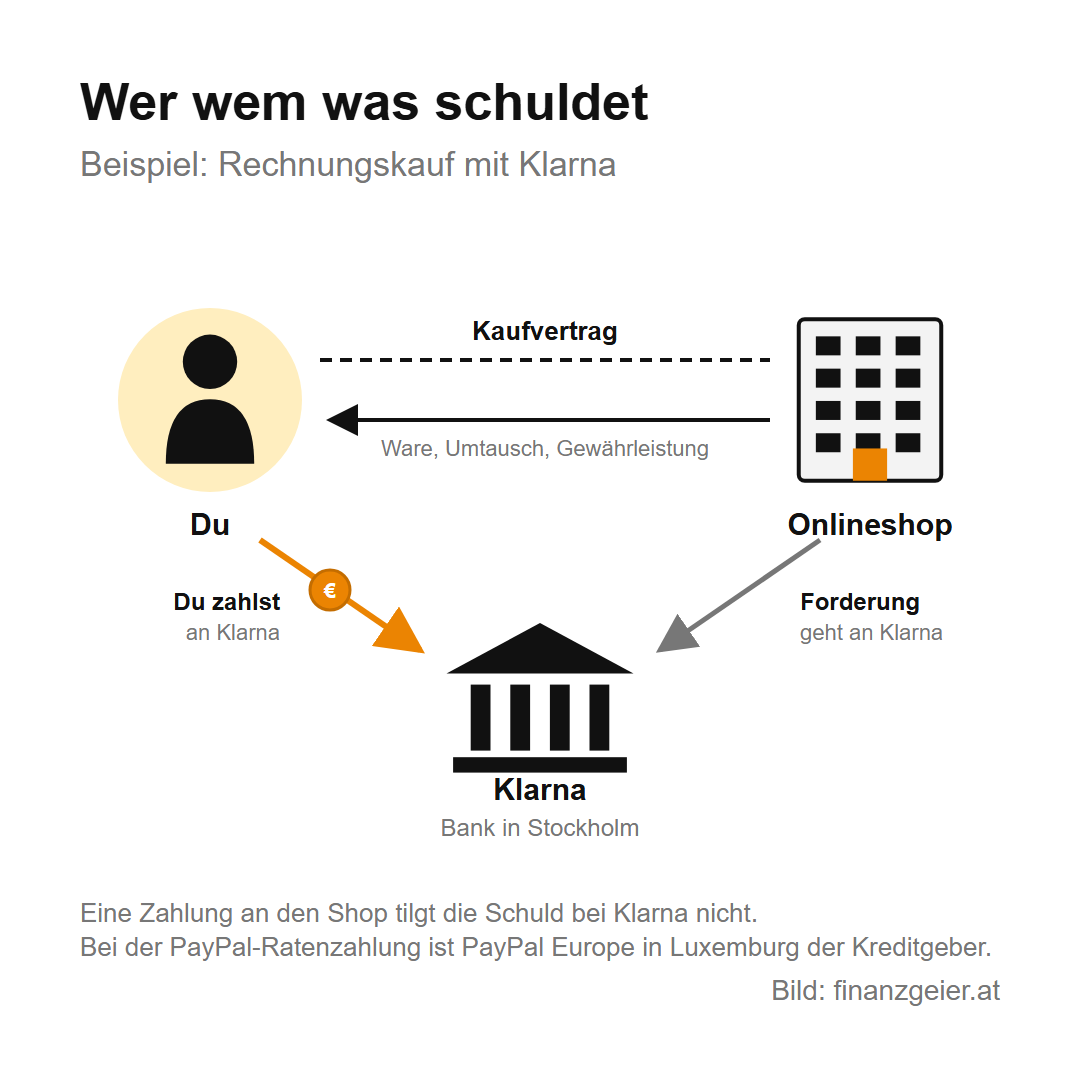
Bei PayPal ist es ähnlich: Kreditgeber für die Ratenzahlung ist PayPal Europe mit Sitz in Luxemburg. Weil du das Geld dem Zahlungsdienst schuldest, prüft er dich, bevor er die Zahlung freigibt. Wie Klarna mit Kunden umgehen darf, hat auch schon ein Gericht beschäftigt: Auf eine Klage der Arbeiterkammer hat das Handelsgericht Wien mehrere Klauseln für unzulässig erklärt, darunter wechselnde Zahlungstermine und die Vorgabe, Beschwerden nur über App oder Website einzubringen. Eine E-Mail an Klarna reicht.
Klarna Ratenzahlung: was die Finanzierung kostet
Die Klarna Ratenzahlung läuft über 6 bis 36 Monate, für Österreich nennt Klarna einen effektiven Jahreszins von 17,90 Prozent (Stand November 2026). Die Finanzierung ist ein Ratenkredit, jede Rate besteht aus Zinsen und Tilgung wie bei jedem anderen Kredit. Der effektive Jahreszins rechnet alle Kosten des Kredits ein und ist deshalb die Zahl, mit der sich Angebote vergleichen lassen, was hinter Sollzins und Effektivzins steckt, steht auf der Seite über die Kreditzinsen.
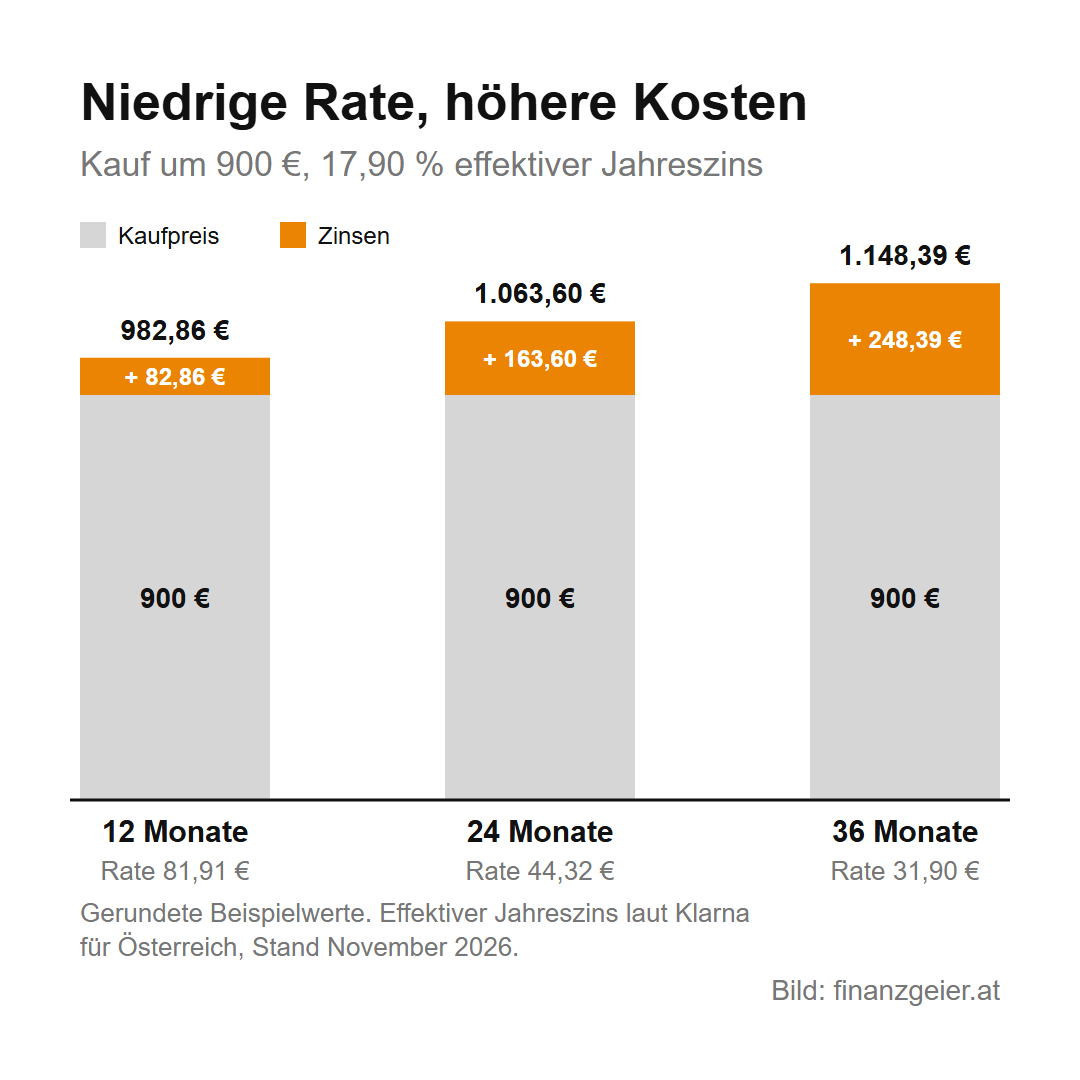
Das Rechenbeispiel mit gerundeten Beispielwerten: Der Laptop kostet 900 Euro. Über 12 Monate beträgt die Rate 81,91 Euro, an Zinsen fallen 82,86 Euro an. Über 24 Monate sinkt die Rate auf 44,32 Euro, die Zinsen steigen auf 163,60 Euro. Über 36 Monate sind es 31,90 Euro im Monat und 248,39 Euro Zinsen, der Laptop kostet dann gut 1.148 Euro. Eine niedrige Rate fühlt sich leichter an, aber sie macht den Kauf teurer, und was zählt, sind die Gesamtkosten über die ganze Laufzeit. Mit dem Kreditrechner lässt sich das für jeden Betrag nachrechnen.
Wer den Laptop nur in Raten bezahlen kann, kann ihn sich eigentlich nicht leisten. Wer die 44,32 Euro einfach jeden Monat zur Seite legt, hat die 900 Euro nach 21 Monaten beisammen, drei Monate früher, als die Finanzierung abbezahlt wäre, und zahlt keine 163,60 Euro Zinsen.
Bonitätsprüfung und Folgen für deine Bonität
Vor jeder Zahlung auf Rechnung oder in Raten prüft der Zahlungsdienst, ob du voraussichtlich zahlst. Beim Rechnungskauf und bei den drei Raten macht Klarna nach eigenen Angaben eine sanfte Prüfung, einen sogenannten Soft Check, der deine Kreditwürdigkeit nicht beeinflusst. Bei der Finanzierung fragt Klarna Daten bei Kreditauskunfteien ab, und lehnt Klarna deshalb ab, muss es dir das mitteilen. Auch die beiden Modelle von PayPal gibt es nur nach einer Prüfung der Kreditwürdigkeit.
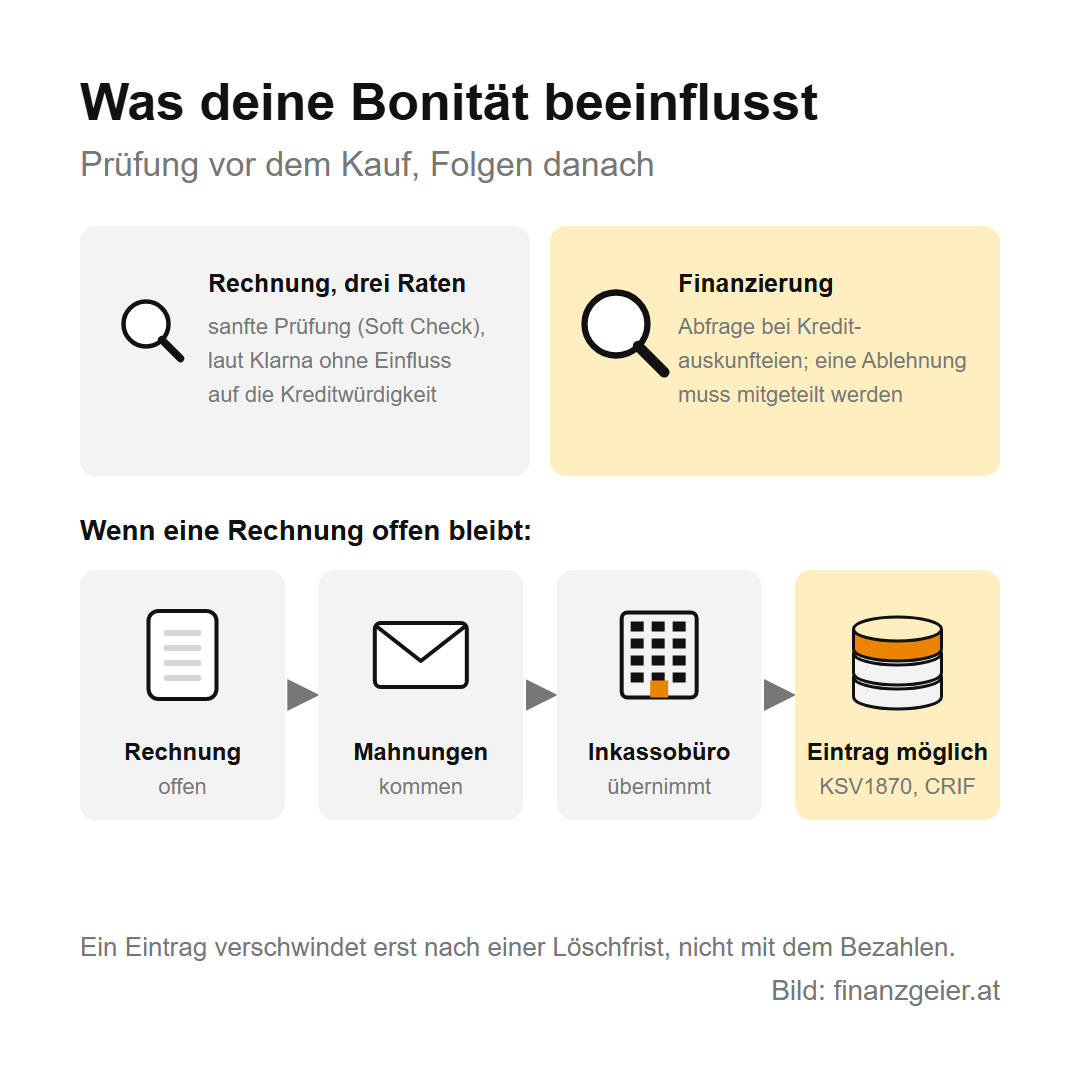
Stärker als jede Prüfung wirkt dein eigenes Zahlungsverhalten. Bleibt eine Rechnung trotz Mahnungen offen, geht sie an ein Inkassobüro, und ein Inkassofall kann in einer Bonitätsdatenbank wie dem KSV1870 oder bei CRIF landen. Ein solcher Eintrag verschwindet nicht mit dem Bezahlen, sondern erst nach einer Löschfrist, wie auf der Seite über Bonität und KSV beschrieben. Er kann dich danach beim Kredit, beim Handyvertrag oder bei der Wohnungssuche einholen. Jede offene Rechnung beim Zahlungsdienst gehört deshalb so behandelt, als hinge der nächste Kredit davon ab.
Zahlung vergessen: Mahnspesen, Inkasso und offene Raten
Bei Klarna kommt vor der Fälligkeit eine Erinnerung. Zahlst du trotzdem nicht rechtzeitig, kosten Mahnspesen beim Rechnungskauf und bei den drei Raten bis zu 2 Euro, wenn du den Verzug verschuldet hast, und eine geplatzte Abbuchung kostet bei den drei Raten bis zu 3,50 Euro. Beim Rechnungskauf kann Klarna die Forderung nach der dritten Mahnung an ein Inkassobüro übergeben, und dann kommen weitere Kosten dazu. Mahnspesen müssen nach dem Gesetz in einem angemessenen Verhältnis zur offenen Forderung stehen.
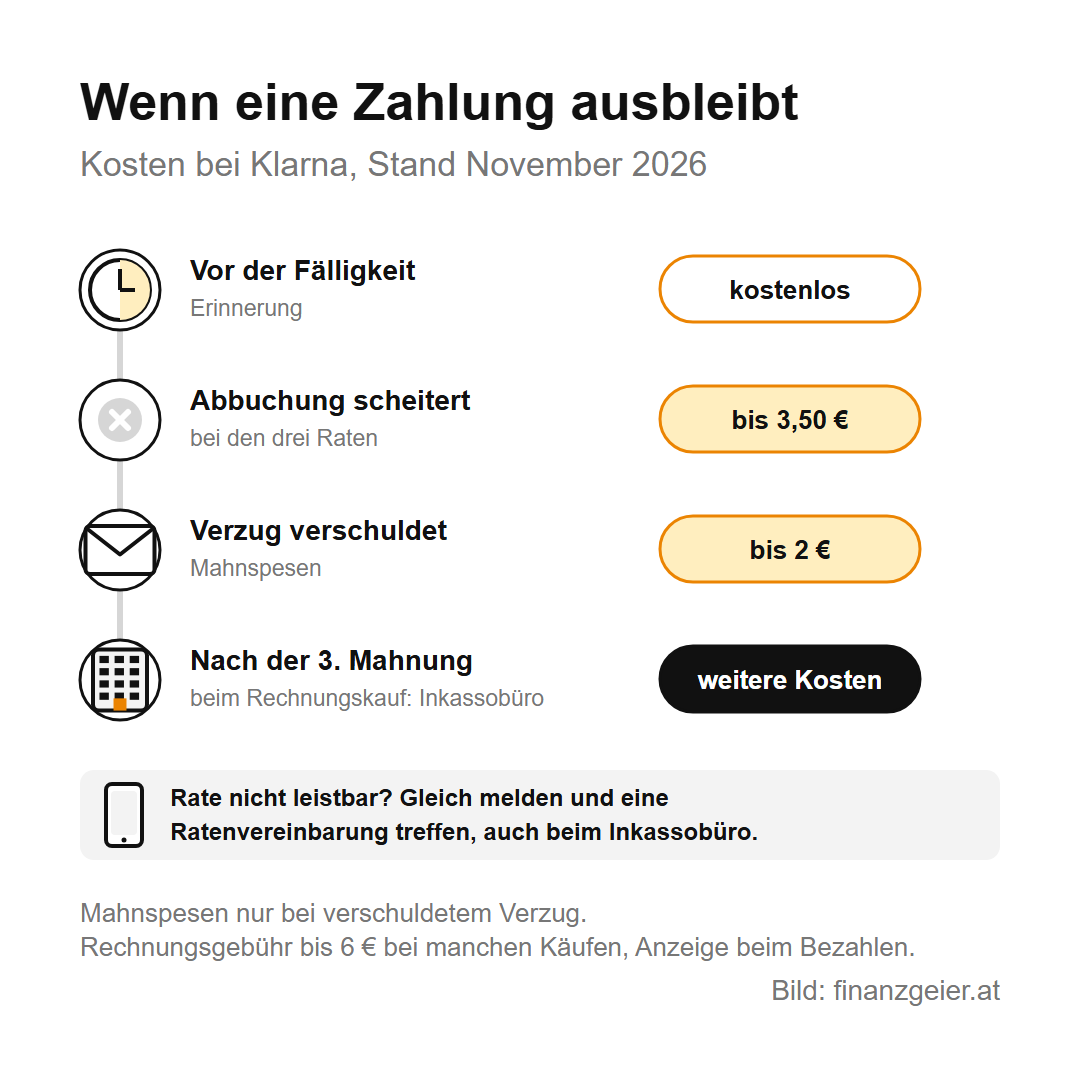
Die einzelnen Beträge wirken klein, aber sie summieren sich, wenn mehrere Käufe gleichzeitig offen sind. Gratis heißt beim Später-Bezahlen nur: gratis, solange du pünktlich zahlst, und ein Blick ins Kleingedruckte zeigt, dass beim Rechnungskauf je nach Kauf sogar eine Rechnungsgebühr von bis zu 6 Euro möglich ist, die beim Bezahlen angezeigt wird. Wer merkt, dass er eine Rate nicht zahlen kann, sollte sich gleich beim Zahlungsdienst melden. Ist die Forderung schon beim Inkassobüro, ist auch das der richtige Ansprechpartner für eine Ratenvereinbarung. Wer den Überblick über mehrere Zahlungen verloren hat, findet einen Weg hinaus auf der Seite Schulden abbauen.
Rücksendung und Widerruf: was mit offenen Raten passiert
Bei einem Onlinekauf bei einem Händler hast du 14 Tage ab Erhalt der Ware Zeit, ohne Angabe von Gründen vom Kauf zurückzutreten. Schickst du die Ware zurück, meldest du die Rücksendung bei Klarna in der App oder im Kundenkonto. Dann lässt sich die Zahlung anhalten, solange die Rücksendung läuft. Sobald der Shop die Rücksendung bestätigt, storniert Klarna die offenen Raten und erstattet bereits bezahlte Beträge, bei einer teilweisen Rücksendung sinkt der offene Betrag entsprechend. Ohne Bestätigung des Shops behält Klarna das bereits Bezahlte, deshalb gehört der Beleg für die Rücksendung aufgehoben, bis alles erledigt ist.
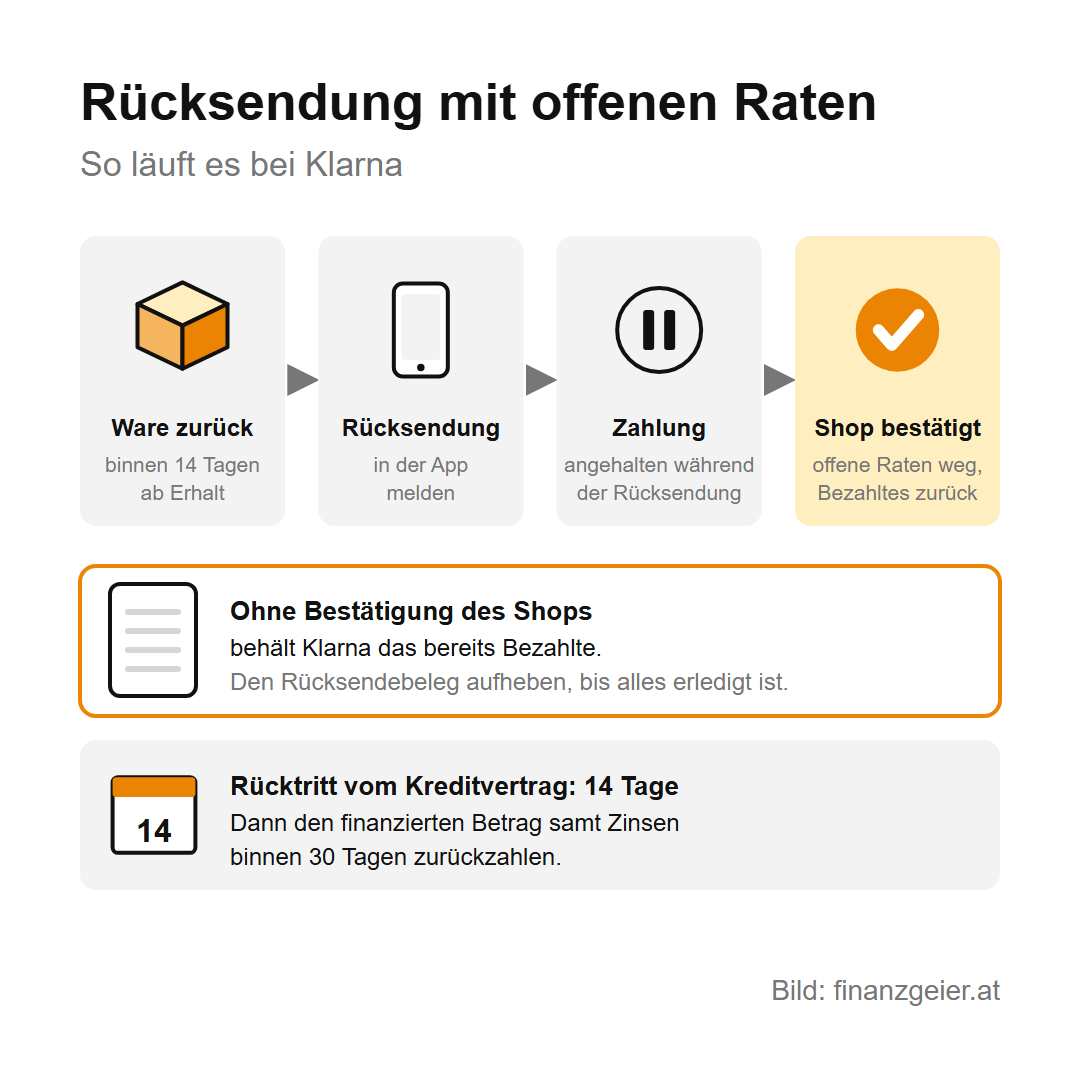
Beim Kredit gibt es ein eigenes Rücktrittsrecht: Vom Kreditvertrag kannst du binnen 14 Tagen ohne Angabe von Gründen zurücktreten, dann musst du den finanzierten Betrag samt den bis dahin angefallenen Zinsen binnen 30 Tagen zurückzahlen. Umgekehrt gilt: Ist die Finanzierung mit dem Kauf verbunden und trittst du vom Kauf zurück, fällt auch der Kreditvertrag weg.
PayPal Ratenzahlung und PayPal später bezahlen
Wer mit PayPal später bezahlen will, hat in Österreich bei teilnehmenden Shops zwei Möglichkeiten. Bei der Bezahlung nach 30 Tagen werden Käufe zwischen 1 und 2.000 Euro einen Monat nach dem Kauf automatisch abgebucht. Die Frist lässt sich einmal verlängern, das kostet eine Gebühr, die vor dem Abschluss angezeigt wird.
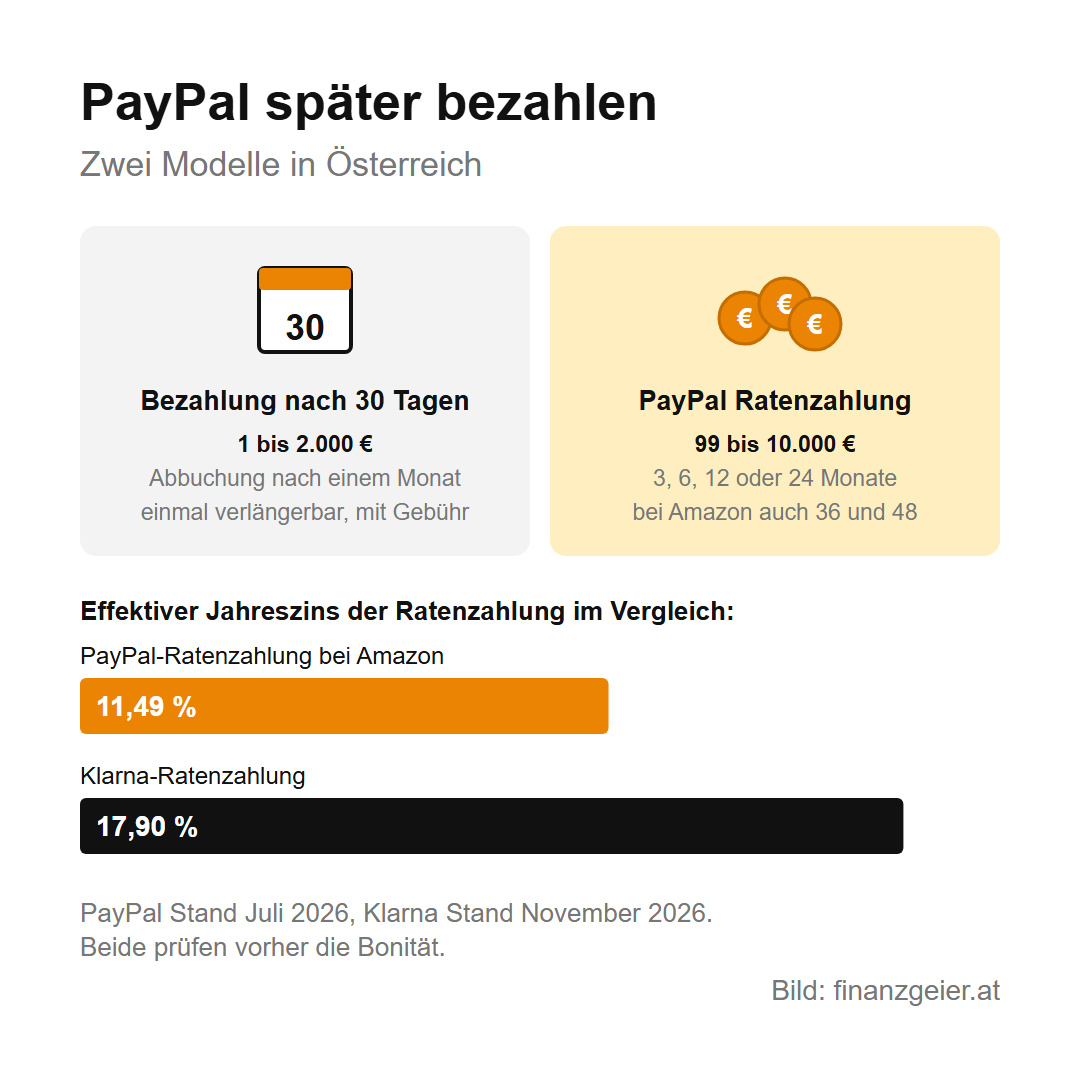
Die PayPal Ratenzahlung gibt es für Käufe zwischen 99 und 10.000 Euro über 3, 6, 12 oder 24 Monate, beim Onlinehändler Amazon zusätzlich über 36 und 48 Monate. Für die Ratenzahlung bei Amazon nennt PayPal einen effektiven Jahreszins von 11,49 Prozent (Stand Juli 2026), für ausgewählte Produkte gibt es auch Angebote mit 0 Prozent. Zinsen, Monatsrate und Gesamtkosten werden vor dem Kauf angezeigt, und die Raten lassen sich jederzeit ohne Zusatzkosten vorzeitig zurückzahlen.
Was sich mit dem neuen Verbraucherkreditgesetz ändert
Ab 20. November 2026 gilt in Österreich das Verbraucherkreditgesetz 2026, mit dem die EU-Verbraucherkreditrichtlinie 2023/2225 umgesetzt wird. Für Rechnungskauf und drei Raten galt das bisherige Gesetz nicht, denn ausgenommen waren Kredite unter 200 Euro, Kredite, die binnen drei Monaten mit nur geringen Kosten zurückzuzahlen sind, und erfasst waren nur Kredite, die etwas kosten. Diese Ausnahmen fallen weg. Zinsfreie Zahlungsaufschübe und Raten fallen ab diesem Tag unter das Verbraucherkreditgesetz, sobald ein Zahlungsdienst wie Klarna oder PayPal dazwischensteht. Ausgenommen bleibt im Wesentlichen nur die kurze, zins- und gebührenfreie Zahlungsfrist, die der Shop selbst gewährt.
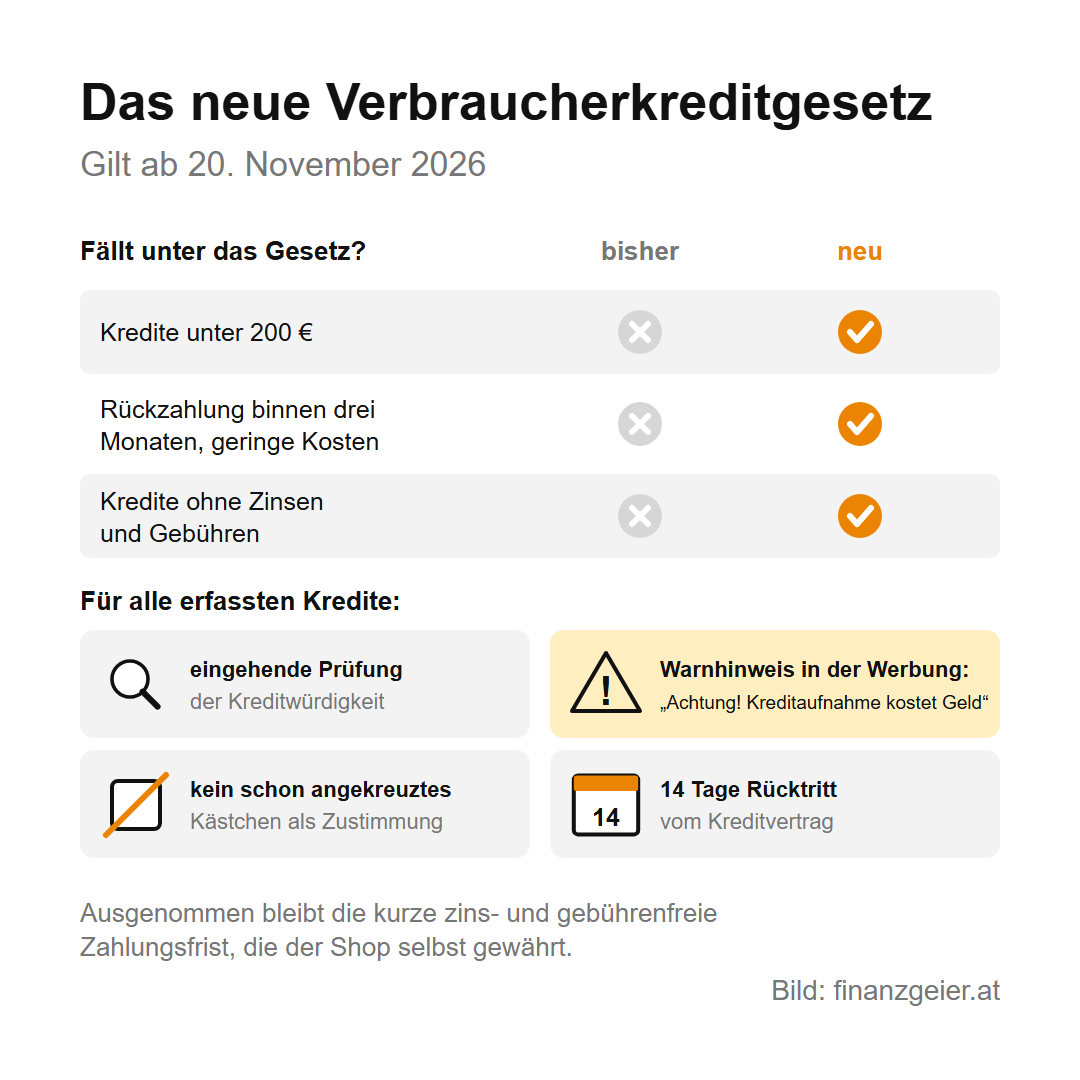
Für alle erfassten Kredite muss der Kreditgeber vorher deine Kreditwürdigkeit eingehend prüfen und darf den Kredit nur geben, wenn du ihn voraussichtlich zurückzahlen kannst. Werbung für Kredite muss den Hinweis „Achtung! Kreditaufnahme kostet Geld“ tragen, und eine Zustimmung über ein schon angekreuztes Kästchen zählt nicht. Verträge, die vor dem 20. November 2026 geschlossen wurden, laufen nach den alten Regeln weiter. Am Grundsatz ändert das neue Gesetz nichts: Wer später bezahlt, nimmt einen Kredit auf, und das Gesetz sagt es jetzt ausdrücklich. Wie viel vom Einkommen für Raten bleibt, zeigt der Haushaltsbudget-Rechner.
Der Rat zum Schluss: Nutze „später bezahlen“ höchstens als Rechnungskauf für Ware, die du ohnehin sofort bezahlen könntest, und zahle die Rechnung, sobald die Ware passt. Für alles, was du nur in Raten bezahlen kannst, spar zuerst an, und wenn es doch ein Kredit sein muss, vergleiche den effektiven Jahreszins und die Gesamtkosten, nicht die Monatsrate.
Quellen: RIS: Verbraucherkreditrechts-Änderungsgesetz 2026, BGBl. I Nr. 36/2026 (PDF); oesterreich.gv.at: Verbraucherkreditrechts-Änderungsgesetz; WKO: Verbraucherkredit, Zahlungsaufschub und Ratenzahlung und Rücktrittsrecht beim Warenkauf im Internet; Arbeiterkammer: AK-Erfolg: Klarna-Klauseln unzulässig; Vorarlberg Online: Mehr Flexibilität beim Shoppen: Das ändert sich jetzt bei PayPal (30.05.2026); vienna.at: PayPal-Ratenzahlung bei Amazon in Österreich (29.07.2026); dazu die Bedingungen von Klarna für Österreich. Stand: November 2026.
Weiterlesen: Die Finanzierung beim Onlinekauf ist ein Ratenkredit wie jeder andere, nur dass er mit einem Klick zustande kommt. Was ein Konsumkredit wirklich kostet, wie du Angebote vergleichst und warum er erst ganz am Ende aller Möglichkeiten stehen soll, steht auf der Seite über den Konsumkredit.
Hinweis: Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Beratung. Bedingungen, Zinsen und Gebühren der Zahlungsdienste können sich ändern; maßgeblich sind die Angaben beim Bezahlen und die Vertragsbedingungen. Bei Fragen helfen die Arbeiterkammer, der Verein für Konsumenteninformation und bei Zahlungsproblemen die staatlich anerkannten Schuldenberatungen.


