Ein paar Euro, die alle drei Monate vom Konto gehen: So sehen Kontogebühren auf dem Kontoauszug aus, und kaum jemand denkt weiter darüber nach. Rechnet man sie über zehn Jahre zusammen, mit allem, was dazugehört, kommt eine Zahl mit vier Stellen heraus. Dieser Beitrag rechnet ein normales Gehaltskonto in Österreich durch, zeigt, was deine Bank bei einer Erhöhung darf, und wie du deine eigene Zahl findest. Stand Oktober 2026.
Wer die Rechnung lieber hört als liest: Das Video geht denselben Weg in gut zwölf Minuten durch.
Inhalt
Was ein Girokonto auf dem Papier kostet
Viele haben ihr Konto als Jugend- oder Studentenkonto gratis eröffnet. Ist die Altersgrenze erreicht, läuft es als normales Konto weiter, zum normalen Preis, und angeschaut hat sich das danach kaum jemand.
Für die Rechnung nehmen wir ein Kontopaket bei einer Filialbank um 7,50 Euro im Monat. Das ist ein gerundeter Beispielwert und gehört zu keiner bestimmten Bank. Er liegt aber in der Mitte dessen, was Filialbanken derzeit für ihre Pakete verlangen: Die günstigen beginnen bei rund 4 Euro, die teuersten liegen bei knapp 12 Euro im Monat. Im Paket sind Bankomatkarte, Überweisungen und Online-Banking enthalten. 7,50 Euro im Monat sind 90 Euro im Jahr und 900 Euro in zehn Jahren. Das klingt überschaubar, stimmt aber so gut wie sicher nicht, denn kaum ein Kontopaket kostet in zehn Jahren noch dasselbe wie heute.
Warum die 900 Euro nicht halten
Banken erhöhen ihre Preise regelmäßig, und die Arbeiterkammer zählt nach. Für ihren Bankenmonitor vergleicht sie jedes Jahr die Preisaushänge der Banken in Wien:
| Zeitraum | Banken mit Erhöhung | Erhöhung im Schnitt |
|---|---|---|
| Jänner 2022 bis Jänner 2023 | 6 von 11 | 10,6 % |
| Jänner 2023 bis Jänner 2024 | 10 von 11 | einzelne Banken bis 28 % |
| Jänner 2025 bis Jänner 2026 | 5 von 11 | rund 3 % |
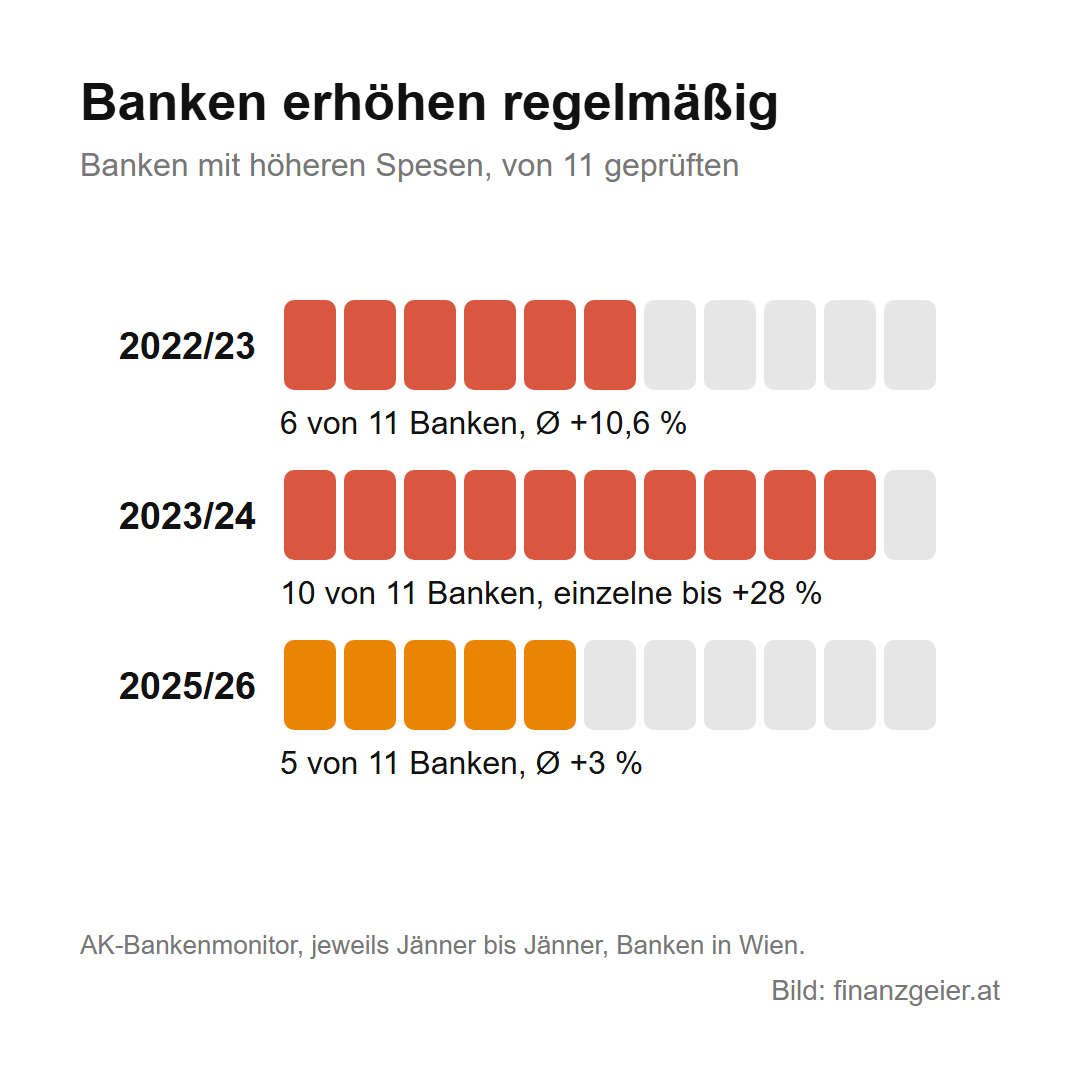
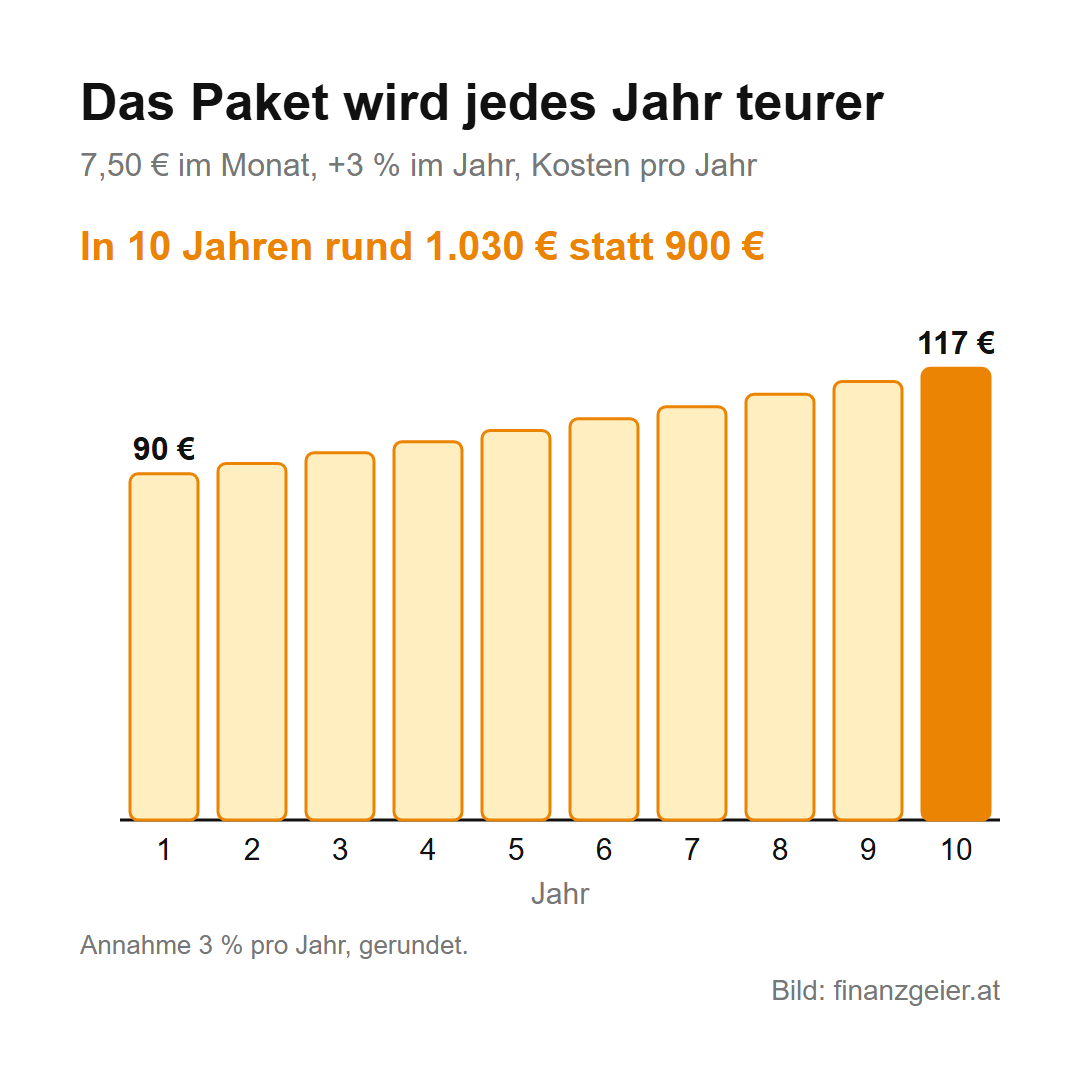
Für die Rechnung nehmen wir 3 Prozent im Jahr an. Das entspricht ungefähr der Inflation der letzten beiden Jahre und dem, was die Arbeiterkammer zuletzt gemessen hat. Mit diesen 3 Prozent kostet das Paket im zehnten Jahr nicht mehr 7,50 Euro, sondern rund 9,80 Euro im Monat, und aus den 900 Euro werden über zehn Jahre rund 1.030 Euro.
Was die Bank bei einer Erhöhung darf
Einfach so die Preise hinaufsetzen darf eine Bank nicht. Die Kontogebühren automatisch an die Inflation koppeln ist unzulässig, das hat der Oberste Gerichtshof mehrfach entschieden. Eine Erhöhung ist eine Änderung des Vertrags, und dafür braucht die Bank deine Zustimmung.
Der Haken: Diese Zustimmung kann sie bekommen, ohne dass du je etwas unterschreibst. Die Bank muss dir die Änderung mindestens zwei Monate vorher mitteilen, per Brief, per E-Mail oder in das Postfach im Online-Banking. Steht in deinem Vertrag, dass Schweigen als Zustimmung gilt, dann gilt die Erhöhung, sobald die zwei Monate vorbei sind und du nichts getan hast. Bis dahin hast du das Recht, zu widersprechen oder das Konto kostenlos und ohne Frist zu kündigen.
Wie das in der Praxis aussieht, hat eine österreichische Bank heuer im Frühjahr gezeigt: Sie hat ihre Kontogebühren ab 1. Mai 2026 um 6,42 Prozent erhöht und das mit der Inflation der Jahre 2024 und 2025 begründet. Wer bis Ende April widersprochen hat, konnte in ein billigeres Paket wechseln oder das Konto kündigen. Wer die Nachricht im Postfach übersehen hat, zahlt seither mehr.
Dazu eine klare Meinung: Eine Nachricht der Bank, in der von geänderten Entgelten die Rede ist, gehört gelesen und nicht weggeklickt. Wer nicht reagiert, hat der Erhöhung zugestimmt.
Was nicht im Paketpreis steht
Mit den 1.030 Euro ist erst das Paket bezahlt. Drei Posten kommen dazu, die im Paketpreis gar nicht vorkommen.
Die Kreditkarte: Bei vielen Filialbanken ist sie nicht im Paket enthalten, sondern kostet extra. Für eine einfache Karte sind rund 30 Euro im Jahr ein realistischer Wert. Auch dieser Preis steigt mit, über zehn Jahre kommen so rund 340 Euro zusammen. Was eine Kreditkarte kann und wo sie teuer wird, steht auf der Seite Kreditkarte.
Das Minus: Viele Gehaltskonten haben einen Überziehungsrahmen, und viele nutzen ihn, wenn das Gehalt am Monatsende knapp wird. Bist du einmal im Jahr zwei Monate lang mit 1.000 Euro im Minus, kostet das bei 12 Prozent Überziehungszinsen 20 Euro im Jahr, in zehn Jahren 200 Euro. 12 Prozent sind dabei kein übertriebener Wert, die Arbeiterkammer hat bei einer Erhebung Überziehungszinsen von mehr als 13 Prozent gefunden. Die ehrliche Einschätzung dazu: Ein Überziehungsrahmen ist kein Polster, sondern ein teurer Kredit. Das Polster ist der Notgroschen, drei bis sechs Monatsgehälter netto auf einem eigenen Sparkonto, und wer ihn hat, braucht das Minus nicht.
Die Kleinigkeiten: Kontoauszüge per Post, Überweisungen am Schalter, fremde Bankomaten mit eigener Gebühr und vor allem Zahlungen in fremder Währung, für die je nach Konto knapp ein bis gut zwei Prozent Aufschlag anfallen. Für alle Kleinigkeiten zusammen rechnen wir vorsichtig 10 Euro im Jahr, also 100 Euro in zehn Jahren.
Die Rechnung über zehn Jahre
| Posten | im ersten Jahr | in 10 Jahren |
|---|---|---|
| Kontopaket (7,50 € im Monat, +3 % im Jahr) | 90 € | rund 1.030 € |
| Kreditkarte (30 € im Jahr, +3 % im Jahr) | 30 € | rund 340 € |
| Minus (1.000 € für 2 Monate, 12 %) | 20 € | 200 € |
| Kleinigkeiten | 10 € | 100 € |
| Zusammen | 150 € | rund 1.680 € |
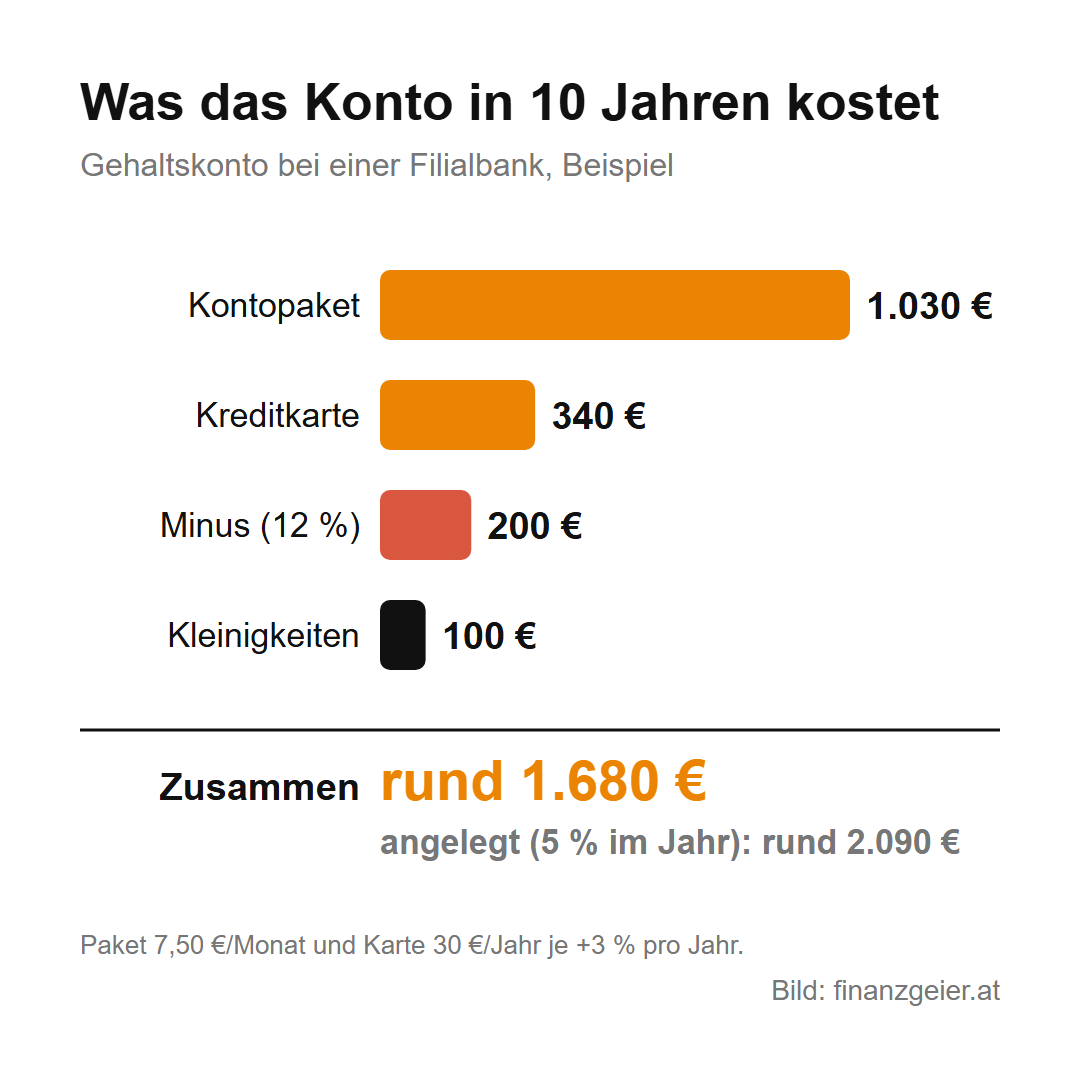
Rund 1.680 Euro für ein Konto, auf dem das Gehalt eingeht, von dem die Miete abgebucht wird und zu dem es eine Karte gibt. Hättest du diese Beträge nicht der Bank gegeben, sondern jedes Jahr angelegt, zum Beispiel in einem ETF-Sparplan, hättest du nach zehn Jahren bei angenommenen 5 Prozent Ertrag im Jahr rund 2.090 Euro. Wie viel es mit deinen eigenen Zahlen wäre, zeigt der Zinseszinsrechner.
Geht es billiger?
Es geht billiger, und zwar deutlich. Online-Banken haben keine Filialen und kein Personal am Schalter, deshalb gibt es bei ihnen Konten ganz ohne Kontoführungsgebühr. Auch die großen Filialbanken haben inzwischen reine Online-Konten um rund 3 Euro im Monat.
Gratis gibt es aber selten ohne Bedingung. Manche Konten sind nur kostenlos, wenn jeden Monat ein Gehalt ab einer bestimmten Höhe eingeht, je nach Bank ab 400 bis 1.500 Euro. Fällt das Gehalt weg, etwa in der Karenz oder bei Arbeitslosigkeit, kostet das Konto plötzlich doch etwas. Viele Online-Banken haben außerdem ihren Sitz in einem anderen Land der EU. Dein Guthaben ist dort genauso bis 100.000 Euro gesichert, aber über die Einlagensicherung dieses Landes, und Zinsen musst du selbst in der Steuererklärung angeben, weil die ausländische Bank keine Kapitalertragsteuer abzieht.
Persönliche Beratung ist eine Leistung, und Leistungen kosten Geld. Wer lieber jemandem gegenübersitzt, muss sich bewusst sein, dass das nicht gratis ist, und wenn das bewusst so entschieden wird, ist das in Ordnung. Wer die Filiale aber seit Jahren nicht mehr betreten hat, zahlt jedes Monat für etwas, das er gar nicht nutzt.
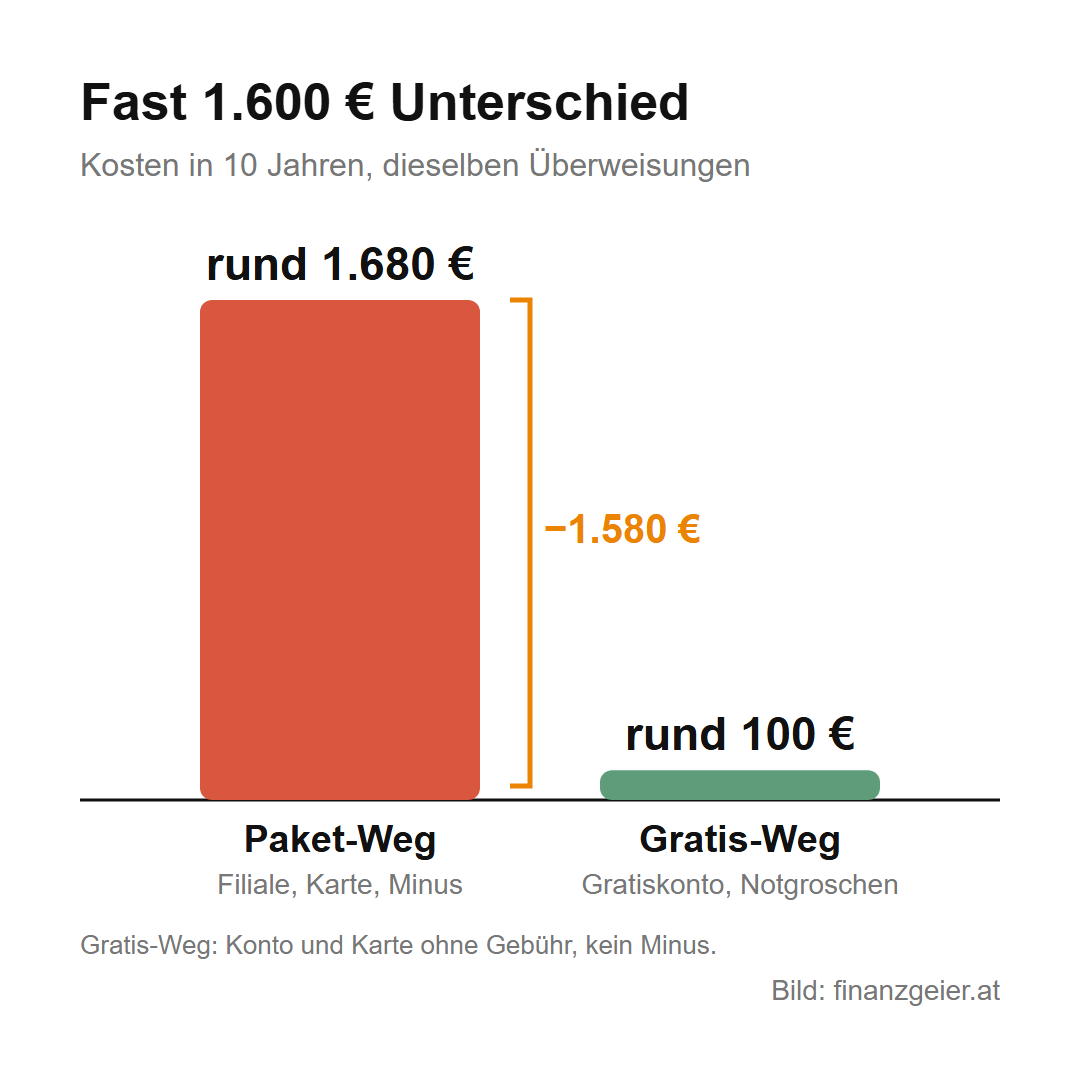
Mit einem Konto ohne Kontoführungsgebühr, einer Kreditkarte ohne Jahresgebühr und einem Notgroschen statt dem Minus bleiben von den 1.680 Euro nur die Kleinigkeiten übrig, rund 100 Euro. Der Unterschied liegt bei fast 1.600 Euro, für genau dieselben Überweisungen.
So findest du deine eigene Zahl
Jede Lage ist anders. Wer ein günstigeres Paket hat, zahlt weniger, und wer zwei Karten, Auszüge per Post oder ein Dauerminus hat, zahlt deutlich mehr. Deshalb zählt am Ende deine eigene Zahl, und die findest du in vier Schritten:
- Entgeltaufstellung holen. Jede Bank muss dir einmal im Jahr kostenlos auflisten, was du für dein Konto tatsächlich bezahlt hast, meistens liegt sie im Postfach des Online-Bankings. Nimm die Summe mal zehn, dann weißt du, wo du stehst.
- Vergleichen. Der Bankenrechner der Arbeiterkammer ist die offizielle Vergleichsseite für Konten in Österreich. Du gibst ein, wie du dein Konto nutzt, und bekommst die Jahreskosten der Banken nebeneinander.
- Zuerst die eigene Bank fragen. Oft gibt es dort ein günstigeres Kontomodell, nur bietet es dir niemand von sich aus an.
- Wechseln, aber einfach. Die neue Bank übernimmt den Wechsel kostenlos, holt sich Daueraufträge und Lastschriften vom alten Konto und informiert auf Wunsch auch deinen Arbeitgeber. Das alte Konto kündigst du erst, wenn auf dem neuen alles läuft, die Kündigungsfrist darf höchstens einen Monat betragen.
Auch dazu eine klare Meinung: Treue zur eigenen Hausbank zahlt sich nicht immer aus. Die Hausbank ist ein Dienstleister wie jeder andere, und ob dein Konto noch zu dir passt, prüft sie nicht für dich.
Der Rat zum Schluss: Schau dir die Entgeltaufstellung einmal im Jahr an, so selbstverständlich wie den Lohnzettel, und lies jede Nachricht der Bank, in der von Entgelten die Rede ist. Das kostet dich eine halbe Stunde im Jahr und kann dir in zehn Jahren weit über 1.000 Euro sparen.
Quellen: Arbeiterkammer Wien – Bankenmonitor 2026, Arbeiterkammer – Bankenmonitor 2024, vienna.at – AK-Bankenmonitor 2023, Arbeiterkammer – Erhöhung von Kontogebühren, OGH 2 Ob 131/12x zu Indexklauseln, AK-Bankenrechner, Preisblätter und Preisvergleiche der Banken (Abfrage Oktober 2026). Stand: Oktober 2026.
Weiterlesen: Welche Konten es gibt, worauf du beim Vergleich achten musst und wie die Eröffnung Schritt für Schritt abläuft, steht auf der Seite Girokonto: vergleichen, auswählen, eröffnen.
Hinweis: Dieser Beitrag gibt die persönliche Meinung des Autors wieder. Er ist keine Anlage-, Rechts- oder Steuerberatung und keine Empfehlung oder Aufforderung, ein bestimmtes Konto oder eine bestimmte Bank zu wählen, ein Konto zu eröffnen, zu kündigen oder zu wechseln, einen Vertrag abzuschließen oder eine andere Handlung zu setzen. Prüfe deine eigene Lage und hole dir im Zweifel fachlichen Rat.