
Zuletzt aktualisiert: 13.10.2026
Wer in Österreich 450.000 Euro erbt, zahlt darauf keinen Cent Erbschaftssteuer, denn die gibt es seit 2008 nicht mehr. Kostenlos ist ein Erbe trotzdem nicht: Für eine geerbte Wohnung fallen Grunderwerbsteuer und Grundbuchgebühr an, das Verlassenschaftsverfahren kostet Gerichts- und Notargebühren, und größere Geldgeschenke muss man dem Finanzamt melden. Diese Seite erklärt, wer erbt, was ein Testament und der Pflichtteil bedeuten, was mit einem Wertpapierdepot passiert und welche Kosten und Pflichten beim Erben und Schenken auf dich zukommen. Ein Beispiel mit einer Wohnung, einem Depot und einem Sparbuch zieht sich durch alle Kapitel.
Weil es um rechtliche und steuerliche Fragen geht, gleich vorweg: Diese Seite gibt nur einen groben Überblick. Für deinen eigenen Fall hol dir fachliche Hilfe, zum Beispiel bei einem Notar, bei der Arbeiterkammer, beim Finanzamt oder bei einer Steuerberatung.
Inhalt
Keine Erbschaftssteuer, aber Kosten und Pflichten
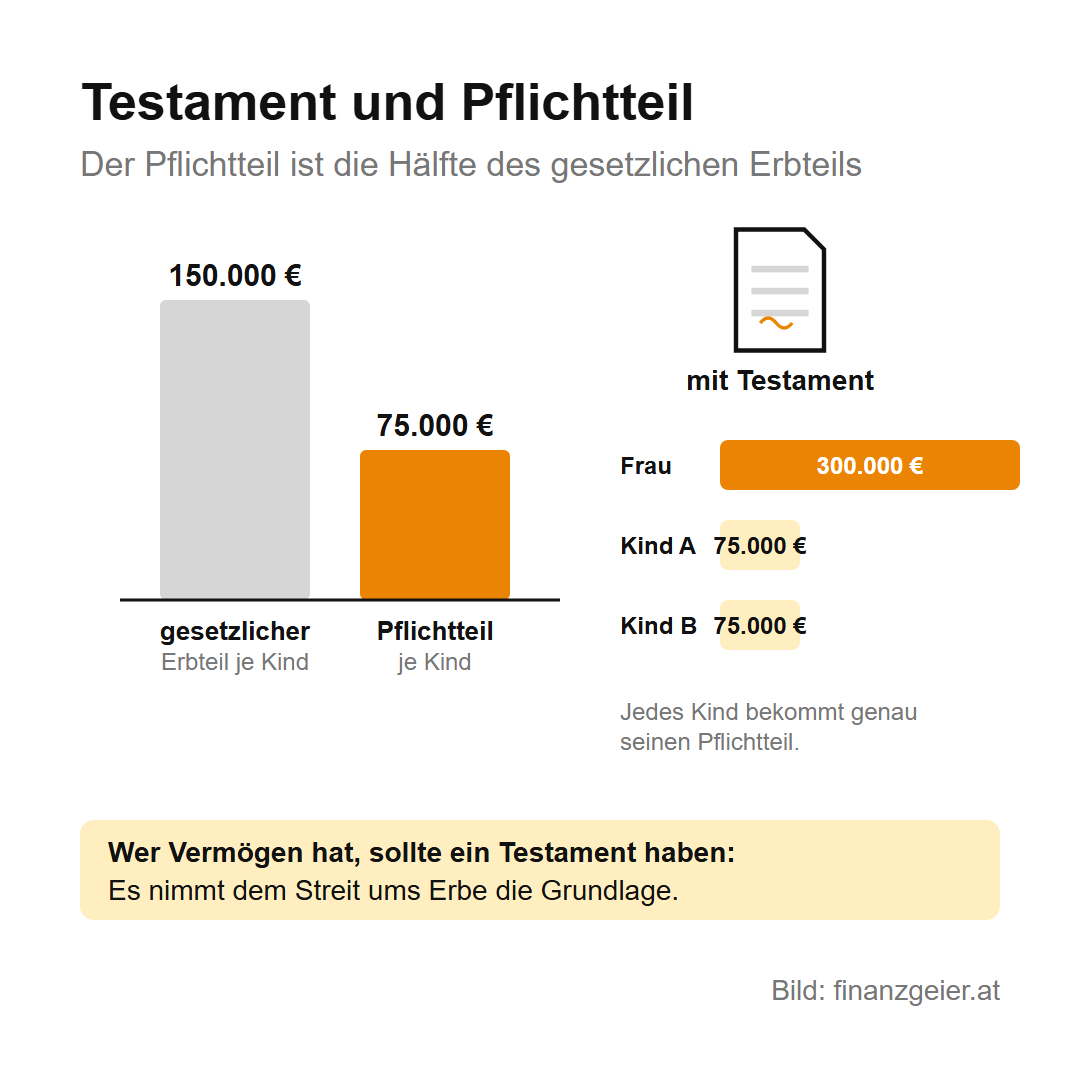
Seit 1. August 2008 gibt es in Österreich weder eine Erbschafts- noch eine Schenkungssteuer. Wer Geld, Wertpapiere, ein Auto oder Schmuck erbt oder geschenkt bekommt, zahlt dafür keine Steuer. Bei Immobilien ist das anders. Wer ein Haus, eine Wohnung oder ein Grundstück erbt oder geschenkt bekommt, zahlt Grunderwerbsteuer und eine Gebühr für die Eintragung ins Grundbuch.
Dazu kommen Pflichten. Größere Schenkungen zu Lebzeiten müssen dem Finanzamt gemeldet werden, auch wenn keine Steuer anfällt. Ein Erbe wird in Österreich nicht einfach übergeben, sondern in einem Verfahren beim Gericht abgewickelt, und auch das kostet Gebühren.
Im Beispiel stirbt ein Vater und hinterlässt seine Frau und zwei erwachsene Kinder. Zum Nachlass gehören eine Eigentumswohnung im Wert von 300.000 Euro, ein Wertpapierdepot mit 90.000 Euro und ein Sparbuch mit 60.000 Euro, zusammen 450.000 Euro.
Wer erbt, wenn es kein Testament gibt
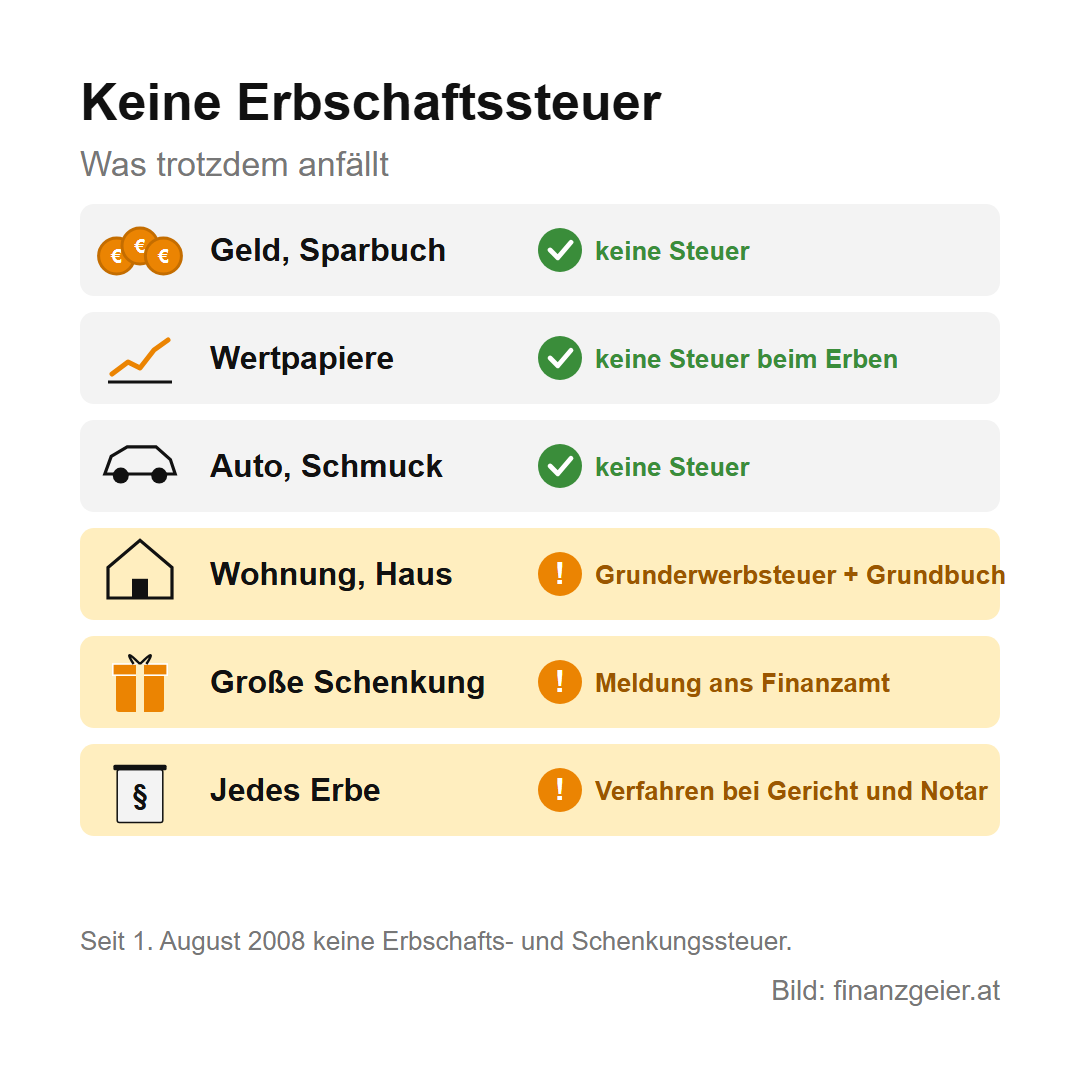
Gibt es kein Testament, gilt die gesetzliche Erbfolge. Sie verteilt das Erbe nach der Nähe der Verwandtschaft. Zuerst erben die Kinder, und wo ein Kind schon gestorben ist, treten dessen Kinder an seine Stelle. Der Ehepartner oder eingetragene Partner bekommt neben den Kindern ein Drittel. Gibt es keine Kinder, bekommt er neben den Eltern des Verstorbenen zwei Drittel, und gibt es auch keine Eltern mehr, erbt er alles.
Im Beispiel bekommt die Frau ein Drittel, also 150.000 Euro, und die beiden Kinder teilen sich die übrigen zwei Drittel, je 150.000 Euro. Wem welcher Teil gehört, sagt die gesetzliche Erbfolge nicht. Alle drei erben gemeinsam die Wohnung, das Depot und das Sparbuch und müssen sich einigen, wer was bekommt.
Lebensgefährten ohne Trauschein erben nach dem Gesetz nur in Ausnahmefällen, wenn es keine anderen Erben gibt. Wer seinen Lebensgefährten absichern will, braucht ein Testament.
Testament und Pflichtteil
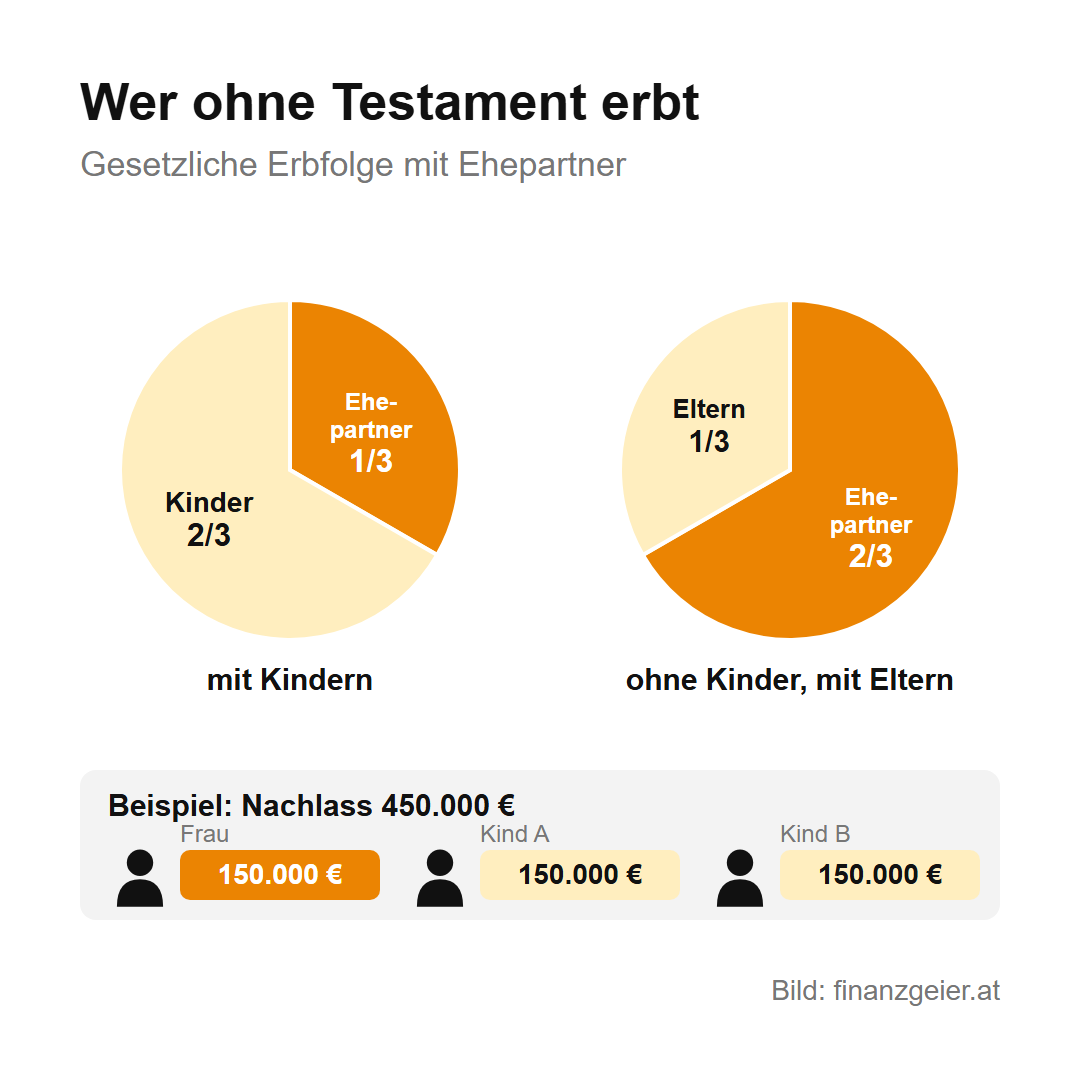
Mit einem Testament bestimmst du selbst, wer was bekommt. Ganz frei bist du dabei nicht, denn Kinder und Ehepartner haben Anspruch auf den Pflichtteil. Er beträgt die Hälfte dessen, was sie nach der gesetzlichen Erbfolge bekommen hätten, und wird in Geld bezahlt. Eltern haben seit 2017 keinen Anspruch mehr auf einen Pflichtteil.
Im Beispiel hätte jedes Kind nach dem Gesetz 150.000 Euro bekommen, der Pflichtteil beträgt also je 75.000 Euro. Mit einem Testament kann der Vater bestimmen, dass seine Frau die Wohnung bekommt, damit sie dort weiter wohnen kann, und die beiden Kinder Depot und Sparbuch je zur Hälfte. Jedes Kind erhält dann genau 75.000 Euro, also seinen Pflichtteil, und die Frau 300.000 Euro.
Dazu eine klare Meinung: Wer Vermögen hat, sollte ein Testament haben. Dann gibt es etwas aufzuteilen, und es ist altbekannt, dass Menschen immer wieder um ein Erbe streiten. Ein Testament nimmt diesem Streit die Grundlage. Ist dagegen wenig Vermögen da, muss auch kaum etwas aufgeteilt werden, und dafür reicht die gesetzliche Erbfolge. Ein Testament muss bestimmte Formvorschriften erfüllen, etwa eigenhändig geschrieben und unterschrieben sein oder vor Zeugen errichtet werden. Damit es gefunden wird, kann man es beim Notar hinterlegen und im Testamentsregister eintragen lassen.
Das Verlassenschaftsverfahren: Ablauf, Kosten, Schulden
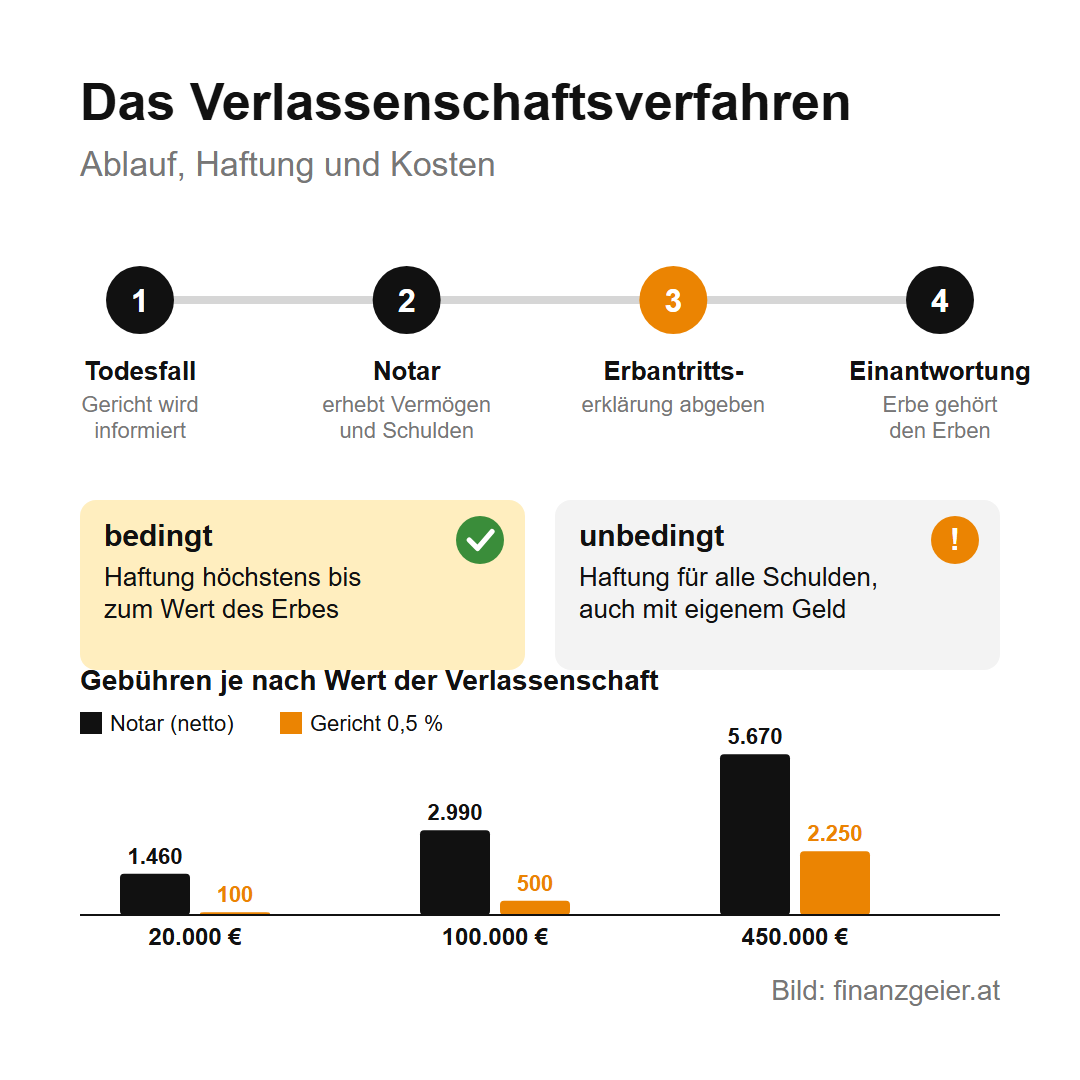
Nach einem Todesfall erfährt das Bezirksgericht vom Standesamt davon und beauftragt einen Notar als Gerichtskommissär. Er erhebt, was der Verstorbene hatte und schuldete, und klärt, wer erbt. Am Ende spricht das Gericht mit der Einantwortung das Erbe den Erben zu. Erst dann dürfen sie über Konten, Depot und Wohnung verfügen.
Erben übernehmen nicht nur das Vermögen, sondern auch die Schulden. Deshalb ist die Erbantrittserklärung wichtig. Mit einer unbedingten Erklärung haftest du für alle Schulden des Verstorbenen, notfalls mit deinem eigenen Geld. Mit einer bedingten Erklärung haftest du nur bis zum Wert dessen, was du erbst. Dafür wird ein Inventar errichtet, was das Verfahren etwas teurer und länger macht. Wer nicht sicher ist, ob Schulden da sind, sollte die bedingte Erklärung abgeben. Ein Erbe kann man auch ganz ausschlagen.
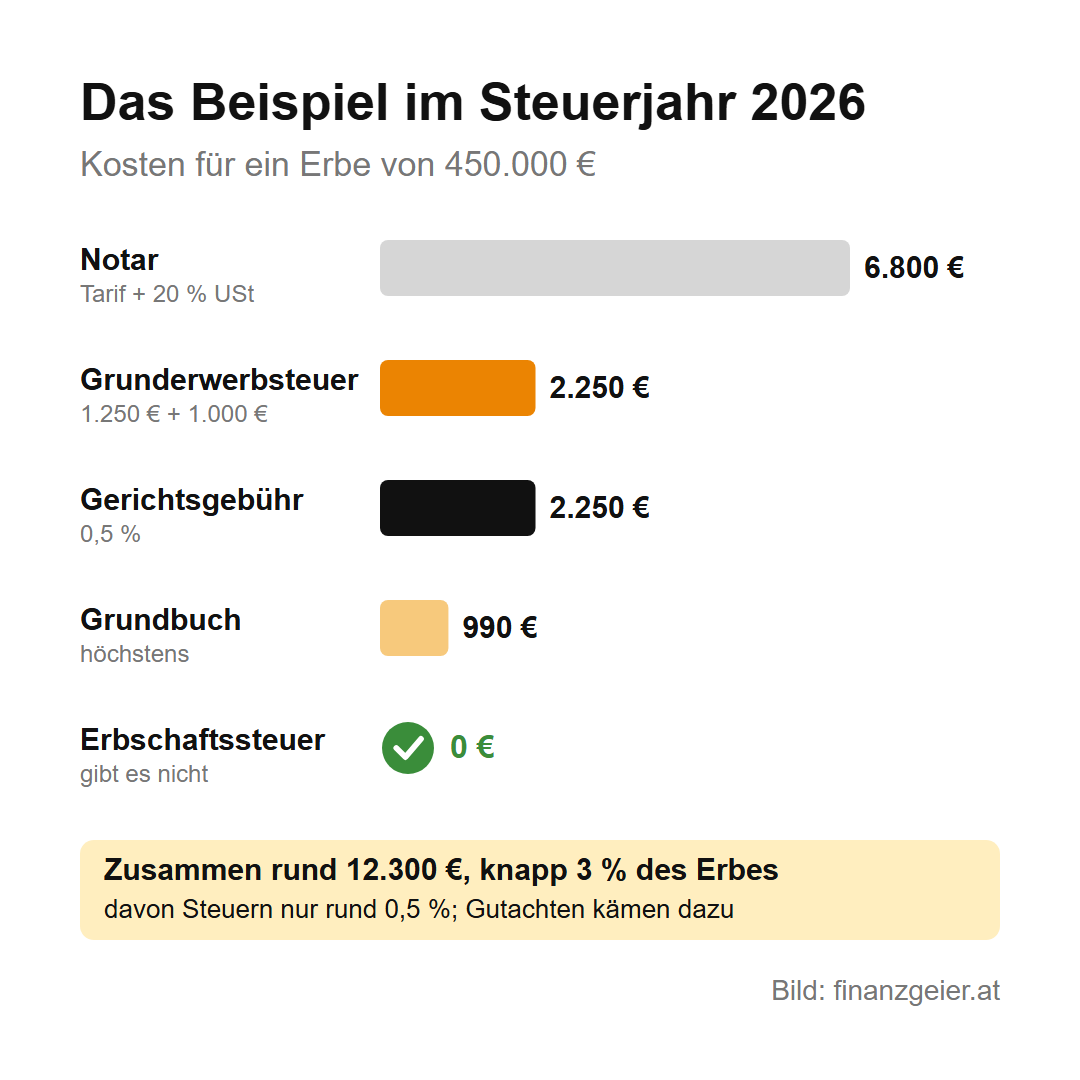
Das Verfahren kostet zwei Arten von Gebühren. Die Gerichtsgebühr beträgt 0,5 Prozent des Vermögens, mindestens 100 Euro, im Beispiel also 2.250 Euro. Der Notar verrechnet nach einem gesetzlichen Tarif, der mit dem Wert der Verlassenschaft steigt, aber langsamer als der Wert: Bei 20.000 Euro sind es rund 1.460 Euro, bei 100.000 Euro rund 3.000 Euro und bei 450.000 Euro rund 5.670 Euro, jeweils zuzüglich 20 Prozent Umsatzsteuer. Wie teuer es am Ende wird, hängt aber auch vom Umfang ab. Gehören eine Firma, ein Anteil an einer GmbH, Immobilien oder Depots im Ausland zum Nachlass, müssen sie oft erst bewertet werden. Dafür braucht es manchmal Sachverständige, deren Gutachten extra kosten, und bei besonders aufwendigen Verfahren kann ein Zuschlag dazukommen. Wer nur Geld auf Konto und Sparbuch erbt, kommt dagegen meist mit der Grundgebühr aus. Frag den Notar zu Beginn nach einer Kostenschätzung. Bei sehr kleinen Verlassenschaften ohne Immobilien ist ein vereinfachtes Verfahren möglich, das kaum etwas kostet.
Ein Wertpapierdepot erben oder verschenken
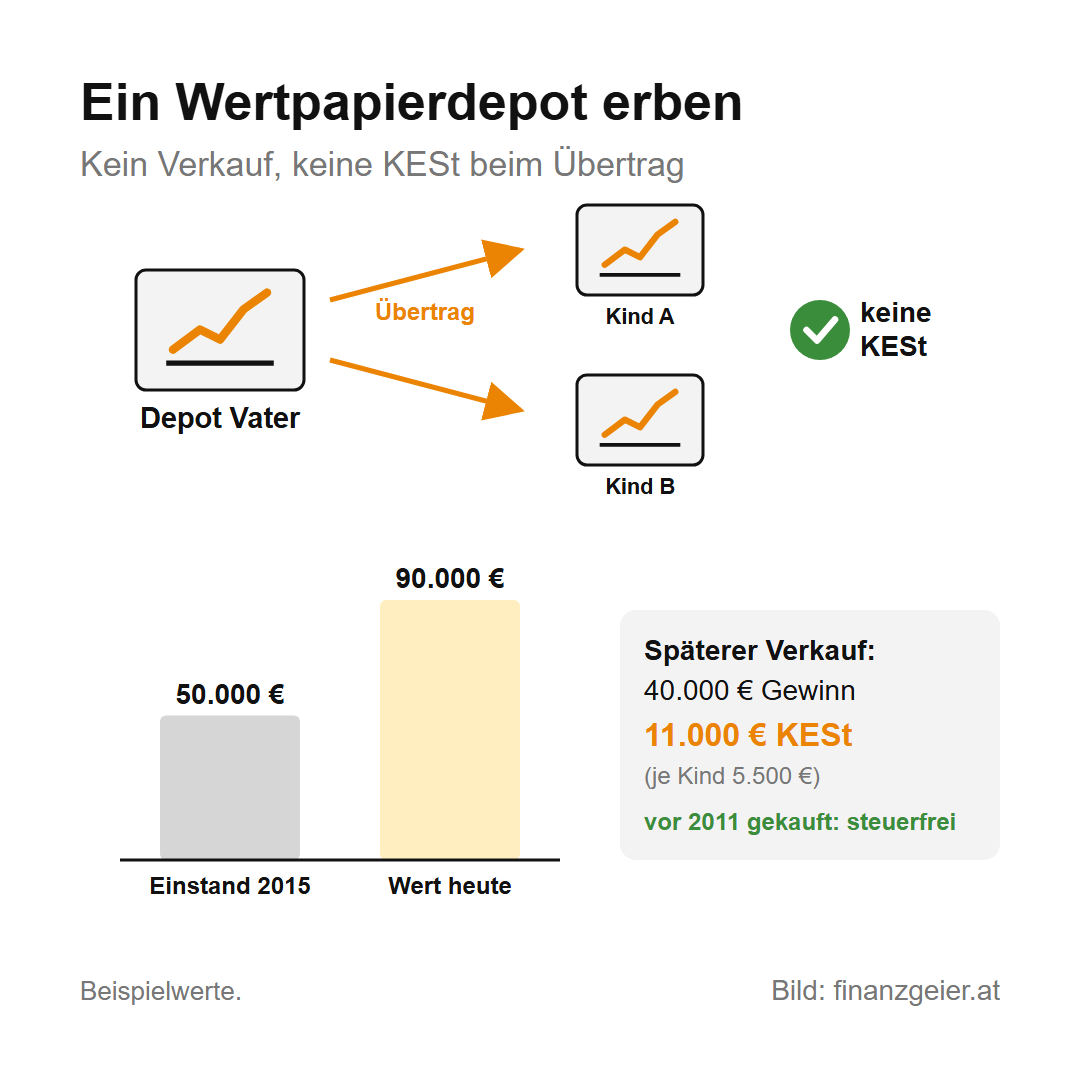
Stirbt der Inhaber eines Depots, sperrt die Bank es, sobald sie vom Todesfall erfährt. Die Wertpapiere bleiben, wie sie sind, und werden erst nach der Einantwortung auf die Depots der Erben übertragen. Dafür braucht die Bank den Einantwortungsbeschluss oder eine Bestätigung des Notars.
Steuerlich ist der Übertrag kein Verkauf, es fällt also keine Kapitalertragsteuer an. Die Erben übernehmen aber den Einstandspreis und das Kaufdatum des Verstorbenen. Im Beispiel hat der Vater die Wertpapiere 2015 um 50.000 Euro gekauft, heute sind sie 90.000 Euro wert. Verkaufen die Kinder später um 90.000 Euro, zahlen sie Kapitalertragsteuer auf 40.000 Euro Gewinn, zusammen 11.000 Euro, also je 5.500 Euro. Hätte der Vater die Wertpapiere vor 2011 gekauft, wären sie Altbestand und auch für die Erben steuerfrei.
Gleich ist es, wenn du ein Depot zu Lebzeiten verschenkst. Wichtig ist dabei, dass du der Bank ausdrücklich sagst, dass es eine Schenkung ist. Die meisten Banken haben dafür ein eigenes Formular. Fehlt diese Erklärung, behandelt die Bank den Übertrag auf das Depot einer anderen Person wie einen Verkauf und zieht Kapitalertragsteuer ab. Bei Aktien aus dem Ausland, besonders aus den USA, können im Erbfall zusätzlich ausländische Regeln gelten. Das sollte man vorher mit einer Steuerberatung klären.
Schenken zu Lebzeiten und die Schenkungsmeldung
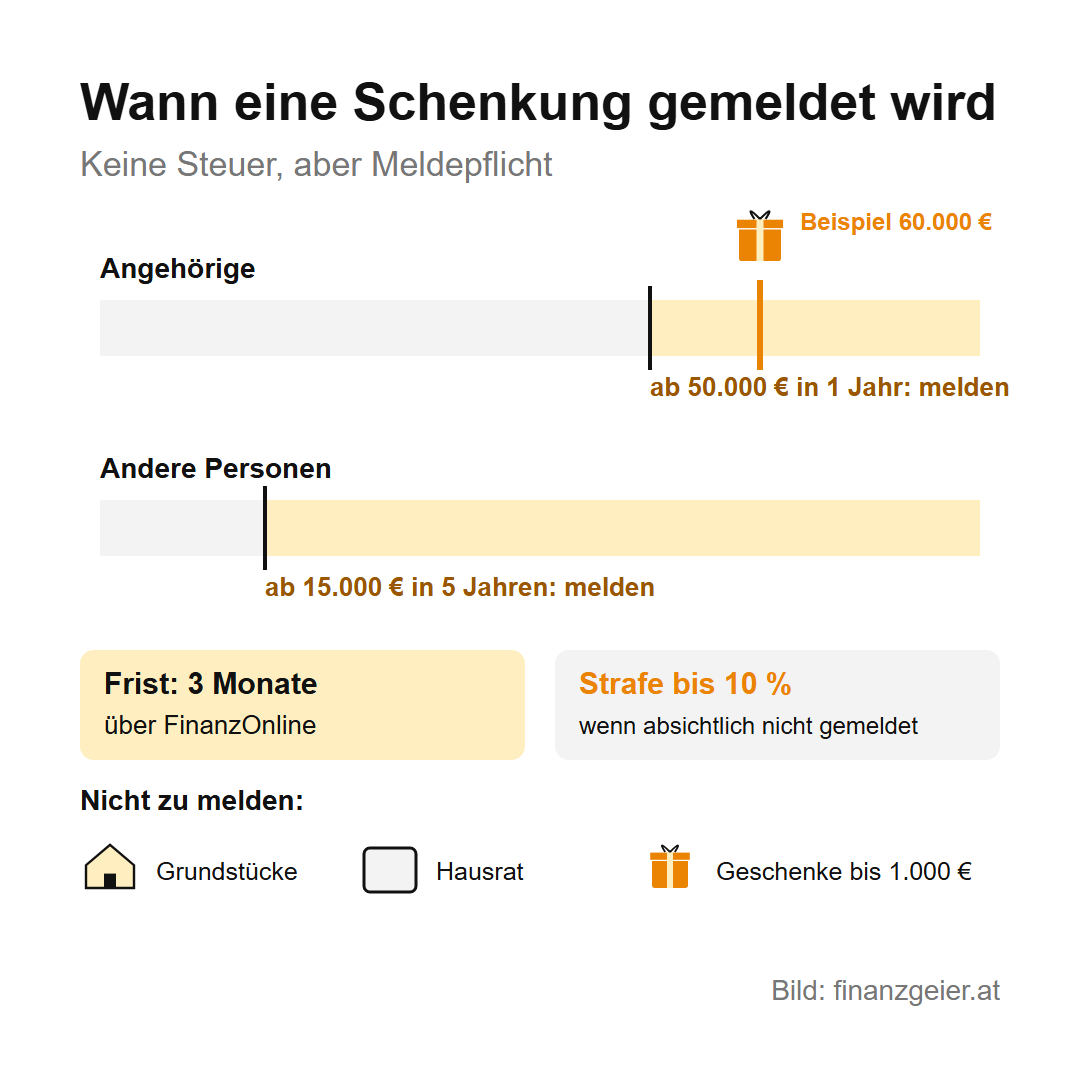
Wer zu Lebzeiten verschenkt, zahlt keine Steuer, muss die Schenkung aber unter bestimmten Bedingungen dem Finanzamt melden. Das gilt für Bargeld, Sparbücher, Wertpapiere, Firmenanteile und wertvolle Gegenstände. Zwischen Angehörigen, also etwa Eltern, Kindern, Enkeln, Geschwistern und Ehepartnern, muss gemeldet werden, wenn die Schenkungen innerhalb eines Jahres zusammen mehr als 50.000 Euro ausmachen. Zwischen anderen Personen liegt die Grenze bei 15.000 Euro innerhalb von fünf Jahren.
Im Beispiel schenkt die Großmutter einem Enkel 60.000 Euro für eine Wohnung. Das liegt über der Grenze von 50.000 Euro und muss innerhalb von drei Monaten gemeldet werden, am einfachsten über FinanzOnline. Melden müssen Schenkende und Beschenkte, es reicht aber, wenn einer von beiden es macht. Wer die Meldung absichtlich unterlässt, riskiert eine Strafe von bis zu 10 Prozent des Werts, im Beispiel also bis zu 6.000 Euro.
Nicht gemeldet werden müssen Grundstücke, weil dafür ohnehin Grunderwerbsteuer anfällt, Hausrat und übliche Gelegenheitsgeschenke bis 1.000 Euro, etwa zu Geburtstag oder Weihnachten. Erbschaften sind ebenfalls ausgenommen, denn die laufen über das Gericht.
Immobilien: Grunderwerbsteuer und Grundbuch
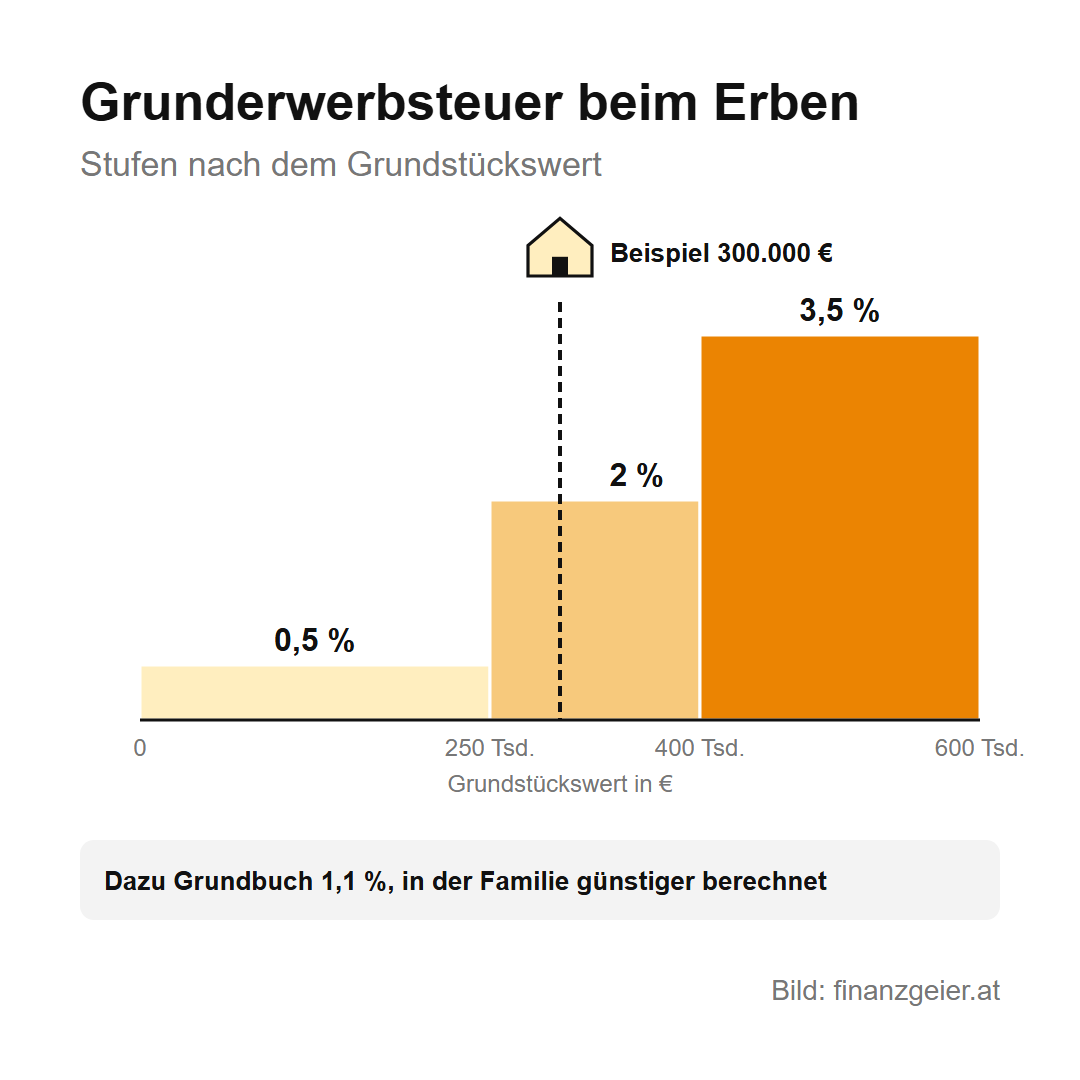
Für eine geerbte oder geschenkte Immobilie fällt Grunderwerbsteuer an. Sie wird nicht vom Kaufpreis berechnet, weil es keinen gibt, sondern vom Grundstückswert, der nach festen Regeln ermittelt wird, etwa über einen Immobilienpreisspiegel oder ein Gutachten. Berechnet wird sie in Stufen. Für die ersten 250.000 Euro zahlt man 0,5 Prozent, für die nächsten 150.000 Euro 2 Prozent und für alles darüber 3,5 Prozent. Hat jemand von derselben Person in den letzten fünf Jahren schon Immobilien bekommen, werden die Werte zusammengezählt.
Dazu kommt die Gebühr für die Eintragung ins Grundbuch, das öffentliche Verzeichnis aller Grundstücke und ihrer Eigentümer. Sie beträgt 1,1 Prozent. Innerhalb der Familie wird sie günstiger berechnet: vom Dreifachen des Einheitswerts, eines alten, meist sehr niedrigen Steuerwerts, höchstens aber von 30 Prozent des Grundstückswerts. Wie die Gebühr im eigenen Fall genau berechnet wird, weiß der Notar.
Wer eine geerbte Immobilie später verkauft, übernimmt auch hier den Einstandspreis und das Kaufdatum des Verstorbenen. Ob und wie viel Immobilienertragsteuer dann anfällt, hängt davon ab und ist ein Fall für die Steuerberatung.
Rechenbeispiel für das Steuerjahr 2026
Die Frau erbt im Beispiel die Wohnung mit einem Grundstückswert von 300.000 Euro. Die Grunderwerbsteuer beträgt 0,5 Prozent von 250.000 Euro, also 1.250 Euro, plus 2 Prozent von den restlichen 50.000 Euro, also 1.000 Euro, zusammen 2.250 Euro. Die Eintragung ins Grundbuch kostet höchstens 1,1 Prozent von 30 Prozent des Werts, also von 90.000 Euro, das sind 990 Euro. Liegt der dreifache Einheitswert darunter, wird es billiger.
Für das Verfahren kommen die Gerichtsgebühr von 2.250 Euro und die Gebühr des Notars dazu, nach Tarif rund 5.670 Euro plus Umsatzsteuer, also rund 6.800 Euro. Die Kinder zahlen für Depot und Sparbuch nichts, erst wenn sie die Wertpapiere verkaufen, fällt Kapitalertragsteuer auf den Gewinn an. Erbschaftssteuer zahlt niemand. Zusammen kostet das Erbe von 450.000 Euro also rund 12.300 Euro, knapp 3 Prozent. Auf Steuern entfällt davon nur rund ein halbes Prozent, der größte Teil sind Gebühren für Notar, Gericht und Grundbuch. Braucht es Gutachten, etwa für die Wohnung, kommen deren Kosten dazu.
Der Rat zum Schluss: Wer Vermögen hat, sollte ein Testament machen und beim Notar registrieren lassen, solange es keinen Anlass gibt. Und wer als Erbe nicht genau weiß, ob der Verstorbene Schulden hatte, gibt eine bedingte Erbantrittserklärung ab.
Quellen: oesterreich.gv.at: Gesetzliches Erbrecht, Pflichtteilsrecht, Erbantrittserklärung, Kosten eines Verlassenschaftsverfahrens; BMF: Schenkungsmeldung, Grunderwerbsteuer Steuersatz; WKO: Grunderwerbsteuer; RIS: Gerichtskommissionstarifgesetz. Stand: Oktober 2026.
Weiterlesen: Im Beispiel mit dem Testament bekommt die Frau die Wohnung, damit sie dort weiter wohnen kann. Mit der Wohnung übernimmt sie auch die laufenden Kosten einer Eigentumswohnung. Dort steht, was Wohnungseigentum laufend kostet.
Hinweis: Diese Seite gibt nur einen groben Überblick über Erben und Schenken und ersetzt keine Rechts- oder Steuerberatung. Jede Lage ist anders: Bei Fragen zu deinem Fall hol dir fachliche Hilfe, zum Beispiel bei einem Notar, bei der Arbeiterkammer, beim Finanzamt oder bei einer Steuerberatung. Die Rechenbeispiele sind gerundete Beispielwerte.

