
Zuletzt aktualisiert: 06.11.2026
An der Kassa werden in Österreich laut Nationalbank noch immer 55 % aller Zahlungen bar erledigt. Bei den 16- bis 39-Jährigen laufen aber schon 9 % über Handy oder Uhr, ab 66 Jahren praktisch nichts. Bezahlen mit Handy heißt für die meisten Apple Pay oder Google Pay, daneben stehen Namen wie Amazon Pay, Alipay, Rai Pay und Bluecode. Spannend, was es alles gibt, und die Anbieter wollen am großen Zahlungsmarkt mitnaschen. Diese Seite erklärt das Thema aus drei Blickwinkeln: als Kunde, wo es funktioniert und welche Vor- und Nachteile es hat, als Gewerbetreibender, was sich an der Kassa ändert und was es kostet, und als Anleger, wer daran verdient.
Inhalt
Bezahlen mit Handy: wie NFC und Token funktionieren
Mobiles Bezahlen heißt: Handy oder Uhr ersetzen an der Kassa die Plastikkarte. Dahinter steckt aber fast immer weiterhin deine Bankomatkarte oder Kreditkarte. Du lädst sie einmal in eine digitale Geldbörse, auf Englisch Wallet, das nennen die Banken digitalisieren. Das Geld bleibt auf deinem Konto und wird abgebucht wie bei der Karte, und es gelten dieselben Limits.
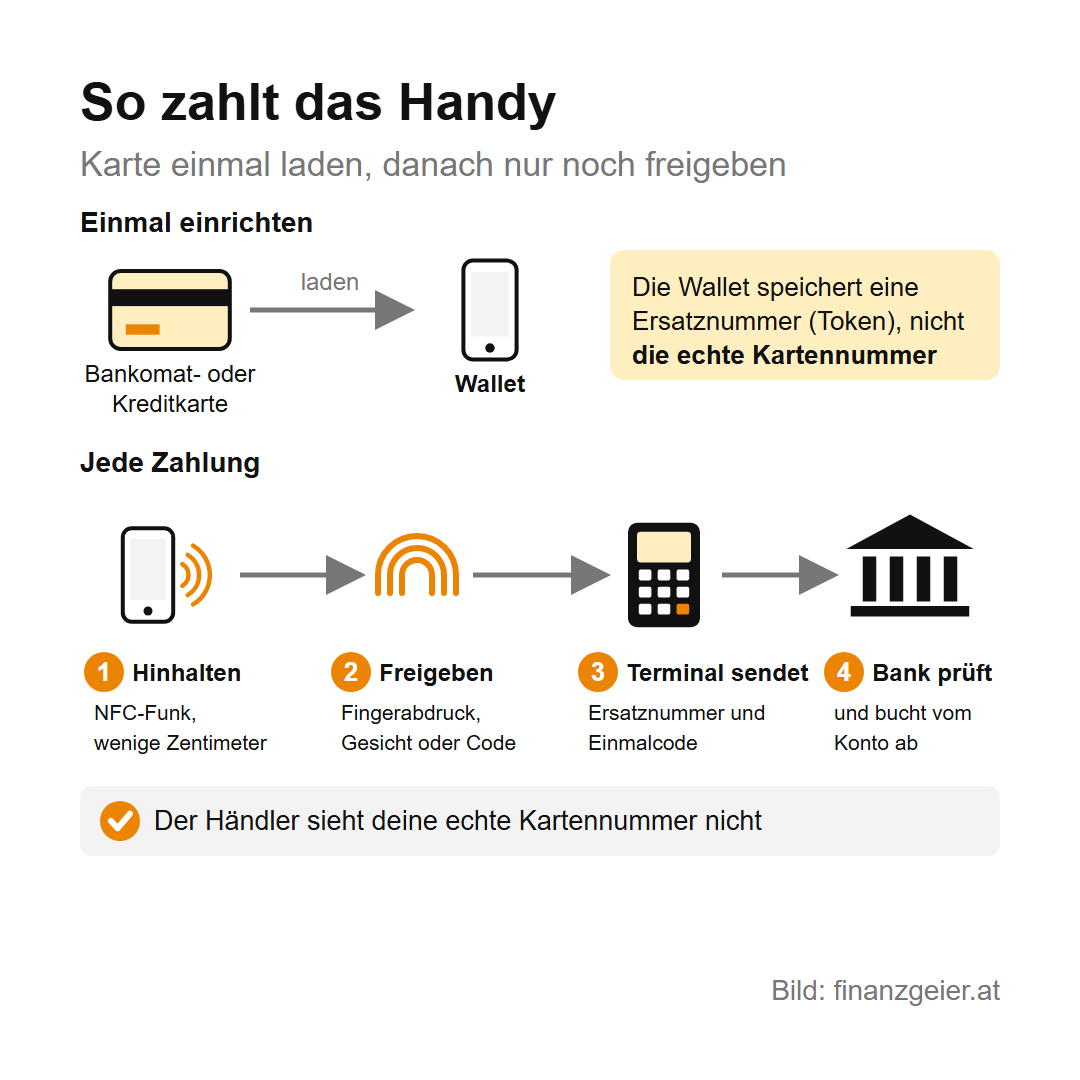
Wer am Terminal kontaktlos bezahlen will, braucht NFC, kurz für Near Field Communication: eine verschlüsselte Funktechnik mit kurzer Reichweite, die auch in kontaktlosen Karten steckt. Beim NFC bezahlen hältst du das Gerät ans Terminal und gibst die Zahlung mit Fingerabdruck, Gesicht oder Code frei. Die Bank prüft sie in wenigen Sekunden. Die echte Kartennummer bleibt dabei verborgen: Das Handy schickt eine Ersatznummer, ein sogenanntes Token, und einen Sicherheitscode, der nur für diese eine Zahlung gilt.
Apple Pay, Google Wallet, Rai Pay und Bluecode: die Dienste im Überblick
Apple Pay läuft nur auf Geräten von Apple und ist seit April 2019 in Österreich verfügbar. Google Pay ist das Gegenstück für Android, die Karten liegen dabei in der App Google Wallet. Durch die Integration am Handy ist vor allem Google Pay ein großer Begriff. Samsung Pay ist heute in Samsung Wallet aufgegangen. Die Verfügbarkeit hängt laut Samsung von Land und Gerät ab, und die Österreich-Seite nennt keine Banken, frag also vorher bei deiner Bank nach.
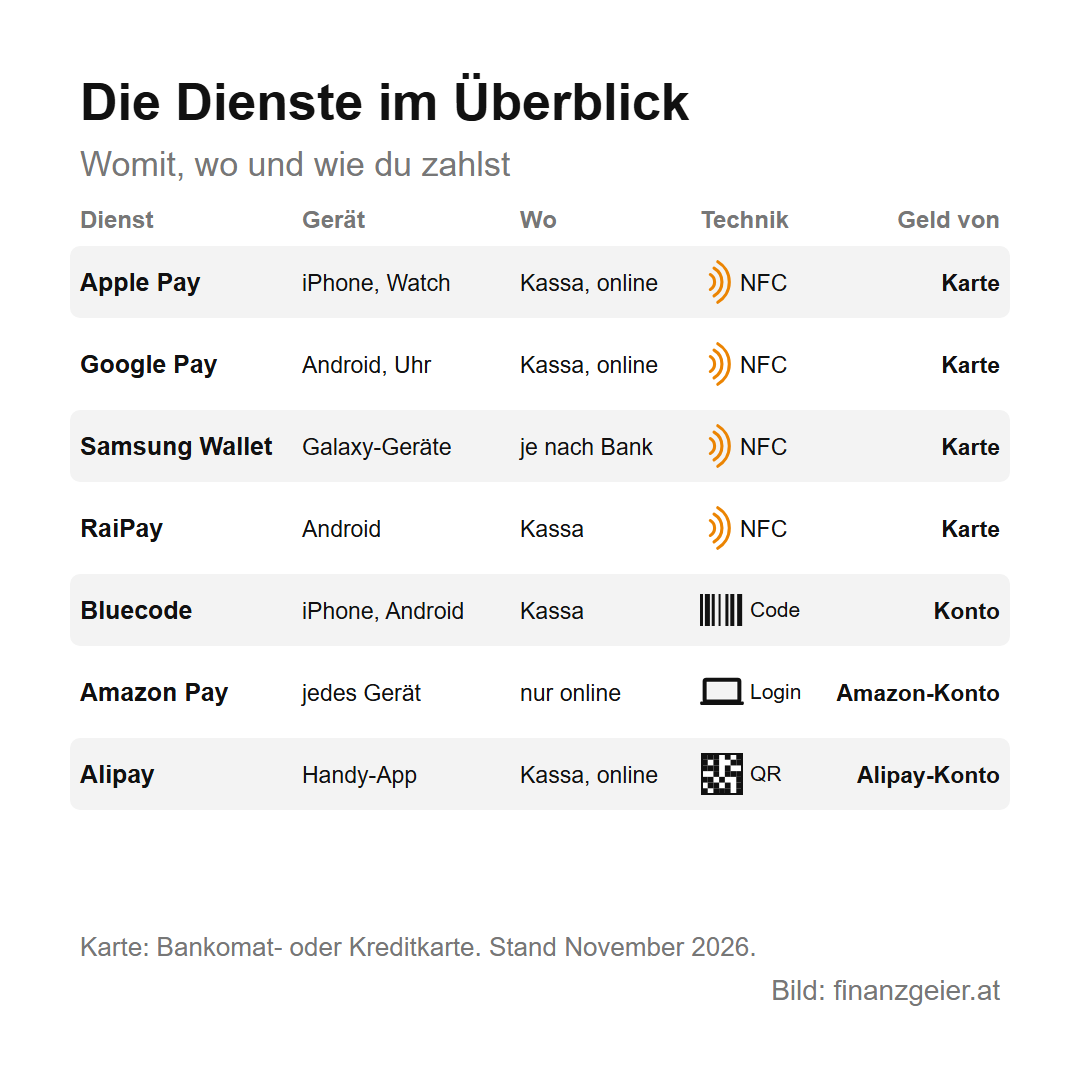
Rai Pay und Raiffeisen Pay sind die Suchwörter für RaiPay, die eigene Bezahl-App von Raiffeisen. An der Kassa zahlst du damit nur auf Android, am iPhone läuft das bei Raiffeisen über Apple Pay. Unter ELBA Pay bot Raiffeisen früher eine App an, 2017 etwa für Zahlungen von Handy zu Handy, in der heutigen Übersicht der Bank steht sie nicht mehr. Ähnlich bei George Pay: Erste Bank und Sparkassen führen auf ihrer Seite zum mobilen Bezahlen kein Produkt mit diesem Namen, in der George-App aktivierst du dort Apple Pay, Google Pay, Garmin Pay oder SwatchPAY!.
Bluecode arbeitet anders. Der Dienst startete 2015 in Österreich und verwendet kein NFC, sondern einen blauen Barcode, den das Kassenpersonal scannt. Der Code gilt vier Minuten, abgebucht wird direkt vom Girokonto, eine Kreditkarte brauchst du dafür nicht. Laut Raiffeisen ist Bluecode in 85 % aller Lebensmittelmärkte verfügbar. Für Kunden ist es kostenlos, die Limits sind je nach Bank verschieden.
Amazon Pay und Alipay: was die beiden anders machen
Amazon Pay ist kein Dienst für die Kassa und hat mit NFC nichts zu tun. Du meldest dich in einem fremden Onlineshop mit deinem Amazon-Konto an und zahlst mit der Zahlungsart, die dort schon hinterlegt ist. Für dich kostet das nichts, die Gebühr zahlt der Shop. In einer Umfrage der Arbeiterkammer Wien von 2025 hatten 26 % der befragten Online-Nutzer Amazon Pay verwendet, 21 % Apple Pay und 19 % Google Pay.
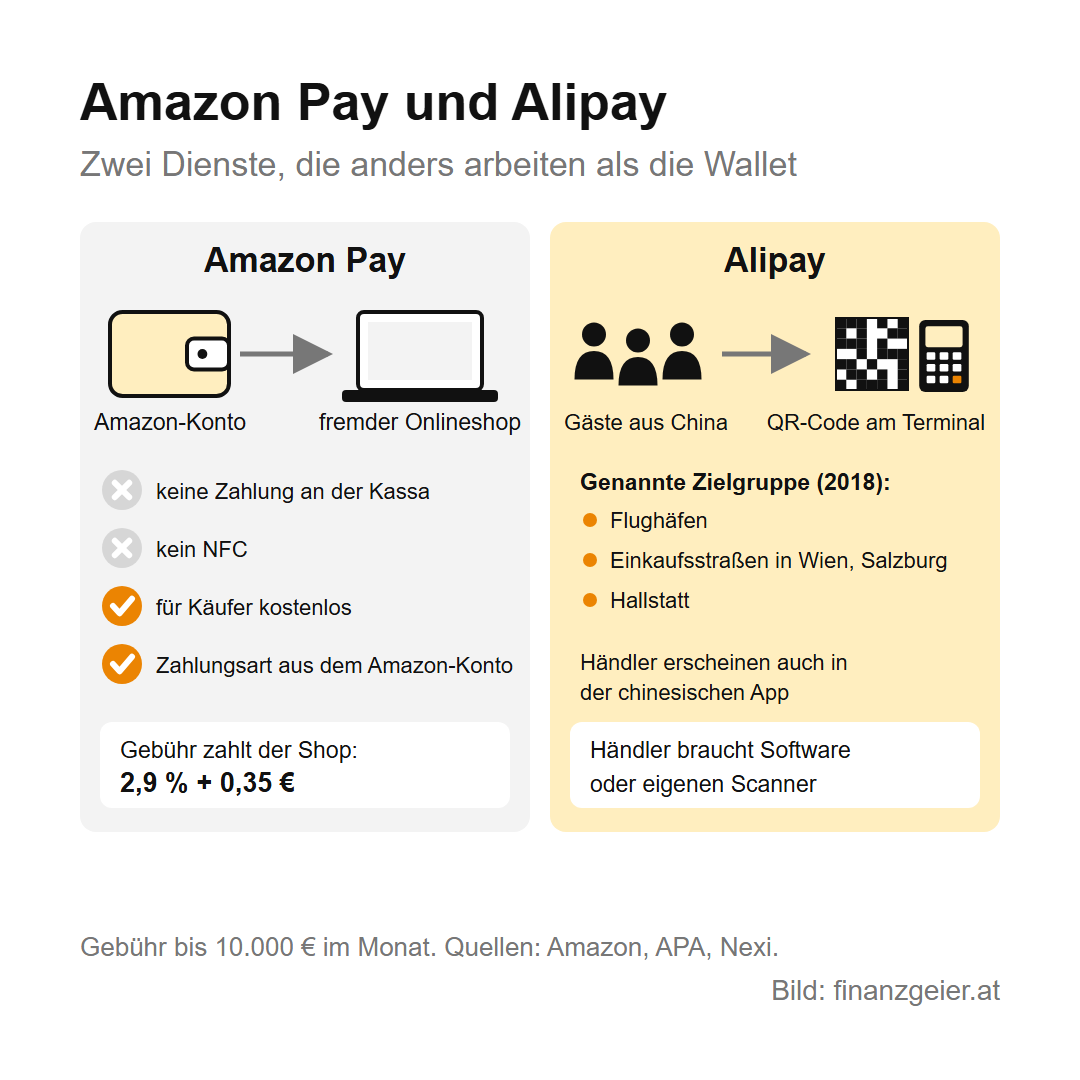
Bleibt Alipay, und da stellt sich die Frage, warum es das hier überhaupt gibt. Die Antwort sind Reisende aus China. Alipay stammt aus dem Umfeld des Alibaba-Konzerns, und laut einem APA-Bericht von 2018 nutzten es dort über 600 Millionen Menschen. Bezahlt wird über einen QR-Code, also einen quadratischen Strichcode. Als Zielgruppe nannte ein Zahlungsdienstleister damals chinesische Gäste an Flughäfen, in den Einkaufsstraßen von Wien und Salzburg und in Hallstatt, und wer Alipay annimmt, wird in der chinesischen App angezeigt. Wie viele Geschäfte es heute anbieten, sagen die vorliegenden Quellen nicht.
Apple Pay einrichten und Google Pay einrichten
Um Apple Pay einzurichten, brauchst du ein passendes Gerät mit Code oder Face ID und die Karte einer teilnehmenden Bank. Die Liste für Apple Pay Österreich führt unter anderem Bank Austria, BAWAG, Erste Bank und Sparkassen, Raiffeisen und die Volksbanken. Du öffnest die Wallet-App, tippst auf „Karte hinzufügen“, hältst die Karte ans iPhone oder gibst die Daten von Hand ein, und deine Bank bestätigt das. An der Kassa drückst du zweimal die Seitentaste, gibst frei und hältst das Gerät ans Terminal.
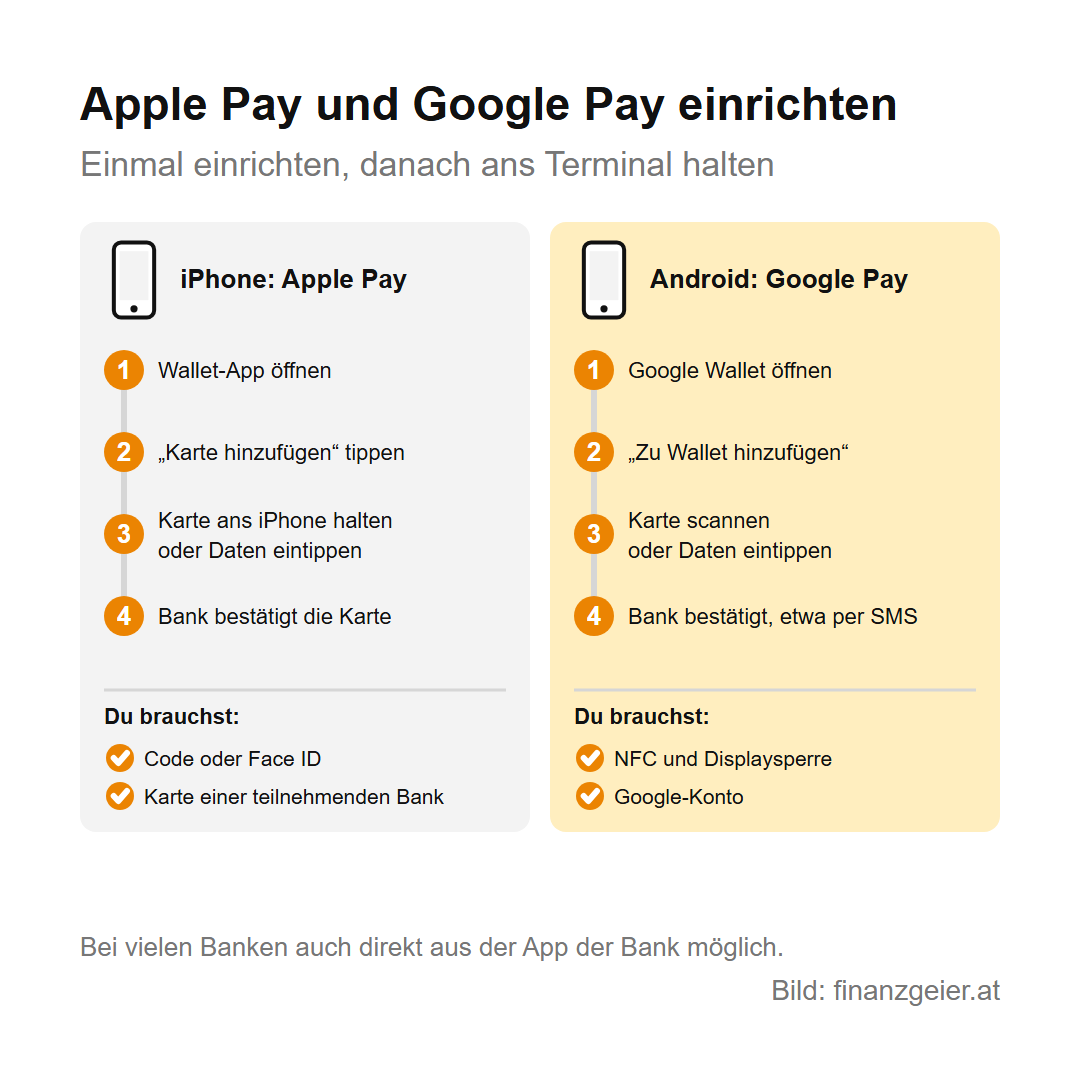
Um Google Pay einzurichten, brauchst du ein Android-Handy mit NFC, eine Displaysperre und ein Google-Konto. Du öffnest die App Google Wallet, tippst auf „Zu Wallet hinzufügen“, scannst die Karte oder tippst sie ein und bestätigst sie bei deiner Bank, etwa per SMS. Bei vielen Banken geht das auch direkt aus ihrer App. Bei Google Pay Österreich waren die großen Banken lange zurückhaltend, Erste Bank und Sparkassen starteten erst im Dezember 2022. Inzwischen nennen es auch Raiffeisen, Bank Austria und die Volksbanken auf ihren Seiten. Ob eine bestimmte Karte funktioniert, entscheidet laut Google die Bank.
Wo du mit Handy bezahlen kannst: Kassa, Smartwatch, Akku und Netz
Apple Pay und Google Pay funktionieren grundsätzlich überall, wo du auch mit der Karte kontaktlos zahlen kannst: im Supermarkt, im Restaurant, am Automaten, im Taxi und im Ausland, für das du deine Bank nach den Spesen fragst. Dazu kommen Apps und Onlineshops, die den Dienst anbieten. Eine Garantie ist das nicht: 24 % der Befragten der Nationalbank erlebten 2025 mindestens einmal, dass ihre meist elektronische Zahlung nicht angenommen wurde. Mit der Smartwatch bezahlen funktioniert genauso, je nach Bank mit Apple Watch, Uhren mit Wear OS, Garmin Pay oder SwatchPAY!.
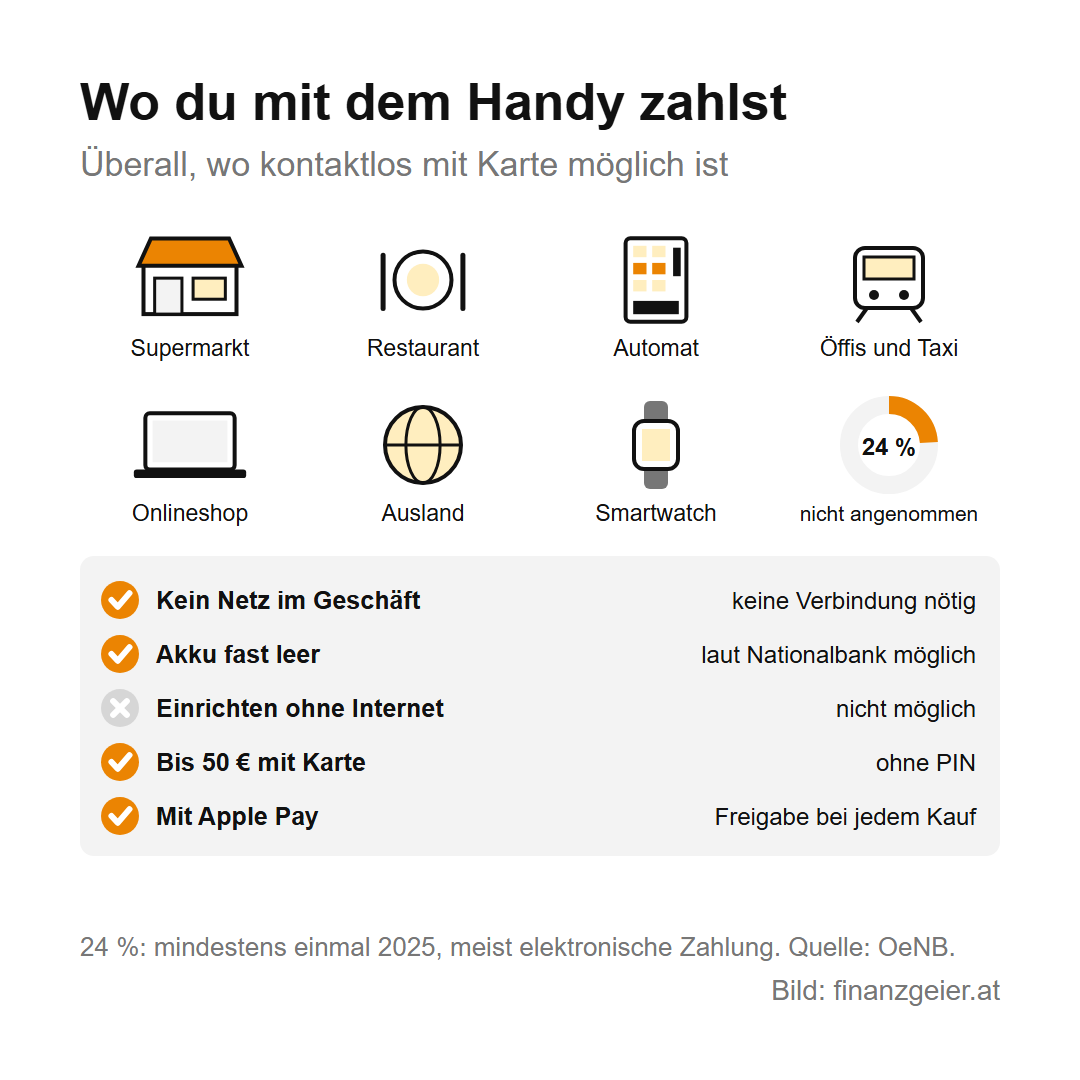
Mit der Karte ist kontaktloses Zahlen bis 50 Euro ohne PIN möglich, nach einigen Zahlungen wird er trotzdem verlangt. Beim Handy ist das nicht einheitlich. Apple verlangt bei jedem Kauf Face ID, Touch ID oder den Code. Bei Google Pay genügt laut Erste Bank unter 50 Euro üblicherweise das Hinhalten, darüber musst du entsperren, und Google selbst rät, das Gerät vor der Zahlung zu entsperren. Auch bei RaiPay ist in der Standardeinstellung erst über 50 Euro eine Freigabe nötig.
Ohne Netz zahlst du trotzdem: Laut mehreren Banken ist für die Zahlung im Geschäft keine Internetverbindung nötig, nur für das Einrichten. Beim Akku sagt die Nationalbank, dass NFC auch bei fast leerem Handy funktioniert, bei vielen Geräten sogar im Notfallmodus bis 0 %. Verlassen sollte sich darauf niemand, denn ein Handy kann auch einfach ausfallen, und dann zahlt nur, wer noch eine Karte und etwas Bargeld eingesteckt hat.
Vor- und Nachteile: Sicherheit, Datenschutz, Kosten
Die Vorteile liegen auf der Hand. Du brauchst die Geldbörse nicht, der Händler bekommt deine Kartennummer nicht, und das Gerät ist durch Code oder Fingerabdruck abgesichert. Apple Pay Gebühren zahlst du als Kunde keine, das sagt Apple ausdrücklich, und auch die Banken nennen mobiles Bezahlen kostenlos oder in der Regel ohne Zusatzgebühr. Es gelten die Konditionen deiner Karte, etwa bei Fremdwährungen. Laut Nationalbank halten 54 % das Bezahlen per Handy für praktisch, um 13 Prozentpunkte mehr als vor drei Jahren.
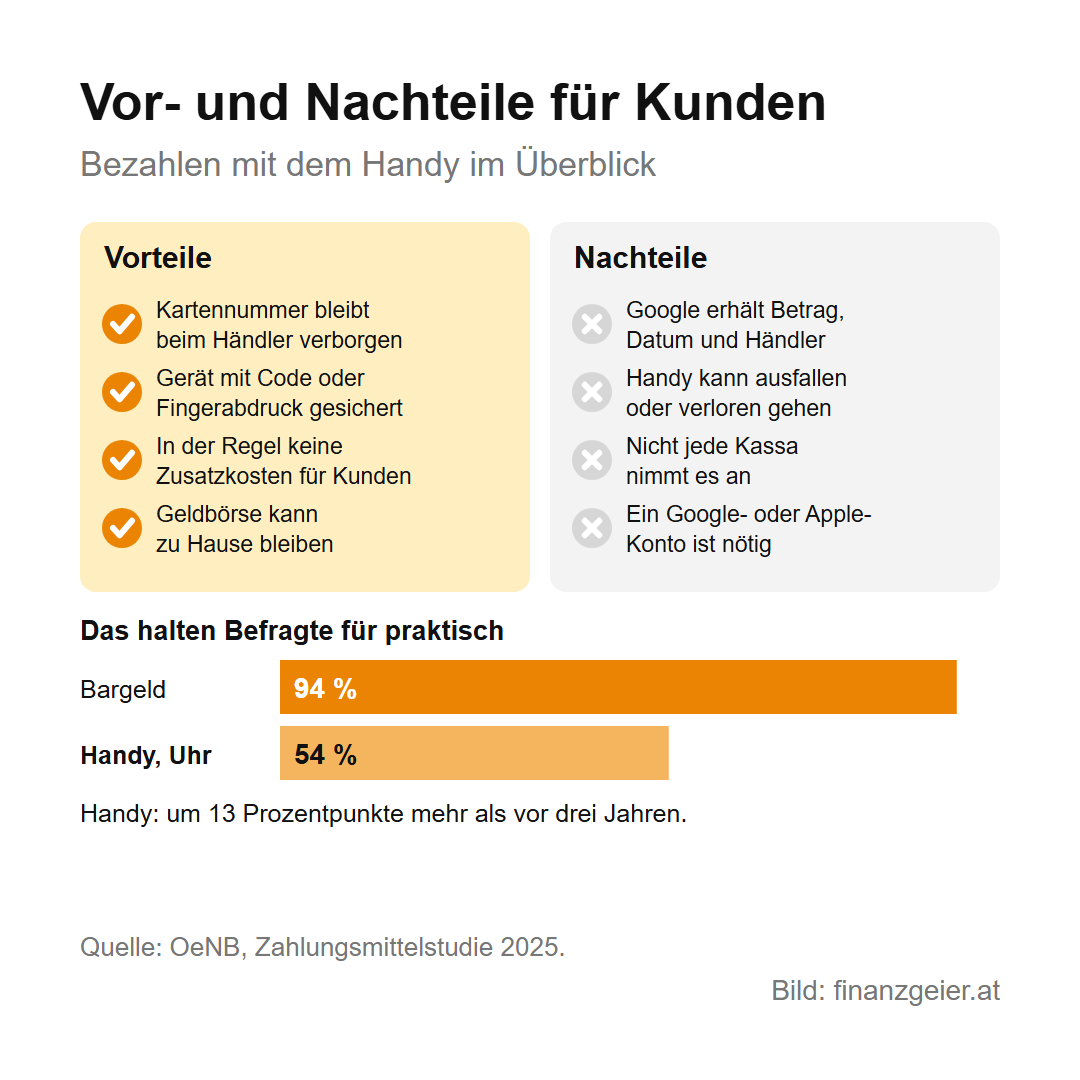
Der Preis steckt woanders, nämlich bei den Daten. Für Google Pay stimmst du bei Erste Bank und Sparkassen ausdrücklich zu, dass die Bank insoweit vom Bankgeheimnis entbunden wird. An Google gehen dann Name, Adresse, Telefonnummer und Kartennummer, dazu bei jeder Zahlung Betrag, Datum, Uhrzeit und der Name des Händlers. Was du gekauft hast, sieht Google nicht, und laut einem Bericht von Dezember 2022 versichert das Unternehmen, diese Daten nicht für Werbung zu verwenden. Apple gibt an, keine Transaktionsdaten zu speichern, die auf dich zurückführen, nur anonyme wie den ungefähren Betrag. Prüfen lässt sich beides von außen nicht. Dazu eine klare Meinung: Bargeld ist gelebte Freiheit, denn es hinterlässt keine Spur. Die Bequemlichkeit des Handys ist in Ordnung, wer sie nutzt, muss sich aber bewusst sein, dass er sie auch mit Daten bezahlt.
Ist das Handy weg, sperrst du es über „Wo ist?“ bei Apple oder den Android-Gerätemanager und meldest es deiner Bank. Ab der Sperrmeldung haftest du für spätere Zahlungen nicht mehr. Speichere keine Fingerabdrücke anderer Personen, denn die könnten sonst mit deinem Gerät zahlen.
Bankomatkasse: was sich für Gewerbetreibende ändert
Die kurze Antwort: meistens nichts. Wer eine Bankomatkasse hat, die kontaktlose Karten liest, kann damit in der Regel auch Apple Pay und Google Pay annehmen, im Zweifel klärt das der eigene Zahlungsanbieter. Wer noch kein Gerät hat, findet bei der Wirtschaftskammer eine Liste von Anbietern, und manche machen per App auch das Handy selbst zum Terminal. Anders ist es bei QR-Verfahren wie Alipay: Dafür braucht es je nach System zusätzliche Software oder einen eigenen Scanner.
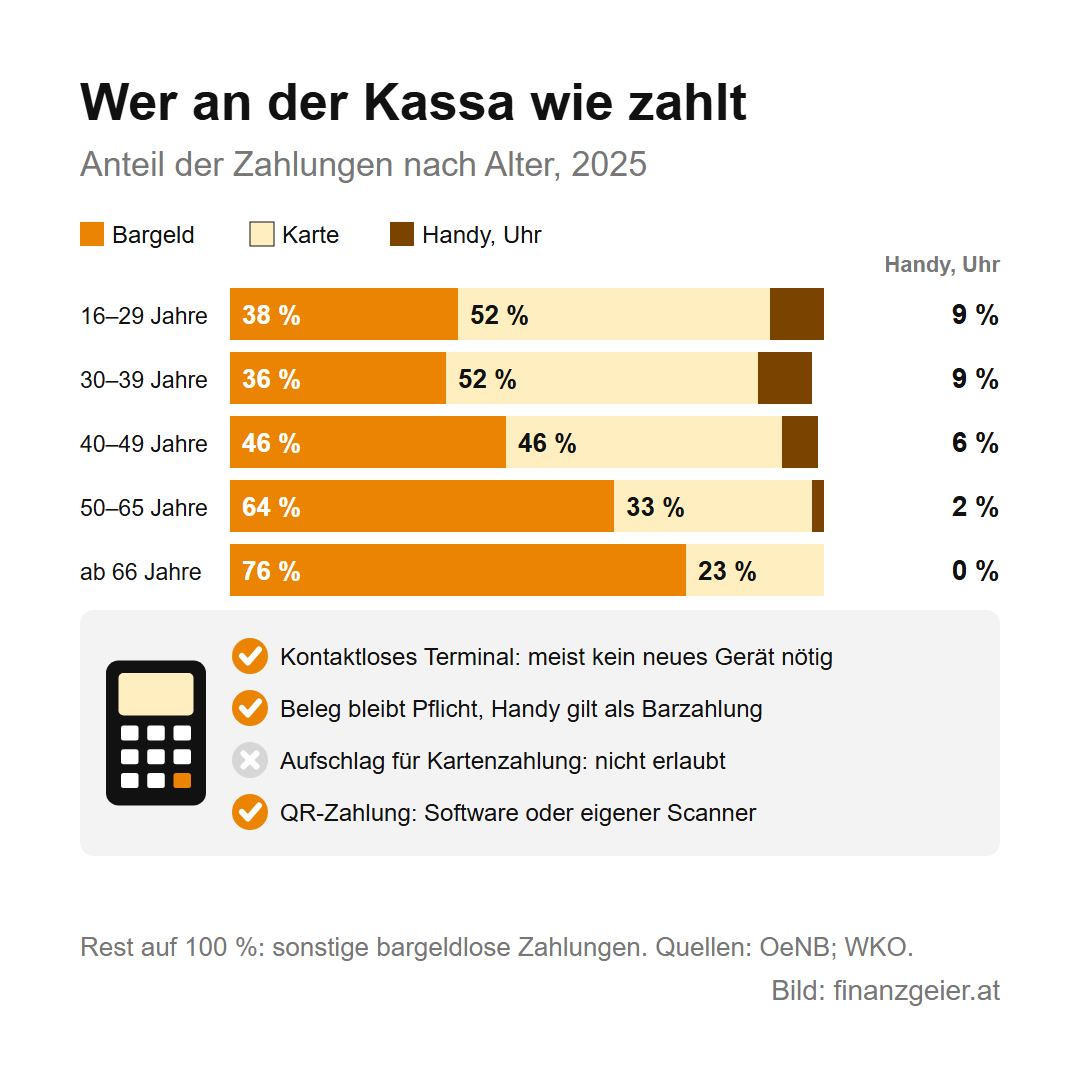
Steuerlich ändert sich ebenfalls nichts: Eine Zahlung per Handy gilt wie die mit Bankomat- oder Kreditkarte als Barzahlung, die Pflicht zum Beleg bleibt also bestehen. Einen Aufschlag für die Kartenzahlung darfst du bei den meisten Karten nicht verrechnen, ein Preisnachlass für eine bestimmte Zahlungsart ist dagegen erlaubt.
Und was bringt es? Unter 40 Jahren liegt der Anteil elektronischer Zahlungen an der Kassa über 60 %, ab 66 Jahren zahlen 76 % bar. Wie viel Umsatz die Kartenzahlung einem einzelnen Geschäft zusätzlich bringt, belegen die Quellen nicht. Wer vor allem junge Kundschaft hat, kommt um eine Bankomatkasse kaum herum. Bargeld wegzulassen wäre aber genauso falsch, denn mehr als die Hälfte der Zahlungen an der Kassa ist noch bar, und die Wahl sollte beim Kunden bleiben.
Händler Gebühren Kartenzahlung: die Rechnung für 20 Euro
Die Zahlung per Handy kostet den Händler dasselbe wie die mit der Karte dahinter, das schreibt auch ein Terminalanbieter. Die Kosten bestehen aus dem Disagio, also einem Abschlag vom Umsatz, meist zwischen 0,89 und 3 %, dazu einem Fixbetrag je Zahlung und der Miete oder dem Kauf des Terminals. Nur ein Teil davon ist gedeckelt: Laut Wirtschaftskammer darf das Entgelt zwischen den Banken höchstens 0,2 % bei Debitkarten und 0,3 % bei Kreditkarten betragen, die Gebühren für das Kartensystem sind frei. Sie stiegen laut einer Studie des europäischen Handelsverbands von 2015 bis 2020 in Österreich bei Mastercard im Schnitt um 92 % und bei Visa um 35 %.
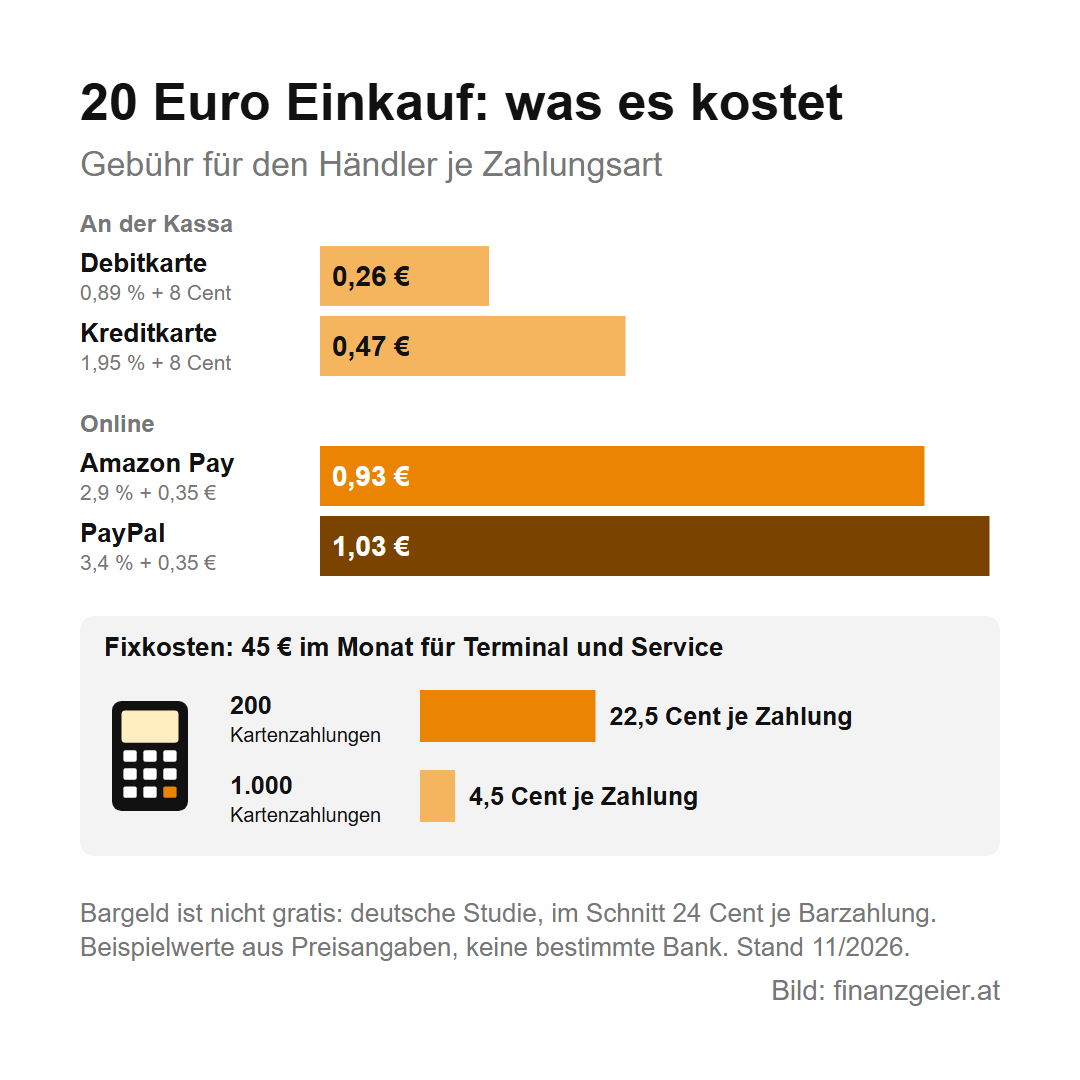
Die Rechnung für einen Einkauf um 20 Euro, mit Beispielwerten aus Preisangaben von Anbietern: Mit Debitkarte sind 0,89 % gleich 18 Cent, plus 8 Cent Fixbetrag ergibt 26 Cent oder rund 1,3 %. Mit Kreditkarte sind 1,95 % gleich 39 Cent, plus 8 Cent ergibt 47 Cent oder 2,35 %. Die Online-Bezahldienste liegen darüber: Amazon Pay verlangt laut österreichischer Gebührentabelle bis 10.000 Euro Monatsvolumen 2,9 % plus 0,35 Euro, das sind 93 Cent, und PayPal 1,03 Euro.
Dazu kommen die Fixkosten. Die Terminalmiete beginnt bei einem Anbieter bei 14,95 Euro im Monat, in seinem Rechenbeispiel setzt er höchstens 30 Euro Miete und 15 Euro Service an. Verteilt auf 200 Kartenzahlungen im Monat sind diese 45 Euro 22,5 Cent je Zahlung, bei 1.000 Zahlungen nur 4,5 Cent. Gratis ist aber auch Bargeld nicht, denn Wechselgeld, Zählen, Transport und Bankwege kosten Zeit und Geld. Für Deutschland nennt eine Studie der Bundesbank im Schnitt 24 Cent je Barzahlung und 33 Cent je Zahlung mit der dortigen Bankomatkarte. Zitiert wird sie von einem Terminalanbieter, und der verdient an Karten, das muss man dazusagen.
Wer mitverdient: Apple, Google, Amazon und der Markt in Österreich
Dass die Anbieter mitverdienen, stimmt, aber auf verschiedene Art und nicht überall nachprüfbar. Apple verlangt vom Kunden nichts, schneidet aber laut einem Bericht von 2019 bei den Entgelten der Banken mit. Wie viel, ist geheim, die Erste Bank durfte es damals nicht sagen. In den USA holte sich Apple zum Start laut Financial Times 0,15 % je Zahlung, in Europa verdiene es wegen der gedeckelten Entgelte „um Lichtjahre weniger“, sagte ein Vorstand der Bank. Im Geschäftsbericht für das Jahr bis September 2026 steht Apple Pay bei den Dienstleistungen: 123,3 von 478,8 Milliarden US-Dollar Umsatz, rund 26 %, darin aber auch Werbung, Cloud und App Store. Eine eigene Zahl für Apple Pay gibt es nicht. Seit 2024 muss Apple anderen Anbietern in Europa für zehn Jahre kostenlosen Zugang zum NFC-Chip des iPhones geben, das sagte es der EU-Kommission zu.
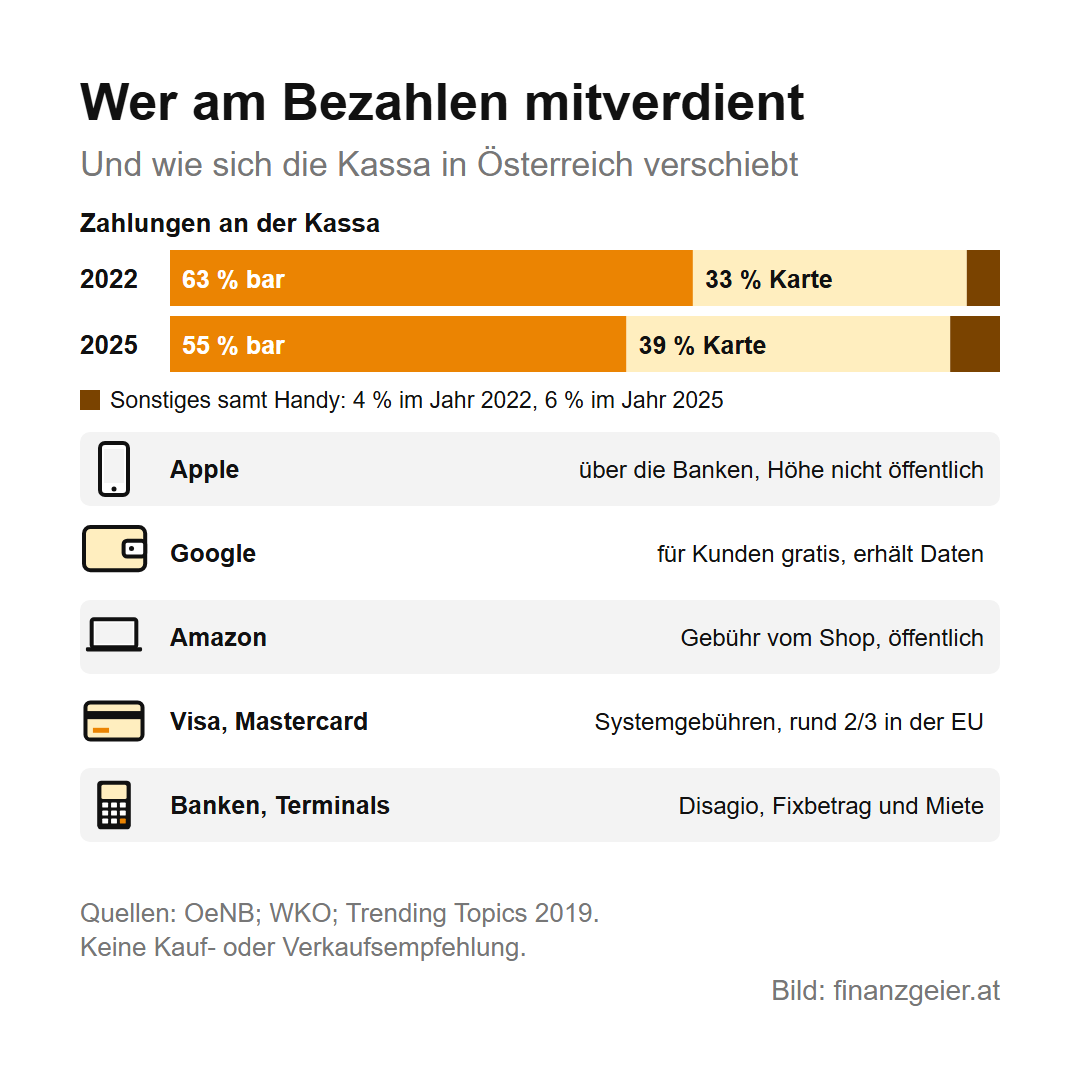
Google Pay ist für Kunden kostenlos, und Google bekommt dafür die genannten Daten. Ob Google von Banken Geld erhält, legen die vorliegenden Quellen nicht offen. Am klarsten ist es bei Amazon, das seine Gebühr von den Shops veröffentlicht. Und bei fast jeder Zahlung per Handy verdienen die alten Spieler weiter: Über Visa und Mastercard laufen laut Wirtschaftskammer rund zwei Drittel aller bargeldlosen Zahlungen in der EU, dazu kommen Banken und Terminalanbieter.
Der Markt ist groß, aber kein Selbstläufer. Laut Zahlungsmittelstudie 2025 fallen 91 % aller Einkäufe an der Kassa vor Ort an. Dort sank der Bargeldanteil von 2022 bis 2025 nach Zahl der Zahlungen von 63 auf 55 %, beim Umsatz nur von 48 auf 45 %. Karten stiegen von 33 auf 39 %, Sonstiges samt Handy von 4 auf 6 %. Die Nationalbank sieht die Abhängigkeit von nichteuropäischen Unternehmen als Problem. Als europäische Antwort sollen Wero, das auf der Echtzeitüberweisung beruht, und der digitale Euro dienen, der sich noch in der technischen Entwicklung befindet. Wer eine Aktie von Apple, Alphabet oder Amazon kauft, kauft den Bezahldienst nur als einen Baustein unter vielen mit. Ein Grund für den Kauf ist er nicht, das Fundament bleibt breit gestreut, etwa mit einem ETF.
Der Rat zum Schluss: Richte das Handy als zusätzlichen Weg ein und nicht als einzigen, lass also Karte und etwas Bargeld in der Geldbörse. Sichere das Gerät mit Code und Fingerabdruck und kontrolliere die Umsätze so regelmäßig wie bei der Karte. Als Händler rechnest du die Kosten mit deiner tatsächlichen Zahl an Kartenzahlungen und deinem durchschnittlichen Einkauf durch, bevor du einen Vertrag unterschreibst, und nimmst weiter auch Bargeld an.
Quellen: OeNB: Zahlungsmittelstudie 2025, OeNB: Kartenzahlungen und mobiles Bezahlen, AK Wien: Digitalisierung im Zahlungsverkehr, Umfrage 2025, WKO: Digitaler Zahlungsverkehr im Handel, 21.1.2026, WKO: Anbieter für bargeldloses Bezahlen, 13.2.2026, WKO: Registrierkassen- und Belegerteilungspflicht, WKO Wien: Barzahlung per Smartphone, vienna.at: Aufschlag bei Kartenzahlung, 19.5.2026, Apple: Apple Pay Österreich, Apple: teilnehmende Banken, Apple: Apple Pay einrichten, Apple: Sicherheit und Datenschutz, Apple Inc.: Geschäftsbericht 2026, Form 10-K, Google: Länder und Geräte, Google: Karte hinzufügen, Google: kontaktlos bezahlen, Google: Zahlungsmethoden Österreich, Amazon Pay: Fragen von Käufern, Amazon Pay: Gebührenübersicht, Samsung: Samsung Wallet Österreich, Raiffeisen: Mobile Payment, Raiffeisen: RaiPay, Raiffeisen: Google Pay, Raiffeisen: Bluecode, Raiffeisen: Apple Pay FAQ, Raiffeisen: Kontaktloslimit, Raiffeisen: ELBA-pay 2017, Raiffeisen CardService: RaiPay, Erste Bank und Sparkassen: Mobil bezahlen, Erste Bank und Sparkassen: Google Pay, Bank Austria: Google Pay, Volksbank: Google Pay FAQ, easybank: Apple Pay, Internet Ombudsstelle: Bluecode, Bluecode: App, Nexi Österreich: Kosten der Kartenzahlung, Nexi Österreich: Bankomat-Terminals, PAYONE Österreich: Bankomat-Kassen, futurezone: So funktioniert Apple Pay in Österreich, 24.4.2019, futurezone: Bezahlen mit Google Pay, Dezember 2022, Trending Topics: Erste Bank zu Apple Pay, 24.4.2019, ORF: Apple öffnet NFC-Chip, 2024, Salzburg24/APA: Alipay in Österreich, 24.7.2018. Stand: November 2026.
Weiterlesen: Hinter Apple Pay und Google Pay steckt fast immer eine normale Karte, und an ihr hängen Limits, Kosten und Haftung. Was Bankomatkarte und Kreditkarte unterscheidet und was zu tun ist, wenn eine Karte weg ist, erklärt die Seite über Kontokarten.
Hinweis: Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Beratung. Sie ist weder eine Produktempfehlung noch eine Kauf- oder Verkaufsempfehlung für Aktien. Gebühren, Limits und die Liste der Banken können sich ändern, verbindlich sind die aktuellen Unterlagen deiner Bank und des Anbieters. Die Rechenbeispiele verwenden Beispielwerte und nennen keine bestimmte Bank, jede Lage ist anders.


