
Zuletzt aktualisiert: 12.10.2026
Wer 2025 in Österreich in einer Gemeinde- oder Genossenschaftswohnung wohnte, zahlte im Schnitt 8,60 Euro pro Quadratmeter inklusive Betriebskosten. Auf dem privaten Mietmarkt waren es 12,10 Euro. Bei einer Wohnung mit 70 Quadratmetern macht das rund 245 Euro im Monat aus, also fast 3.000 Euro im Jahr. Dafür verlangt die Genossenschaft beim Einzug meist einen größeren Betrag, den Finanzierungsbeitrag. Diese Seite erklärt, was eine Genossenschaftswohnung ist, was sie wirklich kostet, wie du zu einer kommst und wann sie die bessere Wahl ist als eine Wohnung vom freien Markt.
Inhalt
Was eine Genossenschaftswohnung ist
Genossenschaftswohnung ist der Name, den fast alle verwenden. Gemeint sind Wohnungen von gemeinnützigen Bauvereinigungen. Das können Genossenschaften sein, aber auch Gesellschaften mit beschränkter Haftung oder Aktiengesellschaften, die nach den Regeln der Gemeinnützigkeit arbeiten. Gemeinnützig heißt: Die Bauvereinigung darf mit ihren Wohnungen nur begrenzt Gewinn machen, und was übrig bleibt, muss sie wieder in den Wohnbau stecken. Die Miete richtet sich deshalb nach den Kosten, also nach der Rückzahlung der Kredite für den Bau, der Erhaltung des Hauses und der Verwaltung, und nicht danach, was der Markt gerade hergibt. Viele dieser Wohnungen wurden mit Geld aus der Wohnbauförderung des Bundeslandes gebaut, und dafür gelten eigene Regeln bei der Vergabe.
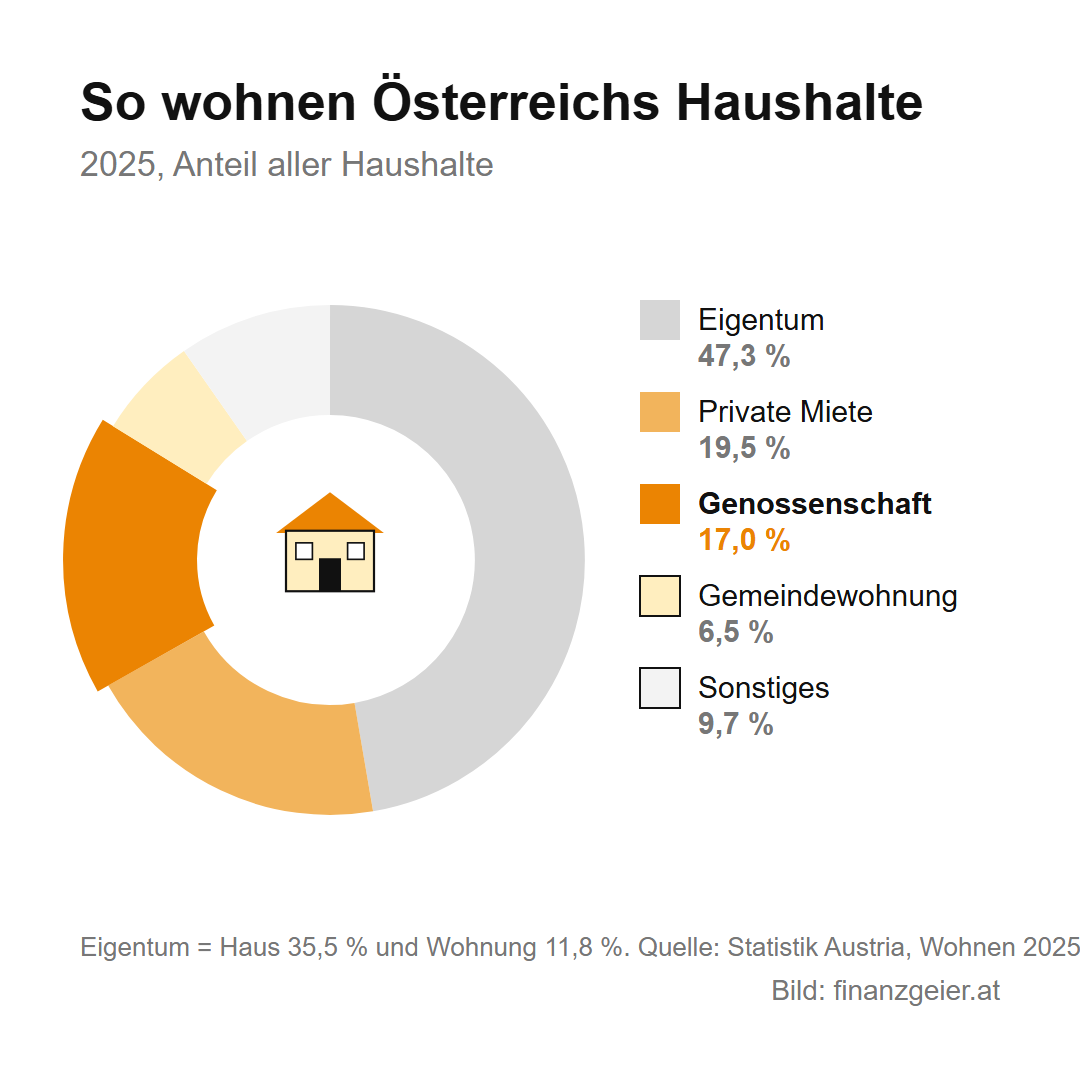
Eine Randerscheinung ist das nicht: 17 % aller Haushalte in Österreich wohnten 2025 in einer Genossenschaftswohnung, fast so viele wie in einer privat vermieteten Wohnung mit 19,5 %. Anders als bei einer Gemeindewohnung gehört das Haus nicht der Stadt oder Gemeinde, sondern der Bauvereinigung. Rechtlich bist du Mieter, mit einem Mietvertrag wie bei jeder anderen Mietwohnung, aber mit einigen Besonderheiten, um die es auf dieser Seite geht. Bei einer echten Genossenschaft wirst du außerdem Mitglied und zahlst einen Genossenschaftsanteil.
Was eine Genossenschaftswohnung kostet
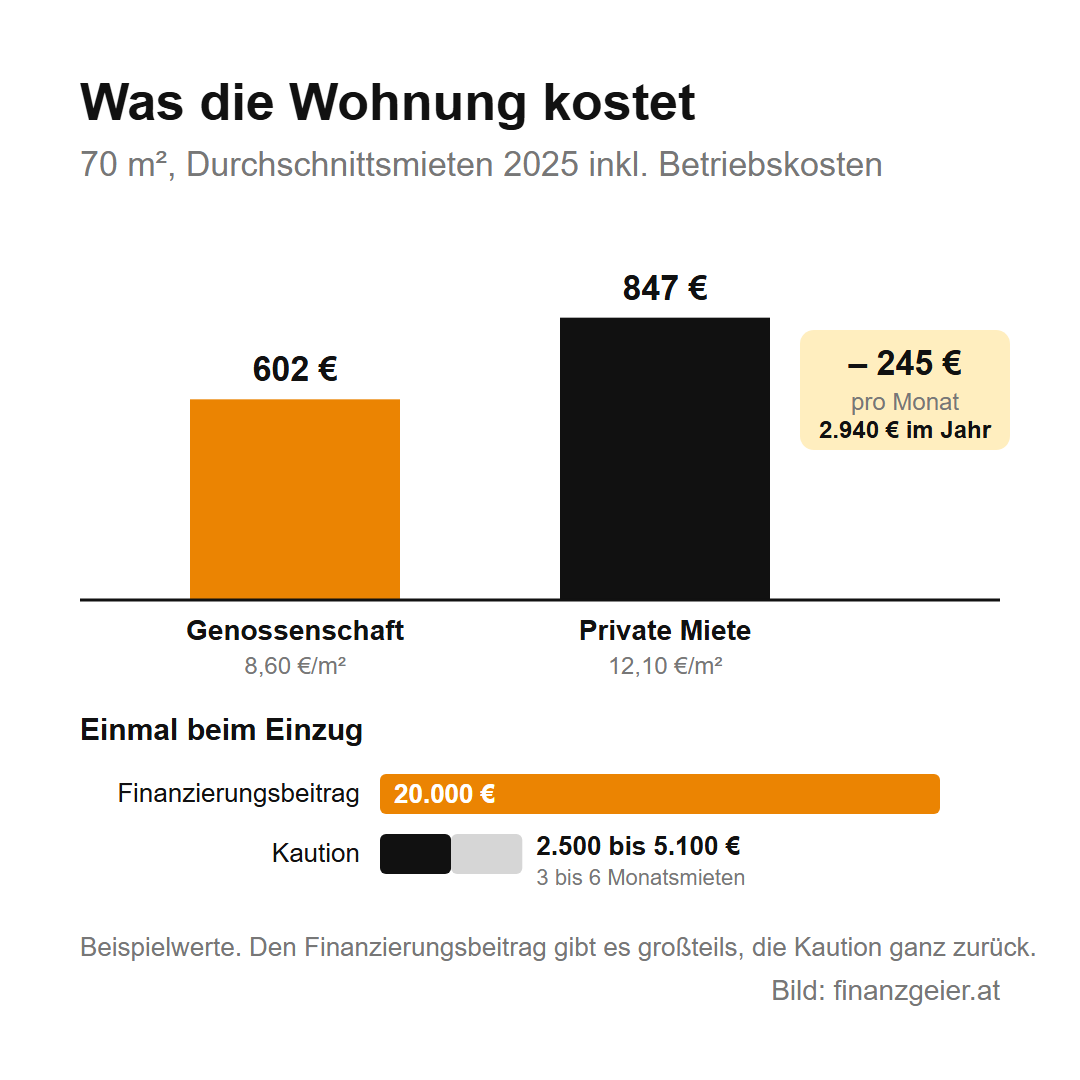
Die monatliche Miete ist der eine Teil. Laut Statistik Austria zahlten Mieter in Gemeinde- und Genossenschaftswohnungen 2025 im Schnitt 8,60 Euro pro Quadratmeter inklusive Betriebskosten, bei privaten Hauptmieten 12,10 Euro. Eine eigene Zahl nur für Genossenschaftswohnungen gibt es nicht, Statistik Austria weist beide Gruppen gemeinsam aus. In diesem Schnitt stecken außerdem viele alte Verträge. Eine neu gebaute Genossenschaftswohnung kostet oft mehr, weil die Kredite für den Bau noch abbezahlt werden. Billiger als eine vergleichbare Wohnung vom freien Markt ist sie trotzdem meistens.
Der andere Teil ist der Finanzierungsbeitrag. Das ist ein einmaliger Betrag, mit dem du dich an den Kosten für Grundstück und Bau beteiligst. Er ist bei jeder Wohnung anders und steht im Angebot der Bauvereinigung, bei Neubauten ist er meist deutlich höher als bei älteren Wohnungen. Fehlt das Geld dafür, hilft in Wien die Stadt mit einem günstigen Darlehen, dem Eigenmittelersatzdarlehen. Ob dein Bundesland etwas Ähnliches anbietet, weiß die Wohnbauförderung des Landes.
Für das Beispiel auf dieser Seite nehmen wir eine Wohnung mit 70 Quadratmetern und einen Finanzierungsbeitrag von 20.000 Euro, beides Beispielwerte. Mit den Durchschnittswerten kostet die Wohnung bei der Genossenschaft 70 × 8,60 = 602 Euro im Monat, dieselbe Größe auf dem privaten Markt 70 × 12,10 = 847 Euro. Die Genossenschaftswohnung ist also um 245 Euro im Monat billiger, das sind 2.940 Euro im Jahr. Wer privat mietet, zahlt dafür beim Einzug nur eine Kaution von drei bis sechs Monatsmieten, im Beispiel rund 2.500 bis 5.100 Euro, und bekommt sie beim Auszug zurück. Sechs Monatsmieten verlangen Vermieter in letzter Zeit immer öfter.
Was beim Auszug mit dem Finanzierungsbeitrag passiert
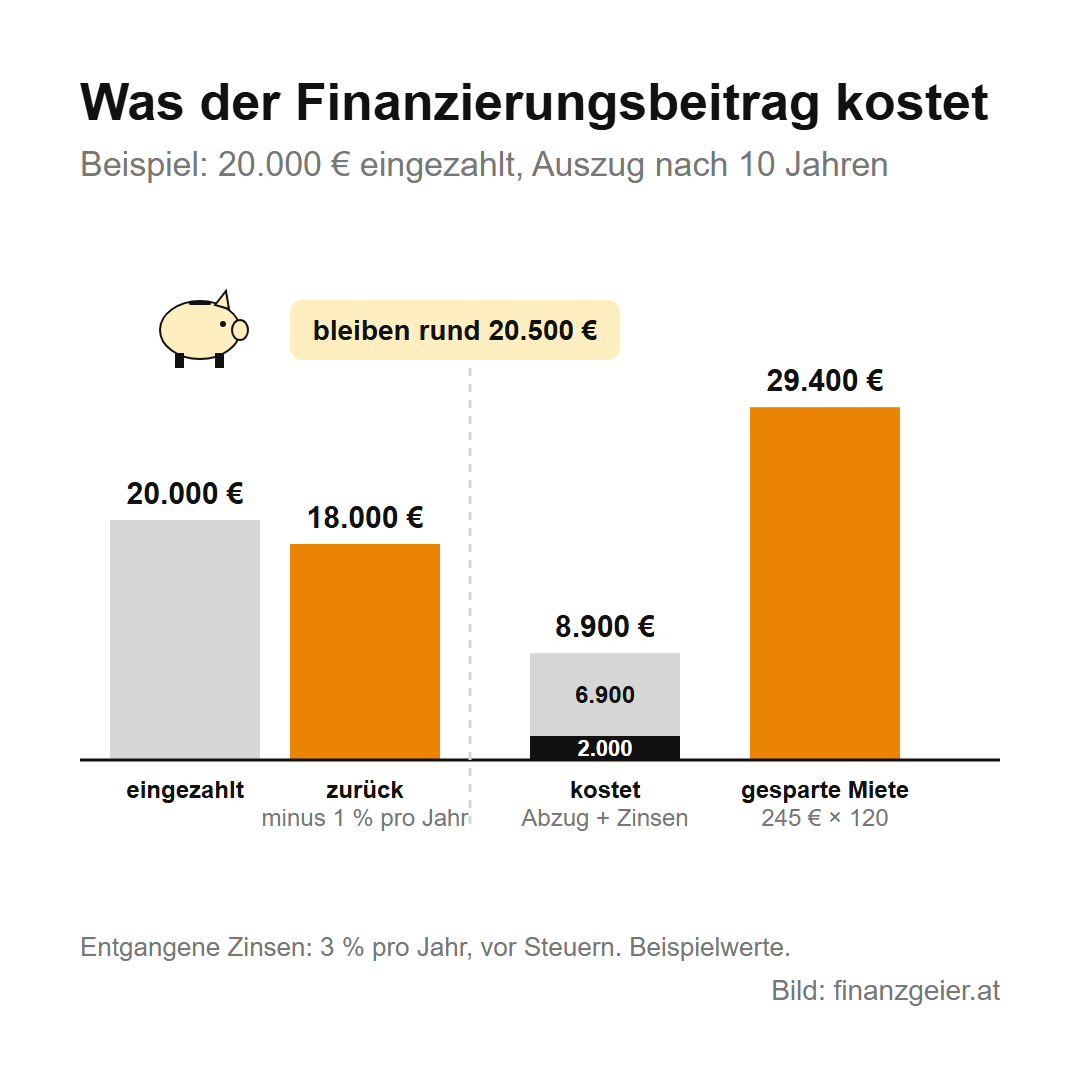
Der Finanzierungsbeitrag ist nicht verloren. Ziehst du aus, zahlt ihn dir die Bauvereinigung zurück, allerdings nicht in voller Höhe: Für jedes Jahr wird 1 % abgezogen, gerechnet ab dem Zeitpunkt, zu dem das Haus bezogen werden durfte. Das Geld muss innerhalb von acht Wochen nach der Rückgabe der Wohnung bei dir sein. Hat die Bauvereinigung noch berechtigte Forderungen an dich, etwa für Schäden in der Wohnung, darf sie diese abziehen.
Im Beispiel ziehst du in einen Neubau ein, zahlst 20.000 Euro und ziehst nach zehn Jahren wieder aus. Abgezogen werden 10 × 1 % = 10 %, also 2.000 Euro. Zurück bekommst du 18.000 Euro. Dazu kommt ein Verlust, der auf keiner Abrechnung steht: Für den Finanzierungsbeitrag bekommst du keine Zinsen. Hättest du die 20.000 Euro zehn Jahre lang mit 3 % pro Jahr angelegt, wären daraus vor Steuern rund 26.900 Euro geworden. Der Finanzierungsbeitrag kostet dich in diesem Beispiel also rund 8.900 Euro, nämlich 2.000 Euro Abzug und rund 6.900 Euro entgangene Zinsen. Dem stehen 29.400 Euro gegenüber, die du in denselben zehn Jahren an Miete sparst. Unterm Strich bleiben rund 20.500 Euro, die du sparen oder anlegen kannst.
Wie du zu einer Genossenschaftswohnung kommst
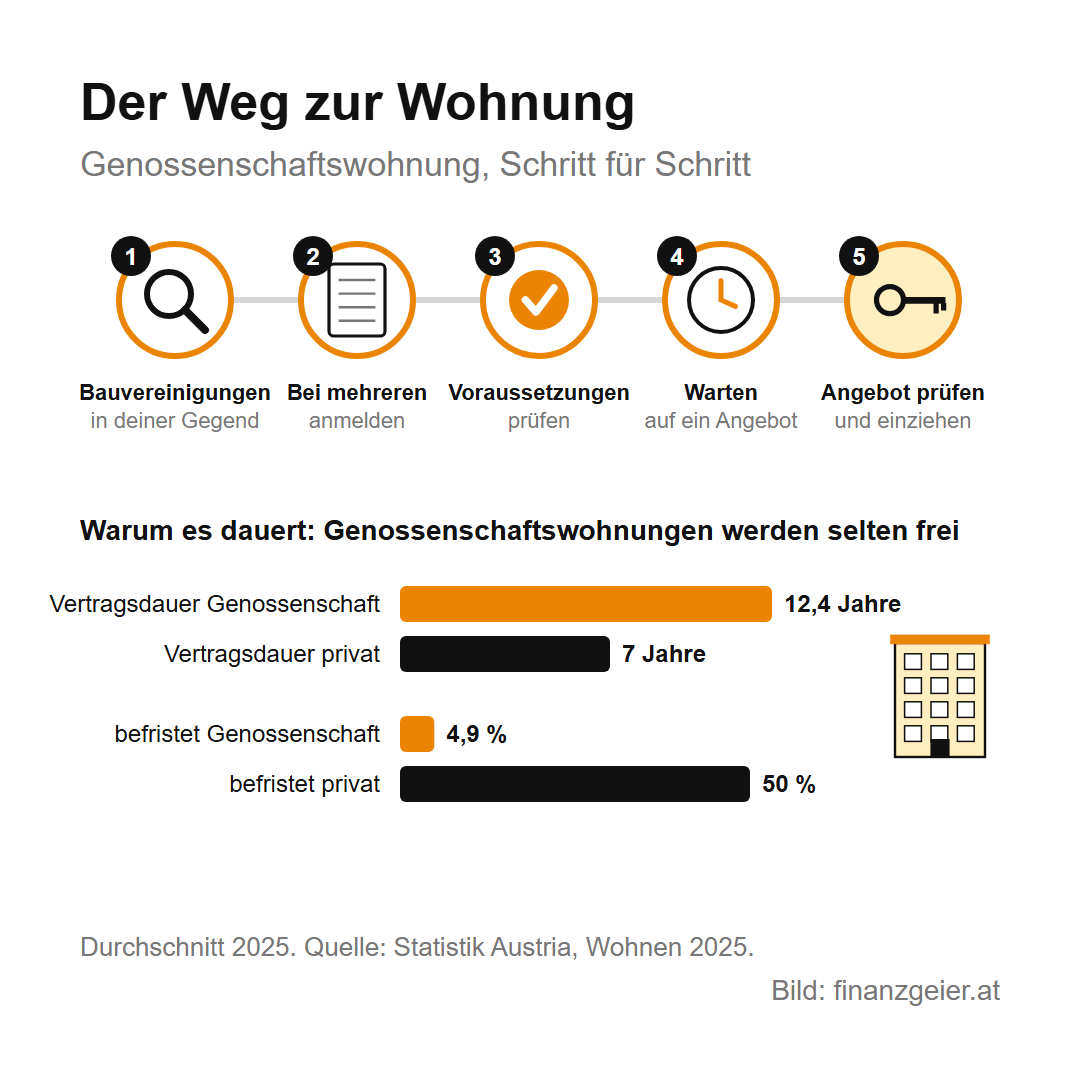
Die Wohnungen vergibt die Bauvereinigung selbst, bei geförderten Wohnungen nach den Regeln des Bundeslandes. Der übliche Weg sieht so aus: Du suchst dir die Bauvereinigungen aus, die in deiner Gegend Wohnungen haben, und meldest dich bei jeder als wohnungssuchend an. Freie Wohnungen und neue Bauprojekte stehen meist auf ihrer Website. Wer bei mehreren angemeldet ist, bekommt mehr Angebote.
Für geförderte Wohnungen gelten Voraussetzungen, die je nach Bundesland verschieden sind. Fast überall musst du volljährig sein, die Wohnung als Hauptwohnsitz nutzen und darfst ein bestimmtes Einkommen nicht überschreiten. In Wien zum Beispiel lag diese Grenze 2026 für eine Person bei 61.280 Euro netto im Jahr, und du brauchst zwei Jahre durchgehenden Hauptwohnsitz in Wien. Für neu gebaute geförderte Wohnungen und für Wohnungen mit mehr als 10.000 Euro Eigenmitteln läuft die Anmeldung dort über das Wohn-Ticket der Wohnberatung Wien. Welche Regeln in deinem Bundesland gelten, steht bei der Wohnbauförderung des Landes und bei den Bauvereinigungen.
Dann heißt es warten. Genossenschaftswohnungen gibt es zwar viele, frei werden aber wenige: Ein Vertrag läuft im Schnitt 12,4 Jahre, und nur 4,9 % der Verträge sind befristet. Bei privaten Mietwohnungen ist jeder zweite Vertrag befristet, und die Verträge laufen im Schnitt sieben Jahre. Wer eine Genossenschaftswohnung hat, gibt sie also selten wieder her. Kommt ein Angebot, schau dir genau an, wie hoch Finanzierungsbeitrag und Miete sind und ob es eine Kaufoption gibt.
Später kaufen: die Kaufoption
Bei vielen Genossenschaftswohnungen kannst du später Eigentümer werden. Das heißt Kaufoption, oft auch Mietkauf. Einen gesetzlichen Anspruch darauf hast du bei Mietverträgen seit August 2019, wenn alle Bedingungen erfüllt sind: Die Wohnung wurde mit Wohnbauförderung gebaut, sie ist größer als 40 Quadratmeter, und du hast beim Einzug einen Finanzierungsbeitrag von mehr als 91,86 Euro pro Quadratmeter bezahlt. Dieser Betrag ist der Stand vom April 2025 und steigt mit der Zeit. Kaufen kannst du frühestens fünf Jahre nach dem ersten Bezug des Hauses, den Antrag stellst du zwischen dem sechsten und dem Ende des 20. Mietjahres. Für ältere Verträge gelten andere Fristen. Was für deine Wohnung gilt, steht im Mietvertrag. Im Beispiel liegt der Finanzierungsbeitrag mit rund 286 Euro pro Quadratmeter weit über der Grenze.
Den Preis legt die Bauvereinigung fest, Grundlage ist der Wert der Wohnung. Den Finanzierungsbeitrag rechnet sie an, abzüglich 1 % pro Jahr, die bezahlten Mieten dagegen nicht. Die Miete ist also keine Anzahlung auf die Wohnung. Wer die gekaufte Wohnung innerhalb von 15 Jahren weiterverkauft, muss der Bauvereinigung außerdem den Unterschied zwischen dem Verkehrswert, also dem Marktwert der Wohnung beim Kauf, und seinem Kaufpreis nachzahlen. Ein schnelles Geschäft mit einer günstig gekauften Genossenschaftswohnung ist damit ausgeschlossen.

Genossenschaft, private Miete oder Eigentum?
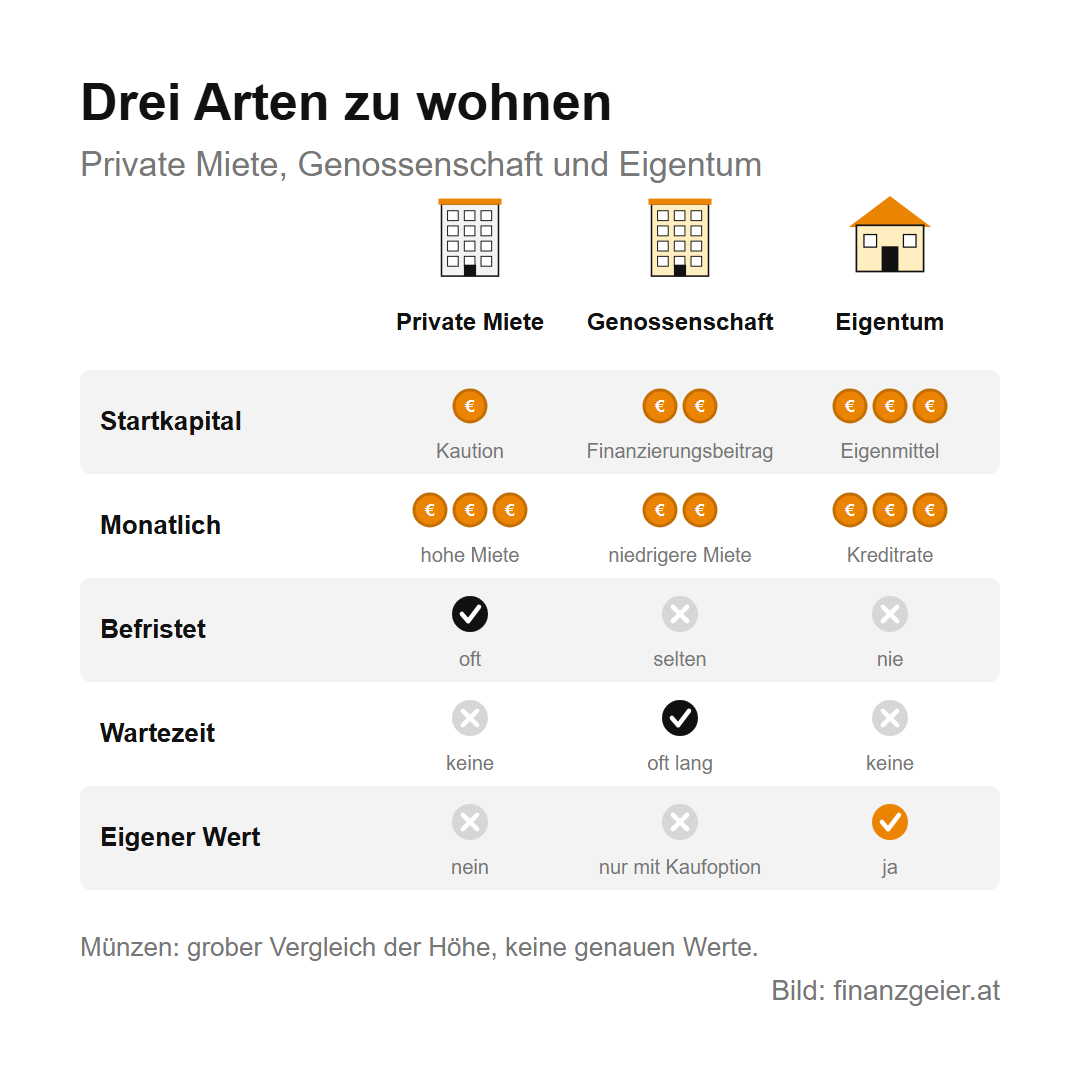
Auch eine Genossenschaftswohnung ist eine Mietwohnung. Sie gehört dir nicht, und du zahlst jeden Monat Miete. Durch den Finanzierungsbeitrag und die Gemeinnützigkeit ist sie einer Wohnung vom freien Markt aber vorzuziehen: Die Miete ist niedriger, der Vertrag meist unbefristet, und vom Unterschied bleibt Geld übrig, das du sparen oder anlegen kannst. Sie ist damit eine Alternative für alle, die sich keine eigene Wohnung leisten können oder wollen, keine Gemeindewohnung bekommen und die hohen Mieten am freien Markt nicht zahlen wollen.
Für die Genossenschaftswohnung gilt dasselbe wie für die Eigentumswohnung: Nichts ist für die Ewigkeit. Die Eigentumswohnung kannst du verkaufen. Die Genossenschaftswohnung kannst du zurückgeben und bekommst den Finanzierungsbeitrag großteils zurück, oder du kaufst sie später, wenn es eine Kaufoption gibt. Was sie dir nicht bringt, ist ein eigener Wert. Wer kauft, zahlt mit jeder Rate ein Stück seiner Wohnung ab, wer mietet, auch bei der Genossenschaft, zahlt für das Wohnen. Über viele Jahre gerechnet liegt beim Vergleich von Mieten oder Kaufen deshalb meist der Käufer vorne.
Dazu eine klare Meinung: Was für alle verfügbar ist, ist meistens am teuersten. Eine Wohnung am freien Markt bekommt jeder, der sie bezahlen kann, und genau deshalb kostet sie mehr. Genossenschaftswohnungen sind knapp, und gerade das macht sie attraktiv.
Der Rat zum Schluss: Melde dich früh bei mehreren Bauvereinigungen an, auch wenn du noch nicht sofort umziehen willst, denn bis ein passendes Angebot kommt, kann es dauern. Leg dir rechtzeitig Geld für den Finanzierungsbeitrag zur Seite, und leg das, was du bei der Miete sparst, jeden Monat an.
Quellen: Statistik Austria – Wohnen 2025 (Juni 2026), Mikrozensus Wohnkosten 2025 nach Mietsegment (2026); Wohnungsgemeinnützigkeitsgesetz (RIS, Fassung 2026); Arbeiterkammer Wien – Genossenschaftswohnungen mit Kaufoption; Wohnberatung Wien – Aufnahmeblatt 2026. Stand: Oktober 2026.
Zurück zur Themenseite: Immobilien & Wohnen
Hinweis: Diese Seite gibt allgemeine Informationen und die eigene Meinung des Autors wieder. Sie ist keine Finanz- oder Rechtsberatung und keine Aufforderung, eine bestimmte Wohnung zu mieten oder zu kaufen. Die Rechnung beruht auf Beispielwerten; jede Lage ist anders.

