
Zuletzt aktualisiert: 30.10.2026
Teil 7 der Reihe über die 20 Unternehmen im ATX, dem Leitindex der Wiener Börse: Jede Seite stellt einen dieser Konzerne aus Anlegersicht vor, und nach Andritz bleibt die Serie beim Wasser. Die Verbund Aktie steht für Österreichs größten Stromerzeuger, dessen Strom weit überwiegend aus Wasserkraft kommt – und für ein Unternehmen, das an der Börse insgesamt rund 24 Milliarden Euro wert ist, mehr als die OMV. Trotzdem ist diese Aktie ein Sonderfall: 51 Prozent gehören per Verfassung der Republik, nicht einmal ein Fünftel der Aktien ist frei handelbar, und der Gewinn hängt an zwei Dingen, die niemand steuern kann – dem Strompreis und dem Wetter. Diese Seite zeigt dir die Geschichte des Verbund, sein Geschäft, die Eigentümer, den Kurs seit dem Strompreis-Gipfel, die Dividende samt Sonderdividenden und die Punkte, die Anleger abwägen sollten. Alle Zahlen stammen vom Verbund selbst und der Wiener Börse, jeweils mit Stand.
Inhalt
Wer der Verbund ist und was er im ATX wiegt
Die Verbund AG mit Sitz in Wien ist Österreichs größtes Stromunternehmen: Erzeugung vor allem aus Wasserkraft, dazu Windparks und Photovoltaik, der Stromvertrieb und über die Tochter APG das österreichische Übertragungsnetz. An der Börse notieren 347,4 Millionen Aktien, beim Kurs von 69,50 Euro sind das rund 24 Milliarden Euro Börsenwert. Und hier steckt gleich eine Lektion über den ATX: Obwohl der Verbund nach Börsenwert zu den größten Unternehmen des Landes zählt, steht er in der Zusammensetzungsliste nur an siebenter Stelle – denn der Index gewichtet nach dem frei handelbaren Anteil, und der ist beim Verbund mit unter 20 Prozent klein. Ein großer Konzern kann im Index also ein mittleres Gewicht haben.
Die Geschichte: Strom für den Wiederaufbau
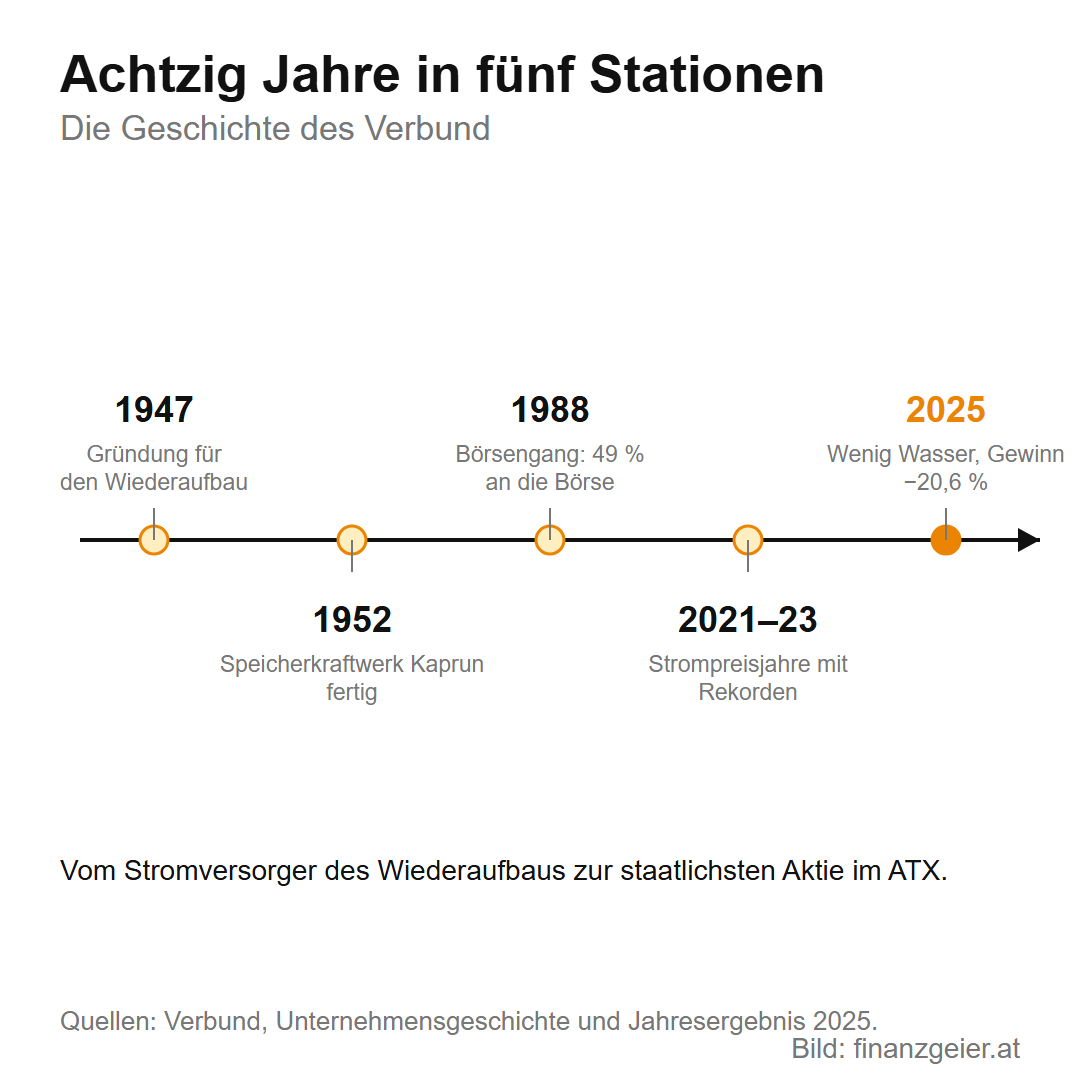
Der Verbund ist ein Kind des Wiederaufbaus: 1947 wurde die Verbundgesellschaft durch das zweite Verstaatlichungsgesetz gegründet, um die Stromversorgung des zerstörten Landes zu organisieren, finanziert auch mit Mitteln des Marshall-Plans. Das Symbol dieser Ära steht in den Hohen Tauern: das Speicherkraftwerk Kaprun, 1952 fertiggestellt und bis heute ein Begriff. Jahrzehntelang baute die Gesellschaft die großen Kraftwerke an Donau, Inn und Drau, 1988 kam der nächste Schritt: Der Bund brachte 49 Prozent an die Wiener Börse, die Mehrheit von 51 Prozent blieb beim Staat und ist verfassungsrechtlich abgesichert. Aus dem Stromversorger der Nachkriegszeit wurde ein börsennotierter Konzern – aber einer, bei dem die Republik nie vom Steuer gewichen ist.
Das Geschäft: Strom aus Wasser, Gewinn nach Wetterlage
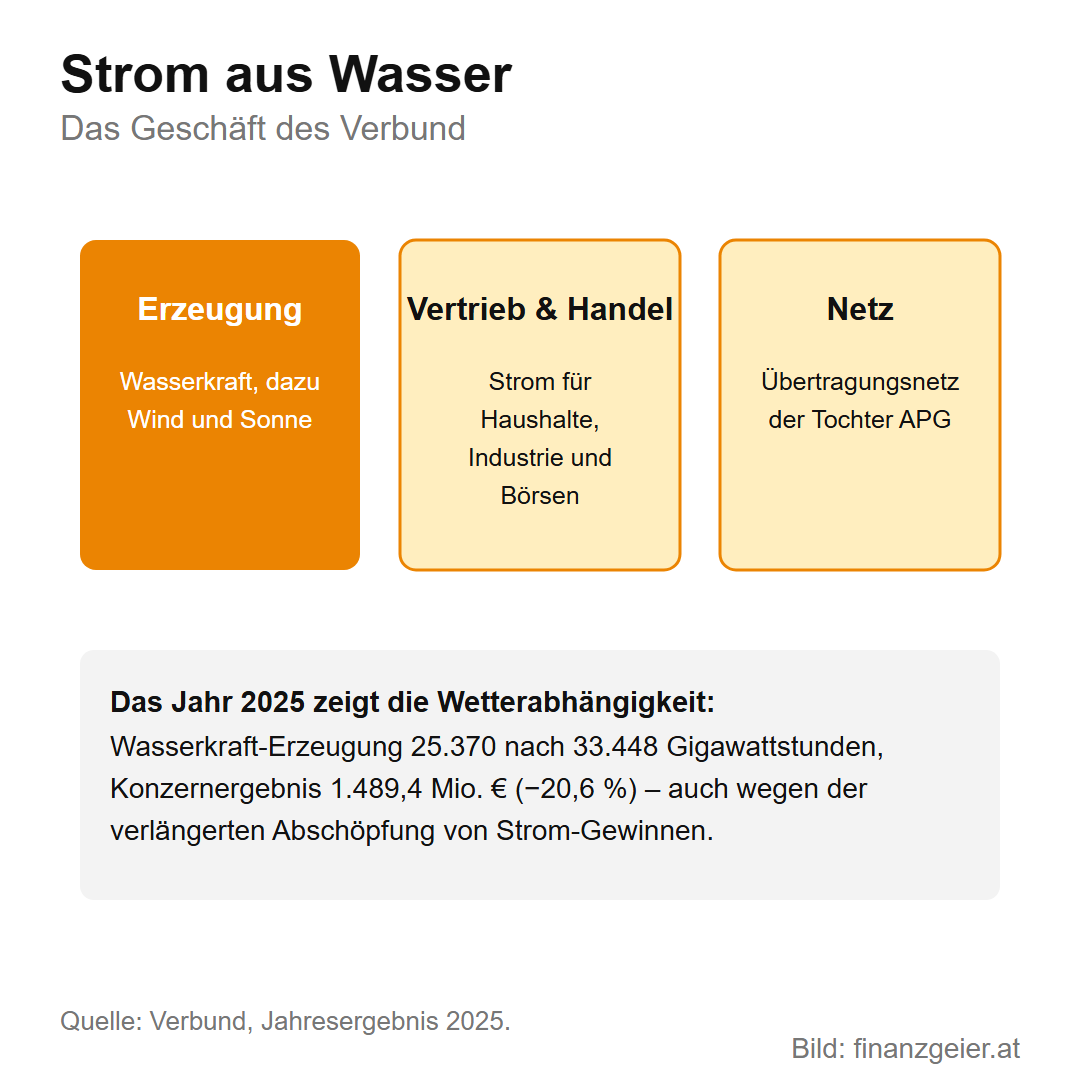
Das Geschäftsmodell ist schnell erklärt und schwer zu kopieren: Der Verbund besitzt die großen Wasserkraftwerke des Landes, von den Donaukraftwerken bis zu den Alpenspeichern, dazu wachsen Wind- und Sonnenkraft. Verkauft wird der Strom an Haushalte, Industrie und an den Strombörsen, und über die APG gehört auch das heimische Hochspannungsnetz zum Konzern. Die Kehrseite zeigt das Jahr 2025: Das Konzernergebnis fiel um 20,6 Prozent auf 1.489,4 Millionen Euro, weil die Flüsse deutlich weniger Wasser führten als im Jahr davor – die Wasserkraft-Erzeugung sank von 33.448 auf 25.370 Gigawattstunden – und weil der Gesetzgeber die Abschöpfung von Strom-Gewinnen verlängerte. Für 2026 erwartet der Konzern einen weiteren Rückgang. Beim Verbund entscheidet eben nicht nur das Management über den Gewinn, sondern auch der Regen im Einzugsgebiet und der Strompreis in Europa.
Wem der Verbund gehört
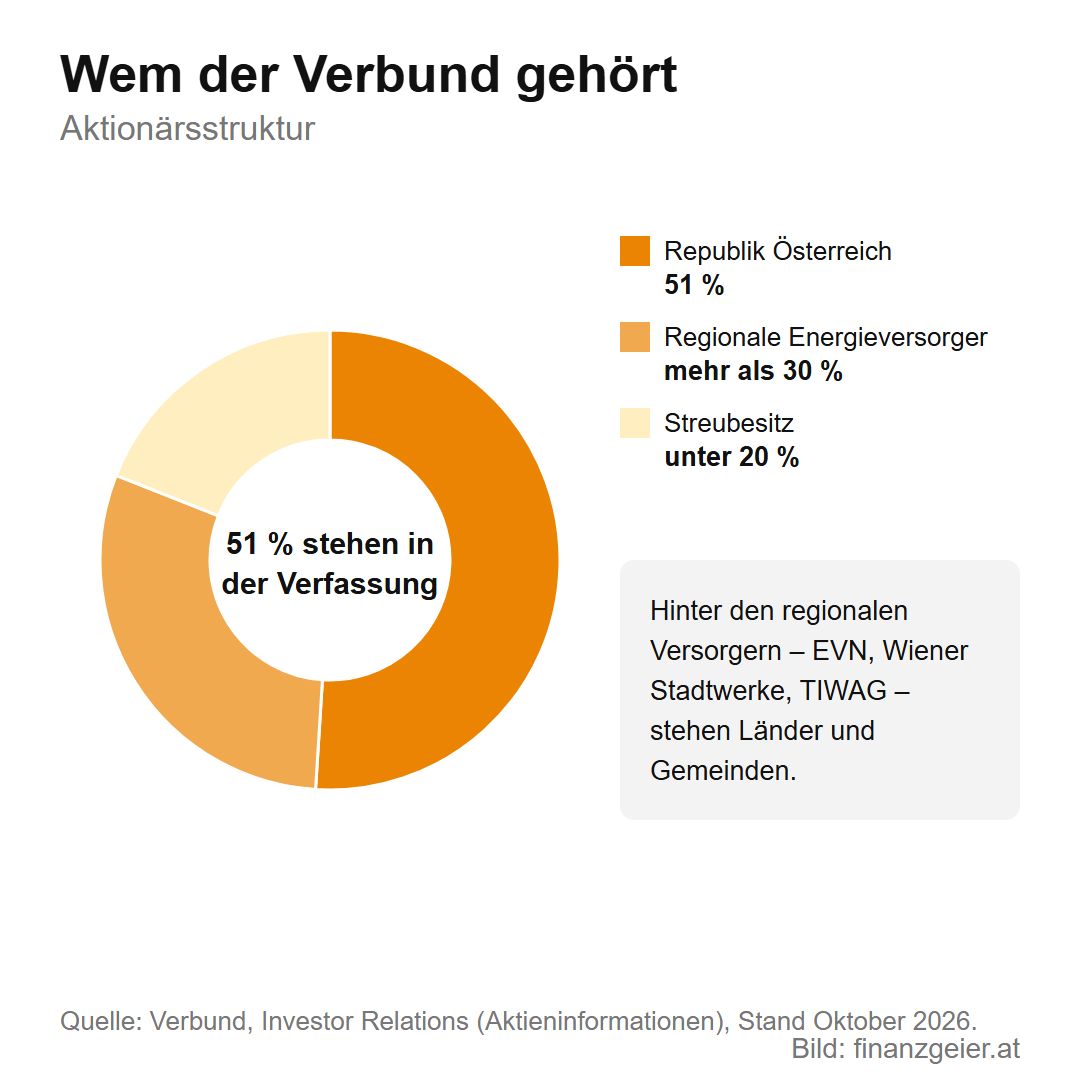
Die Eigentümerliste macht den Verbund zur staatlichsten Aktie im ATX: 51 Prozent hält die Republik Österreich, verfassungsrechtlich verankert, mehr als 30 Prozent liegen bei regionalen Energieversorgern – einem Syndikat aus EVN und Wiener Stadtwerke sowie der Tiroler TIWAG –, und die gehören ihrerseits Ländern und Gemeinden. Frei handelbar sind unter 20 Prozent der Aktien. Für Anleger heißt das zweierlei: Dieses Unternehmen wird nie feindlich übernommen, und seine Dividenden fließen zum größten Teil an die öffentliche Hand. Aber die Politik sitzt hier nicht nur mit am Tisch wie bei der OMV – sie führt das Haus, und Strompreis-Debatten werden schnell zu Debatten über den Verbund.
Die Verbund-Aktie: vom Strompreis-Gipfel die Treppe hinunter
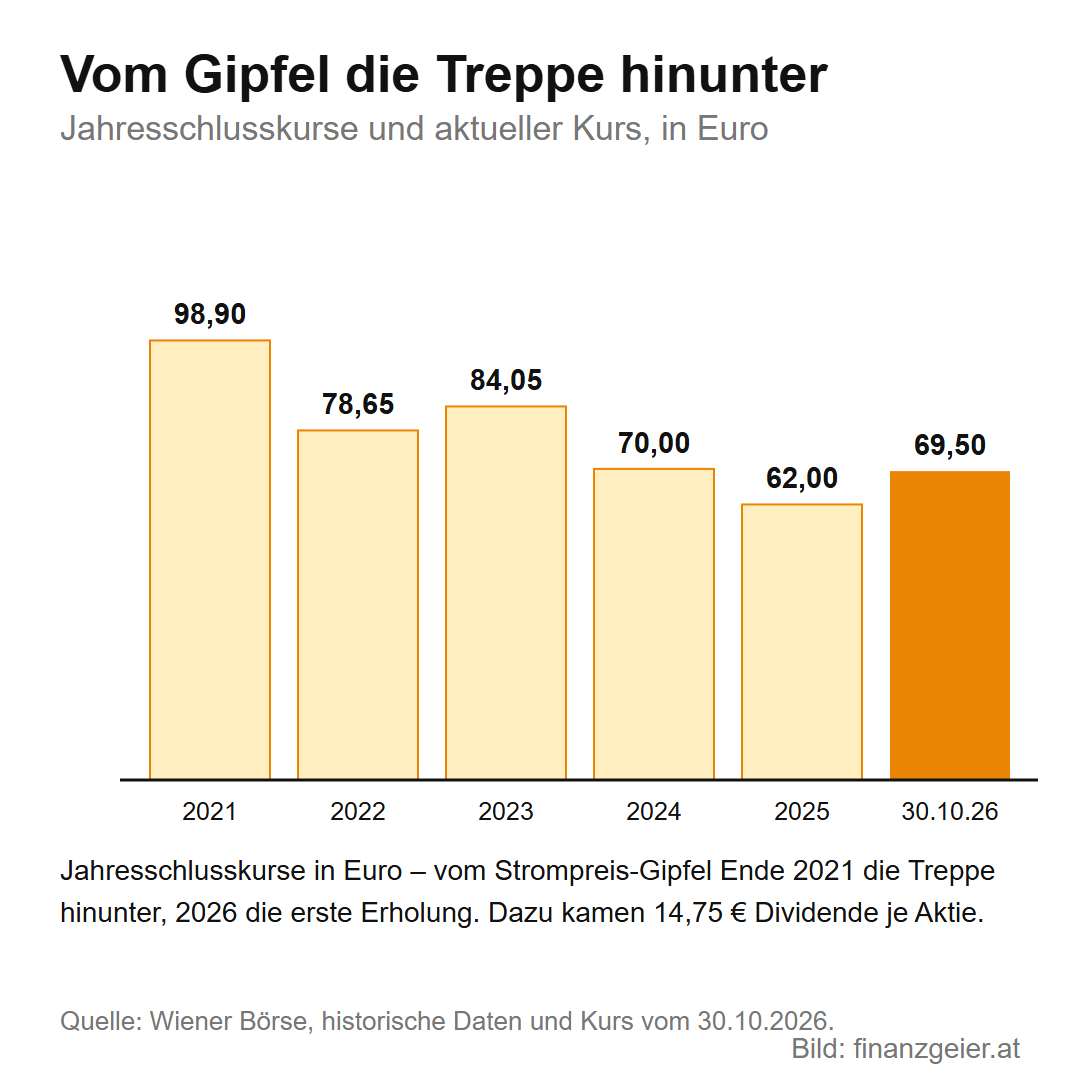
Der Kursverlauf der letzten Jahre ist eine Reise vom Gipfel: Ende 2021, auf dem Höhepunkt der beginnenden Energiekrise, schloss die Aktie bei 98,90 Euro. Dann normalisierten sich die Strompreise, und der Kurs nahm die Treppe: 78,65 Euro Ende 2022, 84,05 Ende 2023, 70,00 Ende 2024, 62,00 Ende 2025. Erst 2026 drehte das Bild, am 30. Oktober steht die Aktie bei 69,50 Euro, ein Plus von rund 12 Prozent seit Jahresbeginn. Wer am Gipfel Ende 2021 kaufte, liegt beim Kurs noch rund 30 Prozent hinten – allerdings flossen seither auch 14,75 Euro Dividende je Aktie, was die Gesamtrechnung deutlich freundlicher macht als den reinen Kurszettel. Die Lehre: Bei einem Versorger können die fetten Jahre im Kurs schon bezahlt sein, wenn man einsteigt.
Die Dividende: verlässlich, mit Zuckerl in guten Jahren
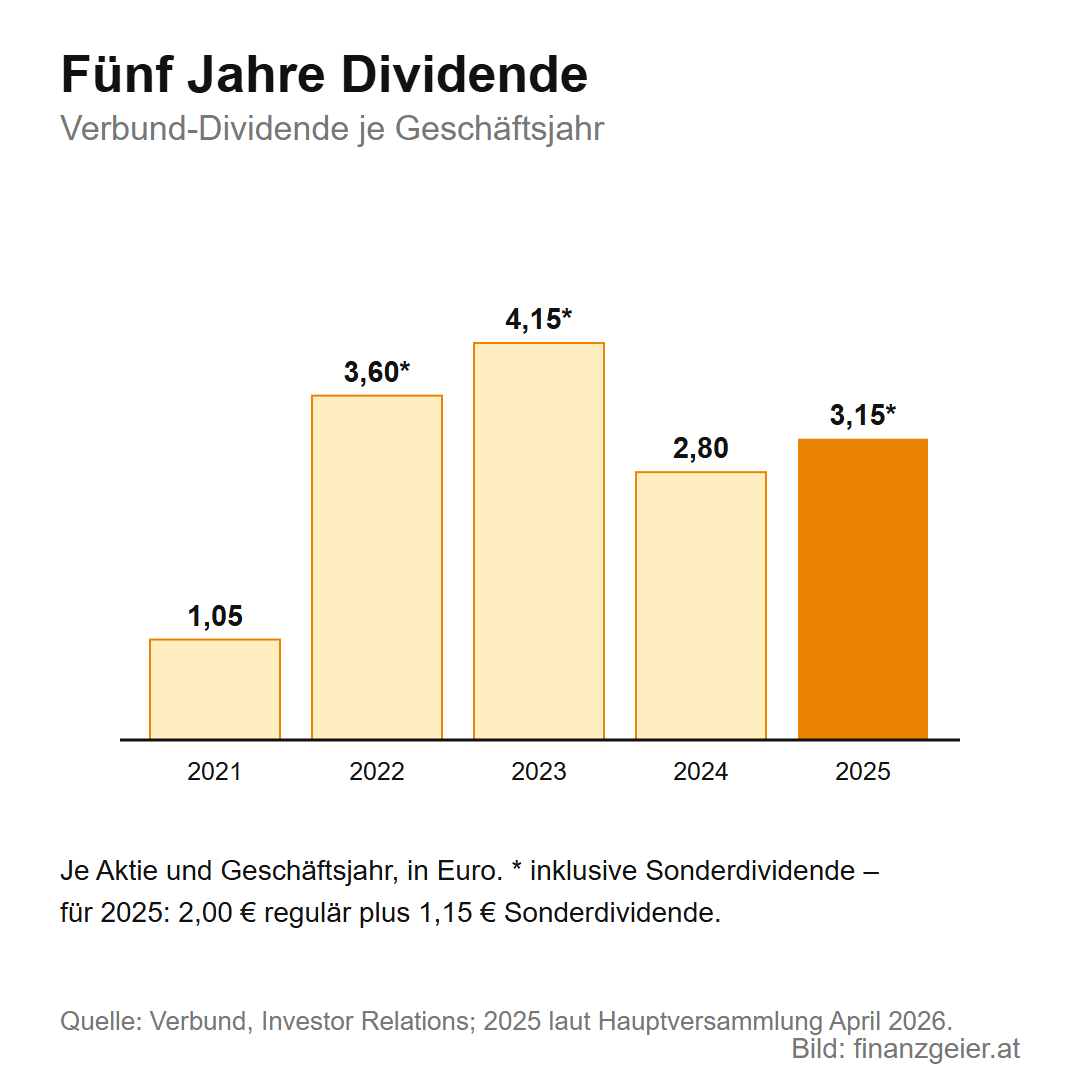
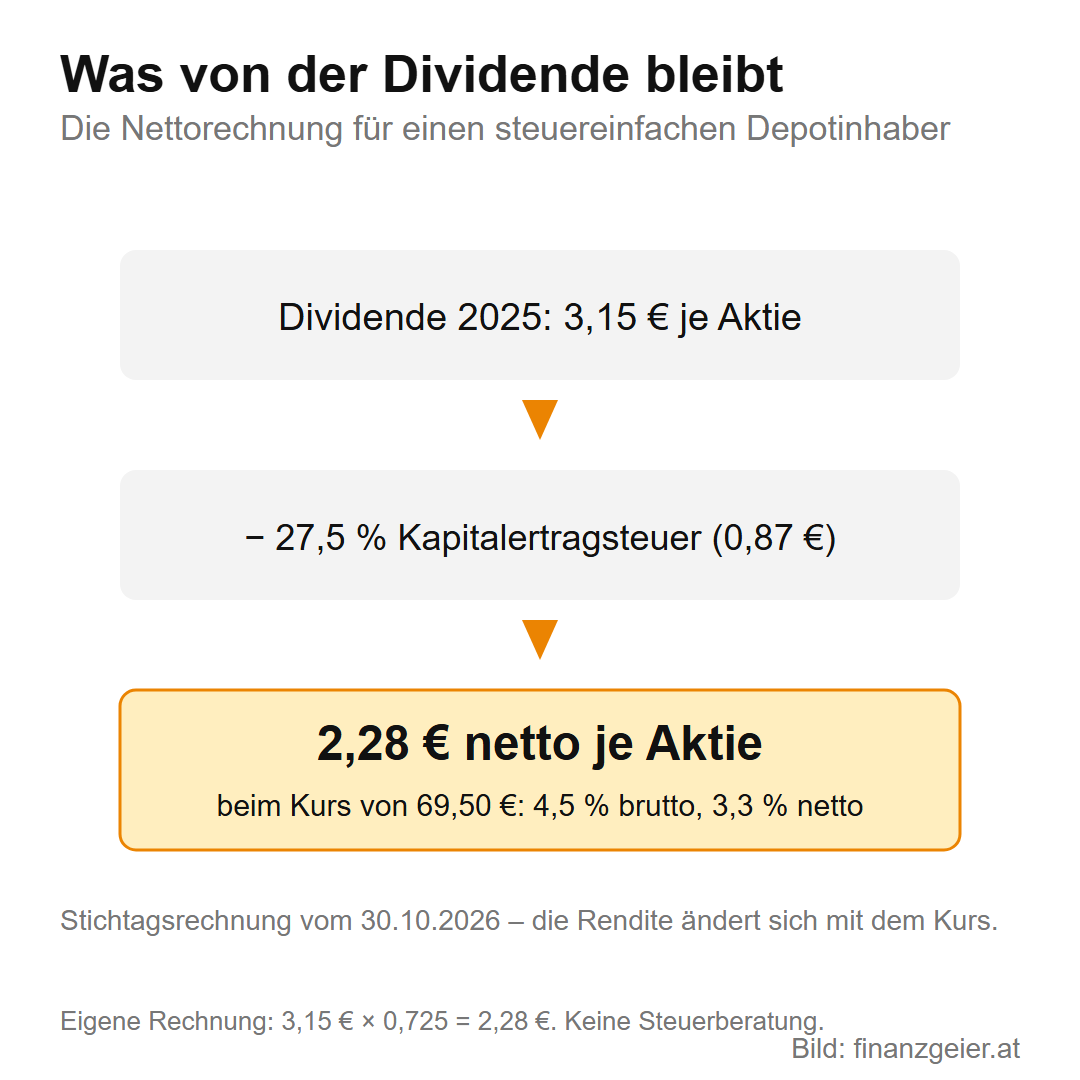
Die Dividende ist der Grund, warum viele diese Aktie halten, und sie hat beim Verbund ein eigenes Muster: eine reguläre Dividende, und in guten Jahren eine Sonderdividende obendrauf. Die Historie je Geschäftsjahr: 1,05 Euro für 2021, dann die Strompreisjahre mit 3,60 für 2022 und 4,15 für 2023, jeweils inklusive Sonderdividende, 2,80 für 2024 und zuletzt 3,15 Euro für 2025 – 2,00 Euro regulär plus 1,15 Euro Sonderdividende, beschlossen von der Hauptversammlung am 21. April 2026. Die Rechnung für heute: 3,15 Euro beim Kurs von 69,50 Euro sind 4,5 Prozent Rendite vor Steuer, nach Abzug der 27,5 Prozent KESt bleiben 2,28 Euro je Aktie oder 3,3 Prozent netto. Aber gerade hier ist Vorsicht angebracht: Eine Sonderdividende heißt so, weil sie nicht die Regel ist – fällt der Gewinn weiter, fällt zuerst das Zuckerl weg.
Was Anleger abwägen sollten
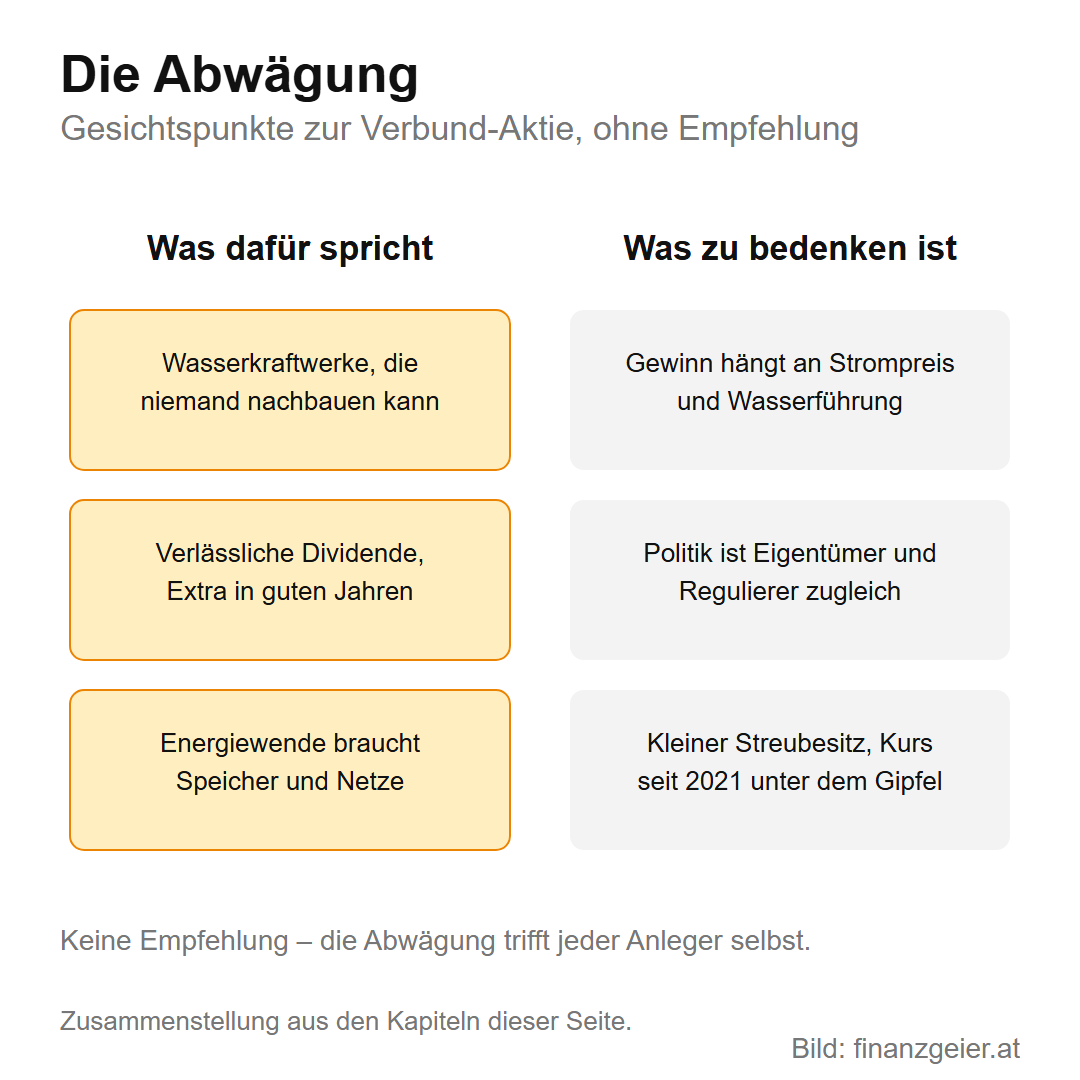
Dazu eine klare Meinung: Diese Aktie ist ruhiger als eine Bank- oder Industrieaktie, aber kein Sparbuch mit Turbine. Was für den Verbund spricht: ein Anlagevermögen, das niemand nachbauen kann – die großen Wasserkraftwerke eines Alpenlandes –, eine verlässliche Dividende mit Extra in guten Jahren und die Energiewende, die Speicher und Netze wertvoller macht. Was zu bedenken ist: Der Gewinn hängt an Strompreis und Wasserführung, wie das Minus von gut einem Fünftel im Jahr 2025 zeigt, die Politik ist Eigentümerin, Regulierer und Preisdebatten-Führerin zugleich, und der kleine Streubesitz macht den Kurs schwankungsanfälliger, als es die Größe des Konzerns vermuten lässt. Wie Rendite und Risiko grundsätzlich zusammenhängen, steht auf der eigenen Seite.
Der Rat zum Schluss: Der ATX allein ist keine breite Streuung, und eine einzelne ATX-Aktie erst recht nicht. Wer den Verbund kaufen will, kauft ihn als Beimischung zu einem weltweit gestreuten Grundstock, nicht als Fundament – und nie mit der Erwartung, dass sich die Sonderdividenden der Strompreisjahre von selbst wiederholen.
Quellen: Verbund: Aktieninformationen (Aktienzahl, Aktionärsstruktur, Dividendenhistorie), Dividendenbekanntmachung zur Hauptversammlung 2026 (PDF) und Investor Relations; ORF.at: Verbund-Gewinn schrumpfte 2025 um ein Fünftel und Verbund will 400 Mio. Euro Sonderdividende ausschütten; Wiener Börse: Verbund-Kursseite, historische Daten und ATX-Zusammensetzung; Austria-Forum: Zur Geschichte der Verbundgesellschaft. Stand: Oktober 2026.
Weiterlesen: Der Verbund ist einer von 20 Werten im österreichischen Leitindex. Auf der Seite ATX steht, wie der Index funktioniert, welche Unternehmen er enthält, wie oft sie wechseln und warum der ATX Total Return für Anleger die ehrlichere Messlatte ist.
Hinweis: Alle Zahlen mit Stand Oktober 2026 (Kurs vom 30.10.2026), gerundet. Diese Seite ist keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung; Kurse und Dividenden können sich jederzeit ändern.


