
Zuletzt aktualisiert: 30.10.2026
Teil 6 der Reihe über die 20 Unternehmen im ATX, dem Leitindex der Wiener Börse: Jede Seite stellt einen dieser Konzerne aus Anlegersicht vor, und nach drei Banken und der OMV kommt jetzt der größte Industriewert aus der Steiermark. Die Andritz Aktie steht für einen Konzern, den viele unterschätzen: ein Grazer Anlagenbauer mit rund 30.000 Beschäftigten, der Wasserkraftwerke, Zellstofffabriken, Presswerke für die Autoindustrie und Umwelttechnik auf der ganzen Welt baut – und der Ende 2025 auf einem Rekord-Auftragsstand von 10,5 Milliarden Euro saß. Diese Seite zeigt dir die Geschichte von Andritz, das Geschäft mit seinen vier Bereichen, die Eigentümer rund um die Gründerstiftung, den Kurs, die Dividende samt Nettorechnung und die Punkte, die Anleger abwägen sollten. Alle Zahlen stammen von Andritz selbst und der Wiener Börse, jeweils mit Stand.
Inhalt
Wer Andritz ist und was sie im ATX wiegt
Die Andritz AG mit Sitz in Graz ist Österreichs großer Maschinen- und Anlagenbauer: rund 30.000 Beschäftigte an rund 280 Standorten, 7,9 Milliarden Euro Umsatz im Jahr 2025 und Kunden auf allen Kontinenten. An der Börse stehen 104 Millionen Aktien aus, beim Kurs von 80,60 Euro sind das rund 8,4 Milliarden Euro Börsenwert – in der Zusammensetzungsliste des ATX steht Andritz damit an fünfter Stelle, als schwerster Industriewert nach den drei Banken und der OMV. Wer einen ATX-ETF bespart, hat mit Andritz den Weltmarkt für Wasserkraft, Zellstoff und Umformtechnik im Depot, ohne es zu wissen.
Die Geschichte: von der Eisengießerei zum Weltkonzern
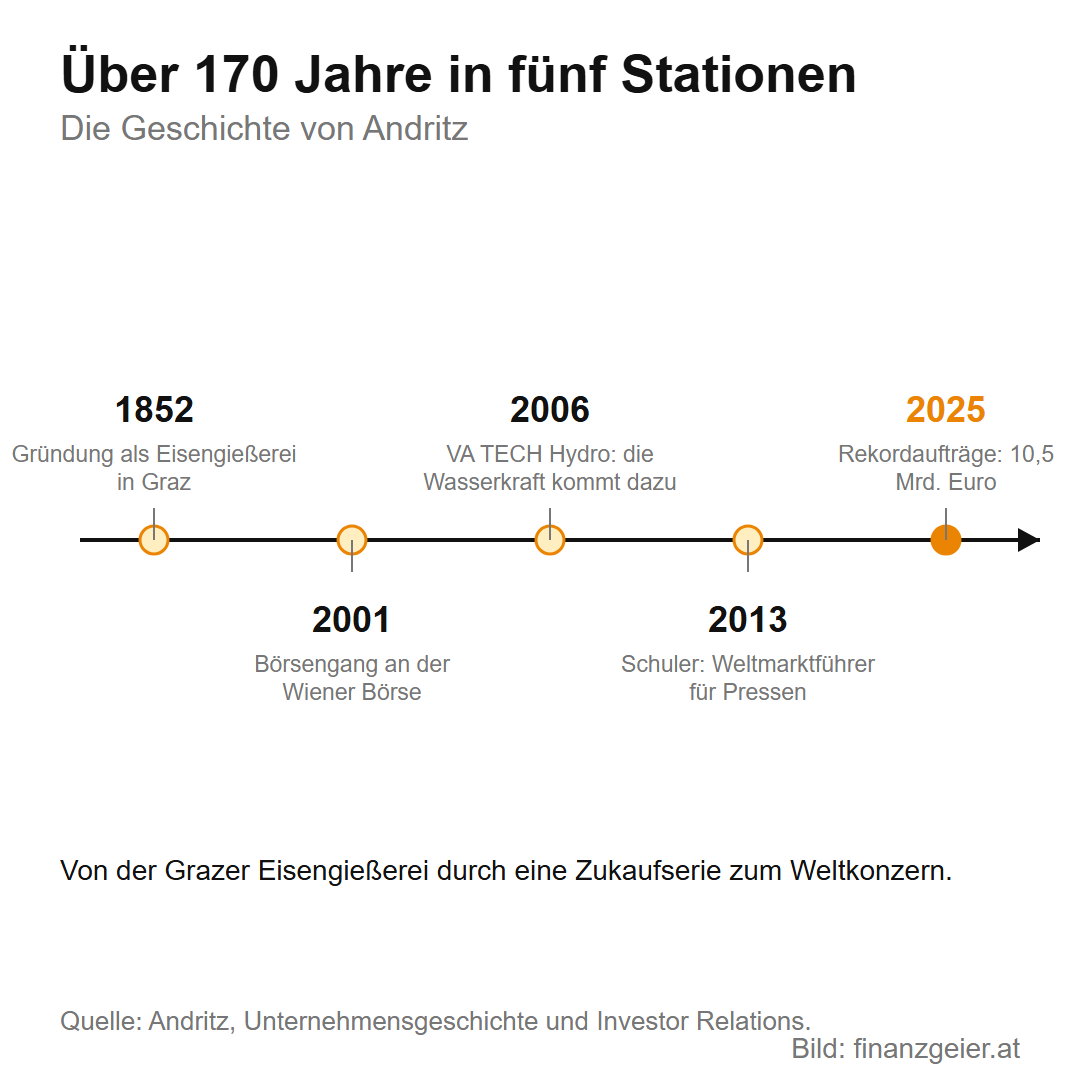
Angefangen hat alles 1852 mit einer Eisengießerei, die der ungarische Unternehmer Josef Körösi im Grazer Vorort Andritz gründete. Über ein Jahrhundert blieb die Maschinenfabrik Andritz ein solider Industriebetrieb, die große Verwandlung kam erst spät: 1999 übernahm ein Konsortium um die Custos-Stiftung des damaligen Vorstandschefs Wolfgang Leitner das Unternehmen, und dann ging es Schlag auf Schlag. 2000 machte der Kauf der Ahlstrom Machinery Group Andritz zur Weltspitze bei Zellstoffanlagen, 2001 folgte der Börsengang in Wien, 2006 brachte die Übernahme von VA TECH Hydro das Wasserkraftgeschäft, 2013 kam mit der Schuler Group der Weltmarktführer für Pressen dazu. Aus der Gießerei von einst wurde durch eine Zukaufserie ein Konzern, der in mehreren Nischen die Weltspitze stellt – eine der größten Industrie-Erfolgsgeschichten Österreichs.
Das Geschäft: vier Bereiche, ein Prinzip
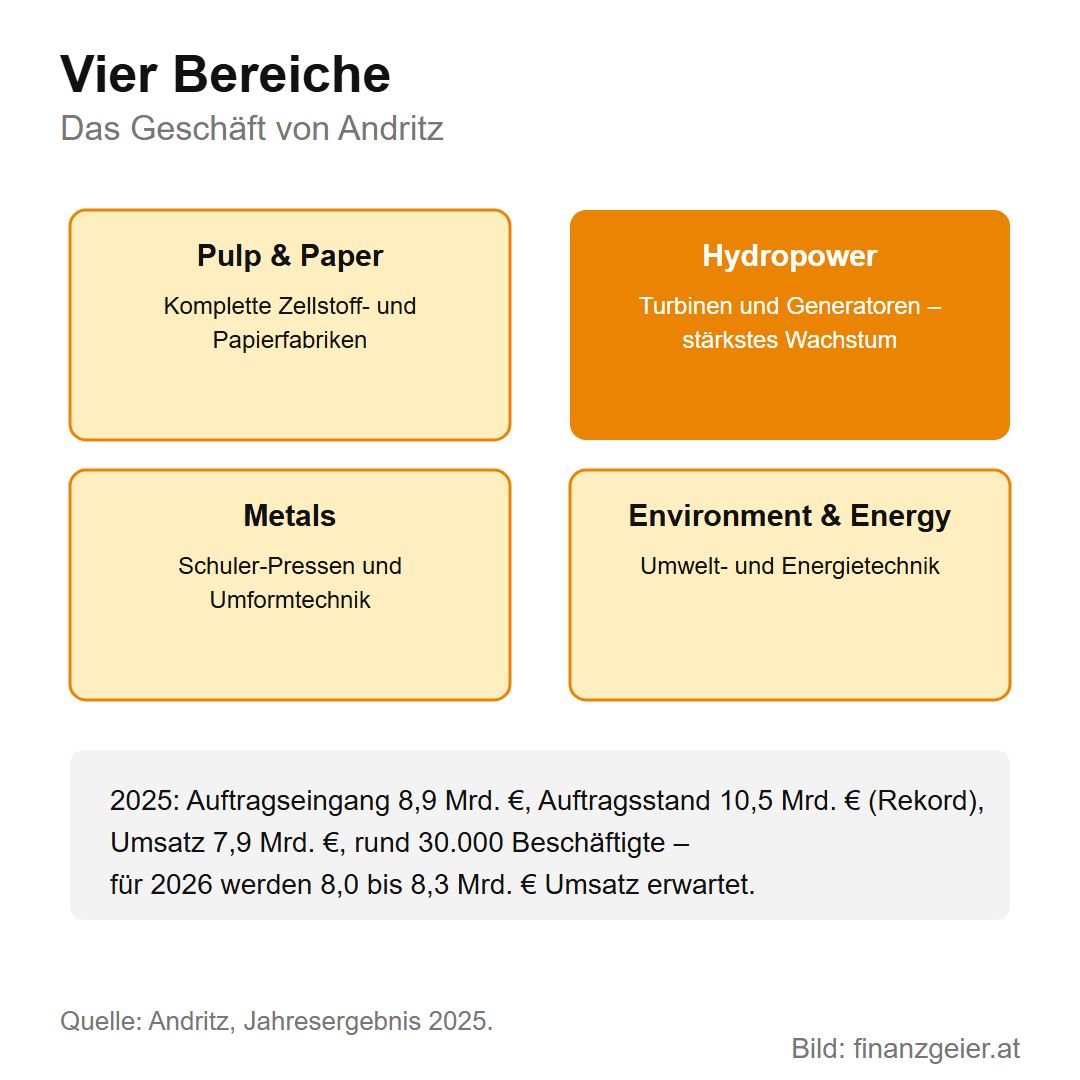
Andritz baut Anlagen, mit denen andere produzieren, und steht dabei auf vier Bereichen. Pulp & Paper liefert komplette Zellstoff- und Papierfabriken. Hydropower baut Turbinen und Generatoren für Wasserkraftwerke – das ist der Bereich mit dem stärksten Wachstum, getrieben vom weltweiten Ausbau von Wasserkraft und Pumpspeichern. Metals formt mit den Schuler-Pressen Bleche für die Auto- und Metallindustrie, und Environment & Energy liefert Umwelt- und Energietechnik mit rund 1,5 Milliarden Euro Umsatz. Das Prinzip dahinter ist das Projektgeschäft: 2025 holte Andritz Aufträge über 8,9 Milliarden Euro herein, mehr als es umsetzte, und der Auftragsstand stieg auf den Rekordwert von 10,5 Milliarden Euro. Für 2026 erwartet der Konzern deshalb wieder steigenden Umsatz von 8,0 bis 8,3 Milliarden Euro.
Wem Andritz gehört
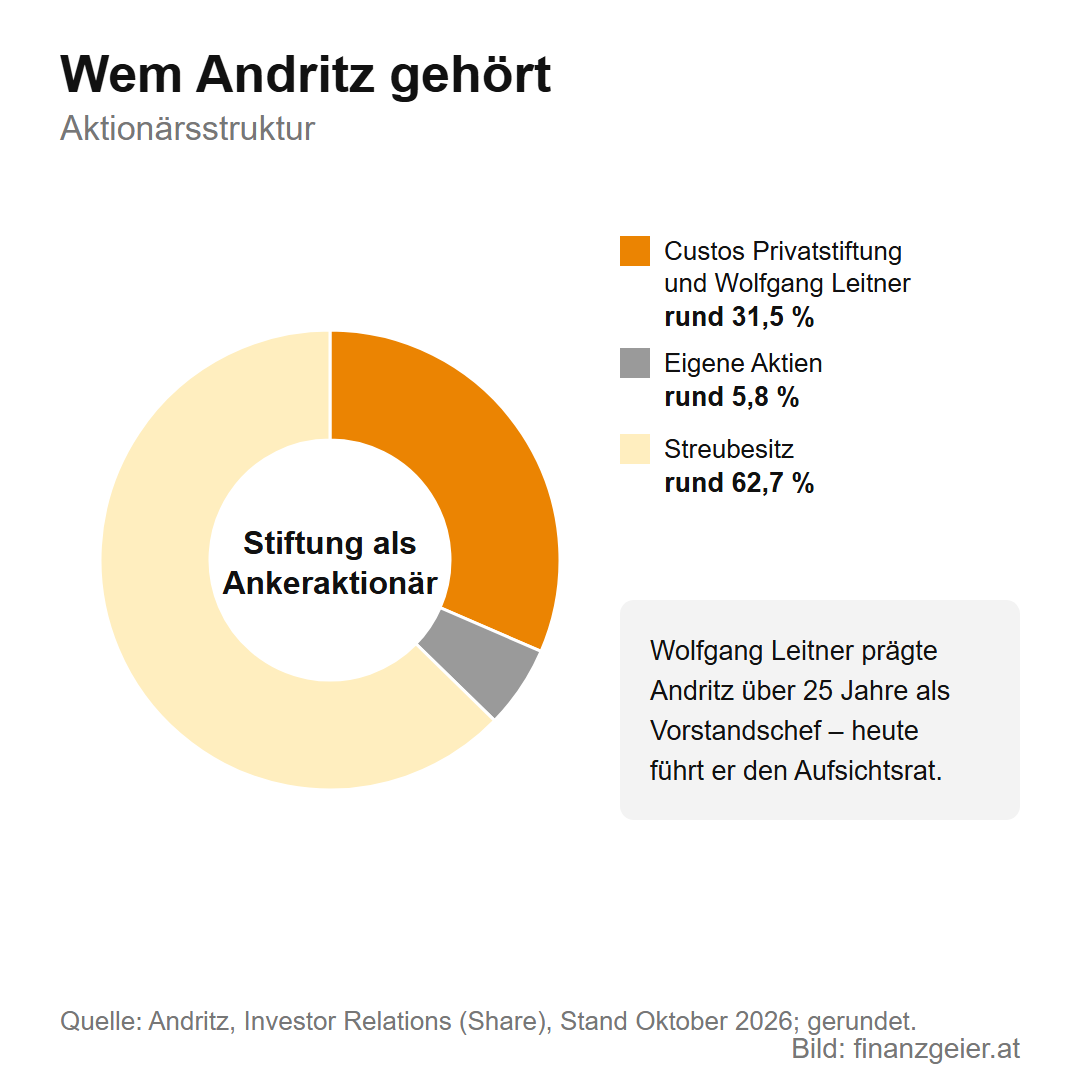
Bei den Eigentümern erzählt Andritz eine Gründergeschichte, auch wenn die Gründung lange her ist: Rund 31,5 Prozent des Kapitals halten die Custos Privatstiftung und Wolfgang Leitner, der das Unternehmen als Vorstandschef über ein Vierteljahrhundert geprägt hat und heute den Aufsichtsrat führt. Dazu hält Andritz rund 5,8 Prozent eigene Aktien, rund 62,7 Prozent sind Streubesitz. Für Anleger heißt das: Ein stabiler Kern mit langem Atem und eigenem Geld im Feuer, der zugleich fest die Richtung vorgibt – wer hier einsteigt, fährt auf einem Schiff, dessen Kurs die Stiftung bestimmt, mit einem Streubesitz, der groß genug für eine liquide Aktie ist.
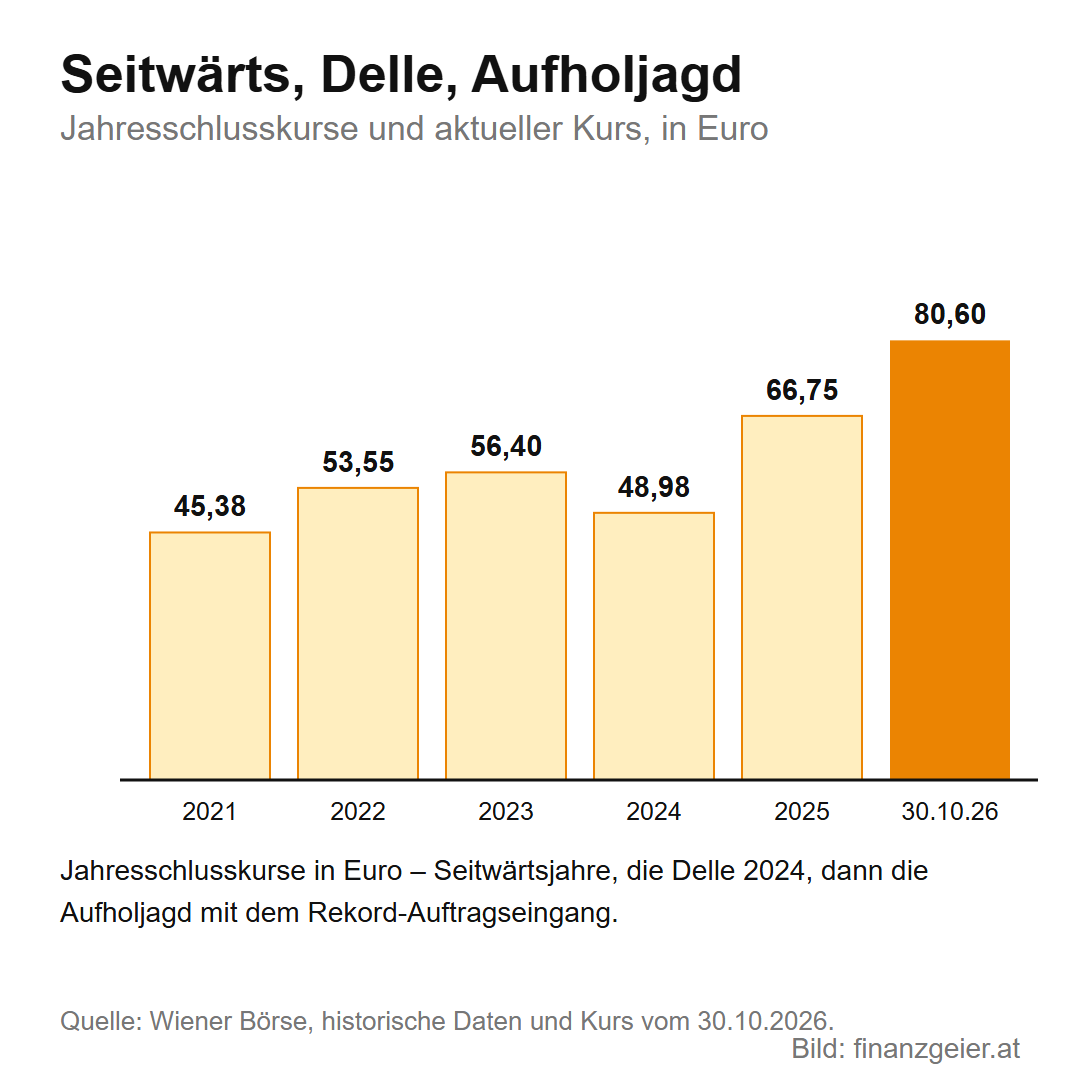
Die Andritz-Aktie: Seitwärtsjahre, Delle, Aufholjagd
Die Jahresschlusskurse zeigen einen Verlauf, der zum Projektgeschäft passt: 45,38 Euro Ende 2021, 53,55 Ende 2022, 56,40 Ende 2023 – solide Jahre ohne Spektakel. 2024 kam die Delle auf 48,98 Euro, als die Industriekonjunktur lahmte und der Umsatz zurückging. Dann drehte das Bild: 66,75 Euro Ende 2025, getragen vom Rekord-Auftragseingang, und am 30. Oktober 2026 notiert die Aktie bei 80,60 Euro, binnen zwölf Monaten ein Plus von rund 31 Prozent. Wer die Aktie Ende 2021 kaufte, hat ihren Wert in fünf Jahren fast verdoppelt, Dividenden nicht mitgerechnet – aber der Weg dorthin verlief über eine mehrjährige Seitwärtsstrecke, die Geduld verlangte.
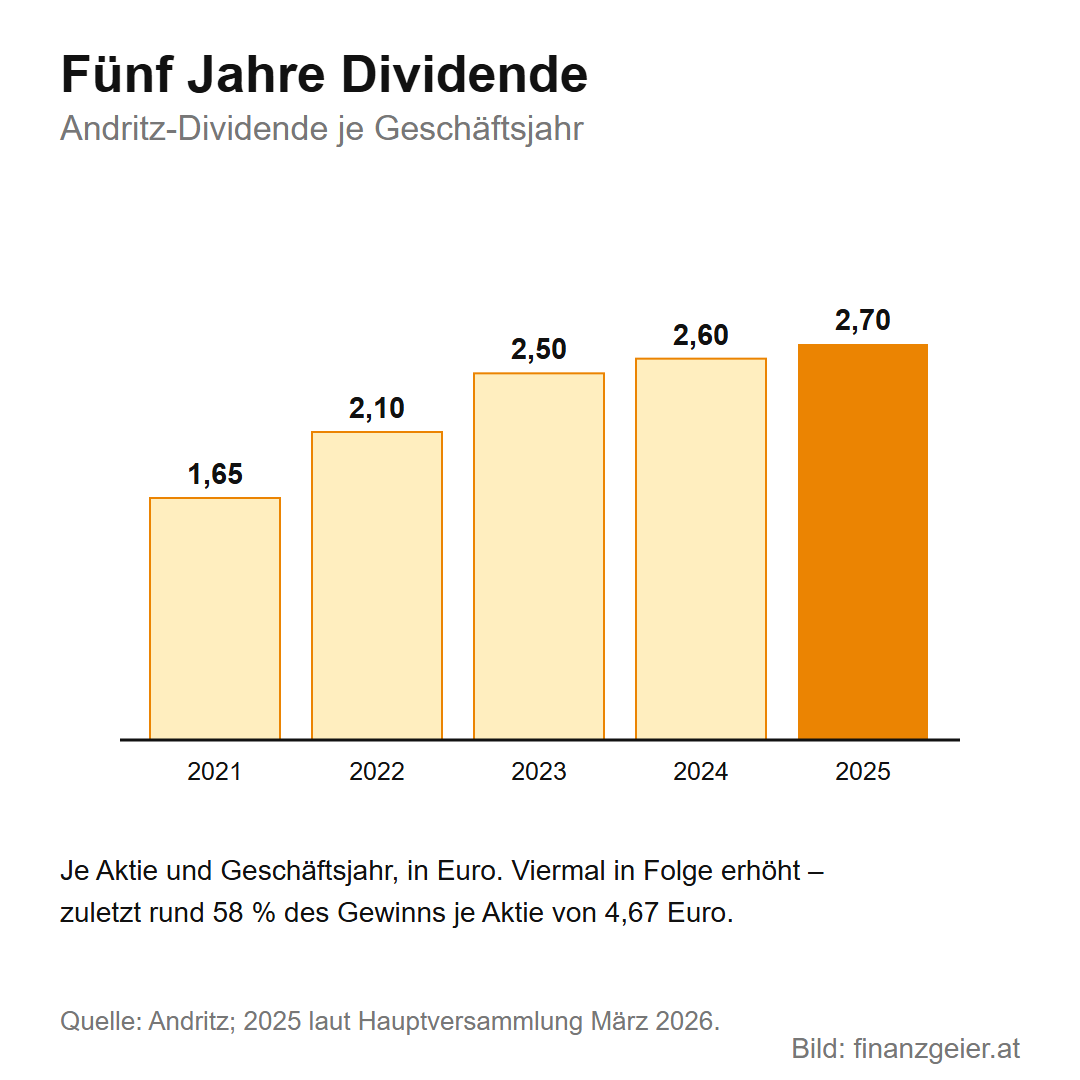
Die Dividende: viermal in Folge erhöht
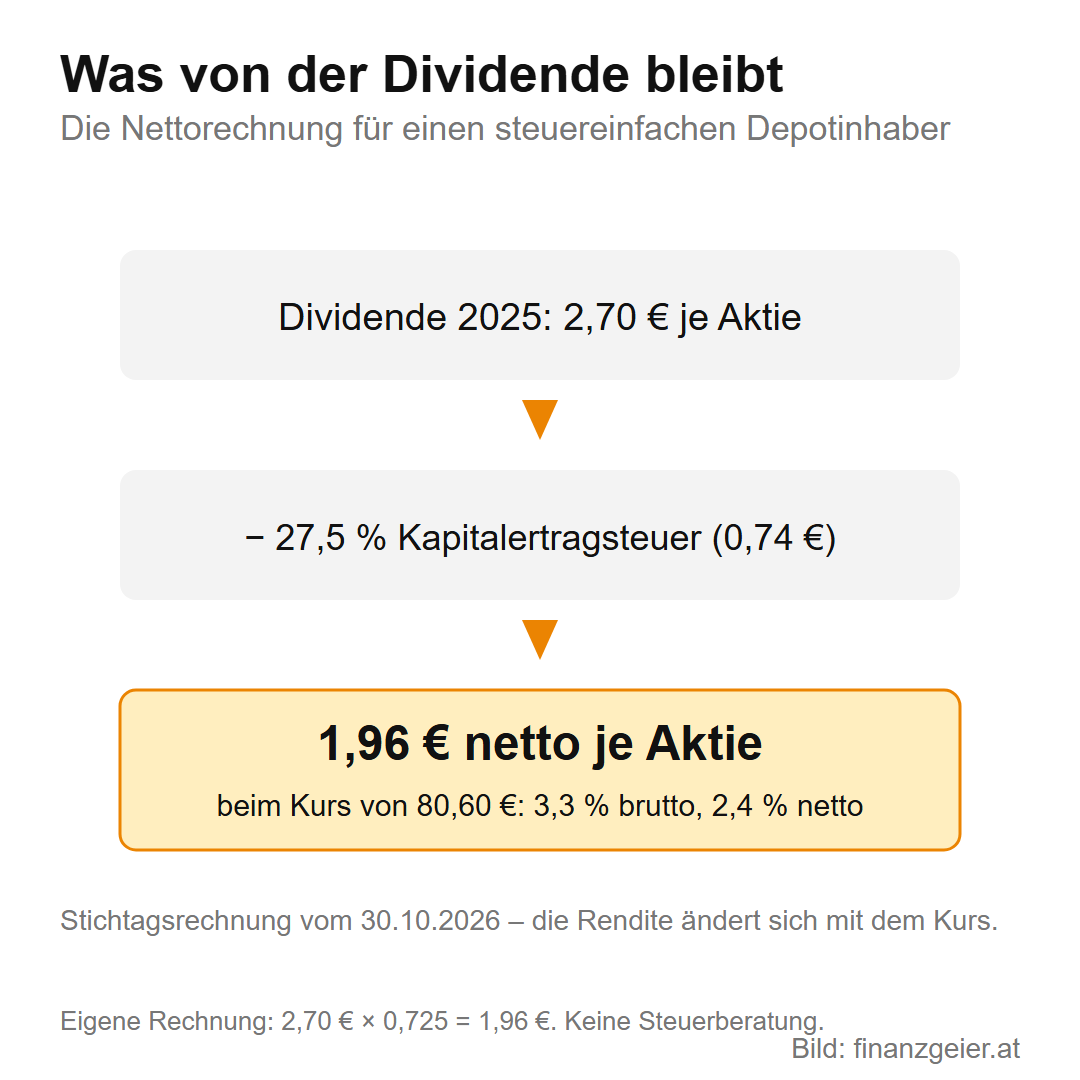
Bei der Dividende liefert Andritz das, was Dividendenanleger sehen wollen: Verlässlichkeit mit Steigerung. Die Historie je Geschäftsjahr: 1,65 Euro für 2021, 2,10 für 2022, 2,50 für 2023, 2,60 für 2024 und zuletzt 2,70 Euro für 2025, beschlossen von der Hauptversammlung am 26. März 2026 – viermal in Folge erhöht, von 2021 auf 2025 ein Plus von fast zwei Dritteln. Gemessen am Gewinn je Aktie von 4,67 Euro schüttet Andritz damit rund 58 Prozent aus. Die Rechnung für heute: 2,70 Euro beim Kurs von 80,60 Euro sind 3,3 Prozent Rendite vor Steuer, nach Abzug der 27,5 Prozent KESt bleiben 1,96 Euro je Aktie oder 2,4 Prozent netto. Und wie immer gilt: Die Reihe sieht verlässlich aus, versprochen ist sie nicht – eine Dividende folgt dem Gewinn, und der folgt im Anlagenbau den Aufträgen.
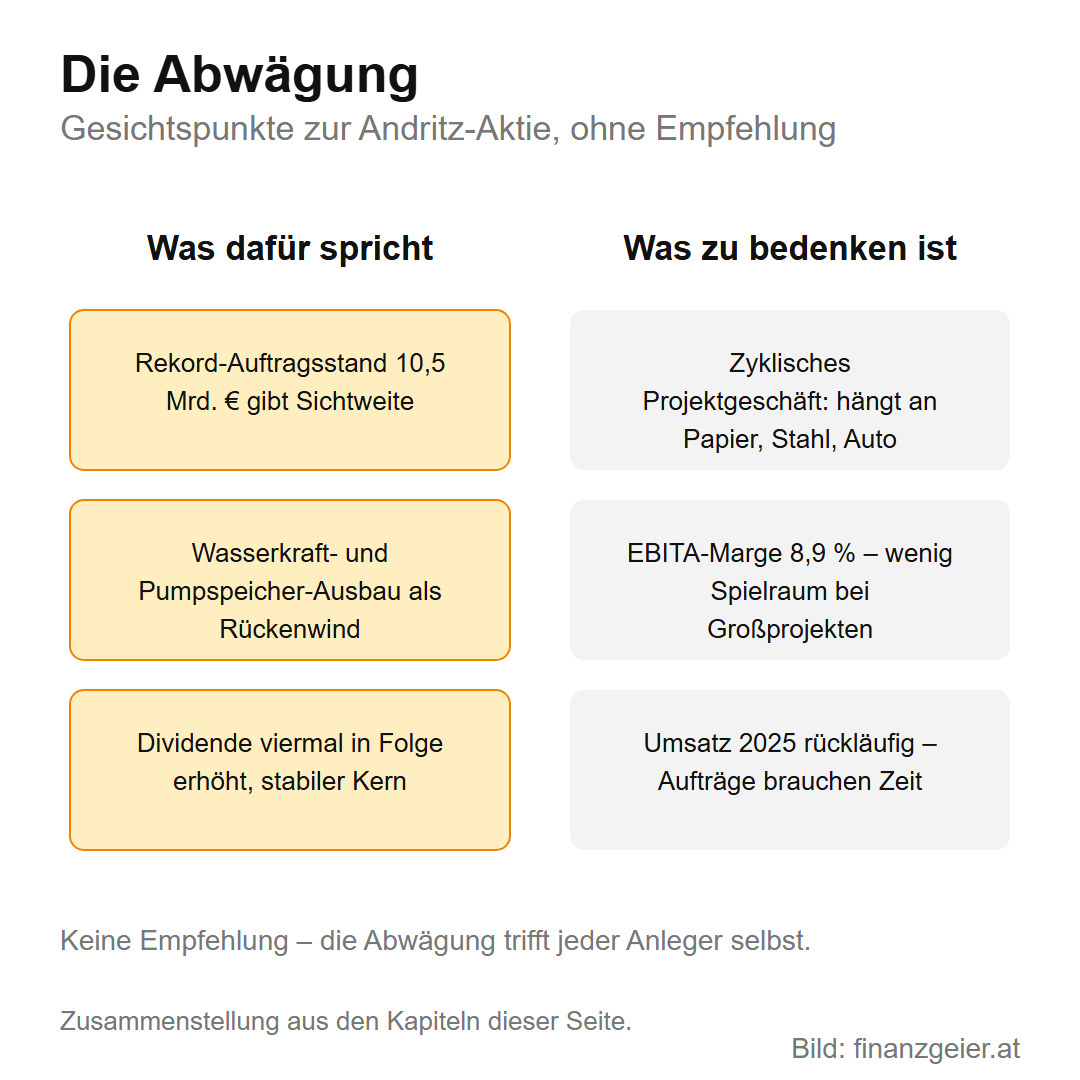
Was Anleger abwägen sollten
Dazu eine klare Meinung: Ein Anlagenbauer ist kein ruhiges Investment, auch wenn die Dividendenreihe so aussieht. Was für Andritz spricht: der Rekord-Auftragsstand von 10,5 Milliarden Euro, der Umsatz auf Jahre absichert, der weltweite Wasserkraft- und Pumpspeicher-Ausbau als Rückenwind für den wachstumsstärksten Bereich und ein stabiler Eigentümerkern mit viermal in Folge erhöhter Dividende. Was zu bedenken ist: Das Projektgeschäft hängt an der Investitionslaune der Papier-, Stahl- und Autoindustrie, die in Zyklen schwankt, die EBITA-Marge von 8,9 Prozent lässt bei Großprojekten wenig Spielraum für Fehler, und der Umsatz ging 2025 trotz voller Auftragsbücher zurück – Aufträge müssen erst abgearbeitet werden, ehe sie Geld bringen. Wie Rendite und Risiko grundsätzlich zusammenhängen, steht auf der eigenen Seite.
Der Rat zum Schluss: Der ATX allein ist keine breite Streuung, und eine einzelne ATX-Aktie erst recht nicht. Wer Andritz kaufen will, kauft sie als Beimischung zu einem weltweit gestreuten Grundstock, nicht als Fundament – und mit dem Wissen, dass im Anlagenbau zwischen Auftragseingang und verdientem Geld Jahre liegen können.
Quellen: Andritz: Die Andritz-Aktie (Aktienzahl, Aktionärsstruktur), Unternehmensgeschichte, Presseinformation zum Jahresergebnis 2025 (PDF) und Dividendenbekanntmachung zur Hauptversammlung 2026 (PDF); Wiener Börse: Andritz-Kursseite, historische Daten und ATX-Zusammensetzung. Stand: Oktober 2026.
Weiterlesen: Andritz ist einer von 20 Werten im österreichischen Leitindex. Auf der Seite ATX steht, wie der Index funktioniert, welche Unternehmen er enthält, wie oft sie wechseln und warum der ATX Total Return für Anleger die ehrlichere Messlatte ist.
Hinweis: Alle Zahlen mit Stand Oktober 2026 (Kurs vom 30.10.2026), gerundet. Diese Seite ist keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung; Kurse und Dividenden können sich jederzeit ändern.


