
Zuletzt aktualisiert: 07.11.2026
Jede fünfte Rechnung wird in Österreich zu spät bezahlt, das zeigt eine Umfrage des KSV1870 unter rund 1.000 Unternehmen vom August 2026. Bleibt im Rechenbeispiel eine Rechnung über 500 Euro 60 Tage offen und geht sie dann ans Inkasso, zahlt der private Schuldner mit Verzugszinsen und Inkassokosten bis zu rund 639 Euro, wenn er nach dem ersten Inkassoschreiben bezahlt, und bis zu rund 917 Euro, wenn er sich erst nach der zweiten Mahnung meldet und ein Jahr lang Raten zahlt. Diese Seite erklärt Inkasso von beiden Seiten: als Unternehmer, ab wann du ein Inkassobüro beauftragen kannst und was es kostet, und als Schuldner, was ein Inkassoschreiben bedeutet, welche Inkassokosten zulässig sind und wie eine Ratenzahlung bei Inkasso zustande kommt. Sie ist eine erste Orientierung; für deinen eigenen Fall holst du dir Rat bei Wirtschaftskammer, Arbeiterkammer oder einem Rechtsanwalt.
Inhalt
Inkassounternehmen was ist das: ein reglementiertes Gewerbe mit klaren Grenzen
Ein Inkassounternehmen, auch Inkassobüro oder Inkassoinstitut, treibt im Auftrag eines Gläubigers offene Forderungen außergerichtlich ein. Der Gläubiger ist, wer das Geld bekommen soll, der Schuldner ist, wer zahlen muss. Für die Einziehung fremder Forderungen braucht es in Österreich eine eigene Gewerbeberechtigung, Inkassoinstitute sind ein reglementiertes Gewerbe mit Befähigungsnachweis, und ob ein Betrieb die Berechtigung hat, siehst du kostenlos im Gewerbeinformationssystem Austria. Dazu kommen eine Verordnung mit Höchstsätzen für die Vergütungen und seit 1. Juli 2017 die Standes- und Ausübungsregeln der Wirtschaftskammer: Sie schreiben vor, was in jedem Mahnschreiben stehen muss und dass zwischen zwei schriftlichen Mahnungen mindestens sieben Werktage liegen; die Richtlinien der Wirtschaftskammer für Inkassoinstitute verlangen außerdem, auf eine als unverschuldet erkannte Notlage des Schuldners Rücksicht zu nehmen. Forderungen für andere einzutreiben, ist ein altes Geschäft, und in Österreich ist es ein streng geregeltes.
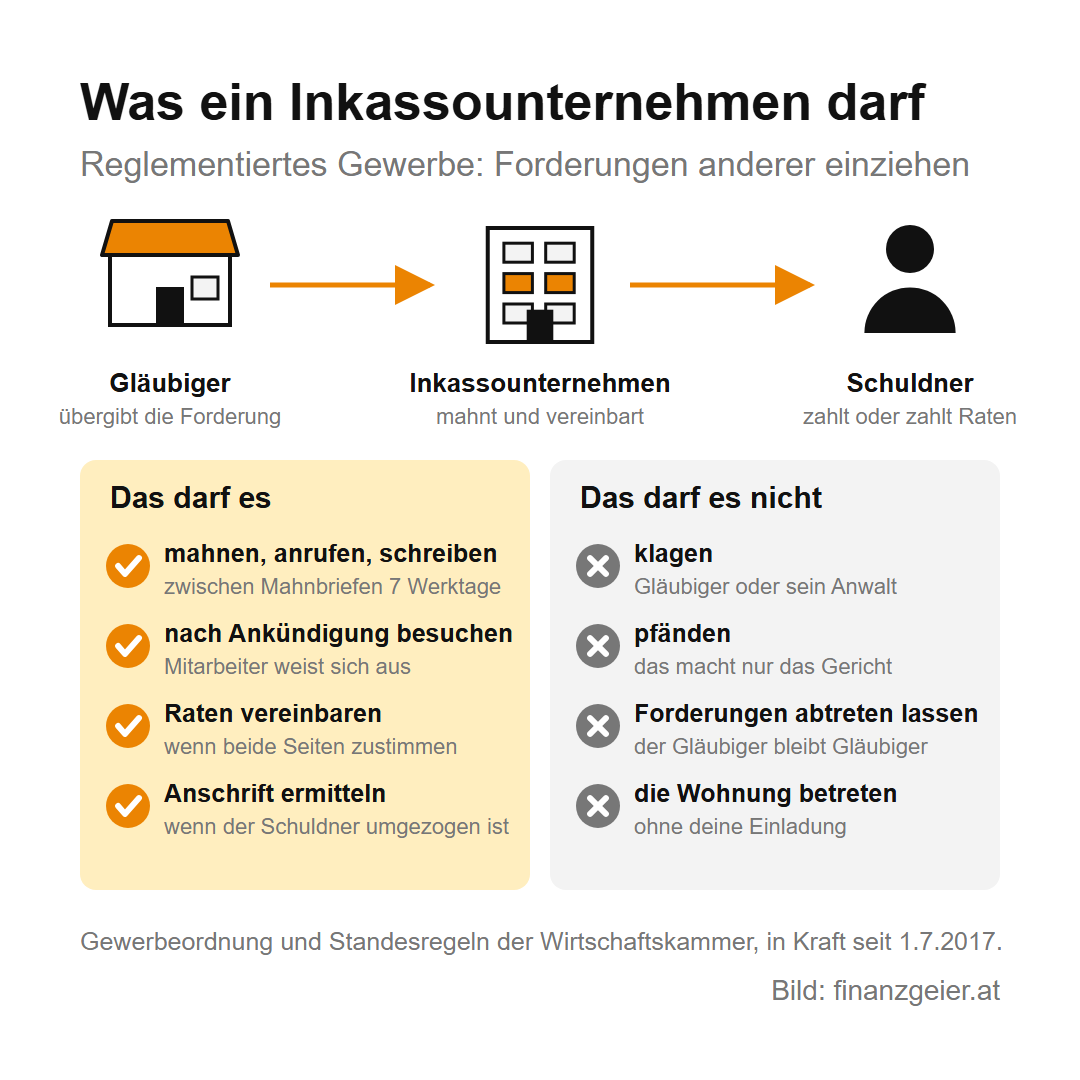
Das Gesetz zieht auch Grenzen. Ein Inkassoinstitut darf Forderungen nicht gerichtlich eintreiben, das macht ein Rechtsanwalt oder bis 5.000 Euro Streitwert der Gläubiger selbst, und es darf sich Forderungen nicht abtreten lassen. Es mahnt, ruft an, schickt nach Ankündigung einen Außendienstmitarbeiter, der sich ausweisen muss, und es vereinbart Raten. Pfänden darf nur das Gericht. Seriöse Inkassounternehmen erkennst du daran, dass ihr Schreiben Gläubiger, Forderungsgrund, Fälligkeit, Zinssatz und die Kosten jedes Schritts samt Rechtsgrundlage nennt und dass sie sagen, wo du ihre Gewerbeberechtigung prüfen kannst.
Ablauf: von der Rechnung zum Inkassoschreiben und was danach kommt
Am Anfang steht eine Rechnung mit Zahlungsziel. Ist der Termin vorbei und das Geld nicht da, ist der Schuldner im Verzug, und ab dem Tag danach laufen Verzugszinsen. Die Frage, nach wie viele Mahnungen Inkasso folgt, hat eine kurze Antwort: nach keiner bestimmten Zahl. Eine Mahnpflicht gibt es nicht, der Gläubiger kann bei Fälligkeit sofort einklagen oder übergeben, wie die Seite Mahnung und Verzugszinsen erklärt; üblich ist, dass der Betrieb ein- oder zweimal selbst mahnt. Auch ein Inkasso Schreiben ohne Mahnung durch den Gläubiger ist zulässig. Der Unterschied liegt bei den Kosten: Inkassokosten schuldest du nur, wenn du den Verzug verschuldet hast, und nur, soweit der Schritt notwendig und zweckentsprechend war. Ist die Rechnung nie bei dir angekommen, trifft dich kein Verschulden.
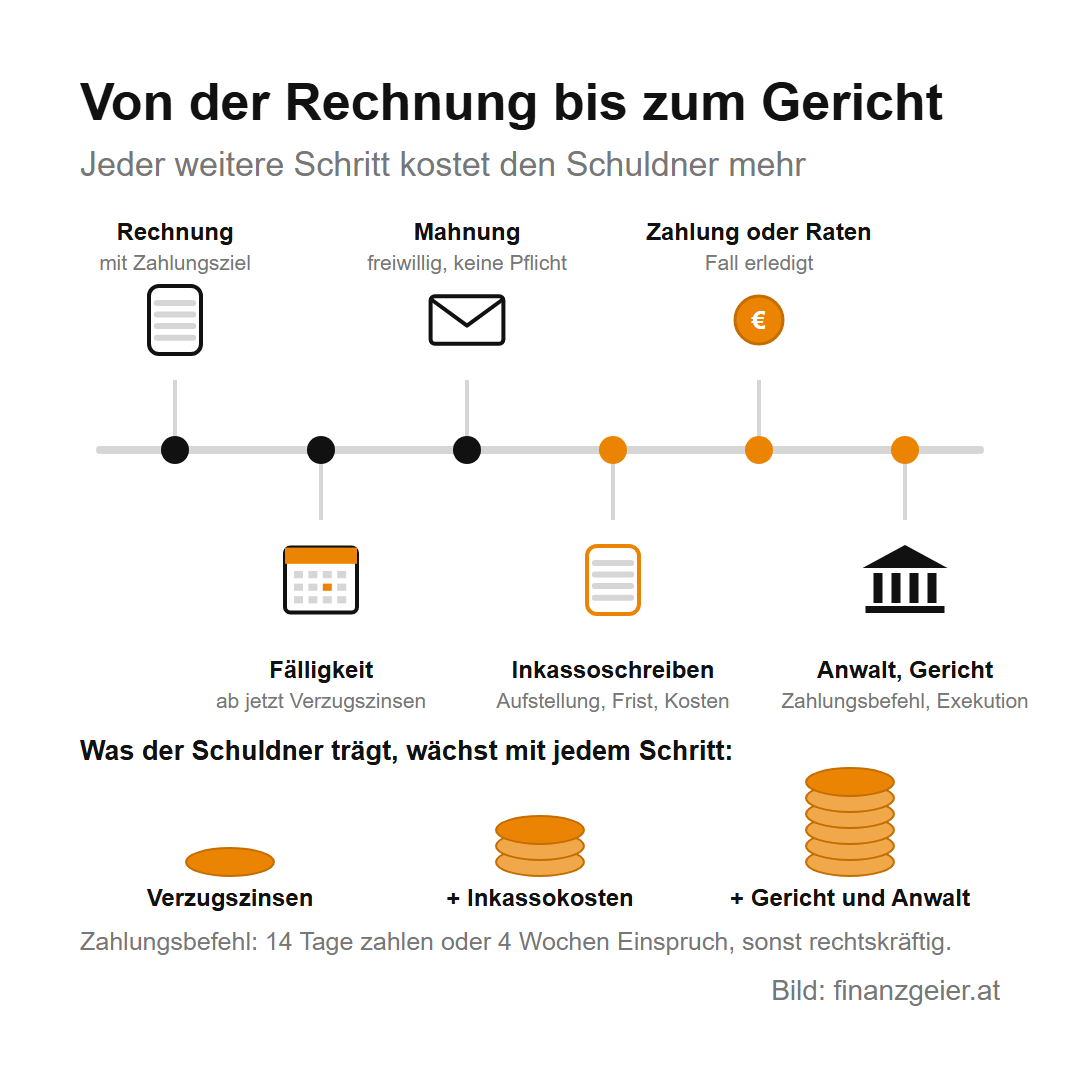
Mit der Übergabe prüft das Inkassounternehmen die Unterlagen und schreibt dich an. Das erste Inkassoschreiben nennt die Gesamtforderung des Gläubigers, das Fälligkeitsdatum, die Zinsen in Euro, die bisher angefallenen Kosten aufgeschlüsselt und einen Termin, bis zu dem das Geld einlangen muss. Kommt keine Reaktion, folgen weitere Mahnungen, Anrufe und gegebenenfalls ein angekündigter Besuch. Zahlst du oder vereinbarst du Raten, ist der Fall erledigt. Bleibt alles offen, prüft das Inkassounternehmen mit dem Gläubiger, ob sich eine Klage auszahlt, und übergibt an einen Rechtsanwalt; bis 5.000 Euro kann der Gläubiger die Mahnklage auch selbst einbringen. Im Mahnverfahren bis 75.000 Euro erlässt das Gericht, ohne zu prüfen, ob die Forderung zu Recht besteht, einen bedingten Zahlungsbefehl: 14 Tage zum Zahlen oder vier Wochen für den Einspruch, sonst wird er rechtskräftig, und danach folgt die Exekution, meist als Gehaltsexekution bis zum Existenzminimum. Das ist das letzte Mittel, wenn Mahnungen und außergerichtliche Betreibung nichts gebracht haben, für beide Seiten mit Kosten und Unannehmlichkeiten verbunden, und bekommt eine eigene Seite.
Inkassobüro Kosten für Schuldner: welche Inkassogebühren zulässig sind
Die Grundlage steht im Allgemeinen Bürgerlichen Gesetzbuch: Der Gläubiger kann neben den gesetzlichen Zinsen den Ersatz weiterer, vom Schuldner verschuldeter Schäden verlangen, insbesondere die notwendigen Kosten zweckentsprechender außergerichtlicher Betreibungs- oder Einbringungsmaßnahmen, soweit diese in einem angemessenen Verhältnis zur betriebenen Forderung stehen. Inkassokosten sind also Schadenersatz, und der Schuldner muss sie begleichen, aber nur unter diesen Bedingungen. Gegenüber Verbrauchern, das sind Privatpersonen, die bei einem Unternehmen kaufen, verlangt das Konsumentenschutzgesetz zusätzlich, dass eine Vereinbarung über Betreibungskosten diese gesondert und aufgeschlüsselt ausweist und nur ersetzt wird, was zur zweckentsprechenden Betreibung notwendig war. Zwischen Unternehmen kommt die Pauschale von 40 Euro für Mahnspesen dazu.
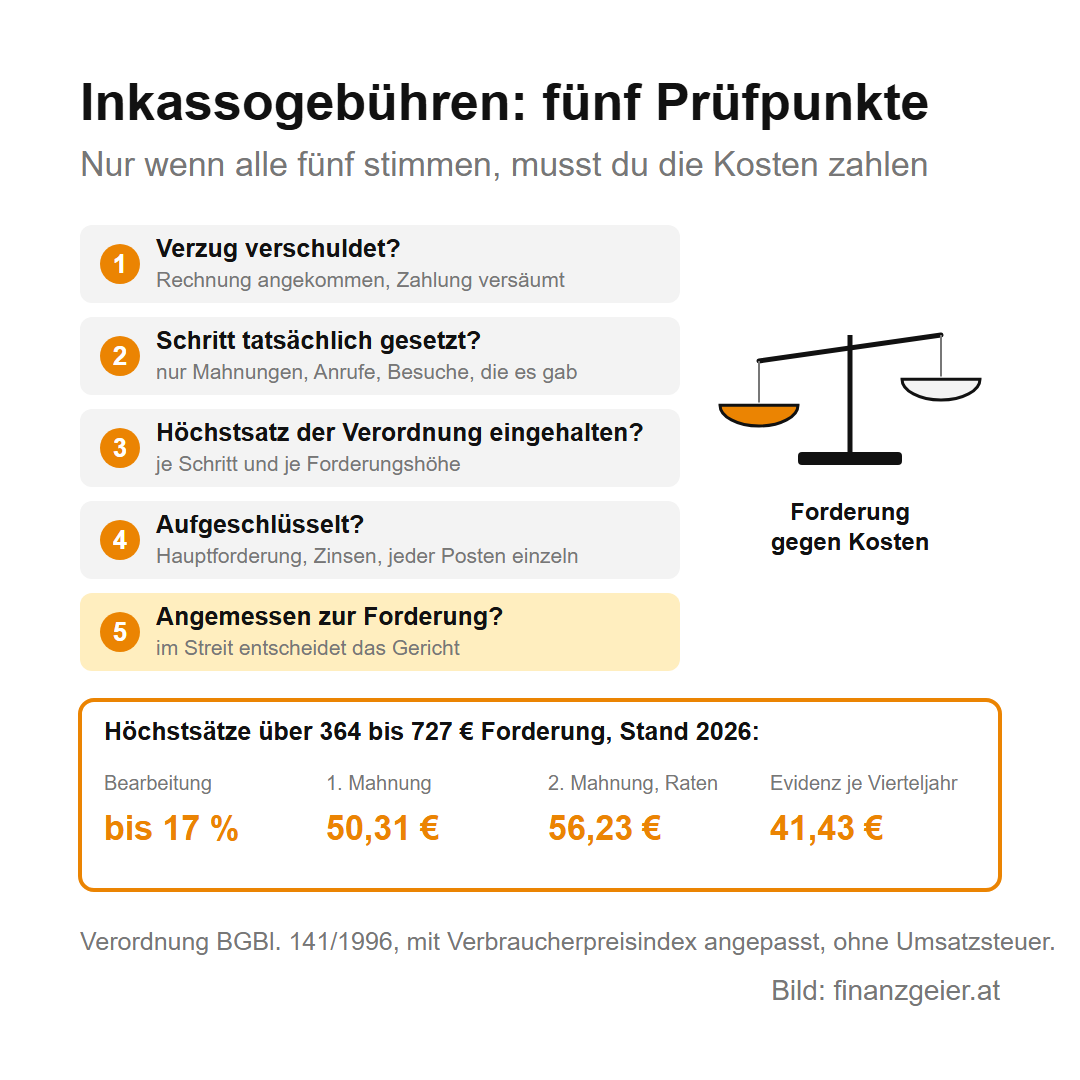
Wie hoch zulässige Inkassogebühren höchstens sein dürfen, regelt die Inkassogebührenverordnung aus dem Jahr 1996, die seit 1. Jänner 2002 in Euro gilt. Sie nennt Höchstsätze je nach Höhe der Forderung: allgemeine Bearbeitungskosten, über 364 bis 727 Euro bis zu 17 % der Forderung, darüber bis zu 8 %; die erste Mahnung; die zweite und jede weitere Mahnung, mit demselben Höchstsatz wie Telefoninkasso, Ratenvereinbarung, Stundung und außergerichtlicher Vergleich; die Evidenzhaltung je angefangenes Vierteljahr; dazu Anschriftenerhebung, Wegentgelt für den Außendienst und die Ermittlung der Vermögensverhältnisse. Die Eurobeträge gelten seit 2002, entsprechen aber dem Preisstand von 1994 und werden seither mit dem Verbraucherpreisindex angepasst; mit dem Jahresdurchschnitt 2025 liegen sie rund doppelt so hoch. Für eine Forderung über 364 bis 727 Euro sind das bis zu 50,31 Euro für die erste Mahnung, bis zu 56,23 Euro für die zweite Mahnung oder eine Ratenvereinbarung und bis zu 41,43 Euro Evidenzhaltung je angefangenes Vierteljahr, jeweils ohne Umsatzsteuer. Die Verordnung ist eine Obergrenze, keine Preisliste: Verrechnet werden dürfen nur Schritte, die tatsächlich gesetzt wurden und notwendig waren, und über allem steht das angemessene Verhältnis zur Forderung. Der Verein für Konsumenteninformation hat zum Beispiel 66 Euro Inkassokosten auf eine Forderung von 1 Euro als unzulässig eingestuft.
Inkassogebühr berechnen: das Rechenbeispiel mit 500 Euro
Du kannst jede Inkassogebühr berechnen, wenn du die Aufstellung hast. Das Beispiel mit Beispielwerten: eine Rechnung über 500 Euro an eine Privatperson, 60 Tage überfällig, dann Übergabe an das Inkasso. Die Verzugszinsen für Verbraucher sind 4 % im Jahr: 500 × 4 % × 60 ÷ 365 = 3,29 Euro. Wer vor der Übergabe zahlt, ist mit 503,29 Euro fertig, dazu höchstens die Mahnspesen des Gläubigers.
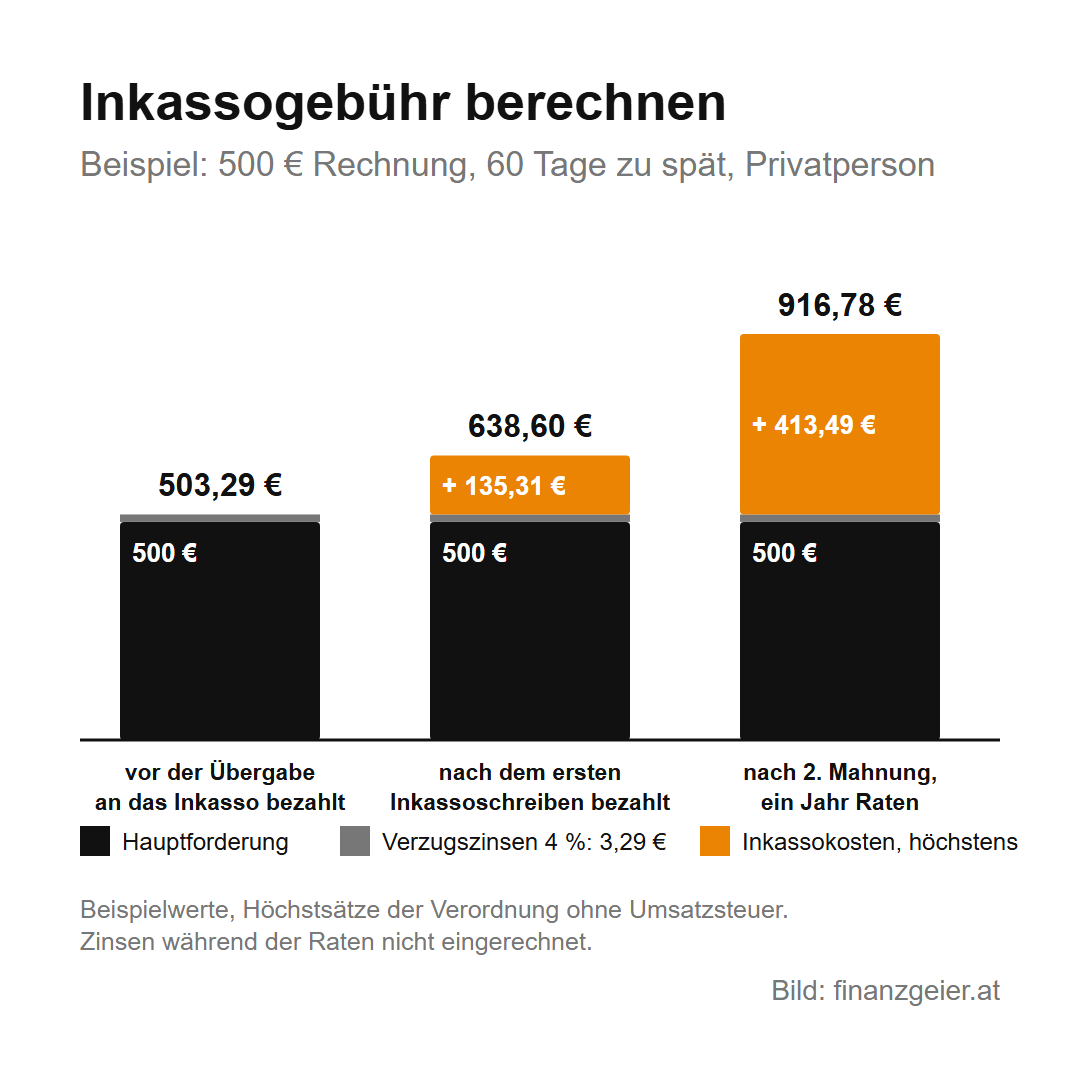
Nach der Übergabe kommen die Inkassokosten dazu, höchstens nach den Sätzen der Verordnung. Fall A: Du zahlst nach dem ersten Inkassoschreiben. Allgemeine Bearbeitungskosten bis zu 17 % von 500 Euro sind 85 Euro, die erste Mahnung bis zu 50,31 Euro, zusammen bis zu 135,31 Euro. Die Rechnung: 500 + 3,29 + 135,31 = 638,60 Euro. Fall B: Du meldest dich erst nach der zweiten Mahnung und zahlst dann ein Jahr lang Raten. Dazu kommen die zweite Mahnung bis zu 56,23 Euro, die Ratenvereinbarung bis zu 56,23 Euro und vier Vierteljahre Evidenzhaltung zu je 41,43 Euro, zusammen bis zu 413,49 Euro. Die Rechnung: 500 + 3,29 + 413,49 = 916,78 Euro, und während der Raten laufen die Zinsen auf den Rest weiter. Alle Beträge ohne Umsatzsteuer, denn die Höchstsätze gelten ohne Steuer.
Die Kosten entstehen also Schritt für Schritt, und jeder Schritt, den du dem Inkassounternehmen ersparst, erspart es auch dir. Zu hoch sind Inkassokosten, wenn Schritte verrechnet werden, die nicht gesetzt wurden, wenn ein Betrag über dem Höchstsatz liegt, wenn die Kosten nicht aufgeschlüsselt sind oder wenn sie außer Verhältnis zur Forderung stehen; ob 413 Euro Kosten auf 500 Euro Forderung noch angemessen sind, entscheidet im Streitfall das Gericht. Wer Inkassokosten vermeiden will, hat es selbst in der Hand: pünktlich zahlen oder sich vor der Fälligkeit melden, denn die Kosten sind die Folge des Verzugs und nicht die Ursache der Schulden.
Inkassobüro beauftragen: ab wann, was es kostet und was du liefern musst
Für Unternehmer vom Kleinbetrieb bis zum Händler ist Inkasso die außergerichtliche Möglichkeit, zu seinem Geld zu kommen, bevor ein Gericht bemüht wird, und die Kosten dafür trägt bei verschuldetem Verzug nach dem Gesetz der Schuldner, soweit sie notwendig, zweckentsprechend und im Verhältnis zur Forderung angemessen sind. Die Frage, ab wann Inkasso beauftragen sinnvoll ist, beantwortet die Praxis so: nach der eigenen Mahnung, wenn die Forderung fällig ist und der Kunde weder zahlt noch antwortet. Je älter eine Forderung, desto schwerer ist sie einzubringen, und Forderungen aus dem Geschäftsbetrieb verjähren in drei Jahren. Für einen Betrieb ist die Übergabe eine Rechenfrage wie jede andere: Was kostet das eigene Nachlaufen an Zeit, was kostet der Dienstleister, und was ist die Forderung noch wert?
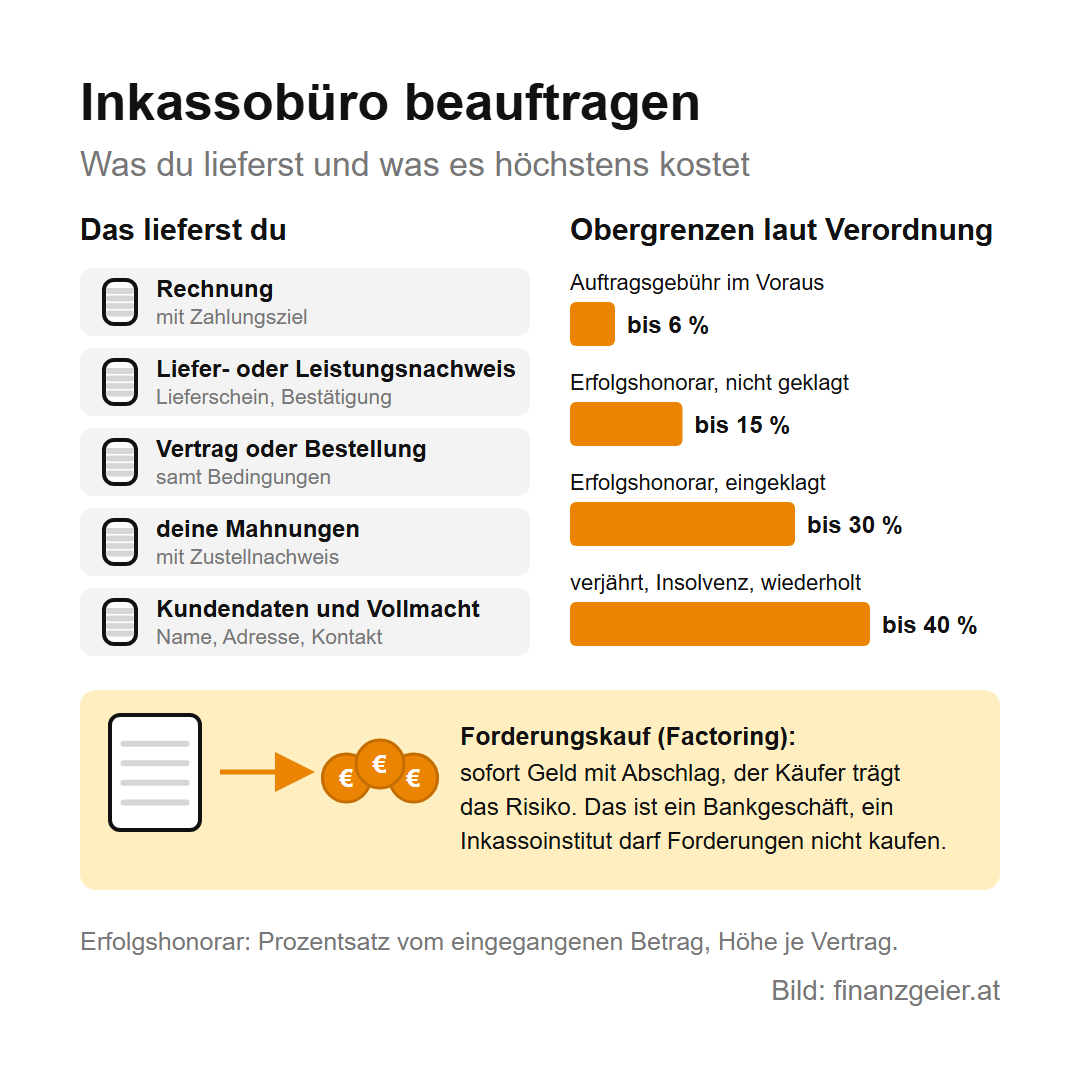
Was dich das Inkasso selbst kostet, steht im Vertrag; die Verordnung trennt diese Auftraggebergebühr von der Schuldnergebühr und setzt auch dafür Obergrenzen: eine im Voraus zu zahlende Auftragsgebühr von bis zu 6 % der Forderung, Gebühren für Anschriften- und Vermögensermittlung sowie ein Erfolgshonorar auf das, was eingeht, bis zu 15 % bei nicht eingeklagten Forderungen, bis zu 30 % bei eingeklagten und bis zu 40 %, wenn die Forderung erst nach wiederholten Versuchen, als verjährte Forderung oder im Insolvenzverfahren eingebracht wird. Du lieferst die Rechnung, den Nachweis, dass du geliefert oder geleistet hast, den Vertrag oder die Bestellung, deine Mahnungen und die Daten des Kunden, und du erteilst eine Vollmacht. Während das Inkasso läuft, verhandelst du nach den üblichen Verträgen nicht selbst mit dem Kunden, jedenfalls nicht, ohne das Inkassounternehmen zu informieren, und Nachlässe gibt es nur mit deiner Zustimmung. Eine Forderung an Inkasso übergeben kann jeder Gläubiger. Kann also auch eine Privatperson Inkasso beauftragen? Ja, etwa für ein privates Darlehen, das nicht zurückkommt, und Inkasso für kleine Unternehmen läuft genauso wie für große, nur mit kleineren Beträgen. Wer die Forderung ganz loswerden will, verkauft sie: Beim gewerblichen Forderungskauf, dem Factoring, bekommst du sofort Geld mit einem Abschlag, und der Käufer trägt das Risiko. Das ist ein Bankgeschäft mit eigener Konzession, und weil ein Inkassoinstitut sich Forderungen nicht abtreten lassen darf, läuft der Kauf über ein anderes Unternehmen. Bei größeren Vorleistungen schaust du vorher auf die Bonität des Kunden, dann brauchst du das Inkasso seltener.
Ratenzahlung bei Inkasso: Inkassoschreiben bekommen, was du jetzt tust
Grundsätzlich kann man jeden verstehen, der ein Inkassoschreiben am liebsten weglegt. Aber die Forderung verschwindet dadurch nicht, sie wird nur teurer. Der erste Schritt ist die Prüfung: Gibt es den Vertrag, hast du die Leistung bekommen, stimmt der Betrag, wurde vielleicht schon bezahlt? Den Beleg liefert dein Kontoauszug. Willst du die Forderung prüfen, darfst du als Schuldner einmal im Kalenderjahr kostenlos eine schriftliche Aufstellung von Hauptforderung, Zinsen und Kosten je Schritt verlangen; ein seriöses Inkassounternehmen hat damit kein Problem.
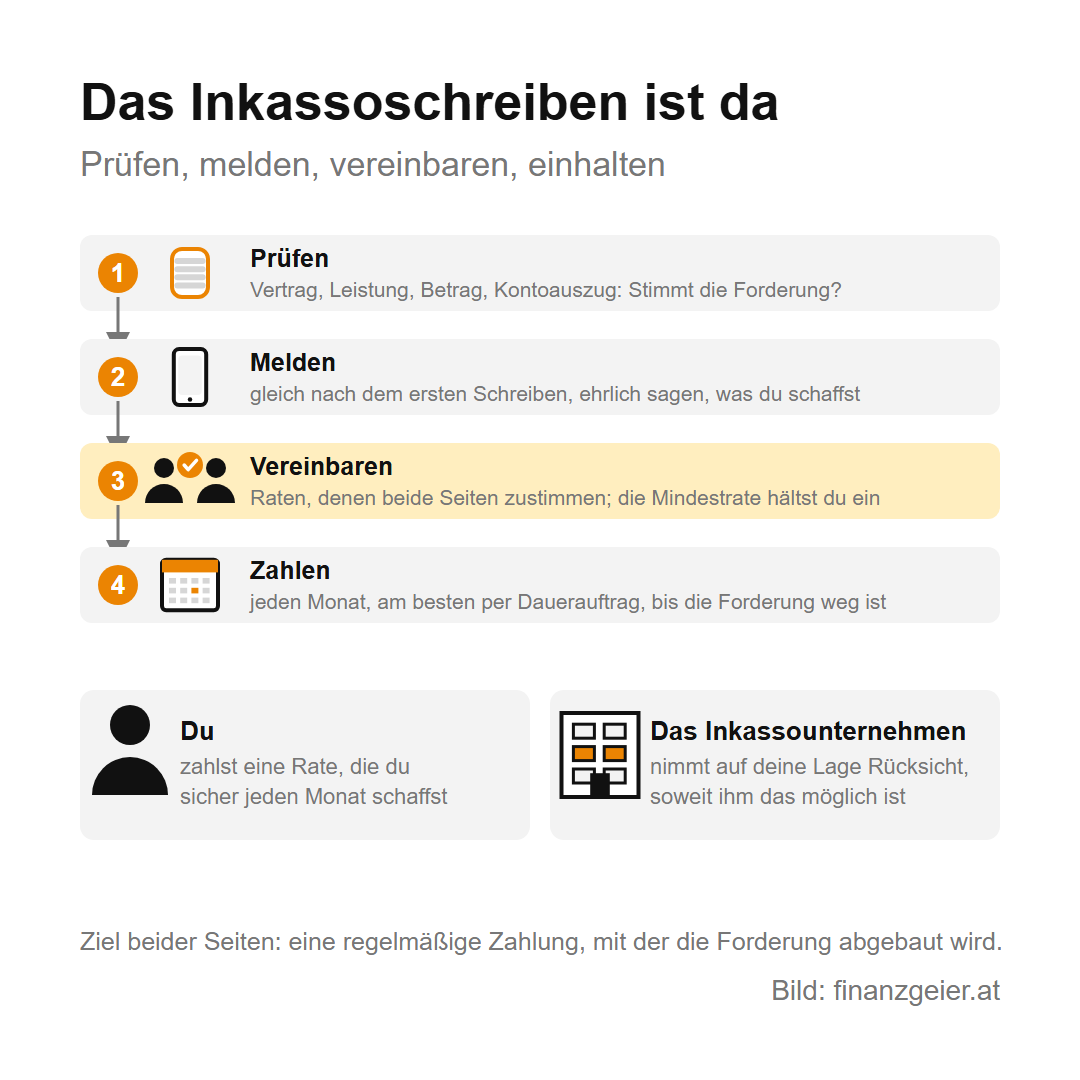
Stimmt die Forderung und fehlt das Geld, meldest du dich, und zwar gleich nach dem ersten Schreiben. Eine Ratenzahlung bei Inkasso ist der Normalfall, nicht die Ausnahme. Wichtig ist, wie die Vereinbarung zustande kommt: Sie lässt sich von keiner Seite erzwingen, weder vom Schuldner noch vom Inkassounternehmen, beide müssen zustimmen. Für dich heißt das, dass du die Mindestrate, die das Inkassounternehmen festlegt, auch wirklich leisten kannst; für das Inkassounternehmen heißt es, dass es auf deine Lage Rücksicht nimmt, soweit ihm das möglich ist. Das Ziel ist auf beiden Seiten dasselbe: eine regelmäßige Zahlung, mit der die Forderung abgebaut wird. Sag also ehrlich, was du im Monat schaffst, und halte es ein, am besten mit einem Dauerauftrag. Eine kleine Rate, die du jeden Monat zahlst, ist mehr wert als eine große, die du nur versprichst. Vor der Unterschrift liest du die Vereinbarung: Bei Verbrauchern muss sie die Kosten aufgeschlüsselt enthalten, und sie ist in der Regel ein Anerkenntnis der Forderung, mit dem die Verjährung neu beginnt. Wer bei einem Inkasso Schulden offen hat, sollte außerdem wissen, dass der Fall bei einer Wirtschaftsauskunftei gespeichert sein kann; beim KSV1870 bleibt ein Inkassofall drei Jahre nach der vollständigen Bezahlung gespeichert, Stand September 2025. Mit einer Inkasso Selbstauskunft, also der kostenlosen Datenschutzauskunft bei KSV1870 und CRIF, siehst du, was über dich gespeichert ist; wie das geht, steht auf der Seite Bonität und KSV.
Inkasso zu Unrecht, Inkasso verjährt oder gefälscht: drei Fälle, drei Antworten
Wer nach Inkasso zu Unrecht was tun sucht, bekommt denselben Rat wie bei jeder falschen Rechnung: schriftlich bestreiten, mit Sachverhalt und Belegen, eine Kopie an den Gläubiger, und keinen Teilbetrag zahlen und keine Ratenvereinbarung unterschreiben, solange die Forderung unklar ist, weil das als Anerkenntnis gelten kann. Jeden Brief an ein Inkassounternehmen, ob Einspruch gegen die Forderung oder Berufung auf die Verjährung, kannst du über den kostenlosen Dienst meinschreiben.at schicken: Dein Schreiben geht als PDF per E-Mail an den Empfänger, und du bekommst einen Sendebericht, der festhält, was du wann an welche Adresse gesendet hast und dass der Mailserver des Empfängers die Sendung angenommen hat. Nach den Standesregeln muss dir das Inkassounternehmen nach einem schriftlichen Einspruch den Sachverhalt mitteilen, bevor es weitere Schritte setzt. Ist nur die Höhe strittig, zahlst du den unbestrittenen Teil und klärst den Rest. Hilfe bei Inkassoforderungen bekommst du als Verbraucher bei Arbeiterkammer und Verein für Konsumenteninformation, als Unternehmer bei der Wirtschaftskammer; wer mehrere Gläubiger hat, findet bei den staatlich anerkannten Schuldenberatungen kostenlose Hilfe in jedem Bundesland. Bis zum Termin wartest du nicht, sondern machst selbst Liste und Plan, wie es die Seite Schulden abbauen zeigt, und der Privatkonkurs ist das letzte Mittel, nicht der Ausweg.
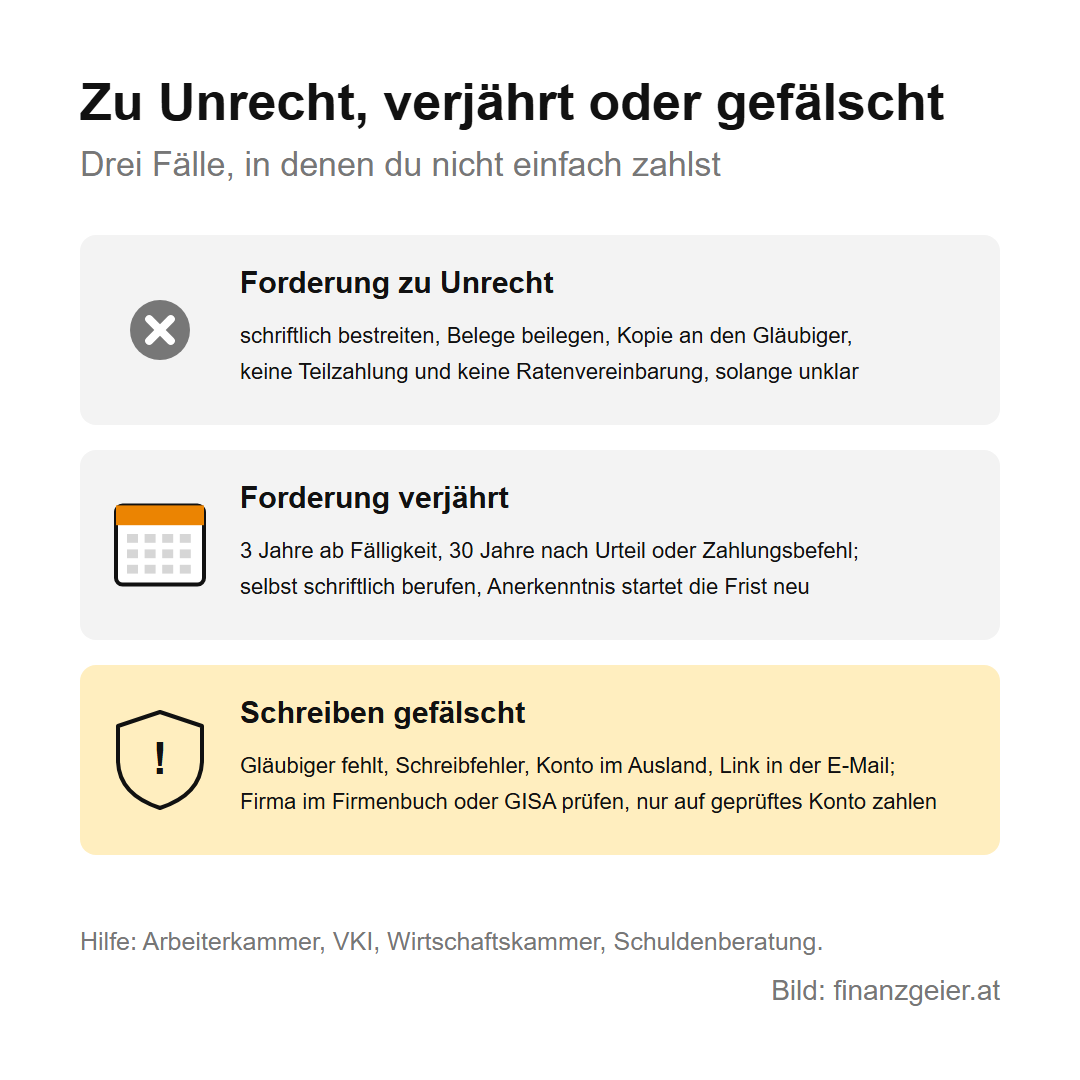
Ist die Forderung beim Inkasso verjährt, besteht sie zwar weiter, kann aber nicht mehr eingeklagt werden. Forderungen aus Lieferungen und Leistungen eines Betriebs verjähren drei Jahre nach der Fälligkeit, Verzugszinsen ebenso; die allgemeine Frist sind 30 Jahre, und ein Urteil oder ein rechtskräftiger Zahlungsbefehl ist 30 Jahre lang durchsetzbar. Auf die Verjährung musst du dich selbst schriftlich berufen, denn von Amts wegen prüft das niemand, und ein Anerkenntnis oder eine Ratenzahlung lässt die Frist neu beginnen. Außergerichtlich darf eine verjährte Forderung weiter betrieben werden; ob du zahlst, entscheidest dann du.
Der dritte Fall ist Betrug durch Dritte: gefälschte Inkassoschreiben per Post oder E-Mail zu Bestellungen, die es nie gab, oft mit kurzer Frist und einem Konto im Ausland. Das ist kein Problem der Branche, sondern eine Masche von Kriminellen, die den Namen echter Unternehmen missbrauchen, ähnlich wie beim Phishing. Ein echtes Schreiben nennt Gläubiger und Forderungsgrund, enthält eine Aufstellung und den Hinweis auf die Gewerbeberechtigung; das Unternehmen findest du im Firmenbuch oder im Gewerbeinformationssystem, und du zahlst nur nach der Prüfung und nur auf das Konto des geprüften Unternehmens, nie über einen Link in der E-Mail. Fehlende Angaben zum Gläubiger, Schreibfehler und ein ausländisches Konto sind die Warnzeichen, die die Arbeiterkammer nennt. Im Zweifel fragst du beim genannten Gläubiger nach, und wer schon gezahlt hat, erstattet Anzeige.
Inkasso Österreich in Zahlen: Zahlungsmoral und Branche
Die Umfrage des KSV1870 vom August 2026 zeigt, warum es die Branche braucht: 80 % der Rechnungen werden pünktlich bezahlt, 2025 waren es noch 83 %. Firmenkunden zahlen nach durchschnittlich 29 Tagen, um vier Tage später als im Vorjahr, Privatkunden nach 13 Tagen bei einem Zahlungsziel von 12 Tagen, der Bund braucht 36 Tage. Am Ende der Kette stehen die Insolvenzen: 7.336 eröffnete Schuldenregulierungsverfahren von Privatpersonen in den ersten drei Quartalen 2026, um 9,9 % mehr als im Vorjahr.
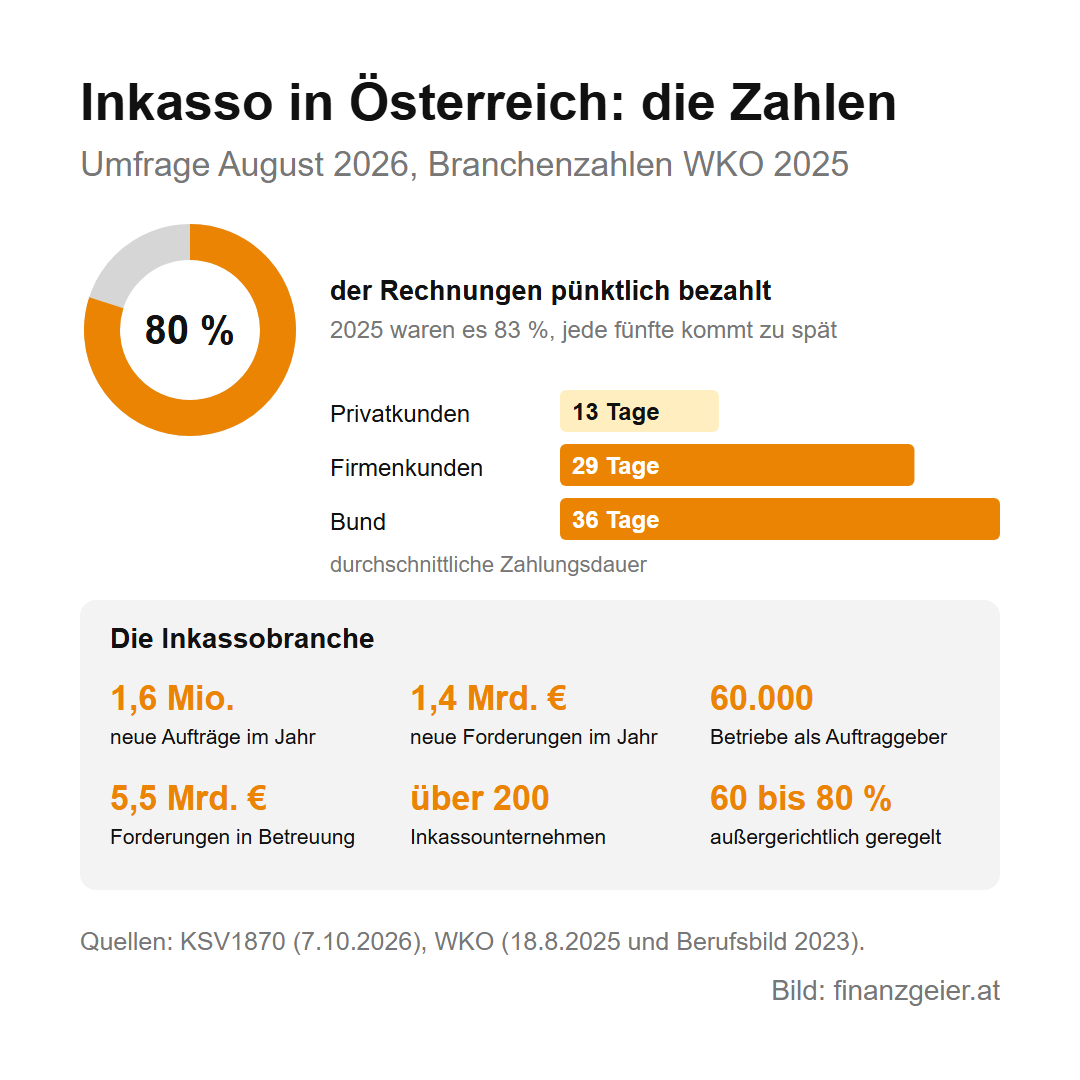
Dazwischen arbeitet das Inkasso. Laut Wirtschaftskammer, Stand August 2025, übergeben rund 60.000 Unternehmen jedes Jahr mehr als 1,6 Millionen neue Aufträge mit einem Forderungsvolumen von rund 1,4 Milliarden Euro an mehr als 200 Inkassounternehmen mit rund 1.600 Beschäftigten, und die Branche verwaltet überfällige Forderungen von mehr als 5,5 Milliarden Euro. Nach dem Berufsbild der Wirtschaftskammer, Stand 2023, werden 60 bis 80 % der Forderungen außergerichtlich geregelt, also ohne Gericht, ohne Anwaltskosten und ohne Exekution. Für die Gesamtwirtschaft heißt das: Geld, das sonst in offenen Rechnungen festsitzt, fließt zurück an die Betriebe, die geliefert haben. Wer als Anleger in Unternehmen investiert, sieht in der Bilanz, ob ein Betrieb seine Außenstände im Griff hat: Steigende Forderungen und steigende Abschreibungen darauf heißen, dass Umsatz gemacht, aber nicht kassiert wurde.
Der Rat zum Schluss: Als Unternehmer mahnst du selbst, kurz und mit Frist, und übergibst eine fällige Forderung danach ohne langes Warten an ein Inkassounternehmen mit Gewerbeberechtigung, dessen Honorar du vorher kennst. Als Schuldner öffnest du jedes Inkassoschreiben am selben Tag, prüfst die Forderung, bestreitest eine falsche schriftlich und meldest dich bei einer richtigen sofort, mit einer Rate, die du sicher hältst. Es gibt immer eine Lösung, aber nur, wenn beide Seiten miteinander reden.
Quellen: RIS: GewO 1994 § 118, RIS: GewO 1994 § 94 Z 36, RIS: Verordnung über die Höchstsätze der Inkassoinstituten gebührenden Vergütungen, BGBl. Nr. 141/1996 idF BGBl. II Nr. 490/2001, RIS: ABGB §§ 1000, 1333, 1334, 1392, 1432, 1478, 1480, 1486, 1497, 1501, RIS: KSchG § 6 Abs 1 Z 15, RIS: ZPO §§ 27, 244, RIS: BWG § 1 Abs 1 Z 16, WKO: Standes- und Ausübungsregeln für Inkassoinstitute, in Kraft seit 1.7.2017, WKO: Richtlinien für Inkassoinstitute, Stand 17.5.2024, WKO: Berufsbild Inkassoinstitute, Stand 22.9.2023, WKO: Berufsgruppe Inkassoinstitute, WKO: Neuer Berufsgruppensprecher der Inkassoinstitute, 18.8.2025, WKO: Zahlungsverzug des Geschäftspartners, Stand 21.7.2026, WKO: Zahlungsverzug, FAQ, Stand 30.9.2026, WKO Wien: Was tun bei Zahlungsverzug, Stand 11.3.2026, Statistik Austria über WKO: Verbraucherpreisindex, Jahresdurchschnitte, Stand Jänner 2026, oesterreich.gv.at: Mahnverfahren, Stand 19.5.2026, oesterreich.gv.at: Exekution wegen Geldforderungen, Stand 1.6.2026, GISA: öffentliche Abfrage, AK Niederösterreich: Inkassoschreiben, AK Oberösterreich: Online-Inkasso-Check, 30.4.2025, AK Vorarlberg: Was tun bei Inkasso-Post, 24.1.2025, VKI/Konsument: Höhe der Inkassogebühren, 21.12.2023, VKI/Konsument: Inkassobüros, mehr Schutz für Konsumenten, 30.9.2014, Schuldenberatung Wien: Inkassobüros, Schuldenberatung: staatlich anerkannte Schuldenberatungen, KSV1870: Zahlungsmoral unter Druck, 7.10.2026, KSV1870: Privatkonkurse 1. bis 3. Quartal 2026, 9.10.2026, KSV1870: Einträge löschen, Löschfristen, 12.9.2025, CRIF: Selbstauskunft. Stand: November 2026.
Weiterlesen: Ein Inkassofall ist erledigt, wenn die letzte Rate bezahlt ist, gespeichert bleibt er aber noch eine Weile. Was Wirtschaftsauskunfteien über dich wissen, wie lange Einträge bleiben und wie du sie kostenlos abfragst, erklärt die Seite Bonität und KSV.
Hinweis: Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Rechtsberatung. Sie ist keine Kauf- oder Verkaufsempfehlung für Wertpapiere. Die Rechenbeispiele verwenden Beispielwerte und die Höchstsätze der Verordnung; die tatsächlich zulässigen Kosten hängen vom Einzelfall ab, verbindlich sind Gesetz, Verordnung und die Aufstellung im konkreten Schreiben. Jede Lage ist anders; bei Problemen helfen Wirtschaftskammer, Arbeiterkammer, Verein für Konsumenteninformation, die staatlich anerkannten Schuldenberatungen oder ein Rechtsanwalt.


