
Zuletzt aktualisiert: 17.10.2026
Bei einem Kredit über 15.000 Euro auf fünf Jahre zahlst du mit 6 Prozent Zinsen 2.399,52 Euro, mit 9 Prozent sind es 3.682,52 Euro. Ob du den günstigeren Zinssatz bekommst, hängt auch an deiner Bonität, also wie zahlungsfähig und zahlungswillig dich Banken und Unternehmen einschätzen. Was sie über dich wissen, steht in Bonitätsdatenbanken, allen voran beim KSV, dem Kreditschutzverband von 1870, kurz KSV1870 oder KSV 1870. Auf dieser Seite erfährst du, wer Bonitätsdaten sammelt, wie ein Eintrag entsteht, warum er nach dem Bezahlen nicht sofort verschwindet und wie du deine Bonität prüfen kannst.
Inhalt
Was Bonität bedeutet
Bonität heißt Kreditwürdigkeit: Wie wahrscheinlich ist es, dass jemand seine Rechnungen und Raten pünktlich bezahlt? Bevor ein Unternehmen dir etwas auf Rechnung, auf Raten oder mit monatlicher Abbuchung verkauft, will es das wissen, denn es geht in Vorleistung. Das betrifft die Bank beim Kredit, aber auch den Handyvertrag, den Stromanbieter, den Onlineshop beim Kauf auf Rechnung oder den Vermieter.
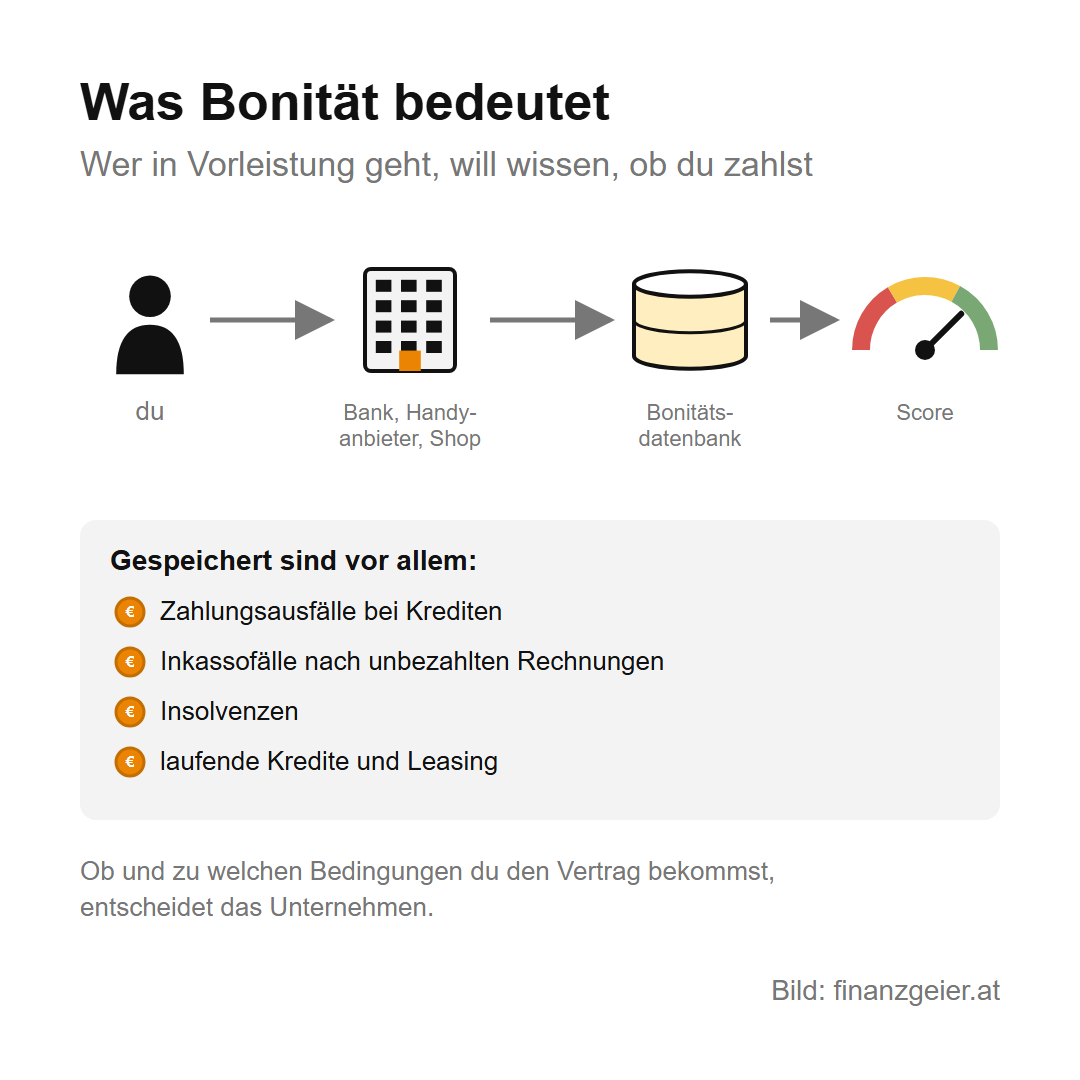
Dafür fragt das Unternehmen bei einer Kreditauskunftei nach, einer Bonitätsdatenbank. Dort sind Zahlungserfahrungen gespeichert, vor allem Zahlungsausfälle, Inkassofälle und Insolvenzen. Aus diesen Daten berechnet die Auskunftei oft einen Bonitätswert, auch Score genannt. Die Bank oder das Unternehmen entscheidet dann selbst, ob und zu welchen Bedingungen es dir einen Vertrag gibt.
KSV1870, CRIF und andere Bonitätsdatenbanken
Der KSV1870 ist mit seinen Listen die Nummer eins in Österreich. Er führt im Auftrag der Banken zwei wichtige Listen: die Konsumentenkreditevidenz, in der jeder Kredit und jedes Leasing von Privatpersonen steht, auch wenn alles pünktlich bezahlt wird, und die Warnliste der österreichischen Kreditinstitute, in der Zahlungsprobleme mit Bankkrediten vermerkt sind. Dazu kommen Inkassofälle und Insolvenzdaten. Ein Eintrag in der Konsumentenkreditevidenz ist also nichts Schlechtes, er zeigt nur, dass du einen Kredit hast.
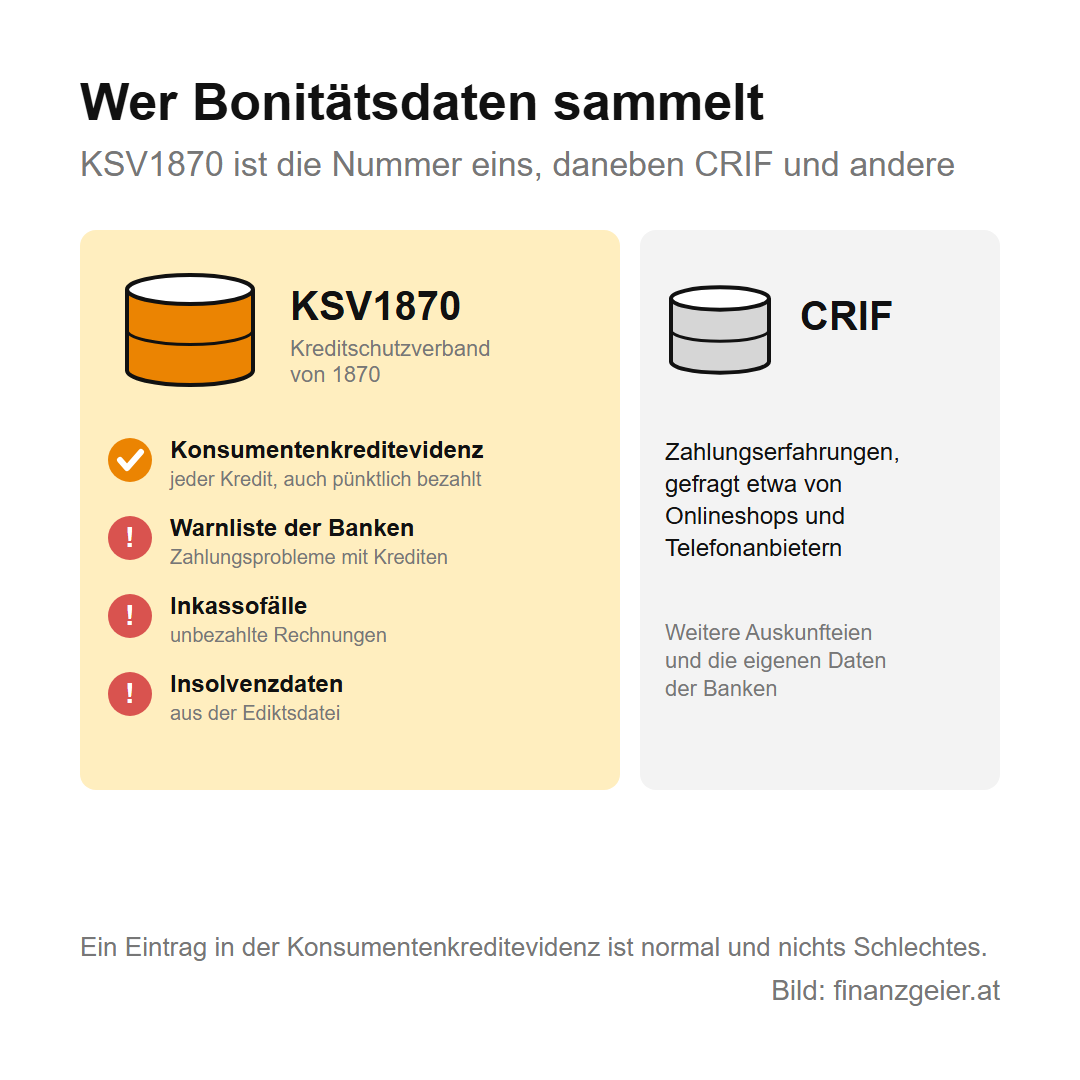
Neben dem KSV gibt es weitere Bonitätsdatenbanken, die bekannteste ist CRIF. Sie sammeln teilweise andere Daten und werden von anderen Unternehmen gefragt, etwa von Onlineshops oder Telefonanbietern. Ein Eintrag bei einer Auskunftei heißt deshalb nicht, dass er auch bei der anderen steht, und umgekehrt. Banken haben außerdem ihre eigenen Daten über ihre Kunden.
Wie ein Eintrag entsteht
Ein negativer Eintrag kommt nicht aus heiterem Himmel. Meist steht am Anfang eine Rechnung, die trotz Mahnungen nicht bezahlt wurde und an ein Inkassobüro geht, eine Kreditrate, mit der du länger im Rückstand bist, oder ein Insolvenzverfahren. Der Gläubiger, also wer das Geld bekommen soll, meldet den Zahlungsanstand, und die Auskunftei speichert ihn.
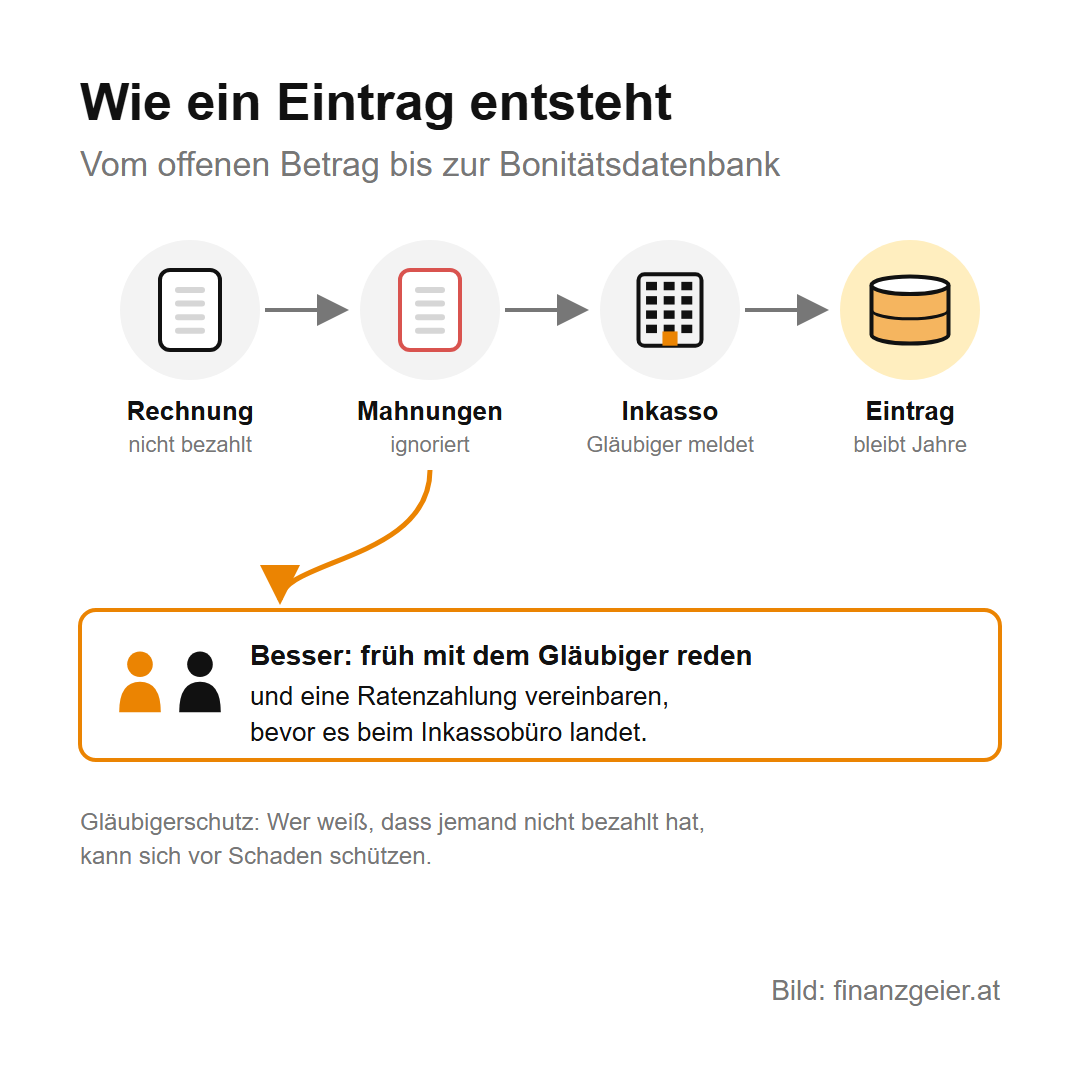
Das schützt die Gläubiger, und auch Gläubiger genießen einen Schutz, nicht nur Konsumenten. Das ist gut so, denn wer weiß, dass jemand schon einmal nicht bezahlt hat, kann sich vor Schaden schützen, und dadurch entsteht weniger Schaden in der Wirtschaft. Am Ende zahlen nämlich die ehrlichen Kunden die Ausfälle über höhere Preise und Zinsen mit. Wer eine Rechnung nicht pünktlich zahlen kann, sollte deshalb nicht abwarten, sondern früh mit dem Gläubiger reden und eine Ratenzahlung vereinbaren, bevor die Sache beim Inkassobüro landet.
Was eine schlechte Bonität kostet
Das eigene Zahlungsverhalten wirkt lange nach. Mit einem negativen Eintrag bekommst du bei der Bank im schlechtesten Fall gar keinen Kredit, im besseren Fall einen zu schlechteren Bedingungen. Beispielwerte: Ein Konsumkredit über 15.000 Euro auf fünf Jahre kostet mit 6 Prozent Sollzins 289,99 Euro im Monat und insgesamt 2.399,52 Euro Zinsen. Mit 9 Prozent sind es 311,38 Euro im Monat und 3.682,52 Euro Zinsen, also 1.283 Euro mehr für denselben Kredit. Mit dem Kreditrechner kannst du das für deine eigenen Zahlen nachrechnen, und was hinter Soll- und Effektivzins steckt, steht auf der Seite über die Kreditzinsen.
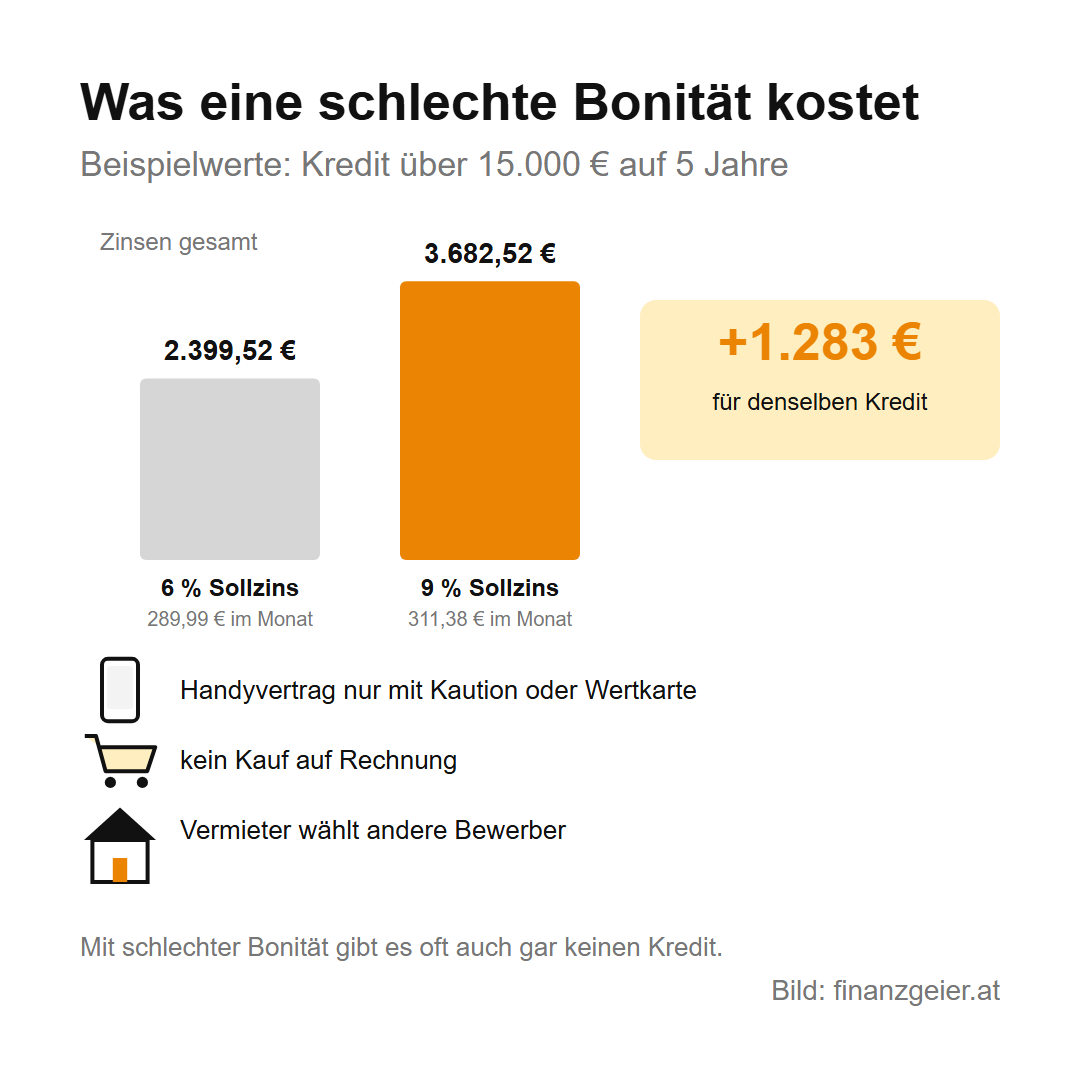
Auch im Alltag kann eine schlechte Bonität zum Problem werden. Beim Handyvertrag gibt es dann oft nur ein Wertkartenhandy oder eine Kaution, der Onlineshop bietet keinen Kauf auf Rechnung an, und bei der Wohnungssuche entscheidet sich der Vermieter für einen anderen Bewerber. Das eigene Zahlungsverhalten hat also langfristige Auswirkungen auf viele zukünftige Geschäftsabschlüsse.
Bezahlt heißt nicht gelöscht
Wer einmal in einer Bonitätsdatenbank steht, will den Eintrag natürlich wieder loswerden. Oft besteht der Irrglaube, dass der Eintrag gelöscht wird, sobald die Schuld bezahlt ist. Dem ist nicht so: Es gibt Löschfristen, die eingehalten werden. Beim KSV1870 gilt zum Beispiel: Ein Inkassofall wird drei Jahre nach der vollständigen Bezahlung gelöscht, ein Eintrag in der Warnliste der Banken ebenfalls drei Jahre nach der vollständigen Bezahlung. Wurde eine Schuld nicht ganz bezahlt, etwa bei einem Vergleich, sind es sieben Jahre. Ein normaler Kredit ohne Zahlungsprobleme verschwindet spätestens 90 Tage nach der letzten Rate, ein Kredit mit Zahlungsproblemen spätestens fünf Jahre danach.
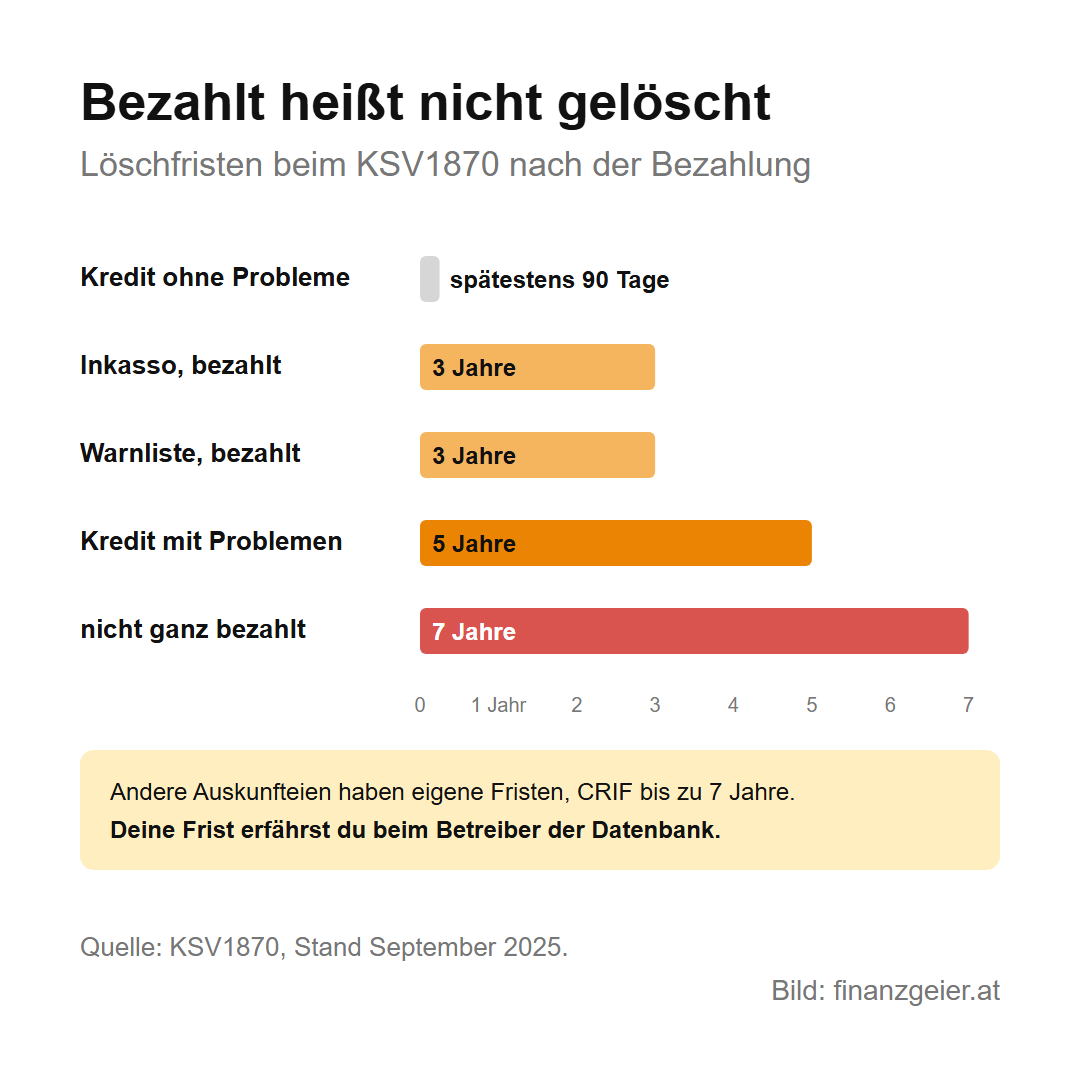
Andere Auskunfteien haben eigene Fristen, CRIF zum Beispiel speichert negative Zahlungserfahrungen bis zu sieben Jahre nach der Erledigung. Welche Frist für deinen Eintrag gilt, fragst du am besten direkt beim Betreiber der Datenbank nach. Mit Zustimmung des Gläubigers kann ein Eintrag zwar früher gelöscht werden, einen Anspruch darauf gibt es aber nicht. Die längeren Löschfristen gibt es eben wegen des Gläubigerschutzes: Ein Unternehmen soll auch dann noch sehen, dass es Probleme gab, wenn sie inzwischen erledigt sind. Bezahlen lohnt sich trotzdem immer, denn die Löschfrist beginnt erst mit der Bezahlung zu laufen, und eine offene Schuld bleibt so lange stehen.
KSV-Auskunft: deine Bonität prüfen
Was über dich gespeichert ist, darfst du jederzeit erfahren. Jede Bonitätsdatenbank muss dir auf Anfrage kostenlos Auskunft über deine Daten geben, das sieht die Datenschutz-Grundverordnung vor, kurz DSGVO. Einmal im Jahr solltest du das bei den großen Betreibern kostenlos nutzen. Für die Auskunft beim KSV und bei CRIF füllst du ein Formular auf der Website des Betreibers aus und legst eine Kopie deines Ausweises bei, die Antwort kommt innerhalb eines Monats.
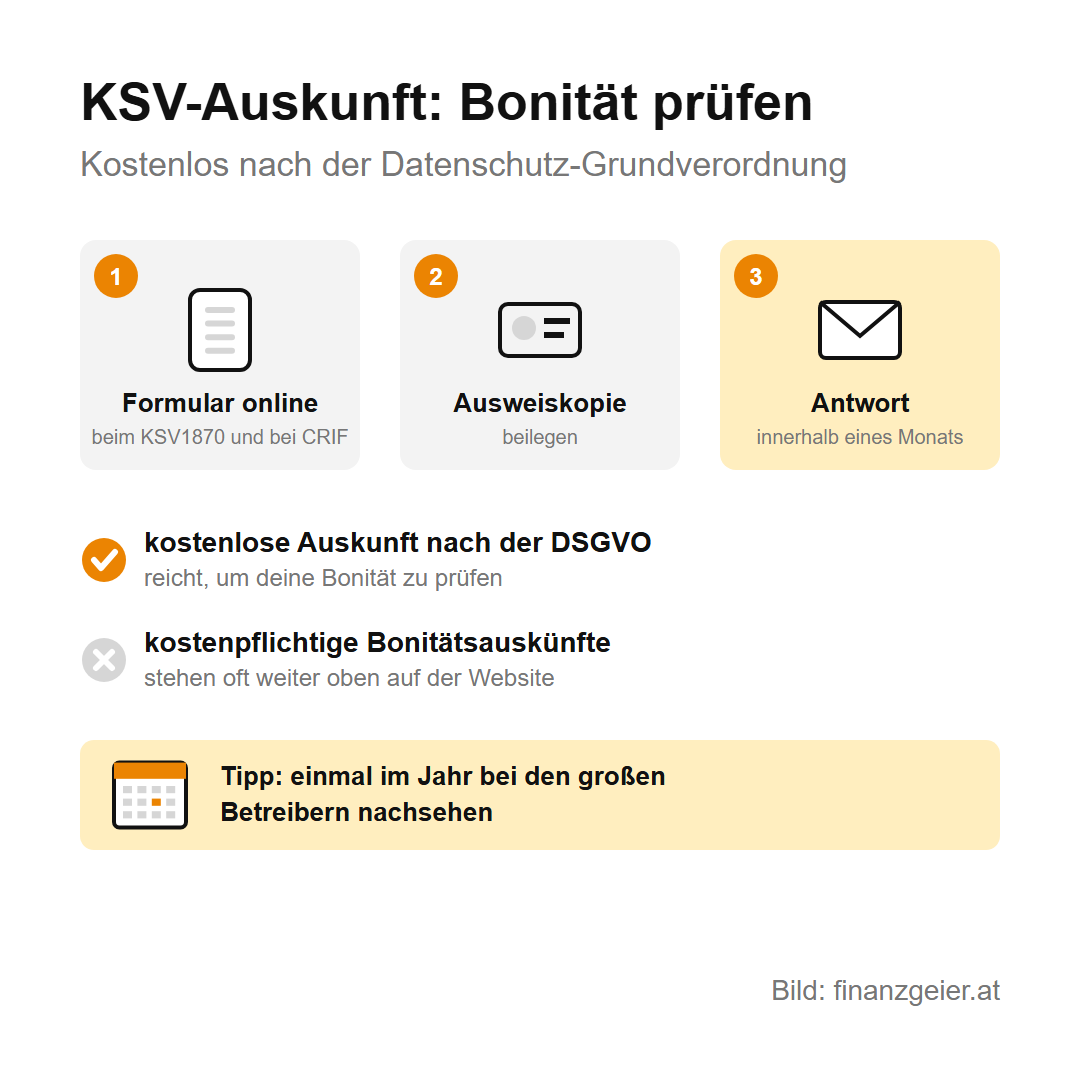
Achte dabei auf den Unterschied: Die Betreiber verkaufen auch kostenpflichtige Bonitätsauskünfte und Zertifikate, etwa für die Wohnungssuche. Die kostenlose Auskunft nach der DSGVO steht auf den Websites oft etwas weiter unten, die Arbeiterkammer weist ausdrücklich darauf hin. Um deine Bonität zu prüfen, reicht die kostenlose Auskunft.
Falsche Einträge und was du tun kannst
Bonitätsdatenbanken irren sich auch, etwa bei einer Namensverwechslung oder einer Schuld, die längst bezahlt oder nie entstanden ist. Falsche Daten müssen berichtigt oder gelöscht werden. Du meldest den Fehler schriftlich beim Betreiber und legst Belege bei, zum Beispiel die Zahlungsbestätigung. Hilft das nicht, kannst du dich bei der Datenschutzbehörde beschweren, und die Arbeiterkammer oder eine staatlich anerkannte Schuldenberatung helfen dir dabei.
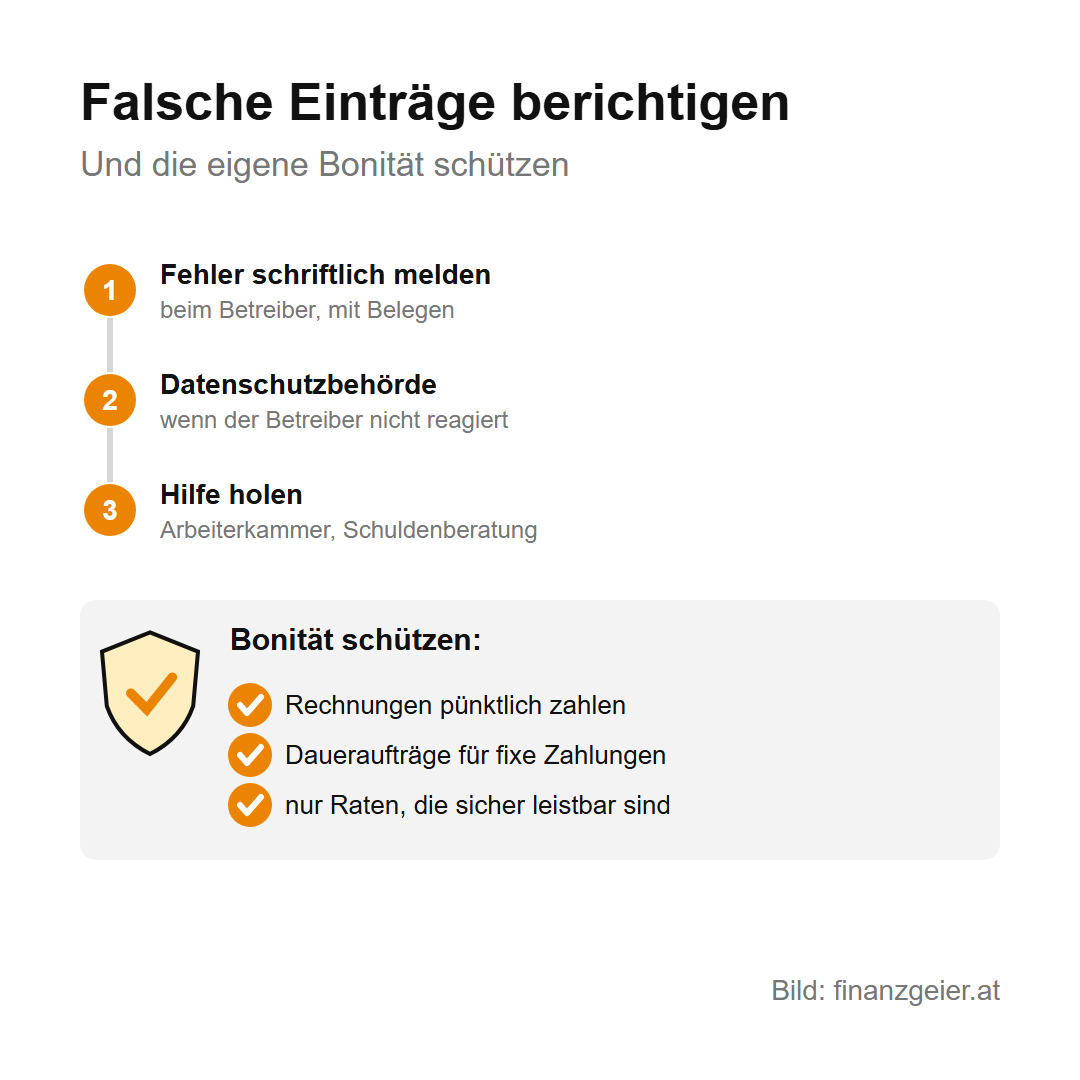
Den besten Schutz für deine Bonität hast du aber selbst in der Hand: Rechnungen pünktlich zahlen, Daueraufträge für fixe Zahlungen einrichten und nur so viele Raten eingehen, wie du sicher stemmen kannst. Wer schon Schulden hat, findet auf der Seite Schulden abbauen einen Weg, wie er wieder herauskommt.
Der Rat zum Schluss: Hol dir einmal im Jahr die kostenlose Auskunft beim KSV1870 und bei CRIF, lass falsche Einträge sofort berichtigen und behandle jede Rechnung so, als hinge dein nächster Kredit davon ab, denn das tut er.
Quellen: KSV1870: Einträge löschen und Der KSV in einfacher Sprache; CRIF: Selbstauskunft und Datenschutz; Arbeiterkammer Oberösterreich: Eintrag in Bonitätsdatenbank. Stand: Oktober 2026.
Weiterlesen: Den besten Schutz für die Bonität bieten Rechnungen, die pünktlich bezahlt werden, und Daueraufträge für fixe Zahlungen. Damit eine Zahlung rechtzeitig ankommt, hilft es, die Fristen bei der Überweisung zu kennen. Dort steht, wie Überweisung und Echtzeitüberweisung funktionieren und welche Fehler typisch sind.
Hinweis: Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Beratung. Löschfristen und Verfahren sind je nach Bonitätsdatenbank verschieden und können sich ändern; im Zweifel helfen der Betreiber der Datenbank, die Arbeiterkammer oder eine staatlich anerkannte Schuldenberatung. Das Kreditbeispiel verwendet Beispielwerte.

