
Zuletzt aktualisiert: 13.10.2026
Wer nebenbei 30.000 Euro im Jahr mit Privatkunden umsetzt, behält mit der Kleinunternehmerregelung rund 4.700 Euro mehr, als wenn er Umsatzsteuer verrechnen müsste. Wer dieselben 30.000 Euro mit Firmenkunden umsetzt, hat davon keinen Vorteil, sondern einen kleinen Nachteil. Diese Seite erklärt, was die Kleinunternehmerregelung ist, wo die Grenze liegt, welche Umsätze zählen und was trotzdem zu erledigen ist. Am Ende weißt du, ob die Regelung für dich passt oder ob du besser darauf verzichtest.
Weil es um steuerliche Fragen geht, gleich vorweg: Diese Seite gibt nur einen ersten Überblick. Für deinen eigenen Fall hol dir fachliche Hilfe, zum Beispiel beim Finanzamt, bei einer Steuerberatung oder bei der Wirtschaftskammer.
Inhalt
Was die Kleinunternehmerregelung ist
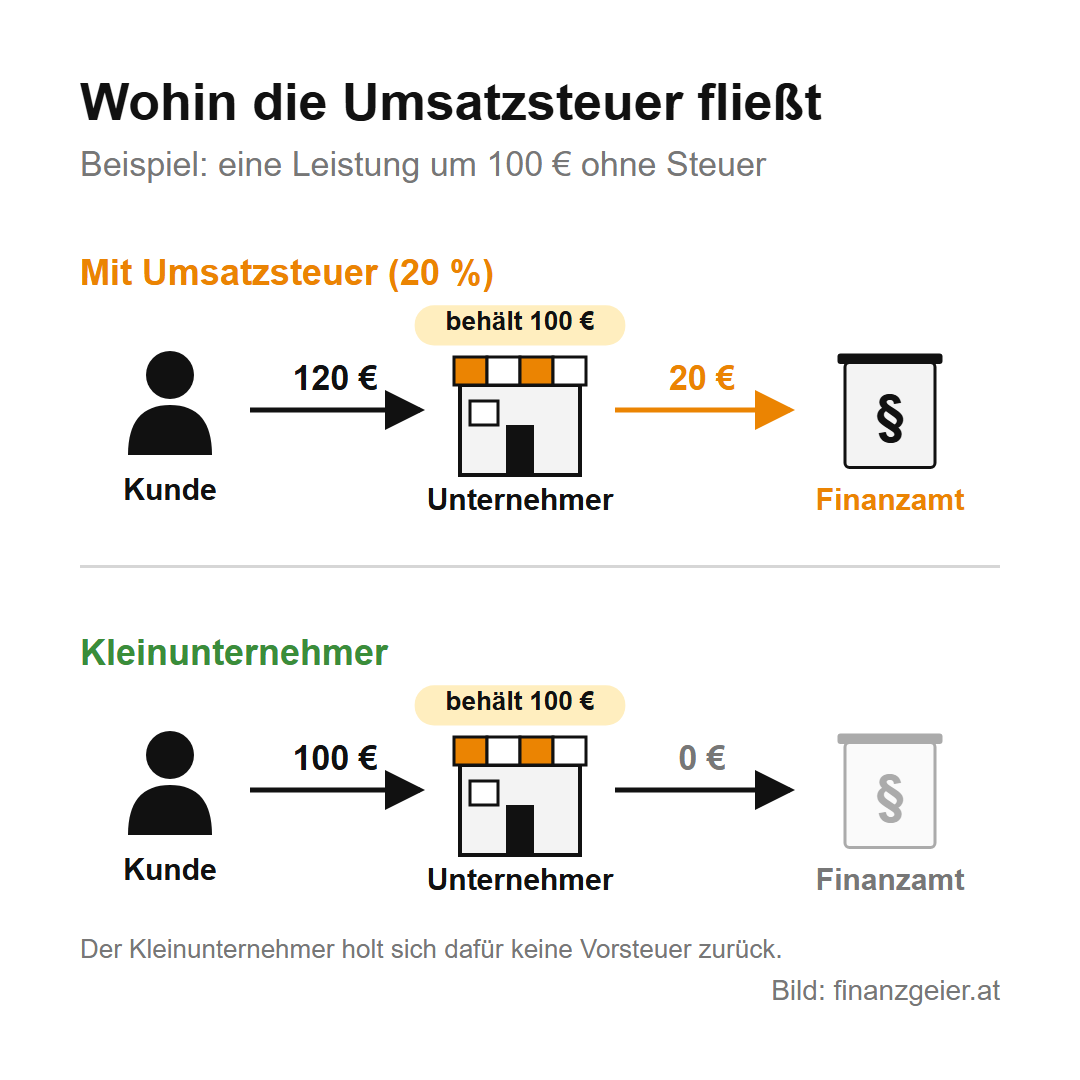
Wer in Österreich etwas verkauft oder eine Leistung verrechnet, schlägt normalerweise Umsatzsteuer auf den Preis auf, meistens 20 Prozent. Diese Steuer gehört nicht dem Unternehmer, er sammelt sie nur für den Staat ein und überweist sie an das Finanzamt. Dafür darf er sich die Umsatzsteuer zurückholen, die er selbst beim Einkauf bezahlt hat, etwa für einen Laptop oder für Material. Das nennt man Vorsteuerabzug. Am Ende trägt die Steuer der Kunde, der sie sich nicht zurückholen kann, also die Privatperson.
Für kleine Unternehmer wäre dieser Aufwand oft größer als der Nutzen. Deshalb gibt es die Kleinunternehmerregelung: Wer im Jahr nicht mehr als 55.000 Euro umsetzt, verrechnet keine Umsatzsteuer, muss keine Umsatzsteuererklärung abgeben und hat mit dem Finanzamt in dieser Sache keine Arbeit. Der Preis auf der Rechnung ist der Preis, den du behältst. Der Haken: Du darfst dir auch keine Vorsteuer zurückholen, die Umsatzsteuer auf deine Einkäufe ist für dich ein ganz normaler Kostenfaktor.
Die Umsatzgrenze und was beim Überschreiten passiert
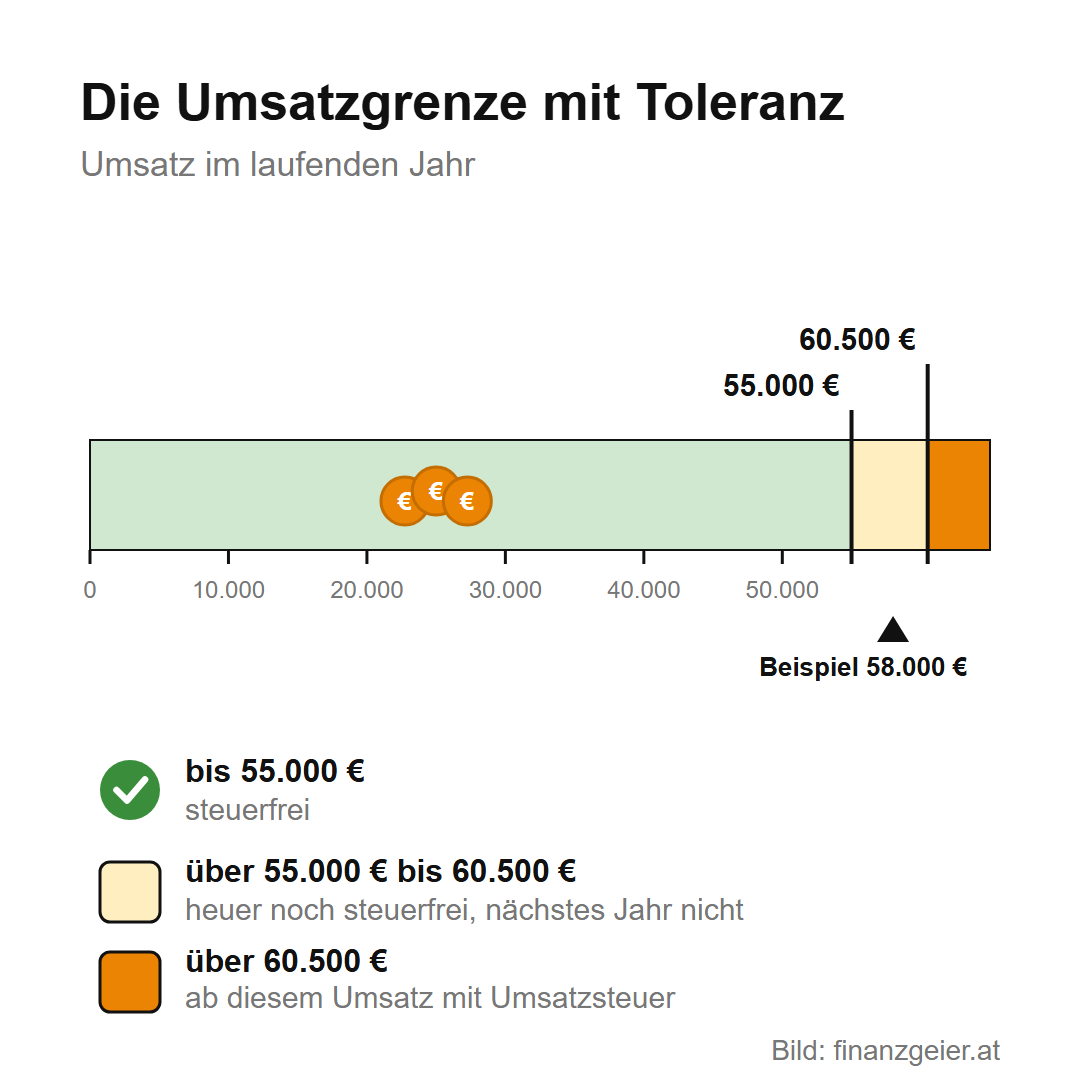
Die Grenze liegt bei 55.000 Euro im Jahr, gerechnet wird das gesamte vereinbarte Entgelt, also das, was deine Kunden tatsächlich bezahlen. Die Grenze gilt für das laufende Jahr und für das Vorjahr: Hast du sie im Vorjahr überschritten, ist die Regelung im laufenden Jahr nicht mehr möglich. Hast du mehrere Tätigkeiten, etwa ein Gewerbe und eine vermietete Wohnung, werden die Umsätze zusammengezählt.
Wer die Grenze im laufenden Jahr knapp überschreitet, verliert die Befreiung nicht sofort. Es gibt eine Toleranz von 10 Prozent, also bis 60.500 Euro. Bleibst du darunter, sind alle Umsätze dieses Jahres noch steuerfrei, im nächsten Jahr aber nicht mehr. Gehst du über die 60.500 Euro hinaus, wird es sofort teuer: Ab dem Umsatz, mit dem du die Grenze überschreitest, musst du auf jede weitere Rechnung Umsatzsteuer verrechnen. Wer sich der Grenze nähert, sollte deshalb rechtzeitig mit dem Finanzamt oder einer Steuerberatung klären, wie es weitergeht, denn nachträglich lässt sich auf eine schon gestellte Rechnung kaum noch Umsatzsteuer aufschlagen.
Welche Umsätze zählen und welche nicht
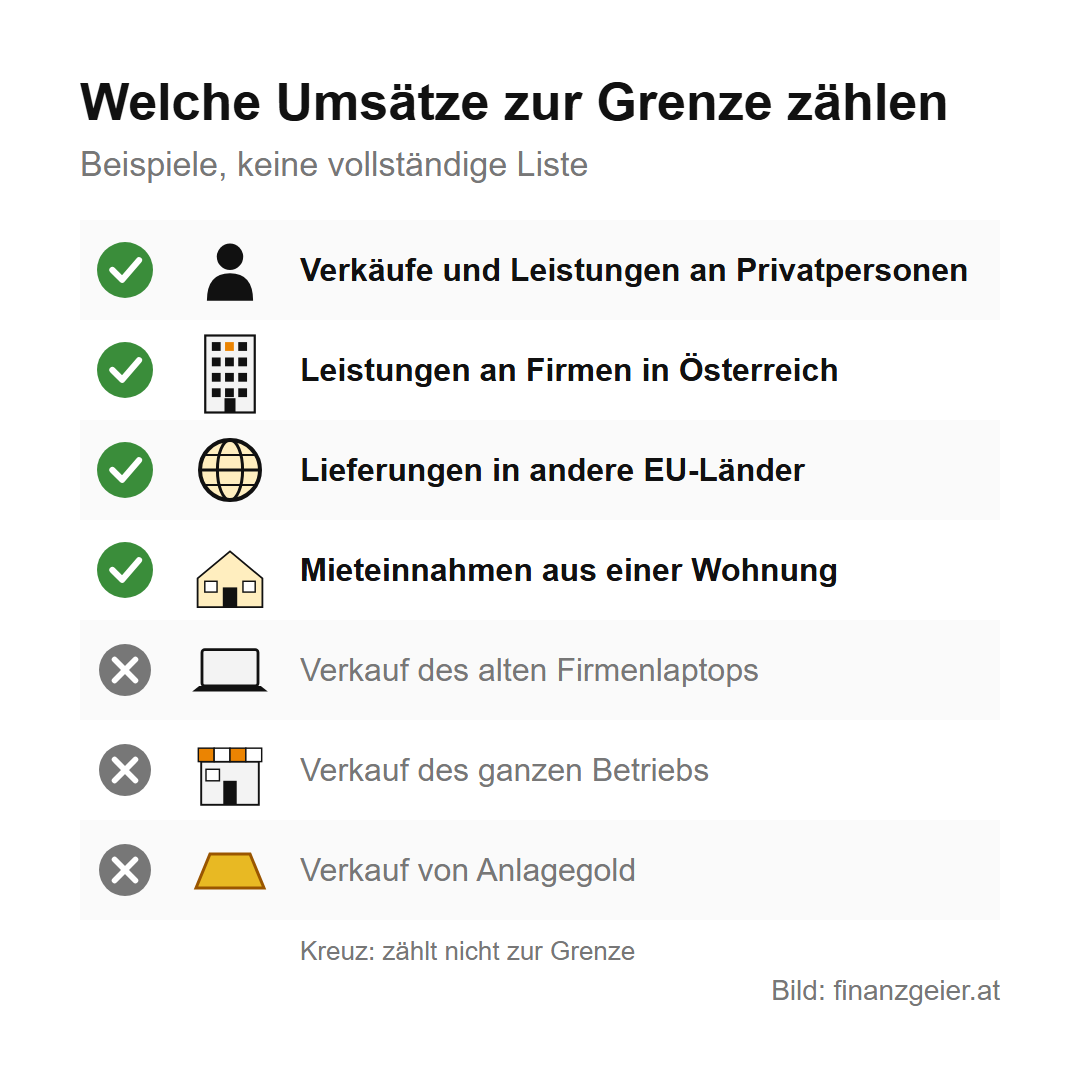
Für die Grenze zählt fast alles, was du in einem Jahr als Unternehmer einnimmst: Verkäufe und Leistungen an Privatpersonen und an Firmen in Österreich, Lieferungen in andere EU-Länder und Mieteinnahmen aus einer Wohnung. Nicht mitgezählt werden einige Umsätze, die ohnehin von der Steuer befreit sind, zum Beispiel der Verkauf von Anlagegold. Ebenfalls nicht mitgezählt werden sogenannte Hilfsgeschäfte, also Umsätze, die nur nebenbei anfallen, etwa der Verkauf deines alten Firmenlaptops oder der Verkauf des ganzen Betriebs.
Wer Kunden in anderen EU-Ländern hat, muss genauer hinschauen. Es gibt seit 2025 auch eine EU-weite Kleinunternehmerregelung mit eigenen Grenzen und einem eigenen Antrag. Für die meisten, die klein in Österreich anfangen, spielt das aber keine Rolle.
Wer deine Kunden sind, entscheidet
Ob die Kleinunternehmerregelung ein Vorteil ist, hängt weniger von dir ab als von deinen Kunden. Die Frage lautet: Können sie sich die Umsatzsteuer zurückholen oder nicht?
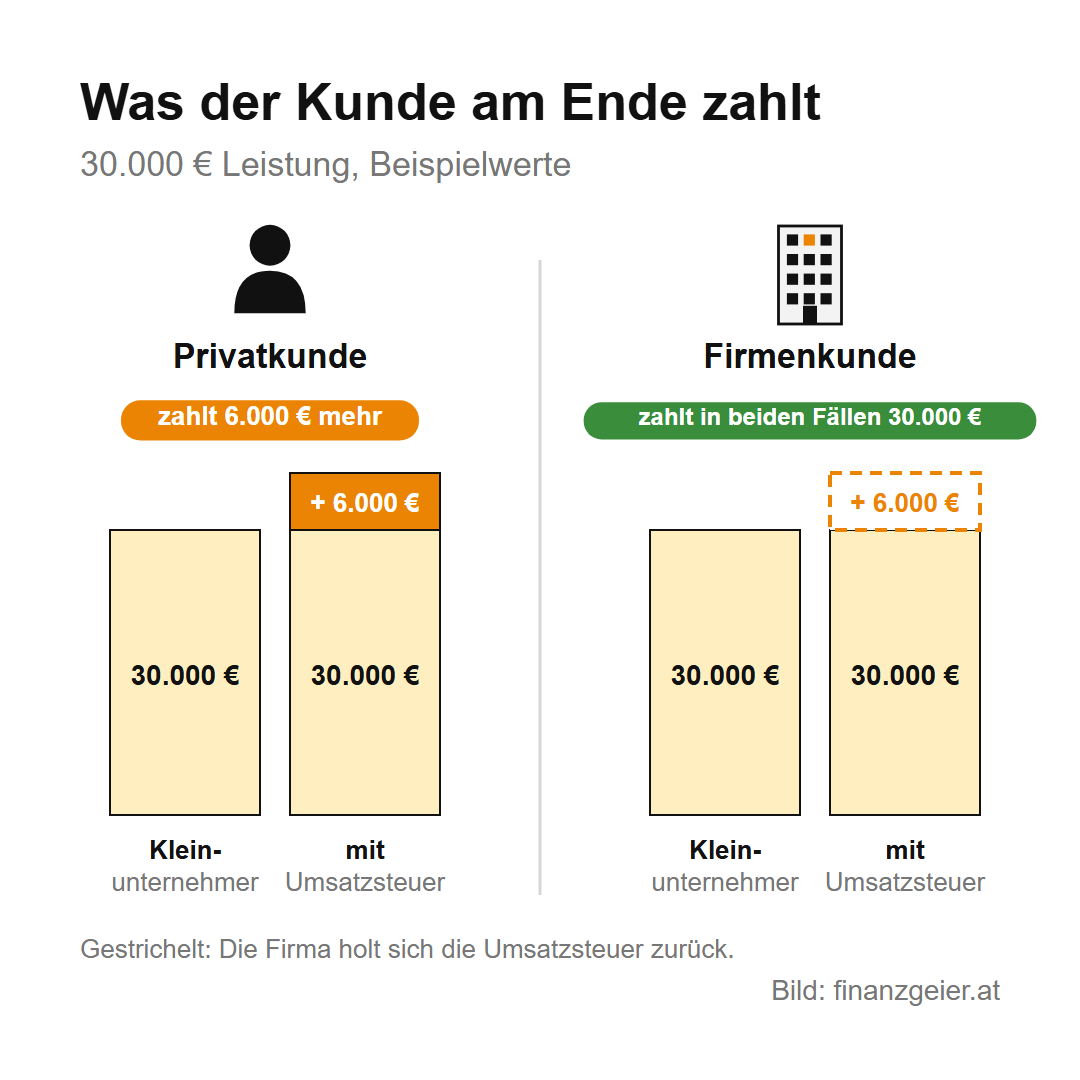
Verkaufst du hauptsächlich an Privatpersonen, ist die Umsatzsteuer für deine Kunden echtes Geld. Ohne Kleinunternehmerregelung müsstest du entweder 20 Prozent auf deinen Preis aufschlagen, dann wird es für die Kunden teurer, oder du lässt den Preis gleich, dann gehen 20 Prozent davon an das Finanzamt. Mit der Kleinunternehmerregelung behältst du den ganzen Betrag. Bei 30.000 Euro Umsatz sind das 5.000 Euro, abzüglich der Vorsteuer, die du dir sonst zurückholen könntest.
Hast du hauptsächlich Firmen als Kunden, sieht die Rechnung ganz anders aus. Eine Firma holt sich die Umsatzsteuer, die du ihr verrechnest, vom Finanzamt zurück, für sie ist die Umsatzsteuer also kein Kostenfaktor. Ob du 30.000 Euro ohne Umsatzsteuer oder 30.000 Euro plus 6.000 Euro Umsatzsteuer verrechnest, kostet die Firma am Ende gleich viel. Mit der Umsatzsteuer holst du dir aber selbst die Vorsteuer auf deine Einkäufe zurück. Dazu kommt: Viele Firmen erwarten auf der Rechnung eine UID-Nummer, also die Umsatzsteuer-Identifikationsnummer, die das Finanzamt vergibt und die Unternehmer auf ihren Rechnungen angeben. Wer vor allem für Firmen arbeitet, verzichtet deshalb besser auf die Kleinunternehmerregelung und holt sich eine UID-Nummer.
Dazu eine klare Meinung: Wer hauptsächlich an Privatpersonen verkauft oder nur in kleinem Stil arbeitet, nimmt die Kleinunternehmerregelung in Anspruch. Wer hauptsächlich Firmen als Kunden hat oder am Anfang viel investieren muss, verzichtet darauf.
Vermietung: Wer zahlt die Umsatzsteuer auf die Miete?
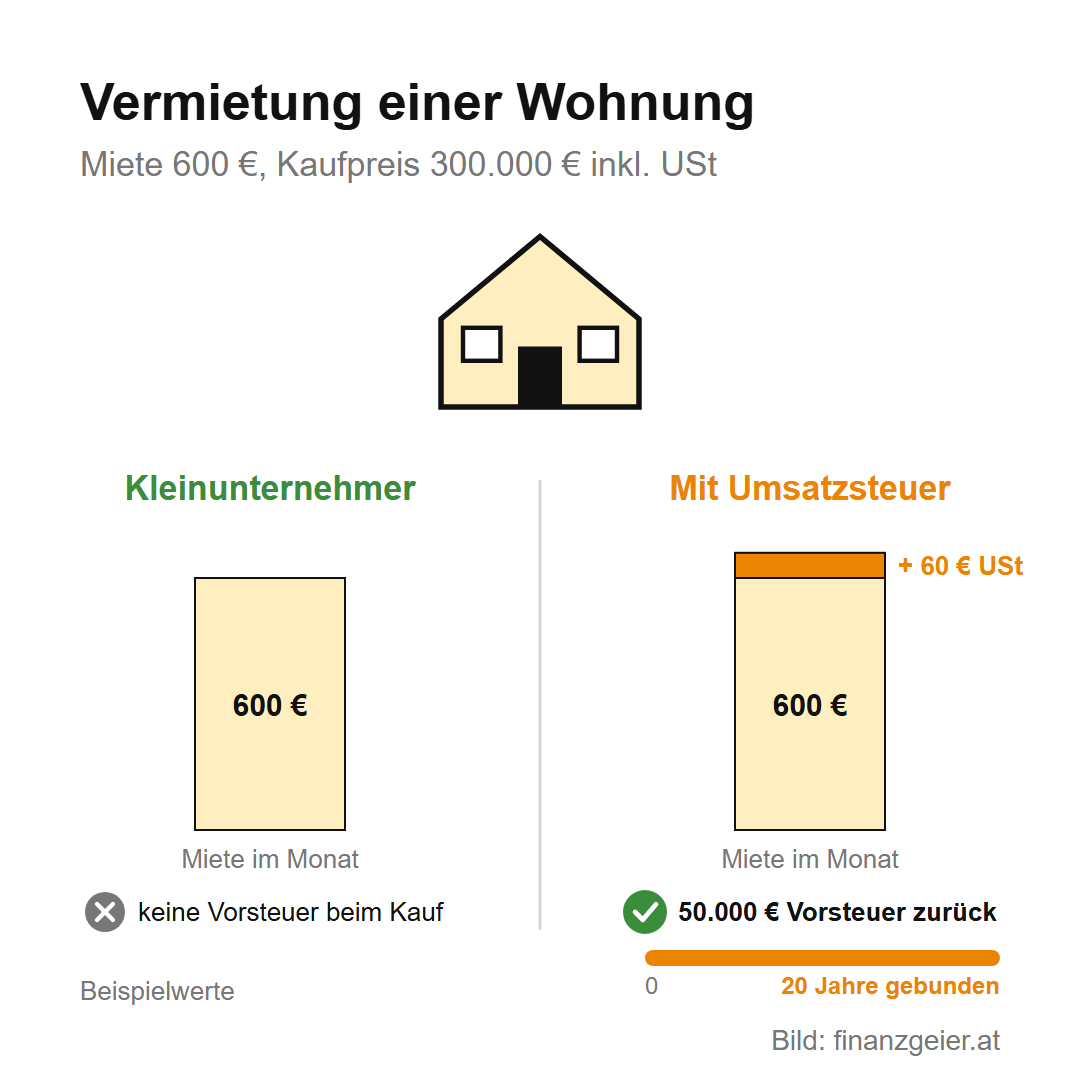
Auch wer eine Wohnung vermietet, ist für die Umsatzsteuer ein Unternehmer, und die Mieteinnahmen zählen zur Kleinunternehmergrenze. Für die Vermietung von Wohnungen gilt ein ermäßigter Steuersatz von 10 Prozent. Ohne Kleinunternehmerregelung zahlt der Mieter also 10 Prozent Umsatzsteuer auf die Miete. Ein privater Mieter kann sich diese Steuer nicht zurückholen, für ihn wird die Wohnung um diese 10 Prozent teurer. Bei einer Miete von 600 Euro sind das 60 Euro im Monat und 720 Euro im Jahr.
Trotzdem verzichten manche Vermieter bewusst auf die Kleinunternehmerregelung. Der Grund ist die Vorsteuer: Wer eine neue Wohnung vom Bauträger mit Umsatzsteuer kauft oder eine Wohnung um viel Geld saniert, holt sich die Umsatzsteuer darauf nur zurück, wenn er selbst Umsatzsteuer verrechnet. Bei einer Wohnung um 300.000 Euro inklusive Umsatzsteuer sind das 50.000 Euro. Diese Entscheidung bindet aber lange: Wechselt der Vermieter innerhalb von 20 Jahren zur steuerfreien Vermietung oder verkauft er die Wohnung ohne Umsatzsteuer, muss er einen Teil der Vorsteuer zurückzahlen. Wer eine Wohnung kauft, um sie zu vermieten, sollte diese Frage deshalb vor dem Kauf mit einer Steuerberatung klären, nicht danach.
Freiwillig verzichten und was trotzdem zu erledigen ist
Die Kleinunternehmerregelung gilt automatisch, solange du unter der Grenze bleibst. Wer lieber Umsatzsteuer verrechnen will, muss das dem Finanzamt schriftlich mitteilen. Diese Erklärung bindet dich fünf Jahre lang, du kannst also nicht jedes Jahr neu wählen, je nachdem, was gerade günstiger ist. Danach musst du jedes Jahr eine Umsatzsteuererklärung abgeben und, je nach Umsatz, auch während des Jahres Voranmeldungen.
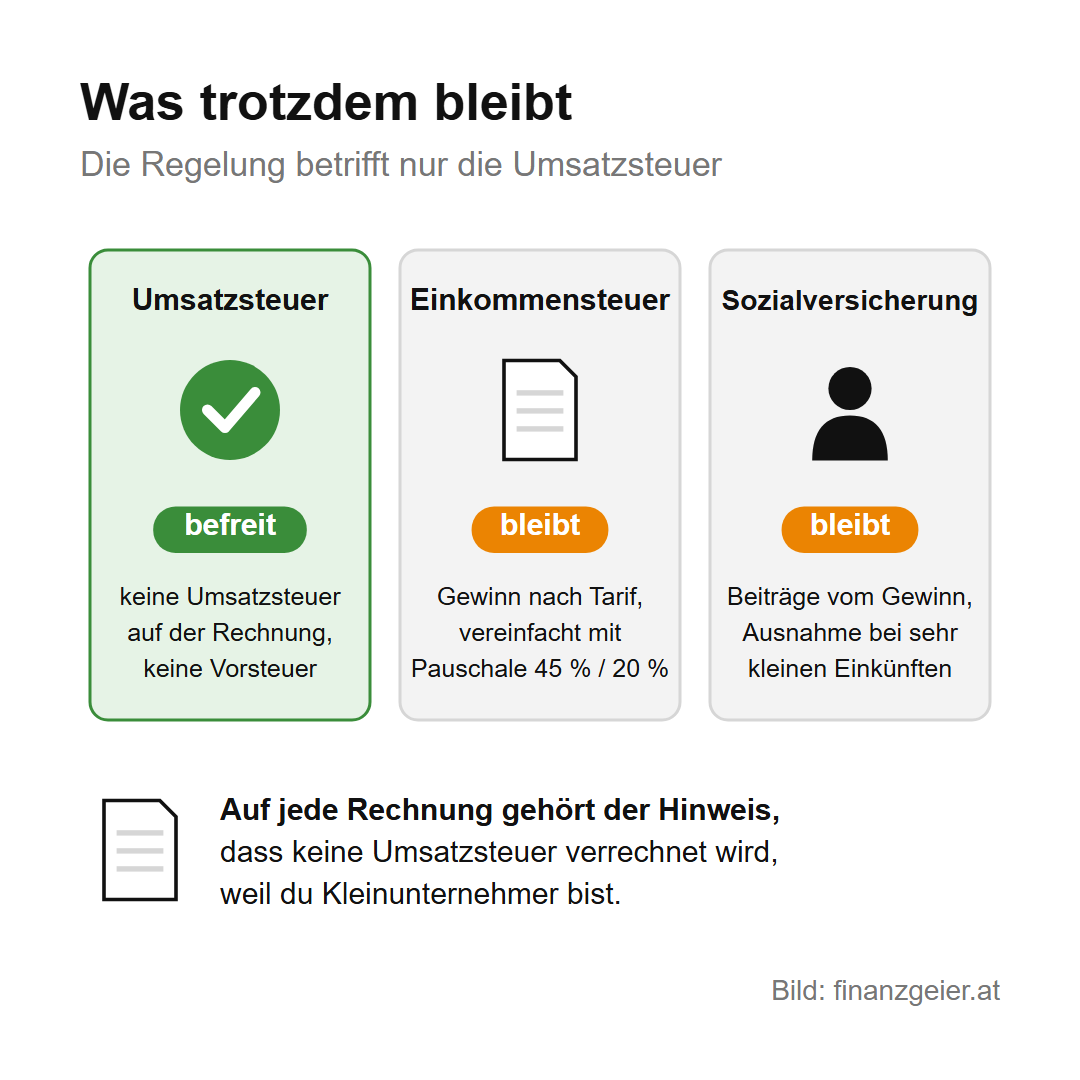
Auch als Kleinunternehmer bleibt etwas zu tun. Auf jede Rechnung gehört ein Hinweis, dass du keine Umsatzsteuer verrechnest, weil du Kleinunternehmer bist. Schreibst du aus Versehen trotzdem Umsatzsteuer auf die Rechnung, schuldest du diesen Betrag dem Finanzamt, bis du die Rechnung richtigstellst. Wichtig ist auch: Die Kleinunternehmerregelung befreit nur von der Umsatzsteuer, nicht von der Einkommensteuer. Dein Gewinn wird zusammen mit deinem übrigen Einkommen nach dem Stufentarif besteuert. Kleinunternehmer dürfen ihren Gewinn dafür vereinfacht berechnen, Fachleute nennen das Kleinunternehmerpauschalierung: Statt jede Ausgabe einzeln zu belegen, ziehst du pauschal 45 Prozent der Einnahmen ab, bei Dienstleistungsbetrieben 20 Prozent, dazu die Beiträge zur Sozialversicherung. Bei der Sozialversicherung gibt es für Gewerbetreibende mit sehr kleinen Einkünften außerdem die Möglichkeit, sich von der Pflichtversicherung ausnehmen zu lassen. Die Grenzen dafür ändern sich jedes Jahr.
Rechenbeispiel für das Steuerjahr 2026
Die Werte für 2026: Die Kleinunternehmergrenze liegt bei 55.000 Euro brutto, mit der Toleranz bis 60.500 Euro. Der Normalsteuersatz ist 20 Prozent, für die Vermietung von Wohnungen 10 Prozent. Die Kleinunternehmerpauschalierung ist bis 55.000 Euro Umsatz möglich. Die Einkunftsgrenze für die Ausnahme von der Pflichtversicherung bei der Sozialversicherung der Selbständigen liegt bei 6.613,20 Euro im Jahr.
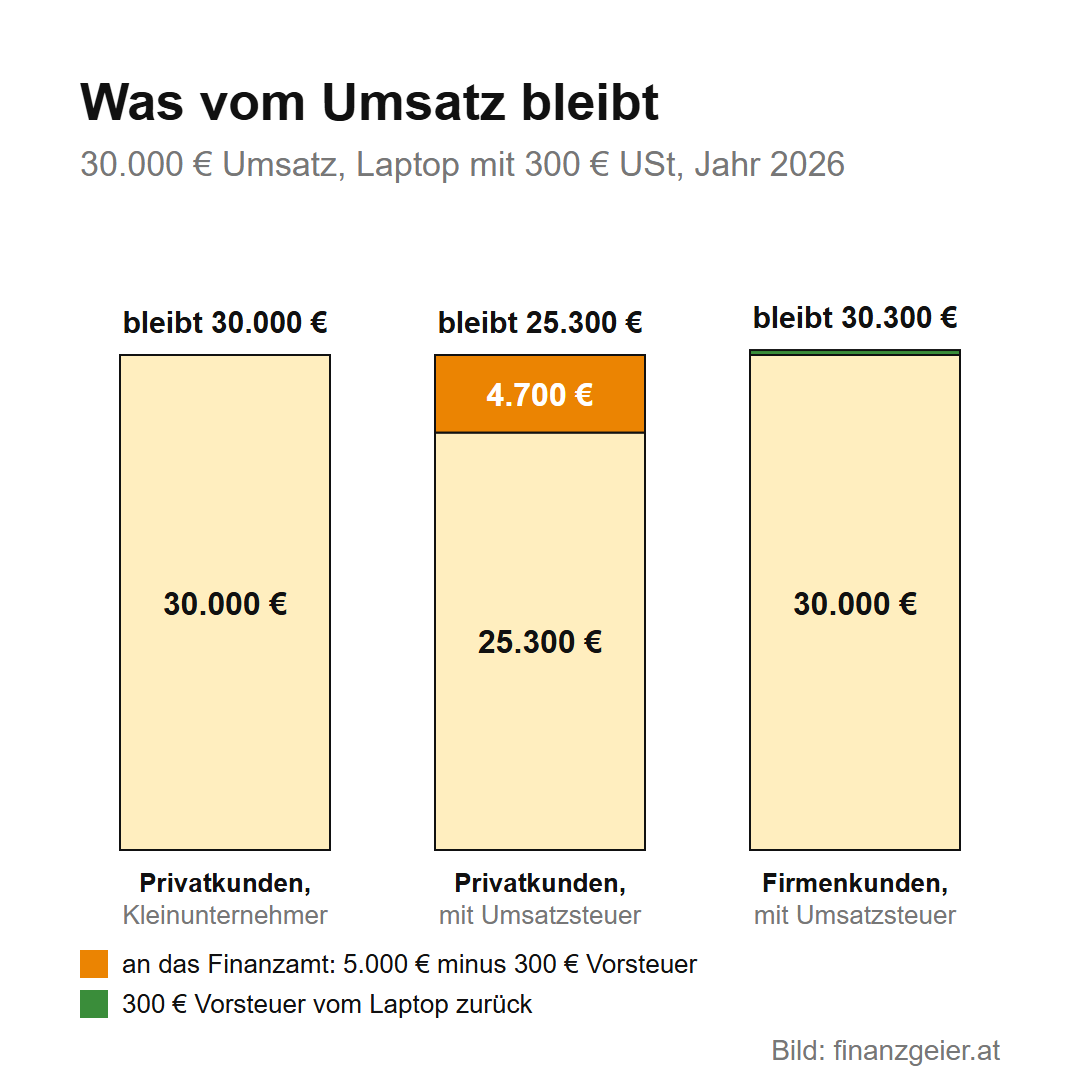
Das Beispiel mit gerundeten Beispielwerten: Jemand macht nebenbei Grafikdesign, setzt im Jahr 30.000 Euro um und kauft einen Laptop um 1.800 Euro, darin stecken 300 Euro Umsatzsteuer.
- Mit Privatkunden und Kleinunternehmerregelung: Die 30.000 Euro bleiben, der Laptop kostet 1.800 Euro.
- Mit Privatkunden ohne Kleinunternehmerregelung bei gleichem Preis: Von 30.000 Euro gehen 5.000 Euro an das Finanzamt, 300 Euro Vorsteuer kommen zurück. Es bleiben 25.300 Euro, also 4.700 Euro weniger.
- Mit Firmenkunden ohne Kleinunternehmerregelung: 30.000 Euro plus 6.000 Euro Umsatzsteuer, die Firma holt sich die 6.000 Euro zurück. Die 30.000 Euro bleiben, dazu kommen 300 Euro Vorsteuer vom Laptop. Das sind 300 Euro mehr als mit der Kleinunternehmerregelung.
- Mit 58.000 Euro Umsatz: 2026 ist alles noch steuerfrei, weil der Umsatz innerhalb der Toleranz bis 60.500 Euro liegt. 2027 muss Umsatzsteuer verrechnet werden.
Der Rat zum Schluss: Bevor du die erste Rechnung schreibst, schreib eine Liste deiner wahrscheinlichen Kunden. Sind es vor allem Privatpersonen und bleibst du klein, nimm die Kleinunternehmerregelung. Sind es vor allem Firmen oder stehen am Anfang große Anschaffungen an, verzichte darauf und hol dir eine UID-Nummer. Bei einer vermieteten Wohnung entscheide vor dem Kauf, nicht danach.
Quellen: Unternehmensserviceportal: Kleinunternehmen (Regelung seit 1. Jänner 2025), Pauschalierung im Überblick; WKO: Kleinunternehmerregelung in Österreich und der EU; RIS: Umsatzsteuergesetz 1994. Stand: Oktober 2026.
Weiterlesen: Die Kleinunternehmerregelung befreit nur von der Umsatzsteuer, nicht von der Einkommensteuer. Den Gewinn dafür ermittelst du am einfachsten mit einer Einnahmen-Ausgaben-Rechnung. Dort steht, wer sie nutzen darf und wie du deine Aufzeichnungen führst, samt einer kostenlosen Excel-Vorlage.
Hinweis: Diese Seite gibt nur einen ersten Überblick über die Kleinunternehmerregelung und ersetzt keine Steuerberatung. Jede Lage ist anders: Bei Fragen zu deinem Fall hol dir fachliche Hilfe, zum Beispiel beim Finanzamt, bei einer Steuerberatung oder bei der Wirtschaftskammer. Die Rechenbeispiele sind gerundete Beispielwerte.

