
Zuletzt aktualisiert: 12.10.2026
Eine Wohnung mit 70 Quadratmetern kostete 2025 in Österreich im Mittel rund 291.000 Euro, im Burgenland wären es rund 130.000 Euro gewesen, in Wien rund 365.000 Euro. Schon dieser Unterschied zeigt, dass die wichtigsten Entscheidungen beim Immobilienkauf fallen, lange bevor die Bank ins Spiel kommt: Wohnung oder Haus, Stadt oder Land, neu oder älter, bezugsfertig oder zum Renovieren. Diese Seite ist für alle, die eine Immobilie kaufen wollen, um selbst darin zu wohnen. Sie geht die Überlegungen der Reihe nach durch, zeigt, was nach dem Kauf jeden Monat anfällt, und worauf du beim Besichtigen und vor der Unterschrift achten solltest.
Inhalt
Was Eigentum bringt und was es verlangt
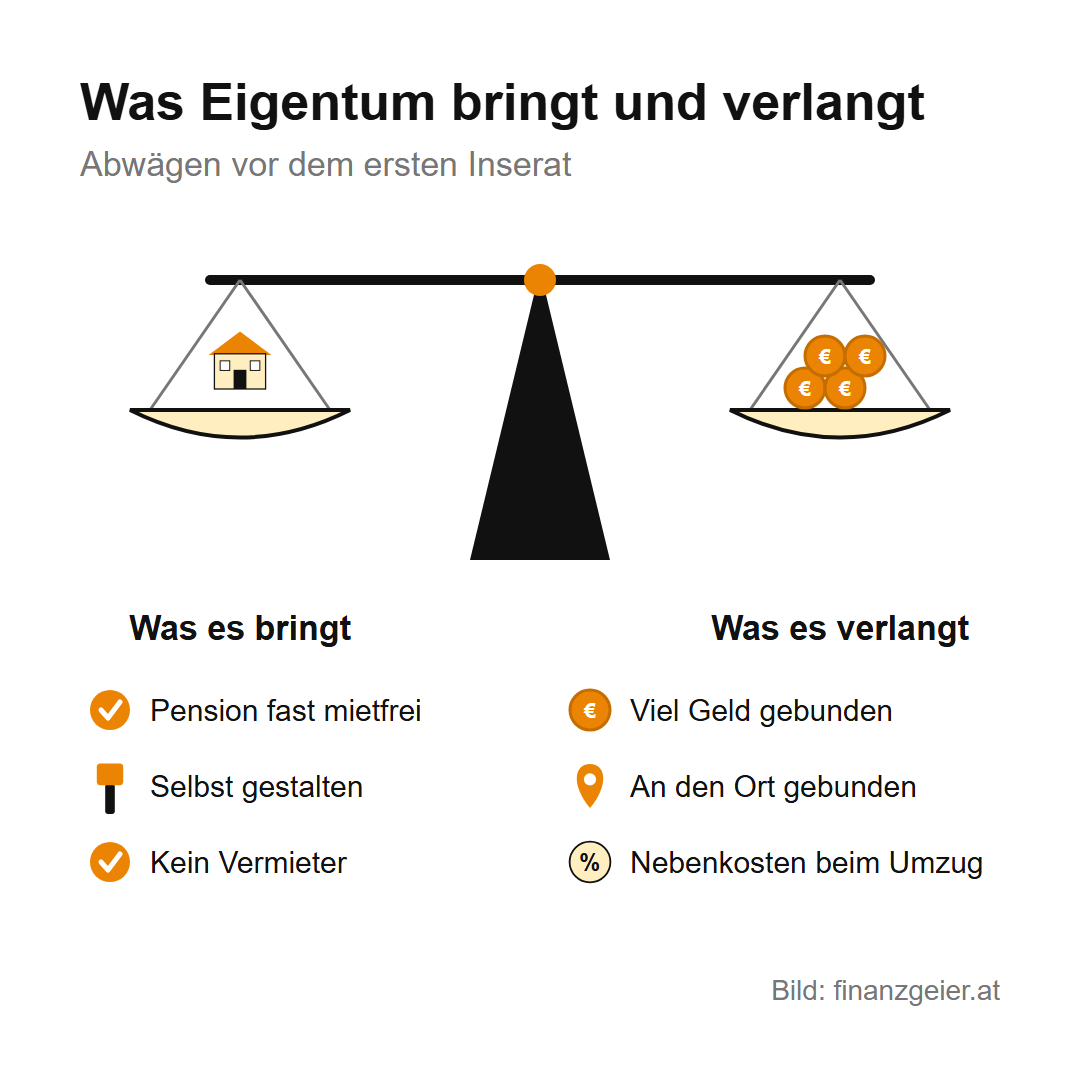
Dazu eine klare Meinung: Die eigenen vier Wände sind für die meisten Menschen eine gute Entscheidung. Wer im Eigentum wohnt, zahlt den Kredit irgendwann ab und wohnt danach fast nur noch um die Betriebskosten und die Erhaltung. Genau das macht in der Pension einen großen Unterschied, denn dann braucht das Wohnen nur noch einen kleinen Teil des Einkommens. Dazu kommt die Freiheit, die eigenen vier Wände so zu gestalten, wie man will, ohne einen Vermieter zu fragen.
Eigentum verlangt aber auch etwas. Du bindest einen großen Teil deines Vermögens an einen Ort, und ein Umzug kostet beim Verkauf und beim nächsten Kauf jedes Mal Nebenkosten. Wer beruflich oft den Ort wechselt oder noch nicht weiß, wo er in zehn Jahren leben will, ist mit Miete oft besser beraten. Ob sich Mieten oder kaufen in Euro mehr lohnt, hängt vor allem an der Miete, die du sonst zahlen würdest, und an der Zeit, die du bleibst. Die Grundfrage lautet also: Willst du an diesem Ort lange bleiben? Wenn ja, spricht vieles für den Kauf.
Wohnung oder Haus
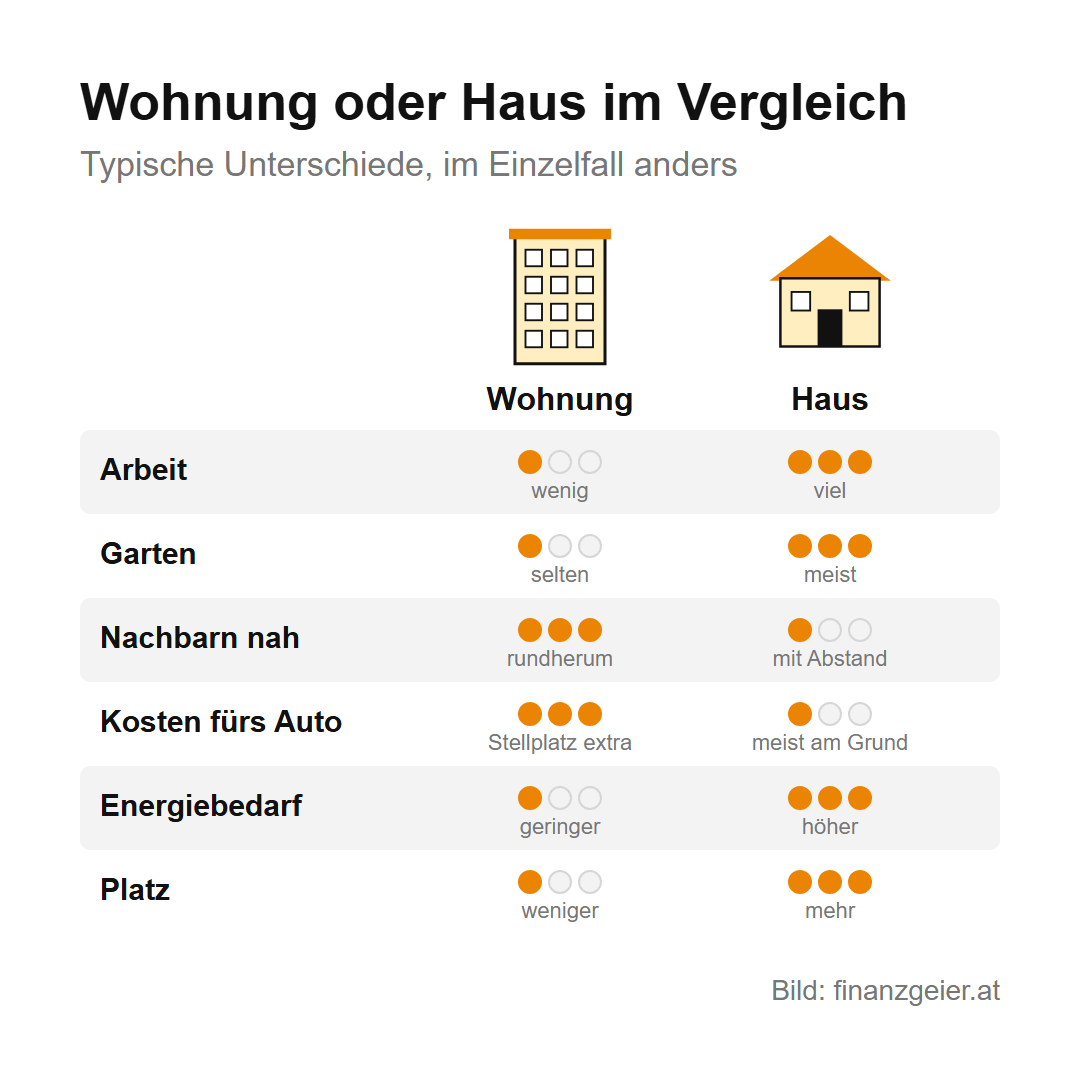
Ob Wohnung oder Haus, hängt an der persönlichen Lage, und eine allgemeine Antwort gibt es nicht. Eines muss man aber wissen: Ein Haus macht deutlich mehr Arbeit. Rasen mähen, Hecke schneiden, Schnee räumen, Dachrinne putzen, und wenn etwas kaputtgeht, kümmert sich niemand anderer darum. Das muss man wollen. Dafür bekommt man einen Gegenwert, nämlich einen Garten zum Erholen, meist mehr Platz zum Leben und, besonders am Land, Ruhe.
Wer darauf keinen großen Wert legt, ist mit einer Wohnung gut bedient. Dort lebst du mit Nachbarn neben, über und unter dir. Das heißt Rücksicht, also den Fernseher und die Musik nicht zu laut aufdrehen, und gelegentlich hörst du selbst etwas von den anderen. Um Dach, Fassade, Stiegenhaus und Lift kümmert sich die Hausverwaltung, bezahlt aus einem gemeinsamen Topf.
Zwei Punkte werden bei der Wohnung gern vergessen. Erstens das Auto: In der Stadt ist ein eigenes Auto nicht unbedingt nötig, wer aber eines hat, braucht einen Platz dafür. Ein Tiefgaragenplatz kostet je nach Lage einen fünfstelligen Betrag beim Kauf oder als Beispielwert rund 100 Euro Miete im Monat, und das gehört in die Rechnung. Zweitens die Energie: Ein Haus braucht normalerweise mehr Energie zum Heizen als eine Wohnung, weil es auf allen Seiten an die Außenluft grenzt und meist größer ist. Eine Wohnung im Mehrparteienhaus wird von den Nachbarwohnungen mitgewärmt.
Stadt, Vorort oder Land
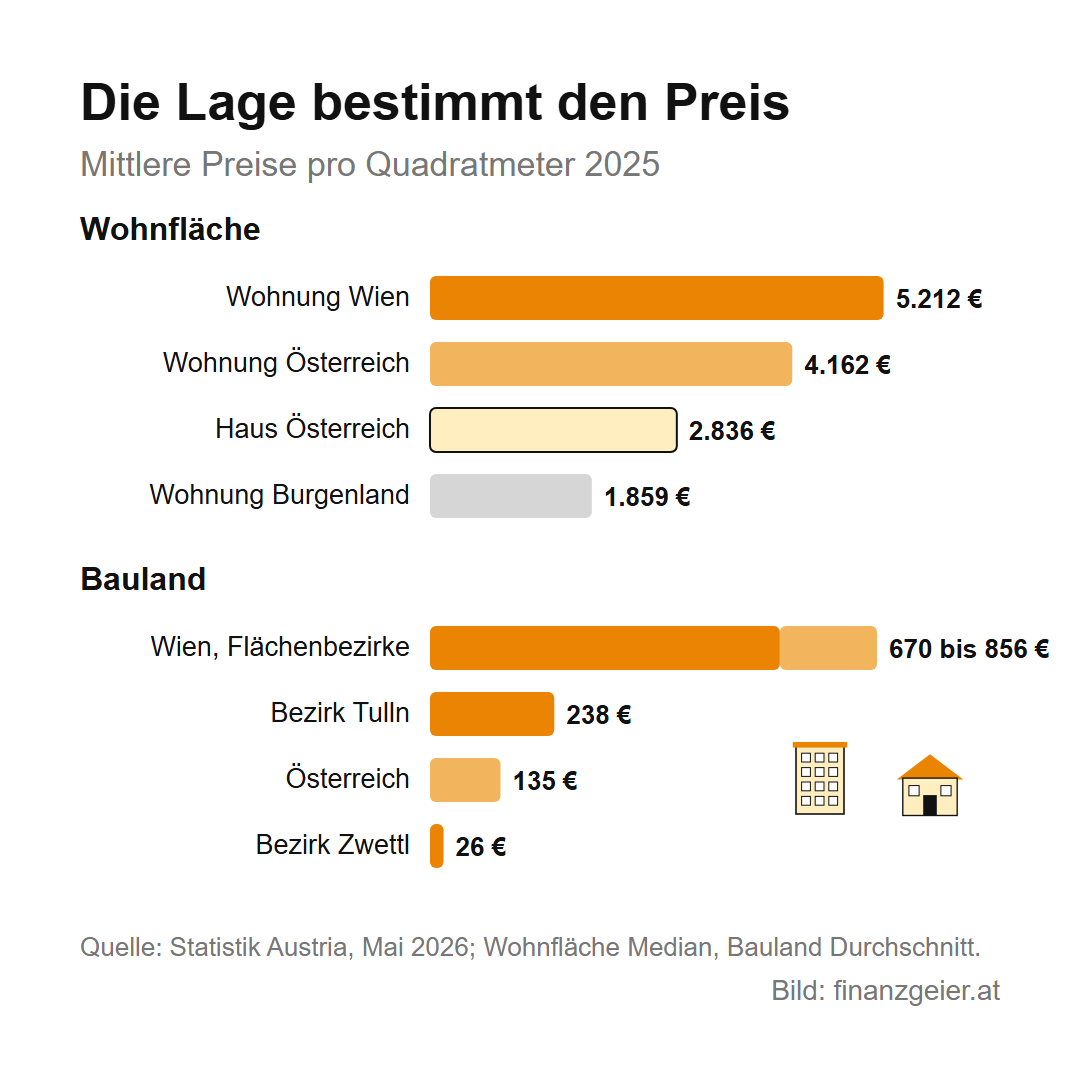
Die Lage bestimmt den Preis stärker als alles andere. Laut Statistik Austria kostete eine Eigentumswohnung 2025 im Mittel 4.162 Euro pro Quadratmeter, in Wien 5.212 Euro und im Burgenland 1.859 Euro. Bei Häusern lag der Mittelwert bei 2.836 Euro pro Quadratmeter Wohnfläche. Häuser sind pro Quadratmeter billiger, weil sie öfter am Land stehen und beim Verkauf meist schon älter sind, viele Wohnungen werden dagegen neu gekauft.
Noch deutlicher wird der Unterschied beim Baugrund. Ein Quadratmeter bebaubares Grundstück kostete 2025 im Schnitt 135 Euro. In den Wiener Flächenbezirken waren es 670 bis 856 Euro, im Bezirk Tulln, also im Umland von Wien, 238 Euro, und im Bezirk Zwettl im Waldviertel 26 Euro. Wer ein Haus bauen will, zahlt für denselben Garten also je nach Ort rund das Dreißigfache.
Der niedrigere Preis am Land hat aber Gegenrechnungen. Wer jeden Tag in die Stadt pendelt, zahlt das mit Fahrtkosten und mit Zeit, oft braucht der Haushalt dann zwei Autos. Schule, Arzt, Geschäfte und öffentlicher Verkehr sind am Land weiter weg. Der städtische Vorort ist für viele der Mittelweg: billiger als die Stadt, mit Garten möglich und trotzdem gut angebunden. Am besten rechnest du für zwei, drei Orte durch, was Kaufpreis und Pendeln zusammen kosten, und nicht nur den Kaufpreis.
Neu oder älter, bezugsfertig oder zum Renovieren
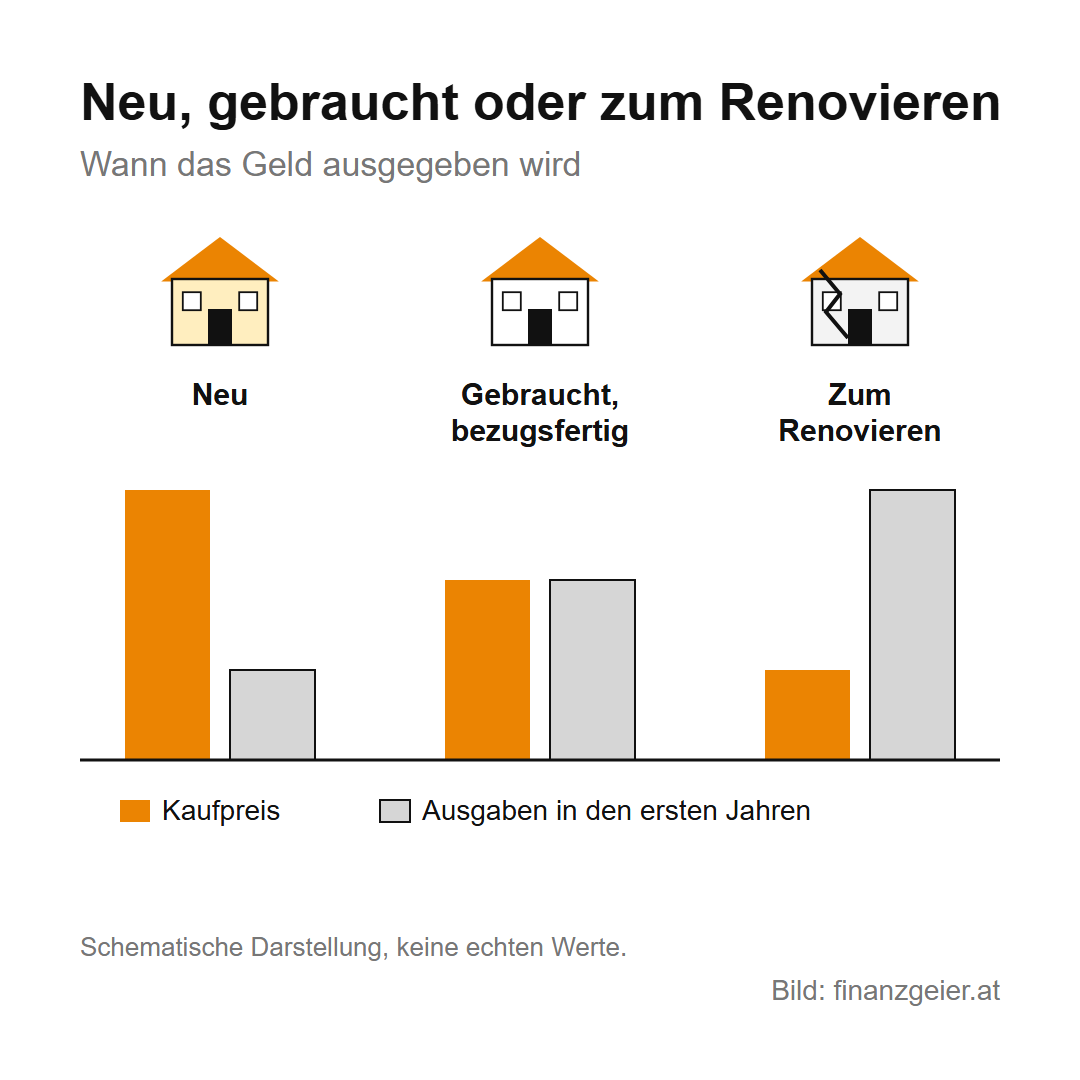
Eine neue Wohnung oder ein neues Haus vom Bauträger kostet mehr, dafür ist alles auf dem Stand der Technik, der Energiebedarf ist niedrig, und in den ersten Jahren fallen kaum Reparaturen an. Kaufst du vor oder während des Baus, schützt dich das Bauträgervertragsgesetz: Du zahlst nach Baufortschritt, und deine Zahlungen müssen abgesichert sein, falls der Bauträger in Schwierigkeiten kommt. Für Mängel gibt es Gewährleistung.
Eine ältere Immobilie ist billiger, und oft liegt sie in einer gewachsenen Gegend mit Bäumen, Geschäften und Schulen in der Nähe. Dafür musst du mit Ausgaben rechnen: Heizung, Fenster, Dach, Leitungen oder Dämmung haben eine begrenzte Lebensdauer. Gebrauchte Immobilien werden außerdem meist „wie besichtigt“ verkauft, die Gewährleistung ist also oft ausgeschlossen. Was du beim Besichtigen nicht siehst, ist danach dein Problem.
Dann gibt es die Frage, ob du sofort einziehen oder zuerst renovieren willst. Eine Immobilie zum Renovieren ist günstig zu haben, aber die Renovierung kostet Geld, Zeit und Nerven, und sie wird fast immer teurer als geplant. Wer selbst handwerklich geschickt ist und Zeit hat, kann viel sparen. Wer alles von Firmen machen lässt, muss das von Anfang an mitfinanzieren, denn ein zweiter Kredit nach dem Kauf ist teurer. Für Sanierungen, etwa den Tausch einer alten Heizung oder eine Dämmung, gibt es oft Förderungen von Bund und Land. Die Bedingungen ändern sich häufig und gehören vor dem Kauf geprüft. Und eine Reserve von rund einem Fünftel der geschätzten Renovierungskosten als Puffer ist kein Luxus.
Umbauen: Was in einer Wohnung erlaubt ist und was im Haus
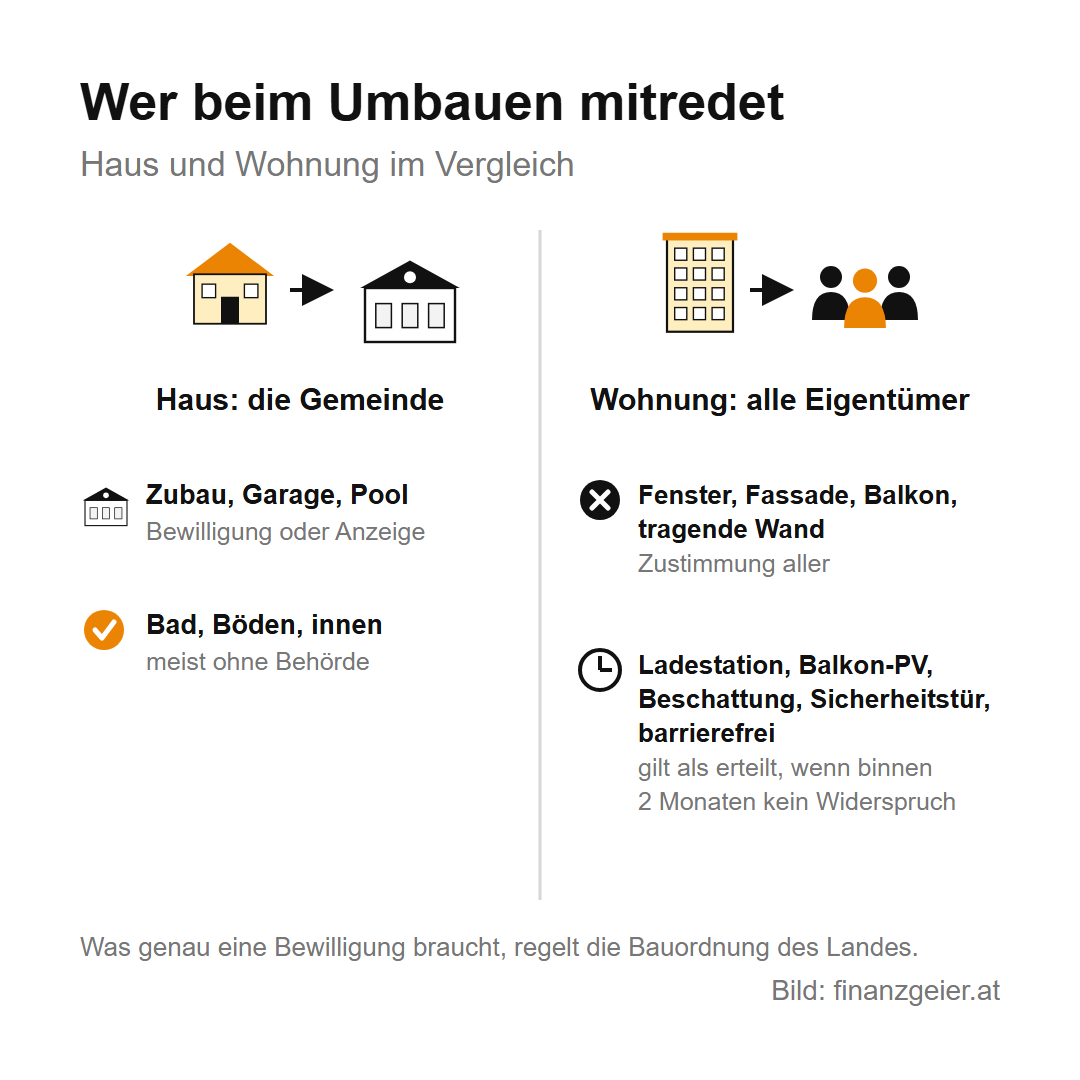
In einem eigenen Haus entscheidest du allein. Du brauchst aber die Gemeinde als Baubehörde: Ein Zubau, eine neue Garage oder ein Pool brauchen je nach Bundesland eine Baubewilligung oder eine Bauanzeige, und der Bebauungsplan der Gemeinde legt fest, was auf dem Grundstück überhaupt gebaut werden darf. Was du im Inneren veränderst, etwa ein neues Bad oder neue Böden, ist meist ohne Behörde möglich.
In einer Wohnung bist du Teil einer Eigentümergemeinschaft. In deiner Wohnung darfst du auf eigene Kosten verändern, was du willst, solange die anderen nicht beeinträchtigt sein können. Sobald aber das Haus selbst betroffen ist, also Fenster, Fassade, Balkon, tragende Wände oder Leitungen im Stiegenhaus, brauchst du die Zustimmung aller anderen Wohnungseigentümer. Das betrifft auch Dinge, die harmlos wirken, wie eine Klimaanlage an der Außenwand oder eine verglaste Loggia.
Für einige Änderungen hat der Gesetzgeber das einfacher gemacht: eine Ladestation für ein Elektroauto, eine kleine Photovoltaikanlage am Balkon, eine Beschattung, die zum Haus passt, eine einbruchsichere Tür und alles, was die Wohnung barrierefrei macht. Hier gilt die Zustimmung eines Miteigentümers als erteilt, wenn er schriftlich verständigt wurde und nicht innerhalb von zwei Monaten widerspricht. Wer schon beim Kauf weiß, dass er größere Umbauten plant, sollte das vor der Unterschrift mit der Hausverwaltung klären.
Was jeden Monat anfällt
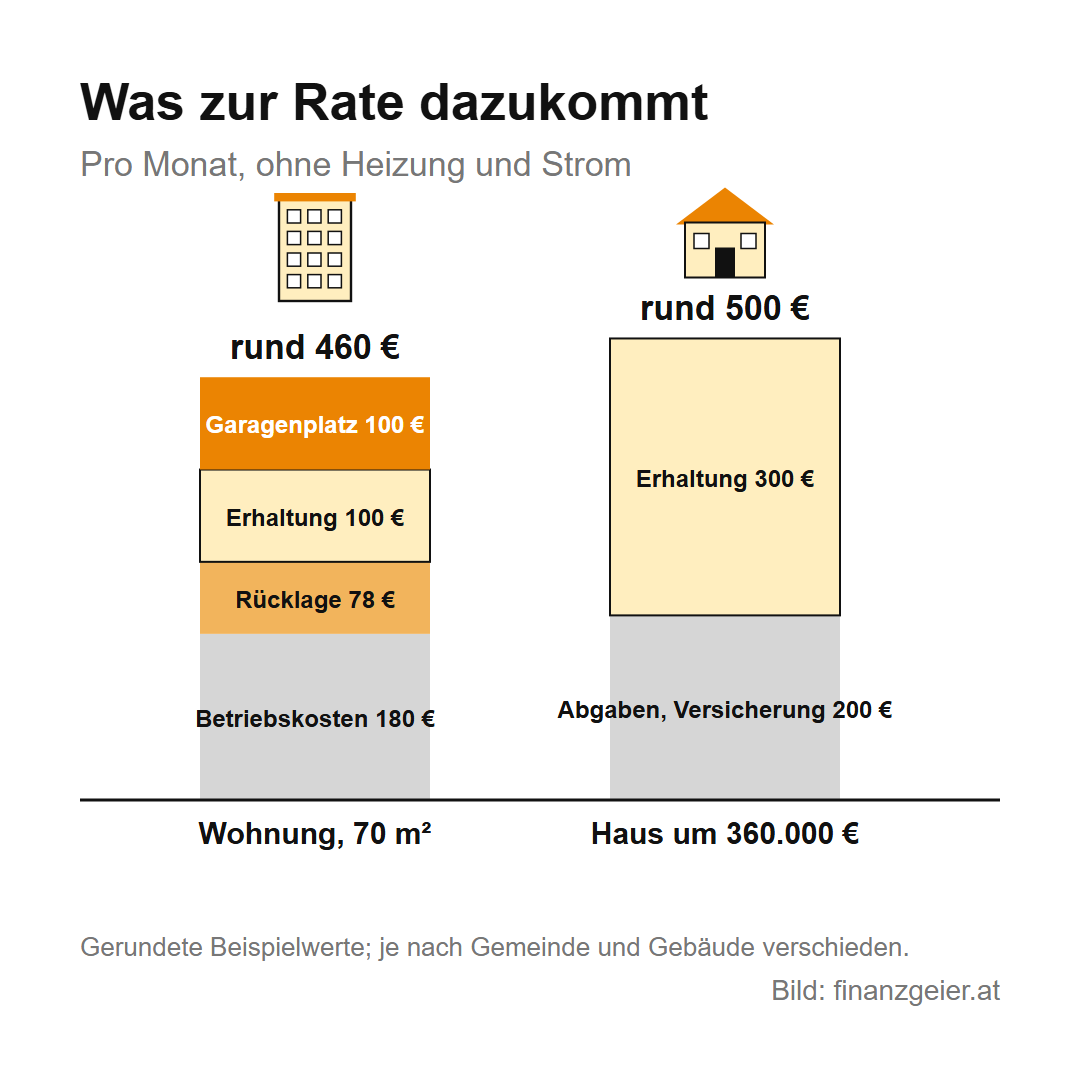
Wie viel Kaufpreis drin ist, hängt an zwei Grenzen: an den Eigenmitteln, also rund 20 % des Kaufpreises plus Nebenkosten, und an der Rate für den Wohnkredit, die höchstens 40 % des Nettoeinkommens ausmachen sollte. Hier geht es um das, was zur Rate dazukommt, denn das wird gern unterschätzt.
Bei einer Wohnung mit 70 Quadratmetern sind es im Beispiel rund 180 Euro Betriebskosten im Monat, das entspricht dem österreichischen Schnitt von 2,60 Euro pro Quadratmeter. Dazu kommt die Rücklage für das Haus, gesetzlich mindestens 1,12 Euro pro Quadratmeter, also rund 78 Euro. Für das, was in der Wohnung selbst kaputtgeht, Therme, Böden, Küche, solltest du als Beispielwert rund 100 Euro im Monat zur Seite legen. Mit Tiefgaragenplatz zur Miete sind das zusammen rund 460 Euro, Heizung und Strom noch nicht mitgerechnet.
Beim Haus gibt es keine gemeinsame Rücklage, du musst sie selbst bilden. Als Beispielwert für die Erhaltung nehmen wir 1 % des Kaufpreises pro Jahr, bei einem Haus um 360.000 Euro also rund 300 Euro im Monat. Dazu kommen Grundsteuer, Wasser, Kanal, Müllabfuhr, Rauchfangkehrer und die Versicherung des Gebäudes, je nach Gemeinde und Haus als Beispielwert rund 200 Euro im Monat. Und die Energie liegt beim Haus meist höher. Alle diese Beträge gehören vor dem ersten Angebot in dein Haushaltsbudget.
Worauf du beim Besichtigen und vor der Unterschrift achten solltest
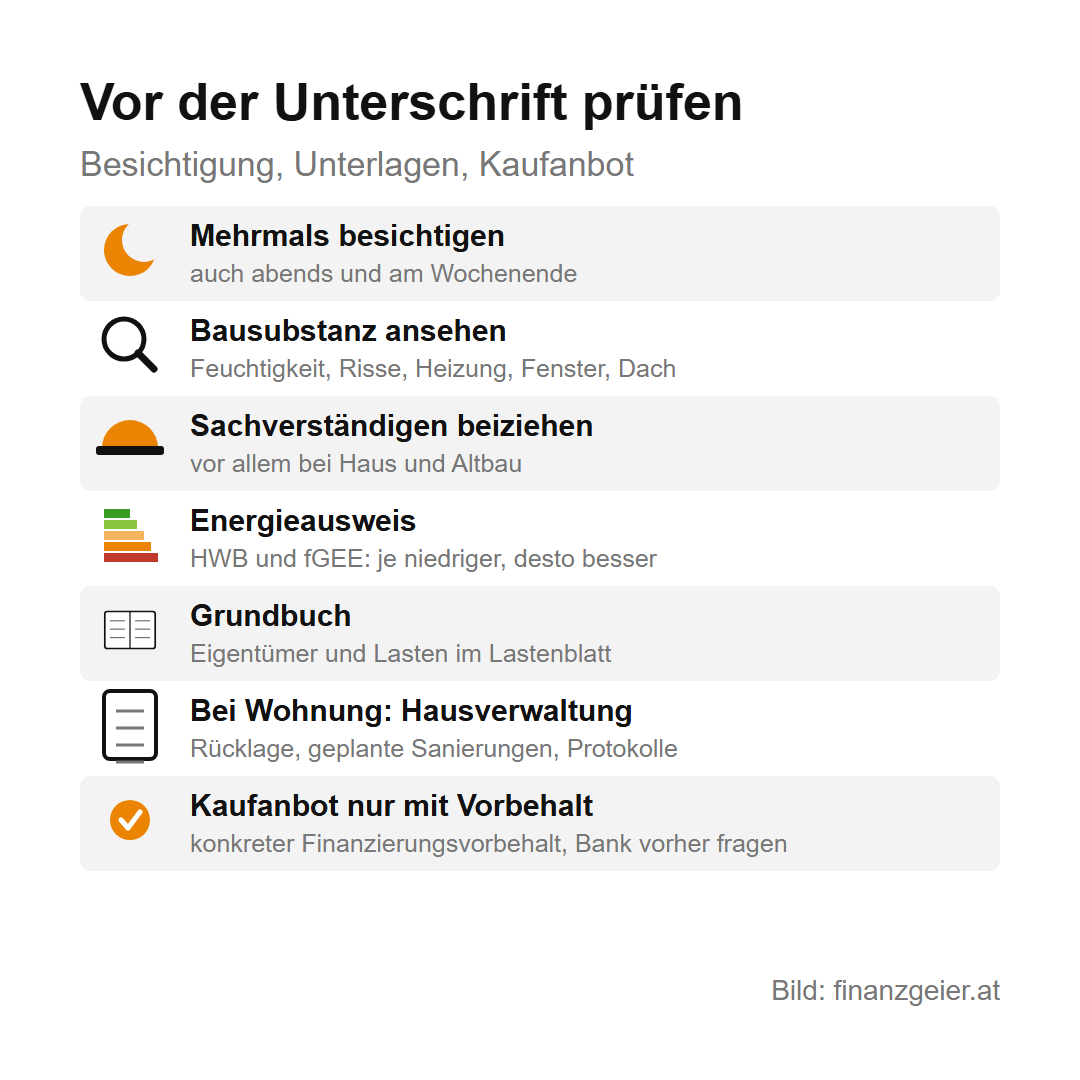
Besichtige mehrmals, auch am Abend und am Wochenende, dann hörst du die Straße, die Nachbarn und den Lärm einer nahen Bahn oder eines Lokals. Achte auf Feuchtigkeit im Keller, auf Risse, auf das Alter von Heizung, Fenstern und Dach. Bei einem Haus oder einer älteren Wohnung lohnt sich ein Bausachverständiger. Er kostet Geld, aber deutlich weniger als ein übersehener Schaden. Der Energieausweis muss dir vorgelegt werden. Seine zwei wichtigsten Kennwerte, der Heizwärmebedarf HWB und der Gesamtenergieeffizienz-Faktor fGEE, müssen schon im Inserat stehen. Je niedriger beide sind, desto weniger Energie braucht das Gebäude.
Wirf vor dem Kauf einen Blick ins Grundbuch. Dort steht, wem die Liegenschaft gehört, und im Lastenblatt, was auf ihr lastet: Pfandrechte von Banken, Wegerechte für Nachbarn oder ein Veräußerungsverbot, wie es bei geförderten Wohnungen vorkommt. Belastungen, die beim Kauf nicht gelöscht werden, übernimmst du mit. Bei einer Wohnung fragst du zusätzlich bei der Hausverwaltung nach, wie hoch die Rücklage ist, welche Sanierungen geplant sind, und lässt dir die Protokolle der letzten Eigentümerversammlungen zeigen. Eine leere Rücklage und ein bald fälliges Dach heißen, dass bald eine hohe Sonderzahlung kommt. Bei einem Haus prüfst du bei der Gemeinde die Flächenwidmung und den Bebauungsplan.
Und noch eine Warnung zum Kaufanbot: Wer es unterschreibt, ist daran gebunden, der Verkäufer erst, wenn er es annimmt. Unterschreib deshalb nur mit einem Finanzierungsvorbehalt, der konkret sagt, welcher Kredit zu welchen Bedingungen bis wann zugesagt sein muss, und frag vorher bei deiner Bank nach. Hast du am Tag der ersten Besichtigung unterschrieben und willst selbst darin wohnen, kannst du binnen einer Woche zurücktreten. Besser ist es, gar nicht am selben Tag zu unterschreiben.
Der Rat zum Schluss: Entscheide zuerst, wie du leben willst, und dann erst, was du kaufst. Wohnung oder Haus, Stadt oder Land, neu oder zum Renovieren, das sind Fragen nach deinem Alltag und nicht nach dem Inserat. Rechne die laufenden Kosten genauso ernst wie den Kaufpreis, und nimm dir für die Unterschrift Zeit. Jede Lage ist anders, aber wer weiß, was er will, kauft besser.
Quellen: Statistik Austria – Durchschnittliche Immobilienpreise 2025 (Mai 2026), Wohnkosten 4. Quartal 2025 (März 2026); WKO – Mindestrücklage nach dem Wohnungseigentumsgesetz (2026); Arbeiterkammer Niederösterreich – Wohnungskauf; RIS – Wohnungseigentumsgesetz, Konsumentenschutzgesetz, Bauträgervertragsgesetz, Energieausweis-Vorlage-Gesetz 2012. Stand: Oktober 2026.
Zurück zur Themenseite: Immobilien & Wohnen
Hinweis: Diese Seite gibt allgemeine Informationen und die eigene Meinung des Autors wieder. Sie ist keine Finanz- oder Rechtsberatung und keine Aufforderung zum Kauf einer Immobilie. Jede Lage ist anders; lass dir einen Vertrag im Zweifel von einer unabhängigen Stelle erklären.

