
Zuletzt aktualisiert: 10.10.2026
Wer in Österreich mit Aktien oder ETF Geld verdient, zahlt darauf 27,5 % Kapitalertragsteuer, und zwar ab dem ersten Euro. Die Frage ist nur, wer sich darum kümmert. Bei einem steuereinfachen Broker erledigt das die Bank, und für dich ist die Sache abgeschlossen. Bei einem Broker, der nicht steuereinfach ist, musst du jeden Ertrag im Folgejahr selbst in der Steuererklärung angeben. Diese Seite erklärt, was steuereinfach heißt, woran du einen solchen Broker erkennst, was ohne ihn auf dich zukommt und was beim Wechsel des Depots zu beachten ist.
Wichtig vorweg: Diese Seite erklärt die Grundzüge und ist keine Steuerberatung. Für deine eigene Lage ist ein Steuerberater der richtige Ansprechpartner.
Inhalt
Was „steuereinfach“ heißt
Gewinne aus Wertpapieren sind in Österreich Einkünfte aus Kapitalvermögen. Dazu gehören Dividenden, Zinsen aus Anleihen, Kursgewinne beim Verkauf und die Erträge von Fonds und ETF. Darauf fällt die Kapitalertragsteuer an, kurz KESt. Sie beträgt 27,5 %, nur für Zinsen auf dem Sparbuch und anderen Bankeinlagen gelten 25 %. Einen Freibetrag gibt es nicht.
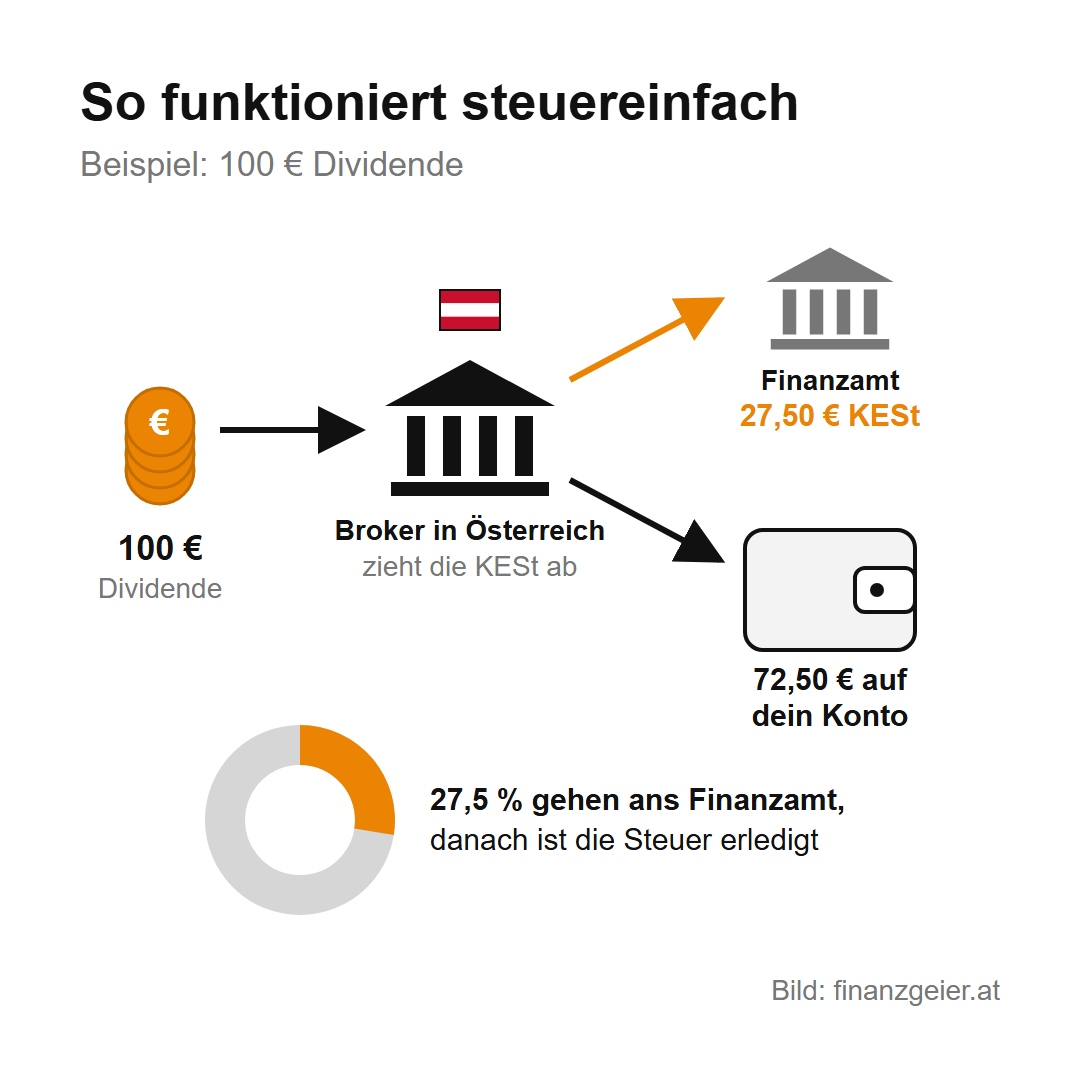
Ein Broker ist das Unternehmen, über das du Wertpapiere kaufst und verkaufst, und das Depot ist das Konto, auf dem deine Wertpapiere liegen. Steuereinfach heißt: Der Broker berechnet die KESt bei jedem Ertrag selbst, behält sie ein und führt sie an das Finanzamt ab. Auf deinem Konto landet nur der Betrag nach Steuer. Damit ist die Steuer erledigt, das nennt man Endbesteuerung. Du musst diese Erträge nicht in die Steuererklärung schreiben und auch nichts nachzahlen.
Möglich ist das nur bei Banken und Brokern mit Sitz oder Zweigniederlassung in Österreich, denn nur sie sind gesetzlich zum Abzug der KESt verpflichtet. Ein Broker mit Sitz im Ausland zieht keine österreichische Steuer ab, auch wenn er Kunden aus Österreich annimmt und eine Website auf Deutsch hat.
Woran du einen steuereinfachen Broker erkennst
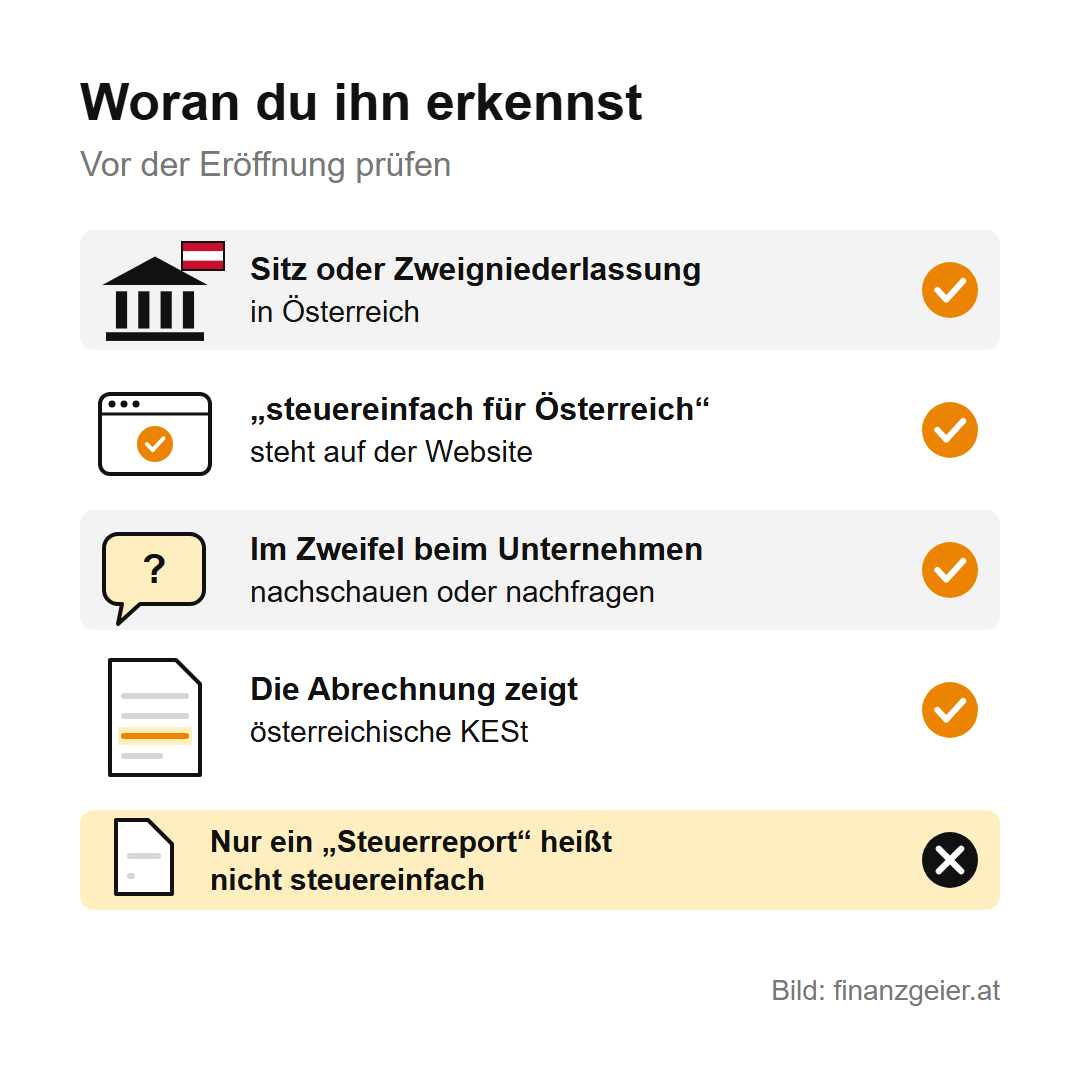
Steuereinfache Anbieter schreiben das meist gut sichtbar auf ihre Website, denn es ist für Kunden aus Österreich ein wichtiges Argument. Die österreichischen Banken mit eigenem Depot sind steuereinfach. Bei Online-Brokern aus dem Ausland ist es unterschiedlich: Manche haben eine Zweigniederlassung in Österreich gegründet und ziehen die KESt ab, andere nicht. Manche stellen auch nur neue Kunden um und Bestandskunden erst später.
Prüfe deshalb vor der Eröffnung, ob der Anbieter ausdrücklich „steuereinfach für Österreich“ angibt und ob er dafür eine Zweigniederlassung in Österreich nennt. Im Zweifel schaust du auf der Seite des Unternehmens nach oder fragst dort direkt an. Eine Antwort, die nur „wir helfen bei der Steuer“ oder „wir liefern einen Steuerreport“ lautet, heißt nicht steuereinfach. Ein Steuerreport ist eine Hilfe beim Ausfüllen der Steuererklärung, aber die Erklärung musst du trotzdem selbst machen. Bei einem bestehenden Depot zeigt die Abrechnung einer Dividende oder eines Verkaufs, woran du bist: Steht dort eine Zeile mit österreichischer KESt, ist das Depot steuereinfach.
Was die Bank sonst noch für dich erledigt
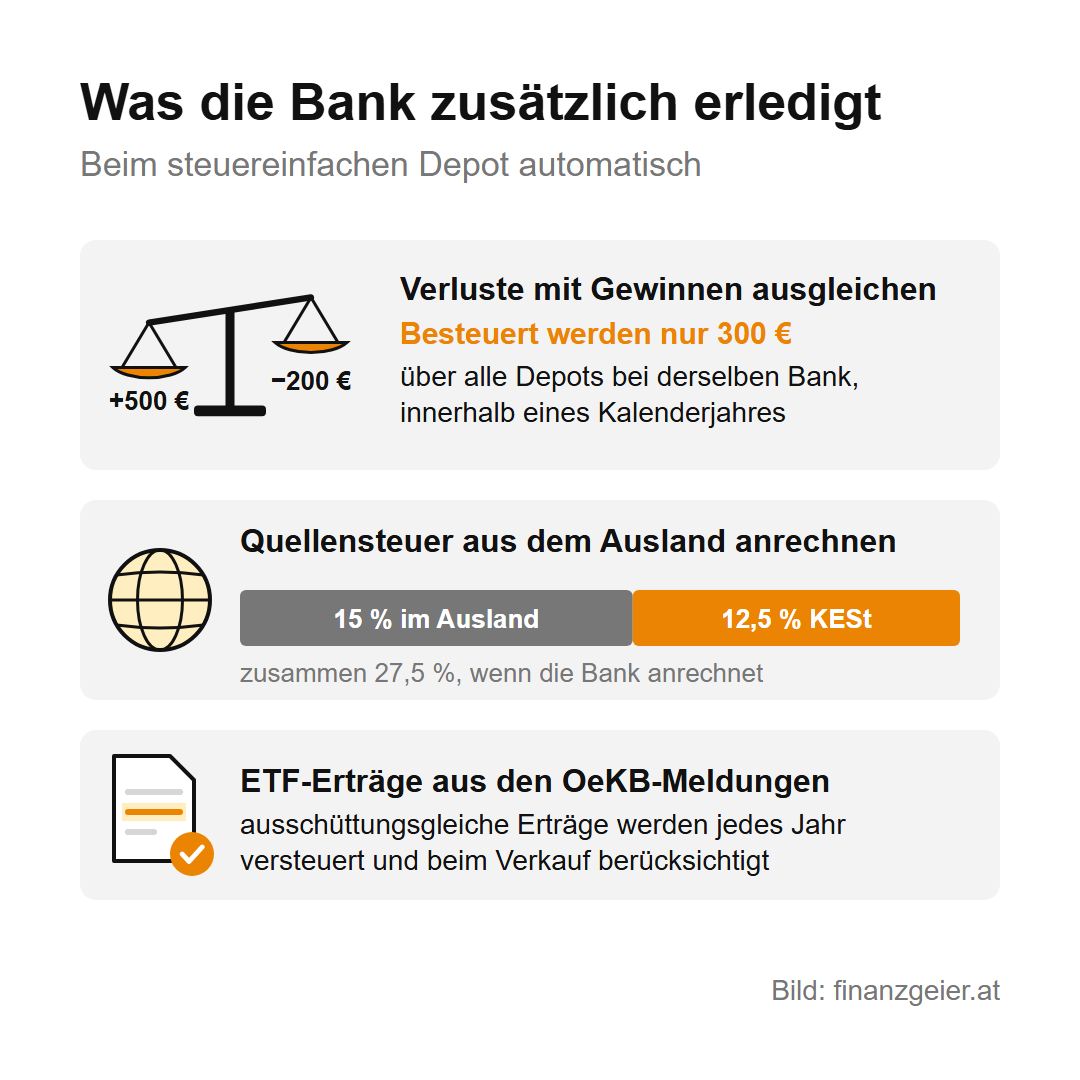
Steuereinfach heißt mehr als nur den Abzug der KESt. Die Bank gleicht auch Verluste mit Gewinnen aus, und zwar über alle Depots, die du bei ihr hast, innerhalb eines Kalenderjahres. Verkaufst du eine Aktie mit 500 € Gewinn und später eine andere mit 200 € Verlust, holt die Bank die zu viel bezahlte Steuer von sich aus zurück und schreibt sie dir gut. Ausgenommen sind Gemeinschaftsdepots mit mehreren Inhabern. Verluste, die bis Jahresende nicht ausgeglichen sind, verfallen, denn ins nächste Jahr mitnehmen kann man sie nicht.
Dieser Ausgleich passiert aber immer nur innerhalb desselben Brokers. Hast du zwei steuereinfache Depots bei zwei verschiedenen Banken in Österreich, mit Gewinnen beim einen und Verlusten beim anderen, rechnet keine der beiden Banken das gegeneinander. Eine Steuererklärung ist dann nicht zwingend notwendig, aber wer die Verluste trotzdem mit den Gewinnen ausgleichen will, muss dafür eine abgeben. Und dann kommt dieselbe Arbeit auf dich zu wie bei einem Broker, der nicht steuereinfach ist: Du machst es entweder selbst oder beauftragst jemanden, der es für dich erledigt, und musst die Kosten dafür akzeptieren.
Bei Dividenden aus dem Ausland behält meist schon der Staat des Unternehmens eine Steuer ein, die Quellensteuer. Die steuereinfache Bank darf davon bis zu 15 % auf die österreichische KESt anrechnen. Ob deine Bank das macht, steht in ihren Bedingungen. Bei ETF kümmert sich die Bank außerdem um die ausschüttungsgleichen Erträge. Das sind Erträge, die ein thesaurierender ETF, also einer, der seine Erträge wieder veranlagt, nicht auszahlt, die aber trotzdem jedes Jahr versteuert werden müssen. Die Bank holt die Werte dafür aus den Meldungen der Fonds bei der OeKB, der Oesterreichischen Kontrollbank, und berücksichtigt sie beim späteren Verkauf, damit nichts doppelt besteuert wird.
Was ohne Steuereinfachheit auf dich zukommt
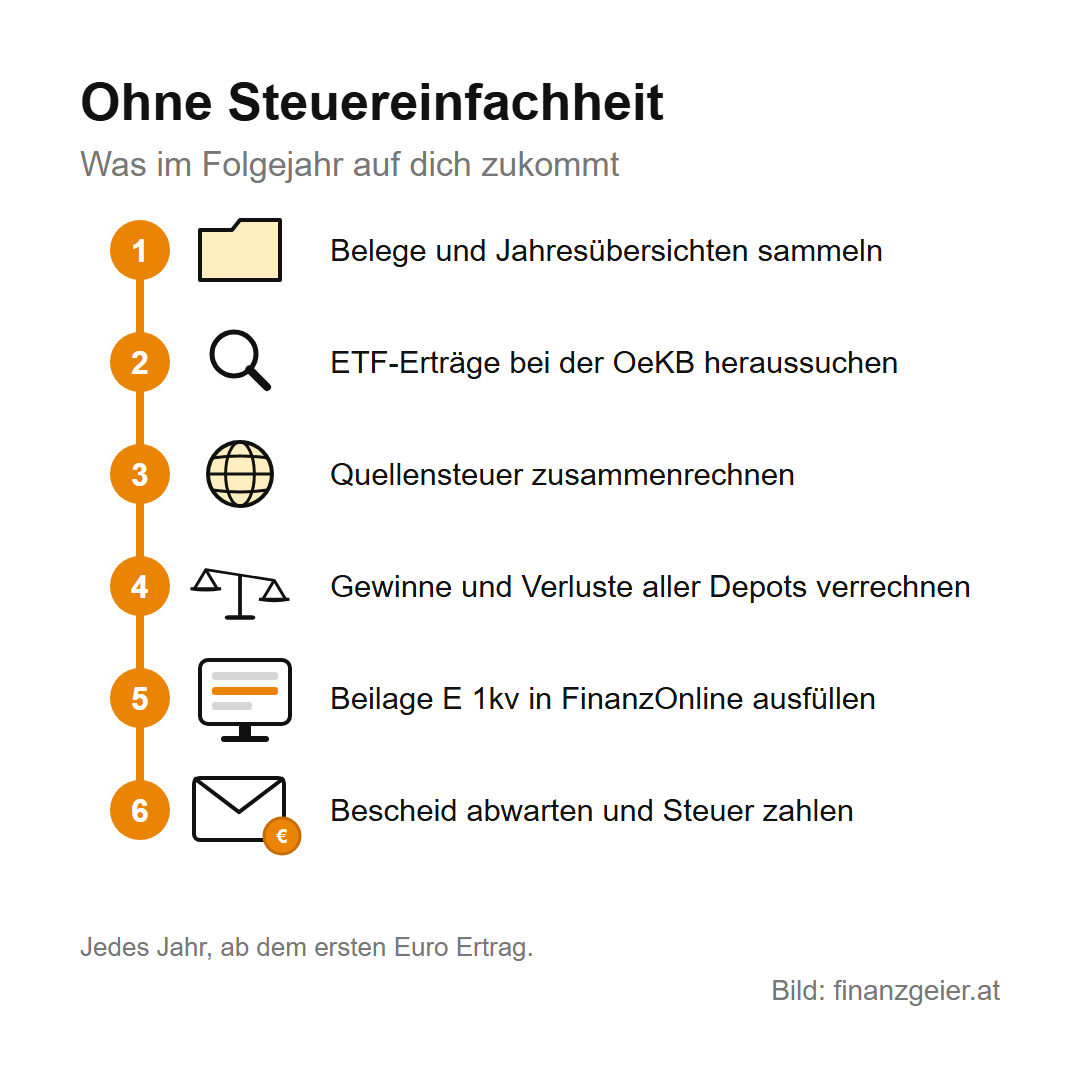
Bei einem Broker, der nicht steuereinfach ist, musst du alle Erträge selbst in die Einkommensteuererklärung schreiben, in die Beilage E 1kv. Das gilt ab dem ersten Euro, eine Grenze, unter der du dir die Erklärung sparen kannst, gibt es dafür nicht. Die KESt-Sätze sind dieselben, aber die Arbeit liegt bei dir.
Nach Jahresende sammelst du die Belege und Jahresübersichten deines Brokers. Für jeden ETF suchst du bei der OeKB die gemeldeten ausschüttungsgleichen Erträge heraus und rechnest sie auf deine Stückzahl um. Diese Beträge musst du dir aufschreiben, denn sie verringern beim späteren Verkauf den steuerpflichtigen Gewinn, und das kann Jahre später sein. Quellensteuer aus dem Ausland rechnest du in der Erklärung selbst an. Gewinne und Verluste aus allen Depots fasst du zusammen und trägst sie in die richtigen Kennzahlen ein. Die Steuer zahlst du dann auf einmal, wenn der Einkommensteuerbescheid kommt.
Besonders teuer wird es bei Fonds, die keine Meldefonds sind, also ihre Erträge nicht an die OeKB melden. Für sie schätzt das Gesetz die Erträge pauschal: 90 % des Kursanstiegs im Jahr, mindestens aber 10 % des Wertes am Jahresende, auch wenn der Fonds in diesem Jahr gar nichts gewonnen hat.
Das Rechenbeispiel: gleiche Steuer, anderer Aufwand
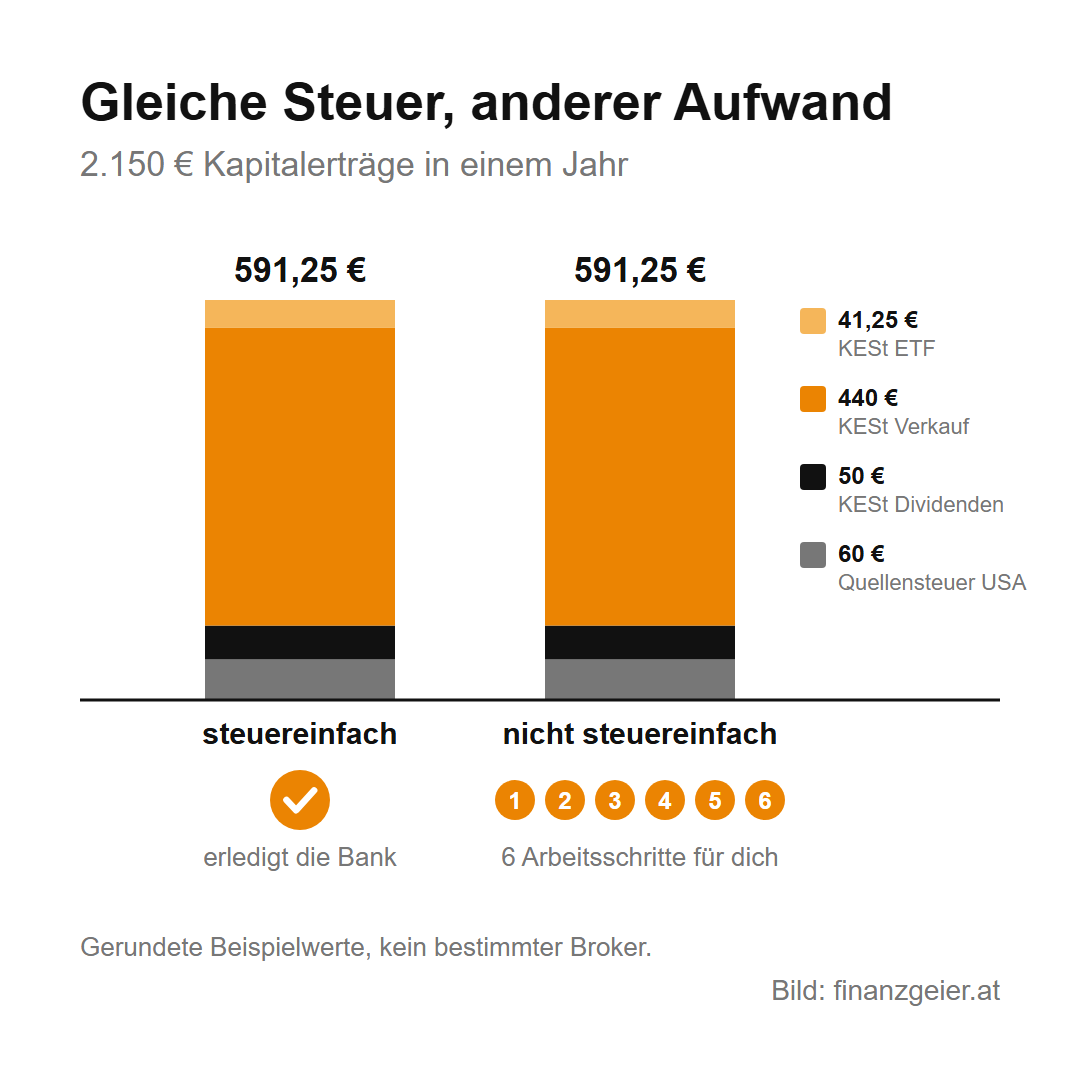
Ein Beispiel mit gerundeten Werten: Du hast in einem Jahr 400 € Dividenden von US-Aktien bekommen, eine Aktie mit 1.600 € Kursgewinn verkauft und hältst einen thesaurierenden ETF, für den 150 € ausschüttungsgleiche Erträge gemeldet wurden. Zusammen sind das 2.150 € Kapitalerträge, darauf fallen 27,5 % an, also 591,25 €.
Beim steuereinfachen Broker läuft das so: Von den Dividenden haben die USA schon 15 % Quellensteuer einbehalten, also 60 €, und die Bank zieht noch 12,5 % KESt ab, also 50 €. Beim Verkauf behält sie 440 € ein und für den ETF 41,25 €. Am Ende sind genau 591,25 € Steuer bezahlt, ohne dass du einen einzigen Beleg in die Hand genommen hast. Beim Broker ohne Steuereinfachheit ist die Steuer am Ende gleich hoch, aber du musst sie im Folgejahr selbst ausrechnen, die 150 € ETF-Erträge bei der OeKB heraussuchen, die 60 € Quellensteuer anrechnen und alles richtig eintragen. Hast du zusätzlich ein zweites Depot mit 300 € Verlust, kommt das auch noch in die Rechnung, denn die Verrechnung zwischen zwei Brokern macht keiner der beiden für dich.
Dazu kommt eine Rechnung, die oft übersehen wird: Wer sich die Erklärung nicht selbst zutraut, braucht einen Steuerberater. Bei kleinen Depots und geringen Gewinnen kann das einen großen Teil des Ertrags wieder aufbrauchen, und dann ist ein paar Euro billigerer Handel beim ausländischen Broker schnell mehr als verloren.
Für wen welcher Broker passt
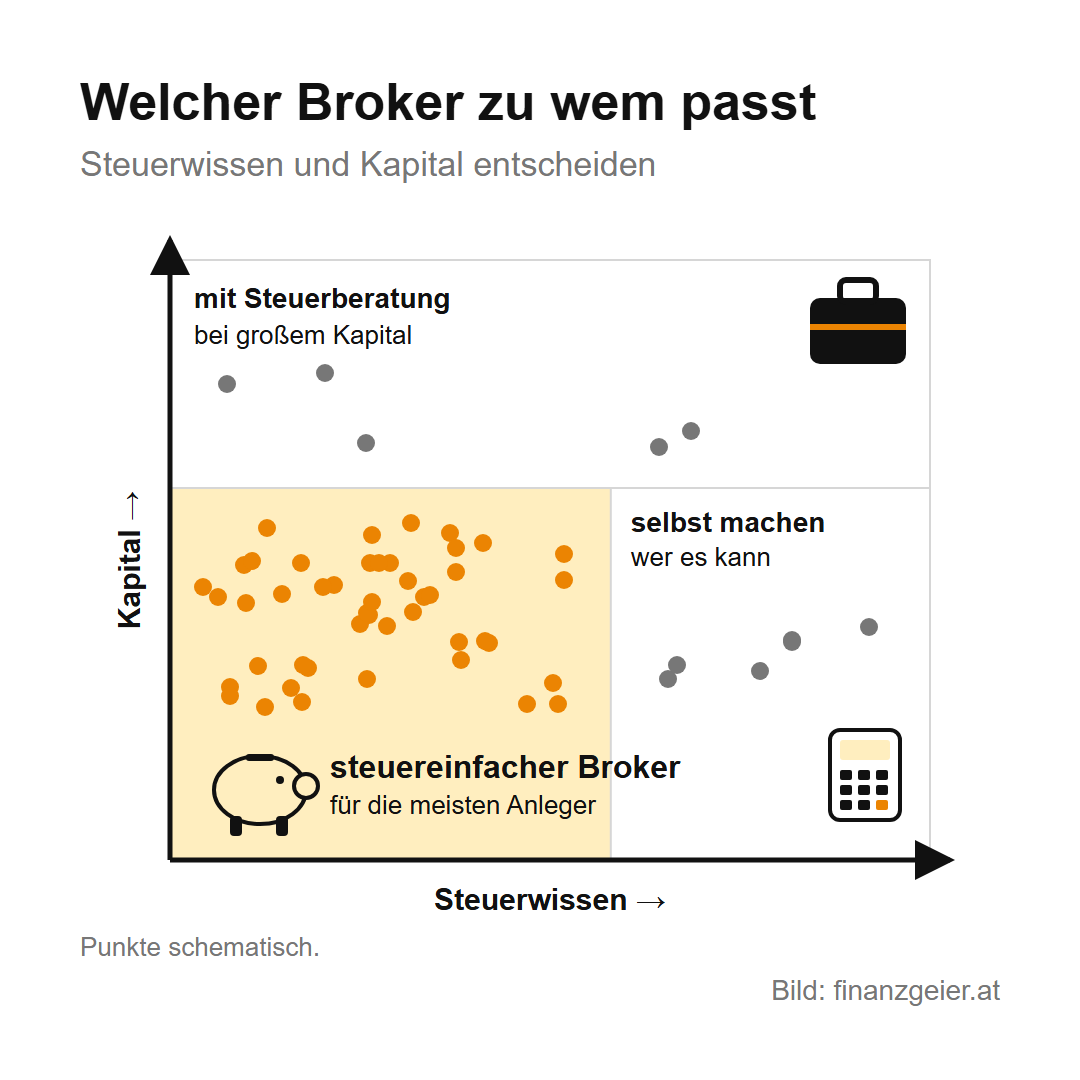
Dazu eine klare Meinung: Wer neu an der Börse ist, sich nicht viel mit Steuern beschäftigen will und einfach nur passiv anlegen möchte, zum Beispiel mit einem Sparplan auf einen ETF, sucht sich einen steuereinfachen Broker. Die Steuer selbst zu machen ist nicht einfach, schon gar nicht mit mehreren Brokern und vielen verschiedenen Produkten, denn das alles muss im Folgejahr zusammengefasst und selbst eingereicht werden. Für Durchschnittsanleger ist die Empfehlung deshalb eindeutig.
Ein Broker, der nicht steuereinfach ist, passt aber für zwei Gruppen: Für Leute, die sich die Steuererklärung wirklich zutrauen und das Wissen dafür haben, und für Anleger mit großem Kapital, die sich eine professionelle Steuerberatung leisten können. Ausländische Broker sind bei den Gebühren manchmal ein wenig billiger oder bieten Börsen und Produkte an, die es anderswo nicht gibt. Aber Probleme mit dem Finanzamt will niemand haben. Es ist besser, ein wenig höhere Spesen zu akzeptieren und dafür keine Arbeit zu haben und gut zu schlafen, weil die KESt, die Quellensteuer und alles, was in die Einkommensteuer gehört, ordentlich erledigt wird. Jede Lage ist anders, aber diese Abwägung gehört vor jede Depoteröffnung.
Was beim Wechsel des Depots zu beachten ist
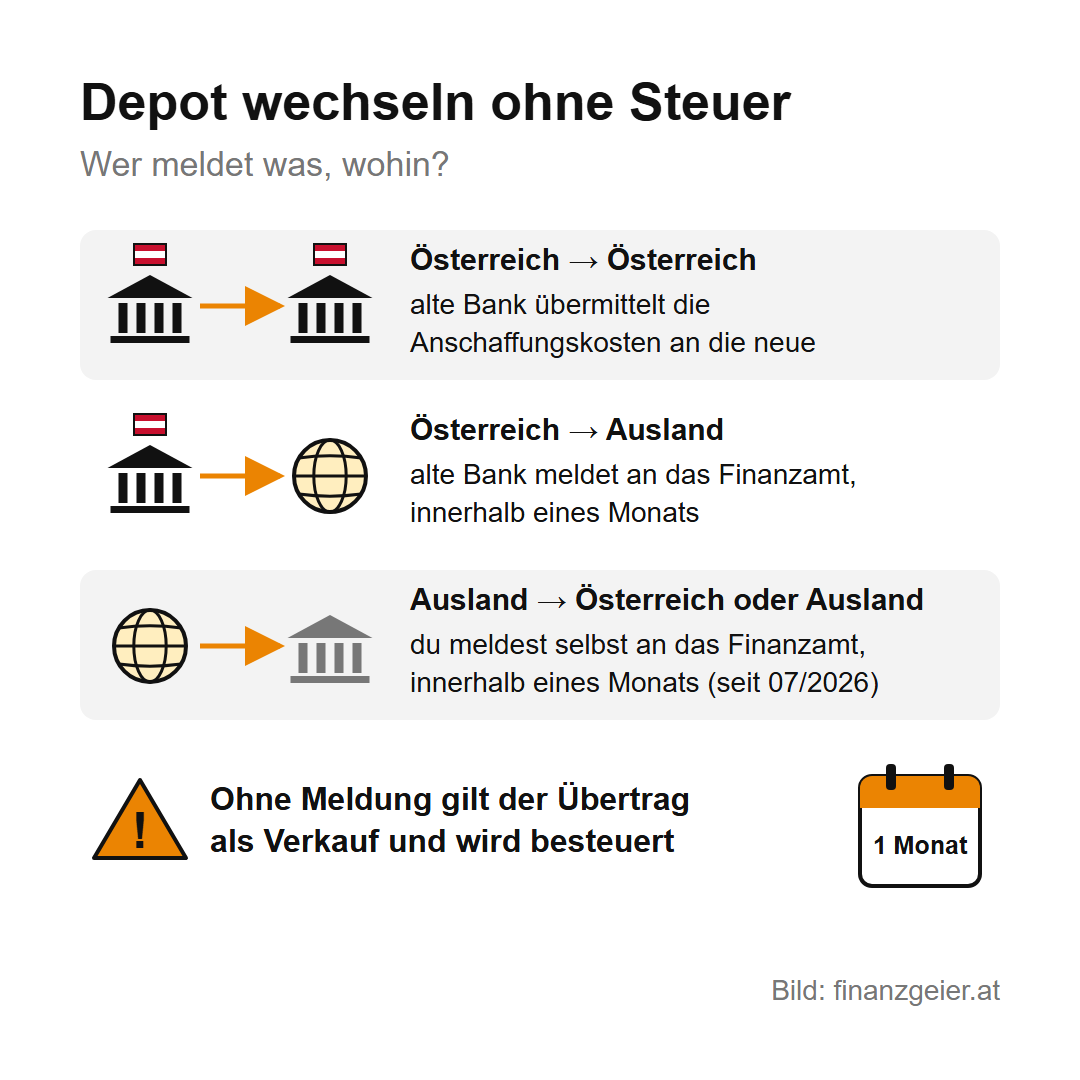
Wer sein Depot von einer Bank zu einer anderen überträgt, verkauft die Wertpapiere nicht, und trotzdem kann der Wechsel teuer werden. Der Grund: Ohne die richtige Meldung behandelt das Steuerrecht den Übertrag wie einen Verkauf, und dann wird der gesamte Kursgewinn sofort besteuert.
Innerhalb Österreichs ist es einfach: Du beauftragst die alte Bank, die Anschaffungskosten an die neue zu übermitteln. Bei einem Wechsel ins Ausland beauftragst du die alte Bank, das Finanzamt innerhalb eines Monats zu informieren. Bei einem Wechsel vom Ausland nach Österreich oder zwischen zwei Brokern im Ausland musst du die Meldung an das Finanzamt seit Juli 2026 selbst machen, ebenfalls innerhalb eines Monats, per Formular oder über FinanzOnline. Die Meldung enthält die Wertpapiere, ihre Anschaffungskosten und die neue Bank. Kann die neue österreichische Bank die Anschaffungskosten nicht nachvollziehen, setzt sie einen pauschalen Wert an, und der kann zu einer deutlich höheren Steuer führen. Bewahre deshalb die Kaufbelege auf, solange du die Wertpapiere hast.
Der Rat zum Schluss: Kläre die Steuerfrage, bevor du das erste Depot eröffnest, denn spätestens nach dem ersten Jahr kommt sie auf dich zu. Wer einfach anlegen will, nimmt einen steuereinfachen Broker, und wer schon ein Depot im Ausland hat, kann es mit der richtigen Meldung ohne Steuer übertragen. Damit hast du ein Thema, an dem viele Anleger scheitern, von Anfang an erledigt.
Quellen: BMF – Allgemeine Informationen zu Einkünften aus Kapitalvermögen, oesterreich.gv.at – Kapitalertragsteuer, RIS – Einkommensteuergesetz §§ 27, 42, 93, 95, RIS – Auslands-KESt VO 2012, RIS – Investmentfondsgesetz § 186, BMF – Formular E 1kv, Forvis Mazars – Wertpapierdepot-Übertragung vom Ausland (September 2026). Stand: Oktober 2026.
Weiterlesen: Für Zinsen auf dem Sparbuch gelten 25 %, für Erträge aus Wertpapieren 27,5 %. Welcher Satz bei welcher Anlage gilt, steht ausführlich bei der Kapitalertragsteuer. Dort steht auch, wie der Gewinn berechnet wird und wer die Steuer an das Finanzamt zahlt.
Hinweis: Diese Seite gibt die Meinung des Autors wieder und ist keine Anlage-, Rechts- oder Steuerberatung. Sie ist keine Aufforderung zum Kauf oder Verkauf von Wertpapieren.

