
Zuletzt aktualisiert: 09.10.2026
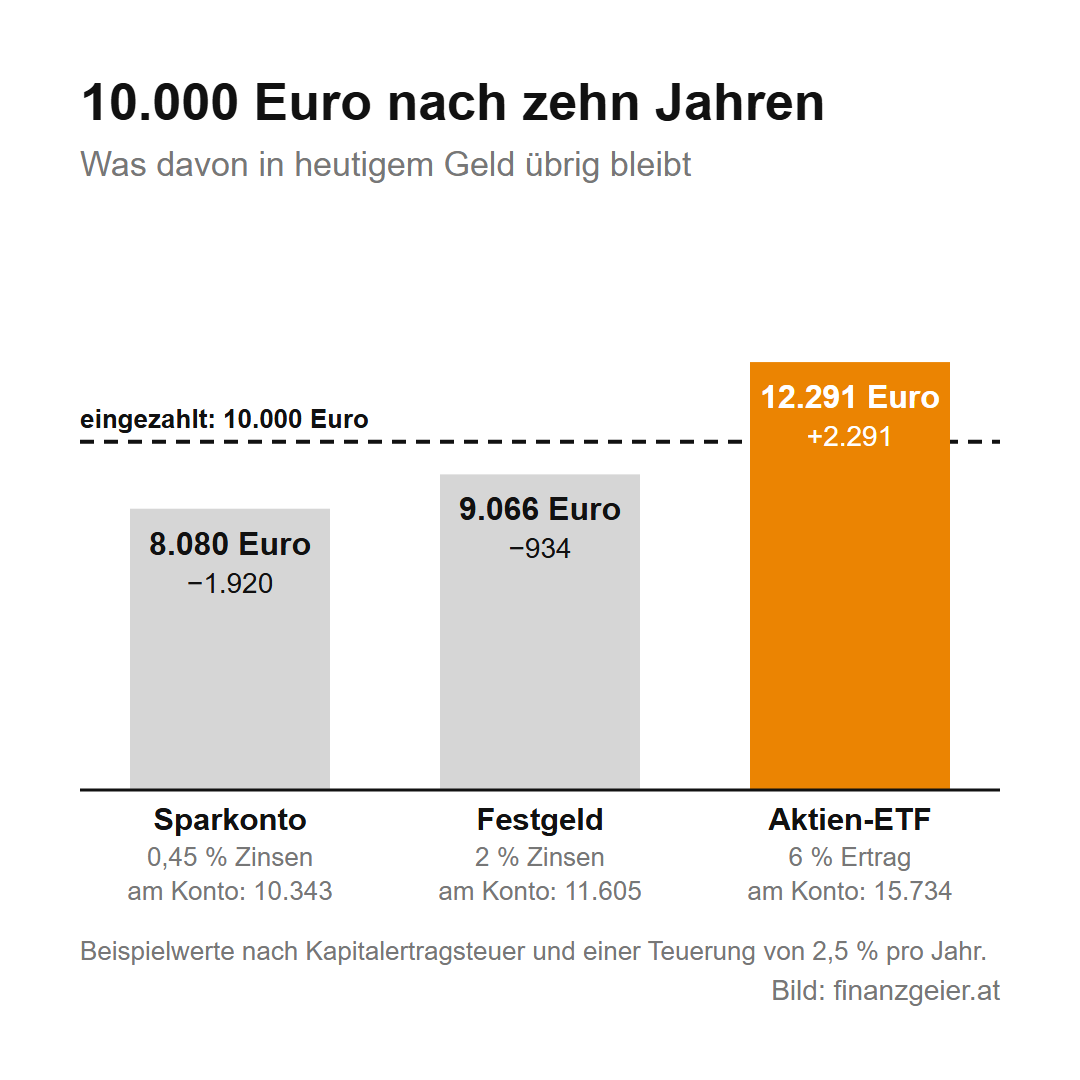
10.000 Euro, zehn Jahre lang auf einem Konto mit dem Zinssatz, den Banken in Österreich im Schnitt für täglich fällige Einlagen zahlen: Am Ende stehen nach Abzug der Steuer 10.343 Euro am Konto. Kaufen kann man damit bei einer Teuerung von 2,5 % im Jahr aber nur so viel wie heute mit rund 8.080 Euro. Das Geld ist also mehr geworden und trotzdem weniger wert. Diese Seite erklärt, worin sich Sparen und Anlegen unterscheiden, warum es ohne die Börse kaum möglich ist, ein Vermögen aufzubauen, und wie du herausfindest, welcher Weg zu dir passt.
Inhalt
Sparen und Anlegen: der Unterschied
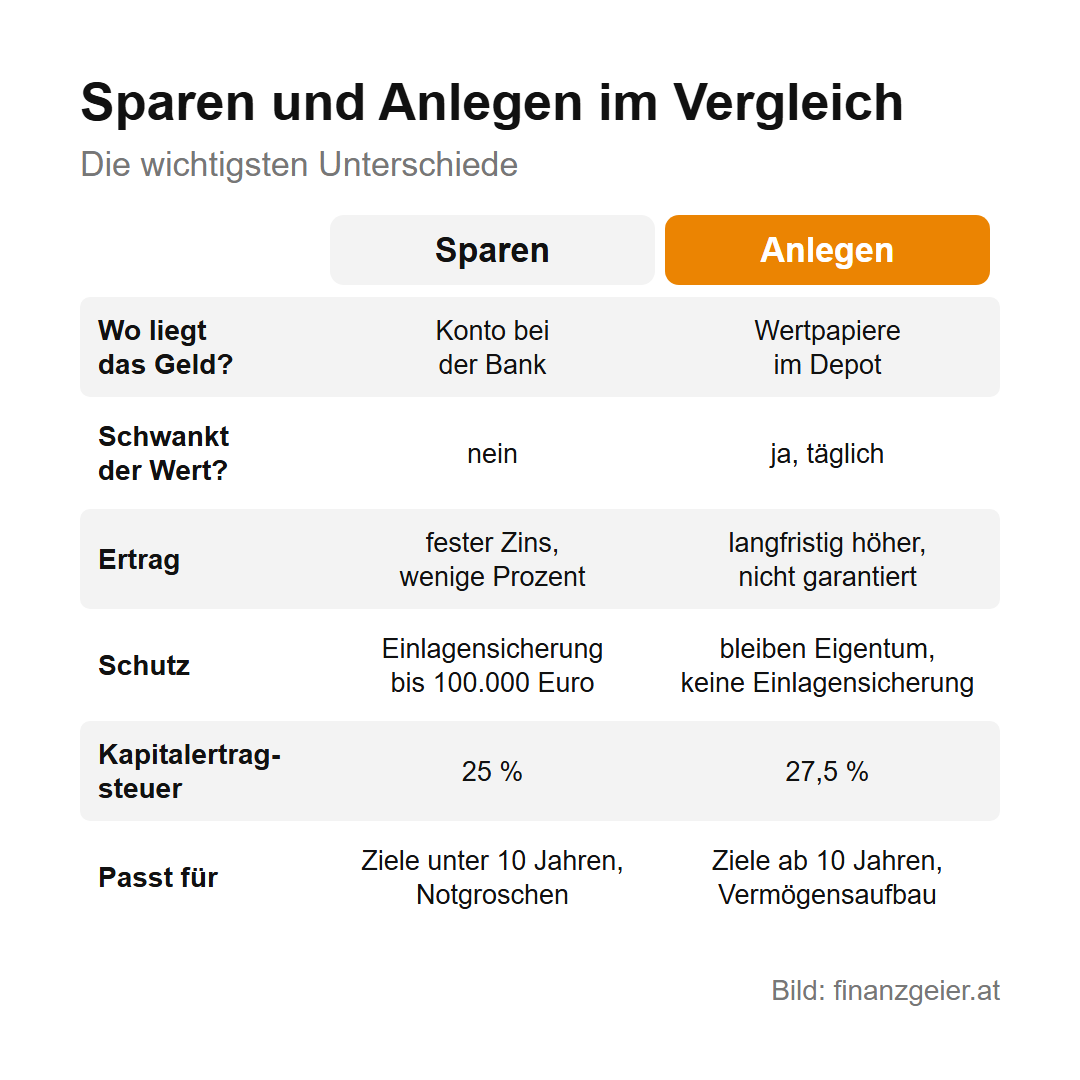
Wer spart, legt Geld auf ein Konto bei einer Bank, etwa auf ein Sparbuch, ein Tagesgeldkonto oder ein Festgeldkonto. Der Betrag schwankt nicht, die Zinsen sind bekannt, und bis 100.000 Euro pro Person und Bank schützt die gesetzliche Einlagensicherung das Guthaben, falls die Bank pleitegeht. Dafür ist der Ertrag klein. Im August 2026 haben die Banken in Österreich für täglich fällige Einlagen im Schnitt 0,45 % Zinsen gezahlt und für neu angelegtes Festgeld mit bis zu einem Jahr Laufzeit 2,15 %. Einzelne Angebote liegen darüber, aber auch sie bleiben im Bereich von wenigen Prozent.
Wer anlegt, kauft Wertpapiere, also zum Beispiel Aktien, Anleihen oder Fonds. Damit wird das Geld zu einem Anteil an einem Unternehmen oder zu einem Kredit an einen Staat oder eine Firma, und es arbeitet dort mit. Genau das ist gemeint, wenn es heißt, dass das Geld für einen arbeiten soll. Der Wert dieser Papiere ändert sich aber jeden Tag, nach oben wie nach unten, und eine Einlagensicherung gibt es dafür nicht. Auch steuerlich gibt es einen Unterschied: Auf Zinsen von Sparkonten fallen 25 % Kapitalertragsteuer an, auf Erträge aus Wertpapieren 27,5 %.
Die Österreicher entdecken das Anlegen gerade für sich. Laut Nationalbank haben die privaten Haushalte 2025 rund 13,6 Milliarden Euro in Wertpapiere gesteckt und 10,9 Milliarden Euro auf Konten gelegt. Damit floss mehr Geld an die Börse als auf Konten, anders als im Jahr davor.
Was die Teuerung mit dem Ersparten macht
Zinsen allein sagen wenig darüber aus, ob sich das Sparen lohnt. Entscheidend ist, was nach der Steuer und nach der Inflation übrig bleibt, also der reale Ertrag. 2025 lag die Inflation in Österreich im Jahresschnitt bei 3,6 %, im Jahr davor bei 2,9 %. Ein Sparkonto mit 0,45 % Zinsen bringt nach der Kapitalertragsteuer noch 0,34 %. Die Preise steigen also mehrfach so schnell, wie das Guthaben wächst.
Das Rechenbeispiel vom Anfang zeigt, was das über zehn Jahre bedeutet. Wir nehmen als Beispielwert eine Teuerung von 2,5 % pro Jahr an. Wer in zehn Jahren dasselbe kaufen will wie heute mit 10.000 Euro, braucht dann 12.801 Euro. Auf dem Sparkonto mit 0,45 % werden aus 10.000 Euro nach Steuer 10.343 Euro, das entspricht heutigen 8.080 Euro. Ein Festgeld, das durchgehend 2 % bringt, macht daraus 11.605 Euro, das sind heutige 9.066 Euro. In beiden Fällen ist Kaufkraft verloren gegangen, beim Festgeld nur langsamer. Sparen ist trotzdem besser als gar nichts zu tun, denn Geld, das unverzinst am Girokonto liegt, verliert noch schneller an Wert. Wer aber wirklich ein Vermögen aufbauen will, kommt mit Sparprodukten allein nicht ans Ziel.
Die erste Frage: Was willst du erreichen?
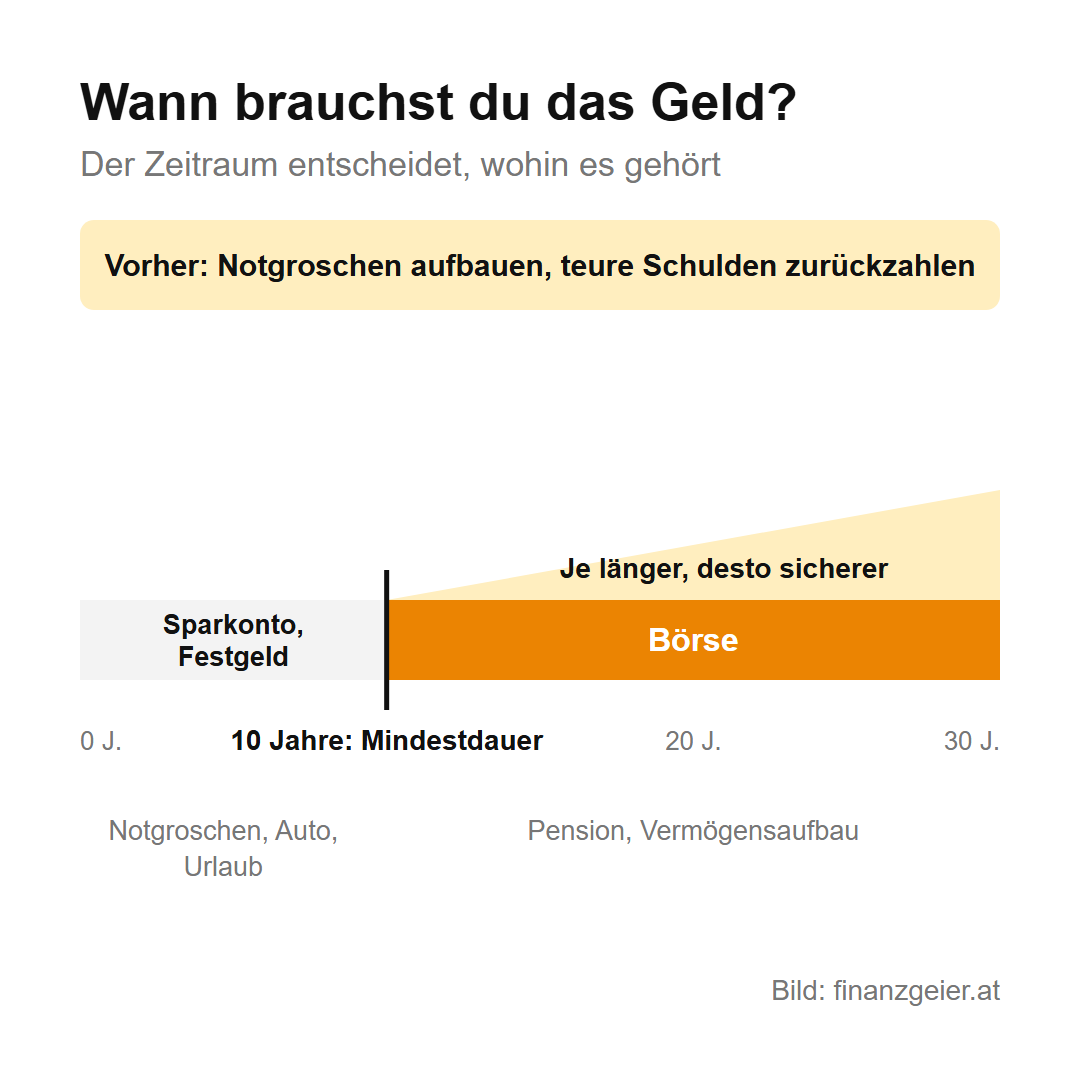
Bevor es um Produkte geht, gehört eine andere Frage geklärt: Wofür ist das Geld da? Für ein neues Auto in drei Jahren, für eine Eigentumswohnung in zehn Jahren, für die Pension in dreißig Jahren oder einfach als Reserve, falls etwas passiert? Das Ziel bestimmt, wann das Geld gebraucht wird, und daraus folgt, wo es hingehört. Wer diese Frage überspringt und gleich ein Produkt kauft, weil es gerade empfohlen wird, merkt oft erst später, dass es nicht zum eigenen Plan passt.
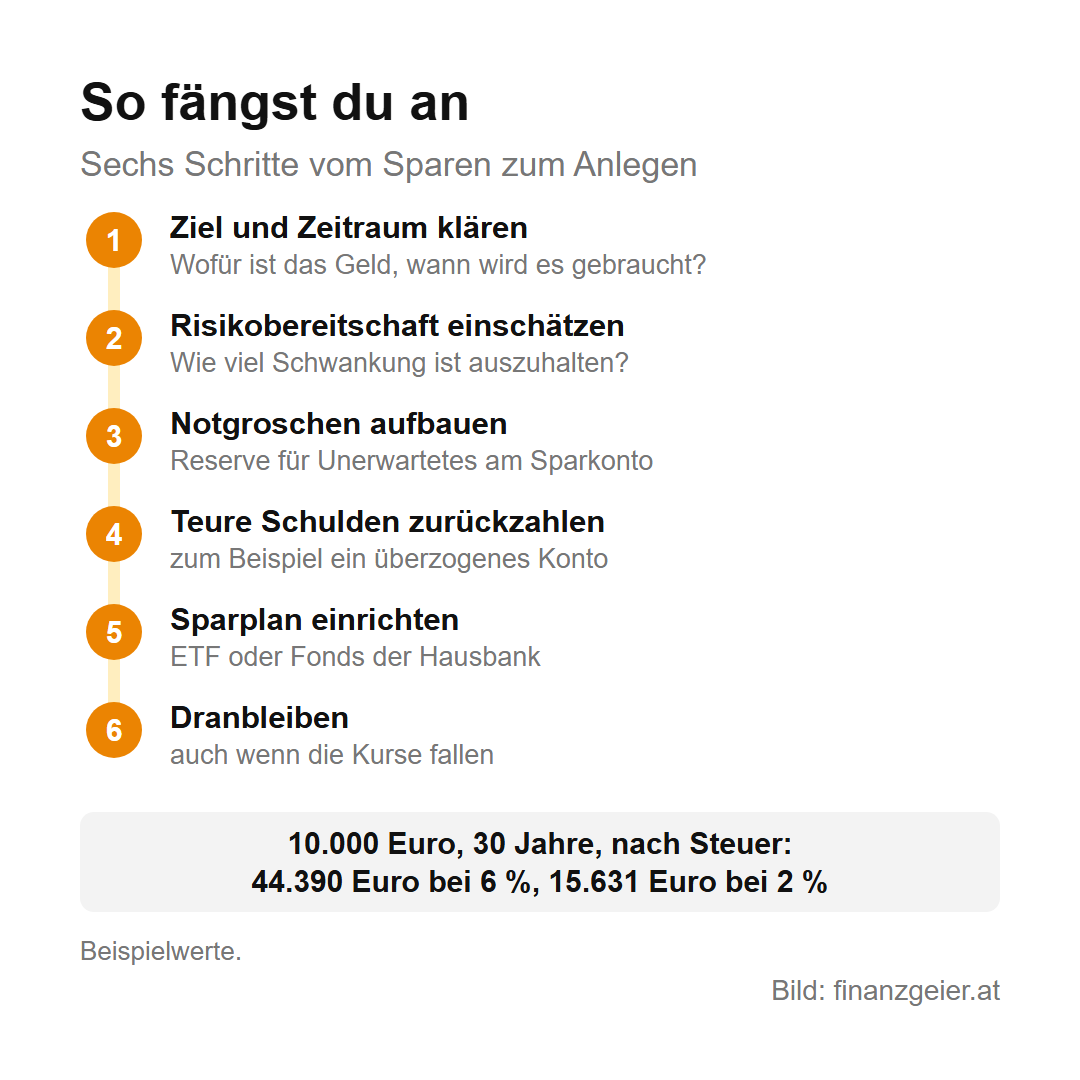
Als Faustregel gilt: Für die Börse sind zehn Jahre die absolute Mindestdauer. Bei kürzeren Zeiträumen kann es passieren, dass genau dann, wenn das Geld fällig wird, die Kurse gerade tief unten sind. Geld, das früher gebraucht wird, gehört deshalb auf ein Sparkonto oder ins Festgeld. Mit jedem Jahr, das das Geld länger angelegt bleibt, steigt die Sicherheit deutlich, denn über lange Zeiträume haben sich Einbrüche in der Vergangenheit wieder ausgeglichen. Ganz vorne steht aber immer der Notgroschen, also eine Reserve für Unerwartetes, die jederzeit verfügbar sein muss und deshalb nicht an die Börse gehört. Teure Schulden wie ein überzogenes Konto zahlt man ebenfalls zuerst zurück, denn kein Anlageprodukt bringt verlässlich so viel, wie ein Überziehungsrahmen kostet.
Wie viel Risiko du aushältst
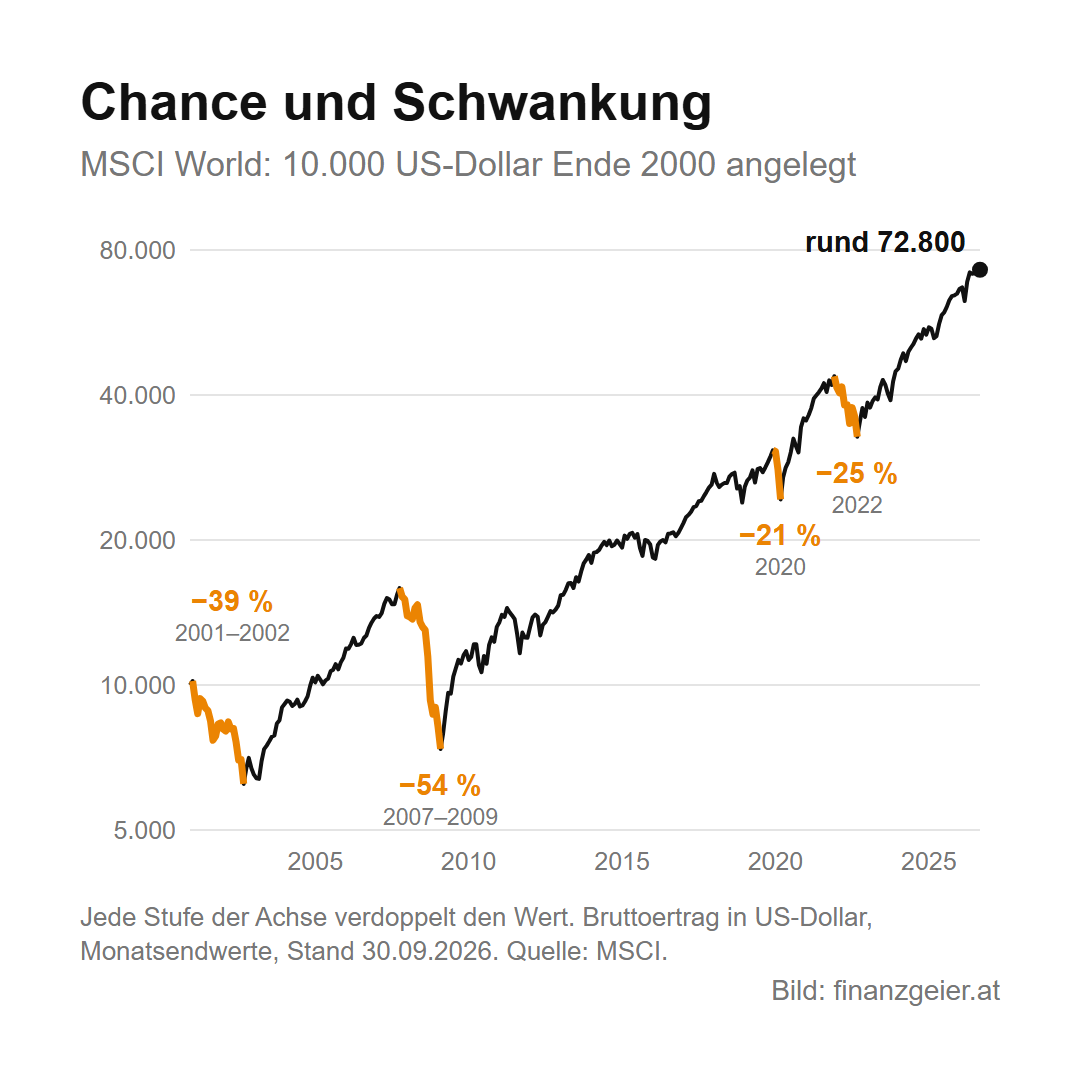
Neben dem Ziel gibt es eine zweite Frage, die mindestens genauso wichtig ist: Wie viel Schwankung hältst du aus, ohne nervös zu werden? Ein Blick auf den MSCI World zeigt, worum es geht. Dieser Index bildet rund 1.250 große Unternehmen aus 23 Industrieländern ab. Seit Ende 1987 hat er im Schnitt 9,0 % pro Jahr gebracht, Dividenden eingerechnet und in US-Dollar gemessen. Für Anleger in Euro weicht das je nach Wechselkurs etwas ab. Auf dem Weg dorthin ging es aber nicht gleichmäßig bergauf: Nach dem Platzen der Internetblase verlor der Index 2001 und 2002 rund 39 %, in der Finanzkrise zwischen Ende 2007 und Anfang 2009 mehr als die Hälfte, und auch 2020 und 2022 ging es jeweils um ein Fünftel bis ein Viertel nach unten. Wer im Herbst 2007 am Höchststand eingestiegen ist, musste fünfeinhalb Jahre warten, bis sein Geld wieder so viel wert war wie am Anfang.
Wer bei so einem Einbruch verkauft, macht den Verlust endgültig. Wer durchhält, hat in der Vergangenheit die Erholung mitgenommen. Das klingt einfach, ist es in der Situation aber nicht, wenn jeden Tag in den Nachrichten vom Absturz die Rede ist. Es gibt Menschen, die wollen schlicht kein Risiko eingehen, und für sie sind Sparprodukte die bessere Wahl, auch wenn die Inflation dort Jahr für Jahr an der Kaufkraft nagt. Das ist eine bewusste Entscheidung, und sie ist in Ordnung. Man muss sich nur im Klaren sein, was sie kostet.
Die Börse hat viele Gesichter
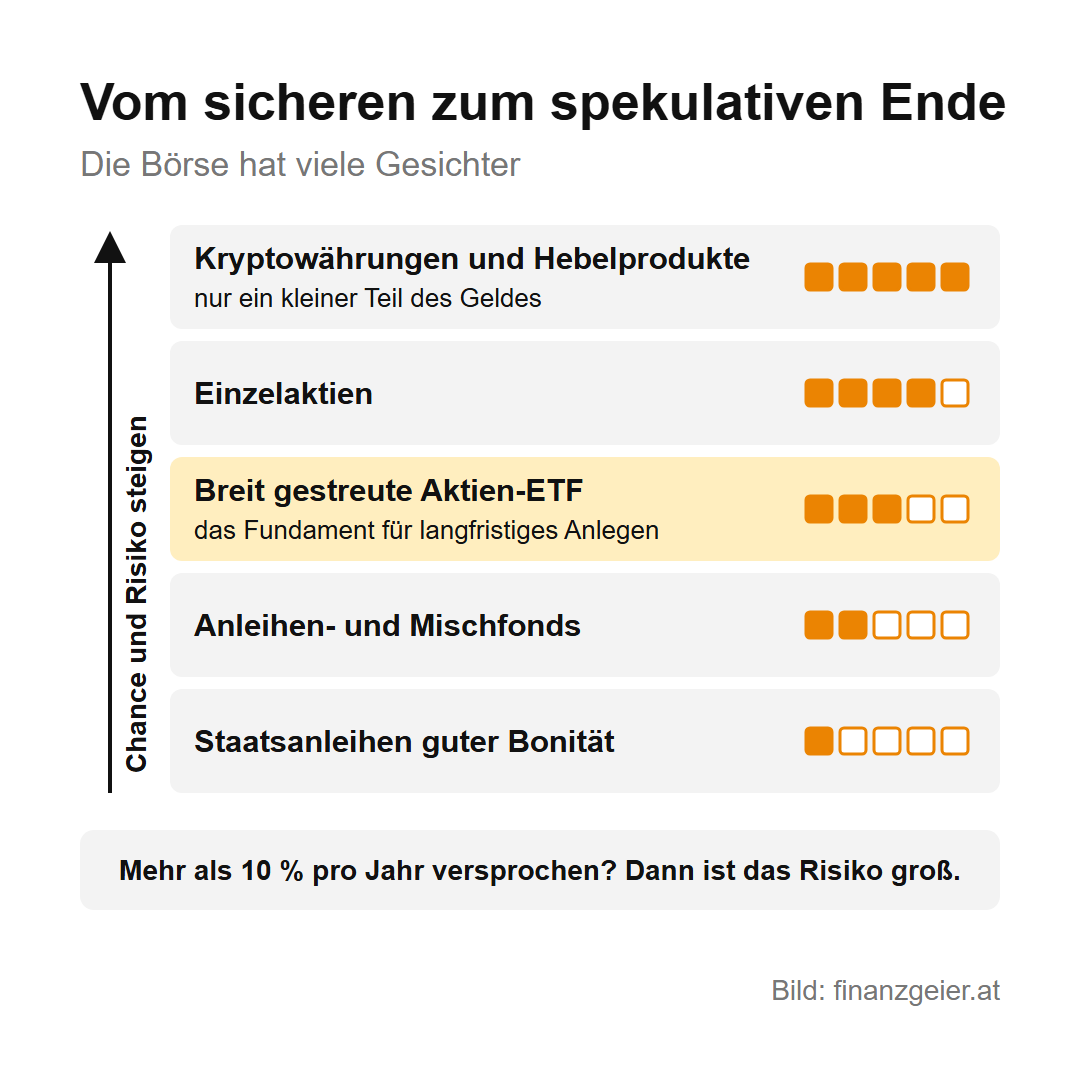
„Die Börse“ ist kein einzelnes Produkt, sondern ein großer Markt mit sehr unterschiedlichen Möglichkeiten. Man kann Geld in Unternehmen anlegen, in Anleihen von Staaten und Firmen, in Währungen oder in Rohstoffe wie Gold und Öl. Gehandelt wird an der Börse selbst oder außerbörslich direkt zwischen Banken und Händlern. Es gibt Geschäfte, die nur Sekunden dauern, und es gibt Depots für die Altersvorsorge, in denen Wertpapiere jahrzehntelang liegen bleiben. Entsprechend breit ist auch das Risiko, von relativ sicheren Staatsanleihen bis zu hochspekulativen Kryptowährungen und Hebelprodukten, bei denen das eingesetzte Geld in kurzer Zeit weg sein kann.
Dazu eine klare Meinung: Wer viel mehr als 10 % Ertrag pro Jahr in Aussicht stellt, verlangt dafür auch ein großes Risiko. Je höher die versprochene Rendite, desto unrealistischer ist sie und desto größer ist die Gefahr, dass das Ersparte am Ende weg ist. Natürlich darf man auch spekulieren, aber nur mit einem sehr kleinen Teil des eigenen Geldes, dessen Verlust man verschmerzen kann. Das Fundament bilden breit gestreute Anlagen, die nicht von einer einzelnen Firma oder einem einzelnen Land abhängen.
Der einfache Weg zum Anfangen
Viele Produkte an der Börse sind auf den ersten Blick kompliziert, und das schreckt ab. Davon sollte man sich aber nicht abhalten lassen, denn es gibt auch einfache Wege. Am einfachsten ist ein Sparplan auf einen ETF, also einen börsengehandelten Indexfonds, der zum Beispiel alle Unternehmen des MSCI World enthält. Du legst einmal fest, wie viel jeden Monat investiert wird, und danach läuft das automatisch. Viele Banken und Broker bieten solche Sparpläne schon für kleine Monatsbeträge an, und so einen Sparplan einzurichten, ist jedem zuzutrauen.
Wer das nicht selbst machen möchte, geht zu seiner Hausbank. Dort bekommt man zwar normalerweise nur die Fonds der eigenen Bank angeboten, und die haben meist höhere laufende Kosten als ein ETF. Langfristig betrachtet sind aber auch diese Produkte aller Voraussicht nach ertragreicher als ein klassisches Sparbuch oder ein Bausparvertrag. Wichtig ist vor allem, überhaupt anzufangen, und zwar möglichst früh. Das Rechenbeispiel zeigt, warum: Bleiben die 10.000 Euro nicht zehn, sondern dreißig Jahre angelegt, werden bei 6 % pro Jahr nach Steuer 44.390 Euro daraus, mit einem Festgeld zu 2 % nach Steuer nur 15.631 Euro. Diesen Unterschied macht der Zinseszins, und er wird umso größer, je mehr Zeit er hat.
Der Rat zum Schluss: Dein Geld liegt in deiner Hand, und niemand kümmert sich so gründlich darum wie du selbst. Kläre zuerst, was du erreichen willst und wie viel Schwankung du aushältst. Bau dann den Notgroschen auf, zahl teure Schulden zurück und richte danach einen Sparplan ein, auch wenn der Betrag am Anfang klein ist. Wer sein Geld nicht für sich arbeiten lässt, muss alles, was er im Leben haben will, selbst erarbeiten. Je früher du anfängst, desto mehr Arbeit nimmt dir das Geld später ab.
Quellen: OeNB: Einlagenzinssätze privater Haushalte, Bestand, OeNB: Einlagenzinssätze privater Haushalte, Neugeschäft, OeNB Report 2026/13: Haushalte setzen vermehrt auf Wertpapiere im Vermögensaufbau, Statistik Austria: Verbraucherpreisindex Jahr 2025, MSCI World Index Factsheet. Stand: Oktober 2026.
Zurück zur Themenseite: Anlegen & Börse
Hinweis: Diese Seite gibt die persönliche Meinung des Autors wieder und ist keine Anlage-, Rechts- oder Steuerberatung. Sie ist keine Empfehlung und keine Aufforderung, ein bestimmtes Produkt zu kaufen oder eine bestimmte Handlung zu setzen.

