
Zuletzt aktualisiert: 09.10.2026
Zu jedem Girokonto gehört eine Karte, und oft bietet die Bank gleich eine zweite dazu an. Die beiden sehen fast gleich aus und stecken in derselben Geldbörse, aber sie funktionieren ganz unterschiedlich. Bei der einen ist das Geld sofort vom Konto weg, bei der anderen erst Wochen später. Wer die Karten falsch nutzt, zahlt bis zu 25 Prozent Zinsen im Jahr. Diese Seite erklärt für alle, die zum ersten Mal ein eigenes Konto haben, welche Karten es gibt, wozu sie da sind und wie man sie bedient: an der Kassa, am Bankomaten, im Internet und mit dem Handy. Dazu kommt, was die Karten kosten, wo die Risiken liegen und was zu tun ist, wenn eine Karte verloren geht.
Inhalt
Zwei Karten, drei Namen
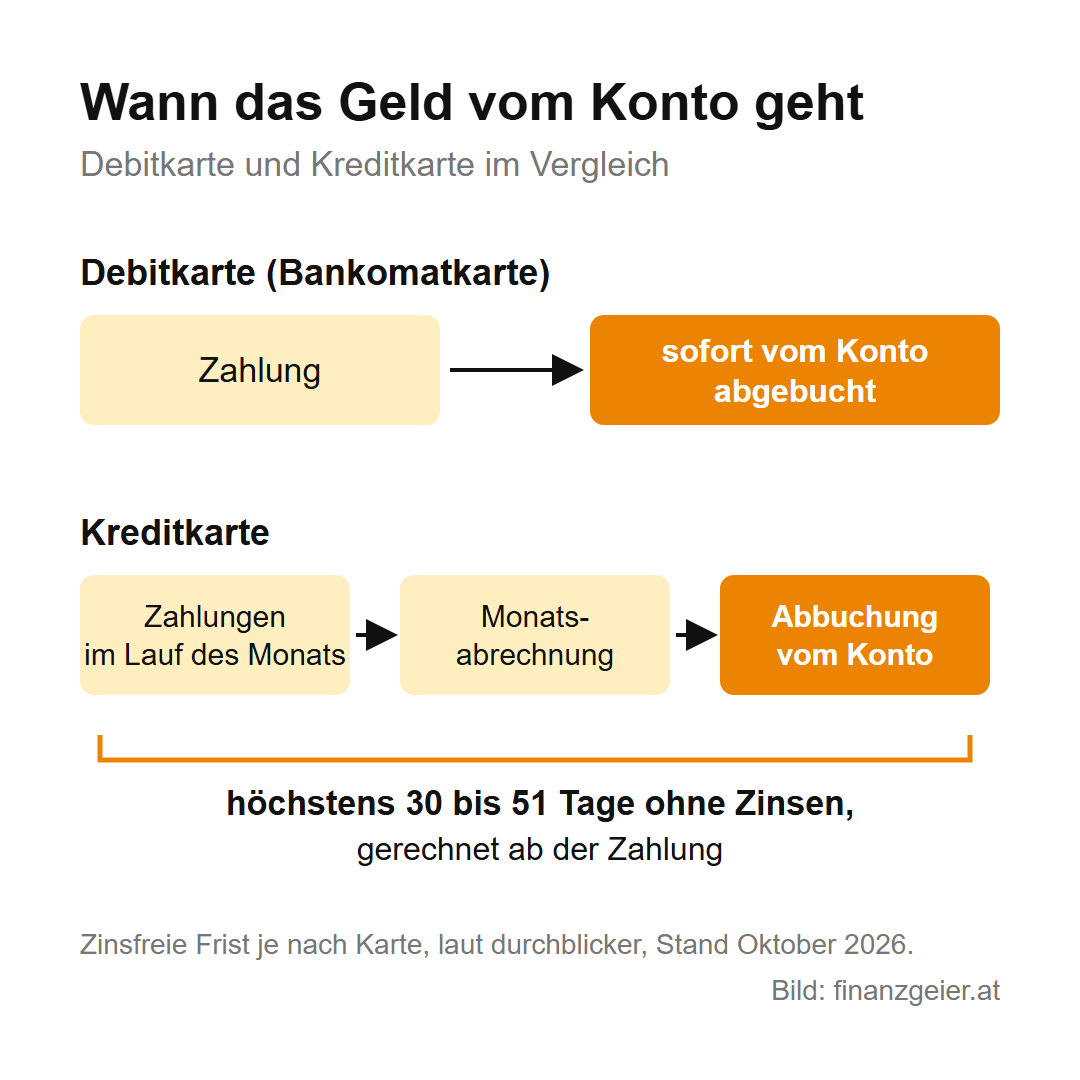
Die Karte, die du zum Konto bekommst, heißt Debitkarte. Die meisten sagen weiterhin Bankomatkarte dazu, gemeint ist dasselbe. „Debit“ heißt Belastung: Jede Zahlung und jede Behebung wird sofort von deinem Konto abgebucht. Ausgeben kannst du also, was am Konto liegt, und dazu den Überziehungsrahmen, falls du einen vereinbart hast. Früher trugen diese Karten das Zeichen Maestro. Seit Mitte 2023 geben die Banken stattdessen Debitkarten von Mastercard oder Visa aus, und die funktionieren auch im Internet. Alte Maestro-Karten gelten bis zu ihrem Ablaufdatum weiter und werden dann ersetzt.
Die Kreditkarte funktioniert anders. Hier zahlt zuerst die Kartenfirma, und du bekommst einmal im Monat eine Abrechnung über alles, was du mit der Karte bezahlt hast. Erst danach wird der Betrag von deinem Konto abgebucht oder von dir überwiesen. Wie viel du ausgeben darfst, legt ein Kreditrahmen fest, zum Beispiel 1.500 Euro im Monat. Der Name sagt also schon, worum es geht: Bis zur Abrechnung borgt dir die Kartenfirma das Geld.
Die Debitkarte im Alltag
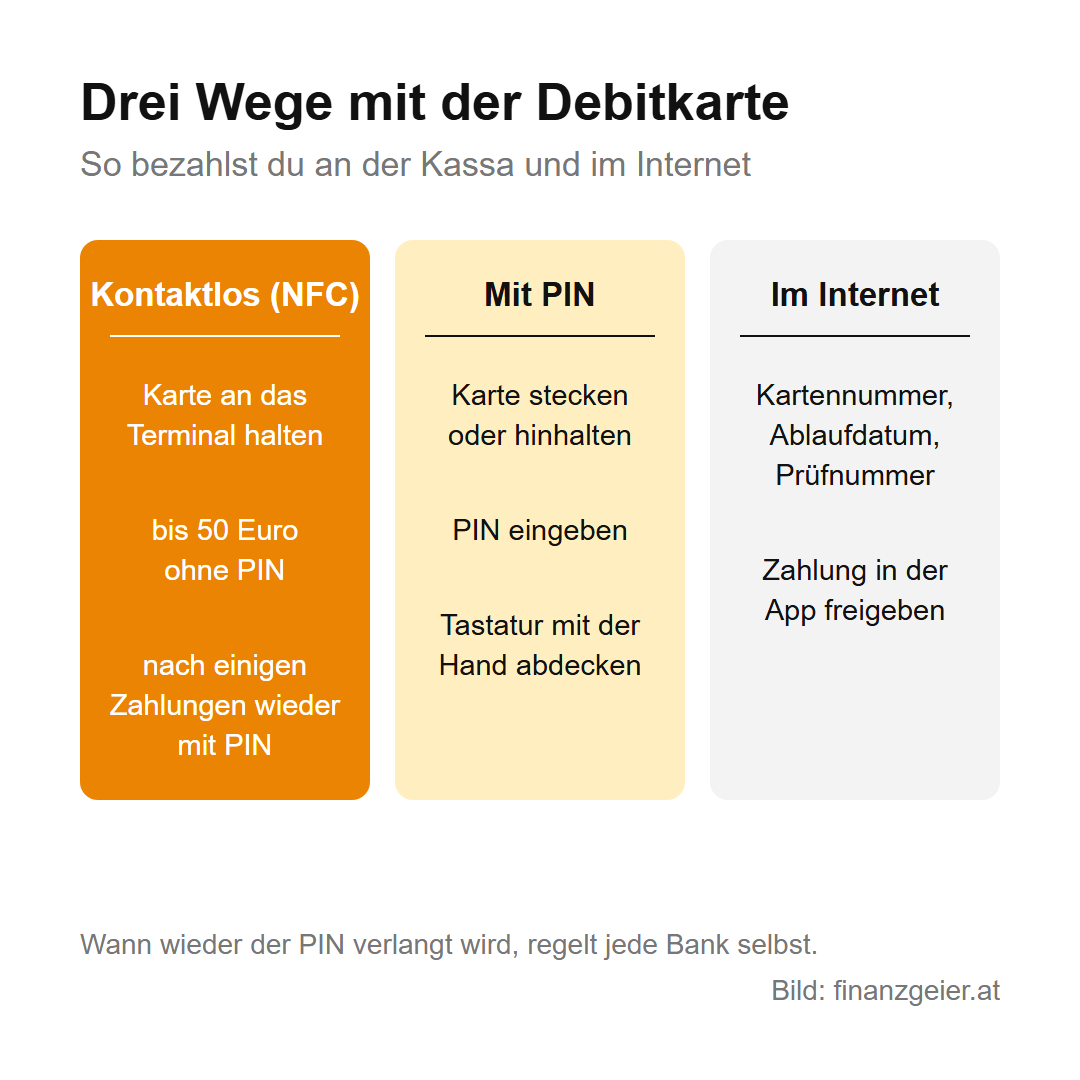
An der Kassa hältst du die Karte an das Terminal oder steckst sie hinein. Das Bezahlen durch bloßes Hinhalten heißt NFC, kurz für Near Field Communication, also Nahfeldkommunikation: Karte und Terminal tauschen die Daten per Funk aus, aber nur auf wenige Zentimeter Abstand. Bis 50 Euro ist das ohne PIN möglich. Darüber verlangt das Terminal den PIN-Code, und beim Eintippen deckst du die Tastatur mit der anderen Hand ab. Auch unter 50 Euro fragt das Terminal nach einigen Zahlungen in Folge wieder nach dem PIN, damit niemand mit einer gestohlenen Karte beliebig oft zahlen kann. Bei manchen Banken ist das ab einer Summe von 125 Euro der Fall, andere nennen keine feste Zahl. Diese Grenze ist also nicht bei jeder Bank gleich, sie steht in den Kartenbedingungen deiner Bank.
Am Bankomaten steckst du die Karte, gibst den PIN ein und wählst den Betrag. Wie viel du pro Tag oder pro Woche abheben und ausgeben kannst, legt ein Limit fest. Das vereinbarst du mit der Bank, und bei vielen Banken kannst du es in der App selbst ändern. Ein niedriges Limit ist kein Nachteil, denn es begrenzt den Schaden, falls die Karte in falsche Hände kommt.
Im Internet gibst du die Kartennummer, das Ablaufdatum und die dreistellige Prüfnummer von der Rückseite ein. Danach meldet sich die App deiner Bank, und du gibst die Zahlung dort frei. Diese zweite Bestätigung ist Pflicht und schützt dich: Ohne deine Freigabe wird die Zahlung nicht ausgeführt.
Die Kreditkarte: praktisch, aber kein Geldpolster
Ihre Stärken hat die Kreditkarte im Internet und auf Reisen. Sie wird weltweit angenommen, und Hotels, Mietwagenfirmen und manche Onlinehändler verlangen sie ausdrücklich, weil sie darauf eine Kaution blockieren können. Zwischen dem Bezahlen mit der Karte und dem Tag, an dem du die Rechnung begleichen musst, vergeht einige Zeit, und in dieser Zeit fallen keine Zinsen an. Bei den Karten im Vergleich von durchblicker sind das je nach Karte höchstens 30 bis 51 Tage. Das ist der längste Fall, gerechnet ab dem Tag, an dem du mit der Karte zahlst. Wie viel Zeit tatsächlich bleibt, hängt davon ab, wann im Monat du sie benutzt: Eine Zahlung kurz vor dem Abrechnungstag ist früher fällig als eine kurz danach. Wer die Abrechnung jedes Mal vollständig begleicht, zahlt also keine Zinsen. Wie das bei einer gebührenfreien Kreditkarte konkret aussieht, also bis wann eingekauft wird, wann die Rechnung fällig ist und ab wann Zinsen laufen, zeigt der Beitrag über die Advanzia-Kreditkarte.
Viele Kreditkarten haben außerdem Nebenleistungen. Häufig ist eine Reiseversicherung dabei, die je nach Karte zum Beispiel Stornierungen, verlorenes oder verspätetes Gepäck oder Krankheitsfälle im Urlaub abdecken kann. Manche Karten bieten auch einen Einkaufsschutz für Dinge, die mit der Karte bezahlt wurden. Welche Leistungen genau enthalten sind und unter welchen Bedingungen sie gelten, steht in den Unterlagen der jeweiligen Karte.
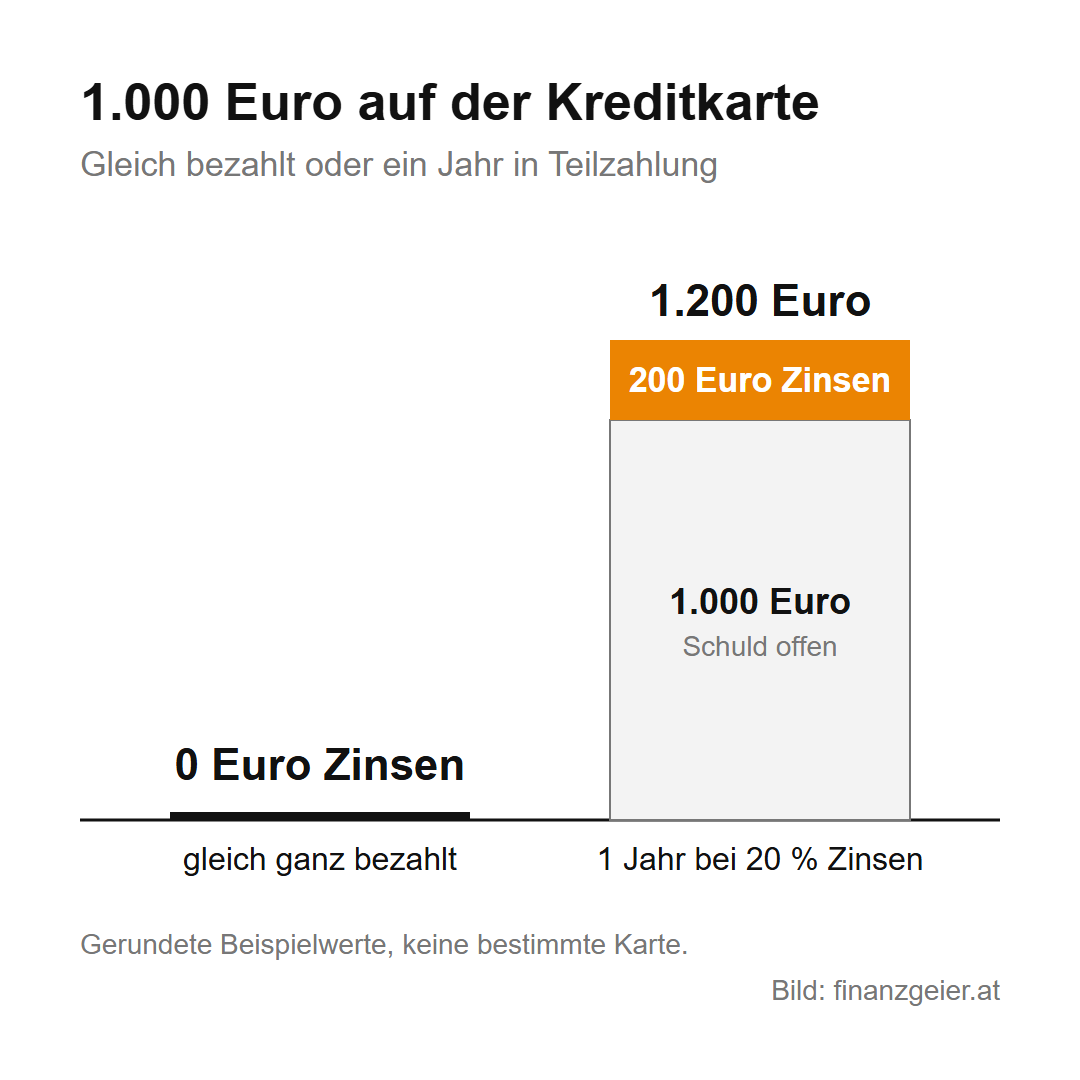
Viele Karten bieten aber eine Teilzahlung an. Dann zahlst du nur einen Teil der Abrechnung, und der Rest wird zum Kredit, bei den Karten im Vergleich mit Sollzinsen von rund 16 bis 25 Prozent im Jahr. Ein Rechenbeispiel mit Beispielwerten: Die Abrechnung beträgt 1.000 Euro. Bezahlst du sie gleich ganz, kostet das nichts extra. Lässt du die 1.000 Euro bei 20 Prozent Zinsen ein Jahr lang offen, kostet das rund 200 Euro an Zinsen, also gut 16 Euro im Monat, und von der Schuld ist dann noch kein Euro zurückgezahlt. Werden auch die Zinsen nicht bezahlt, kommen im nächsten Jahr Zinsen auf die Zinsen dazu, und die Schuld wächst immer schneller. Wie stark dieser Zinseszins über die Jahre wirkt, zeigt der Zinseszinsrechner, nur arbeitet er hier gegen dich. Die Teilzahlung ist praktisch, aber sie ist nicht gratis. Nutzen sollte sie nur, wer gut mit Geld umgehen kann und sich der Kosten bewusst ist. Etwas zu kaufen, nur weil gerade kein Geld da ist, und es dann bequem in die Teilzahlung zu legen, ist der falsche Weg. Wenn das Geld nicht da ist, kann man es sich eben nicht leisten. Und um längere Zeit einen Kredit zu nehmen oder finanzielle Löcher zu stopfen, eignet sich eine Kreditkarte schon gar nicht, denn die Zinsen machen die Lage nur schlimmer.
Ob junge Leute eine Kreditkarte brauchen, hängt von ihren Lebensumständen ab. Richtig eingesetzt, schult sie im Umgang mit Geld und baut Routine auf. Allerdings wird bei jungen Leuten das Geld öfter einmal knapp, und genau dann wird die Teilzahlung zur Falle: Kosten und hohe Zinsen verschärfen die Lage weiter, und die Gefahr der Überschuldung ist hoch.
Die Karte im Handy
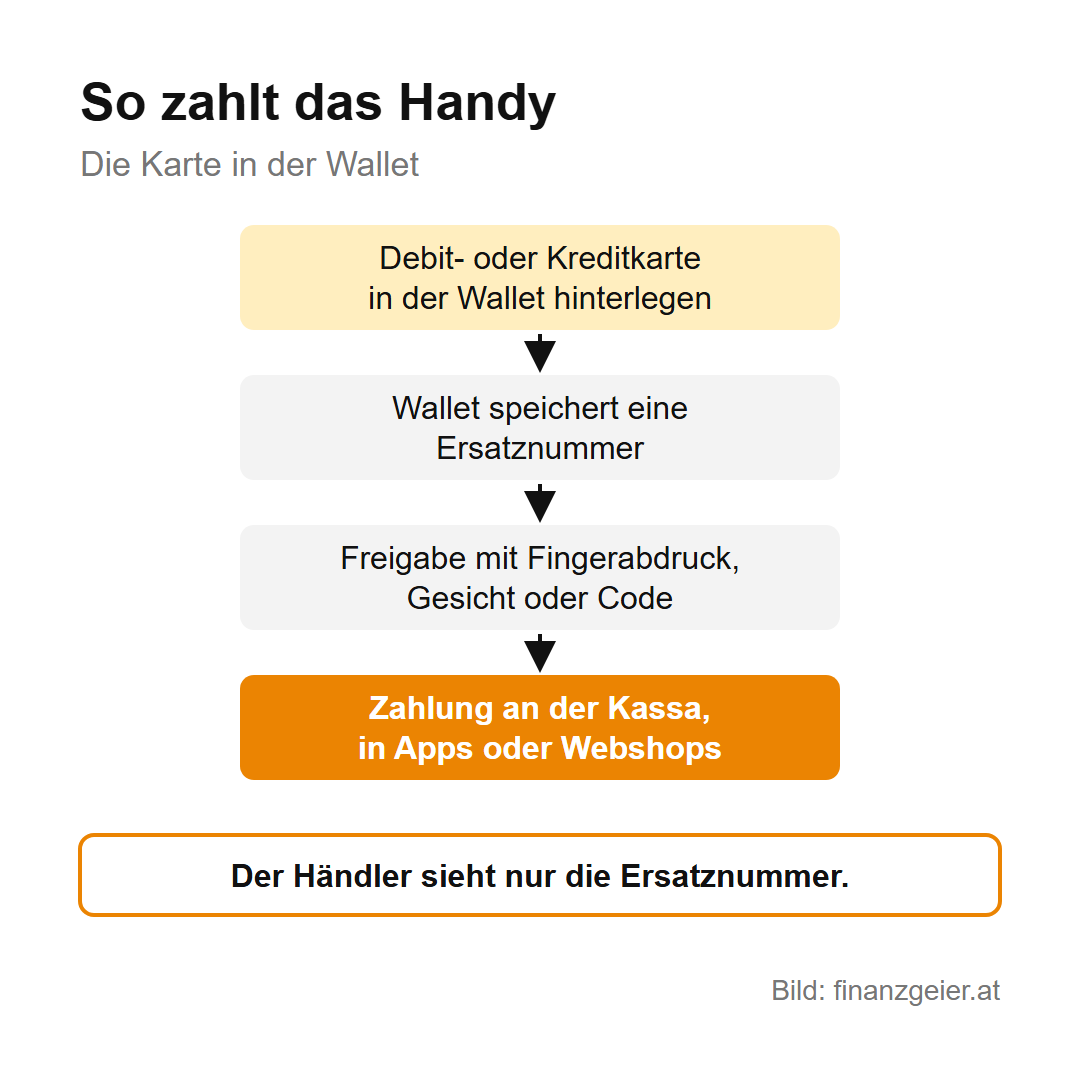
Debit- und Kreditkarten lassen sich in einer Wallet am Handy oder an der Smartwatch hinterlegen, also in einer digitalen Geldbörse. Die bekanntesten sind Apple Pay auf dem iPhone und Google Pay auf Android-Handys. Dazu kommen eigene Apps mancher Banken, etwa RaiPay von Raiffeisen, und Bezahlfunktionen von Uhren wie Garmin Pay. Welche davon mit deiner Karte funktionieren, hängt von deiner Bank ab. An der Kassa hältst du dann das Handy statt der Karte an das Terminal und gibst die Zahlung mit Fingerabdruck, Gesichtserkennung oder dem Code des Handys frei. Diese Freigabe ersetzt oft den PIN, je nach Wallet und Terminal kann aber trotzdem der PIN verlangt werden.
Die echte Kartennummer bleibt dabei verborgen. Die Wallet speichert eine Ersatznummer, die nur auf diesem einen Gerät gilt, und nur diese Nummer bekommt der Händler. Mit derselben Wallet zahlst du auch in vielen Apps und Webshops, ohne die Kartendaten einzutippen.
Etwas anders arbeiten Dienste wie Amazon Pay oder PayPal. Dort hinterlegst du deine Karte einmal im Kundenkonto des Dienstes, und danach reicht beim Einkaufen ein Klick. Das ist bequem, aber genau darin liegt die Gefahr: Je weniger Schritte zwischen dem Wunsch und der Zahlung liegen, desto leichter wird Geld ausgegeben, das eigentlich für etwas anderes gedacht war.
Was die Karten kosten
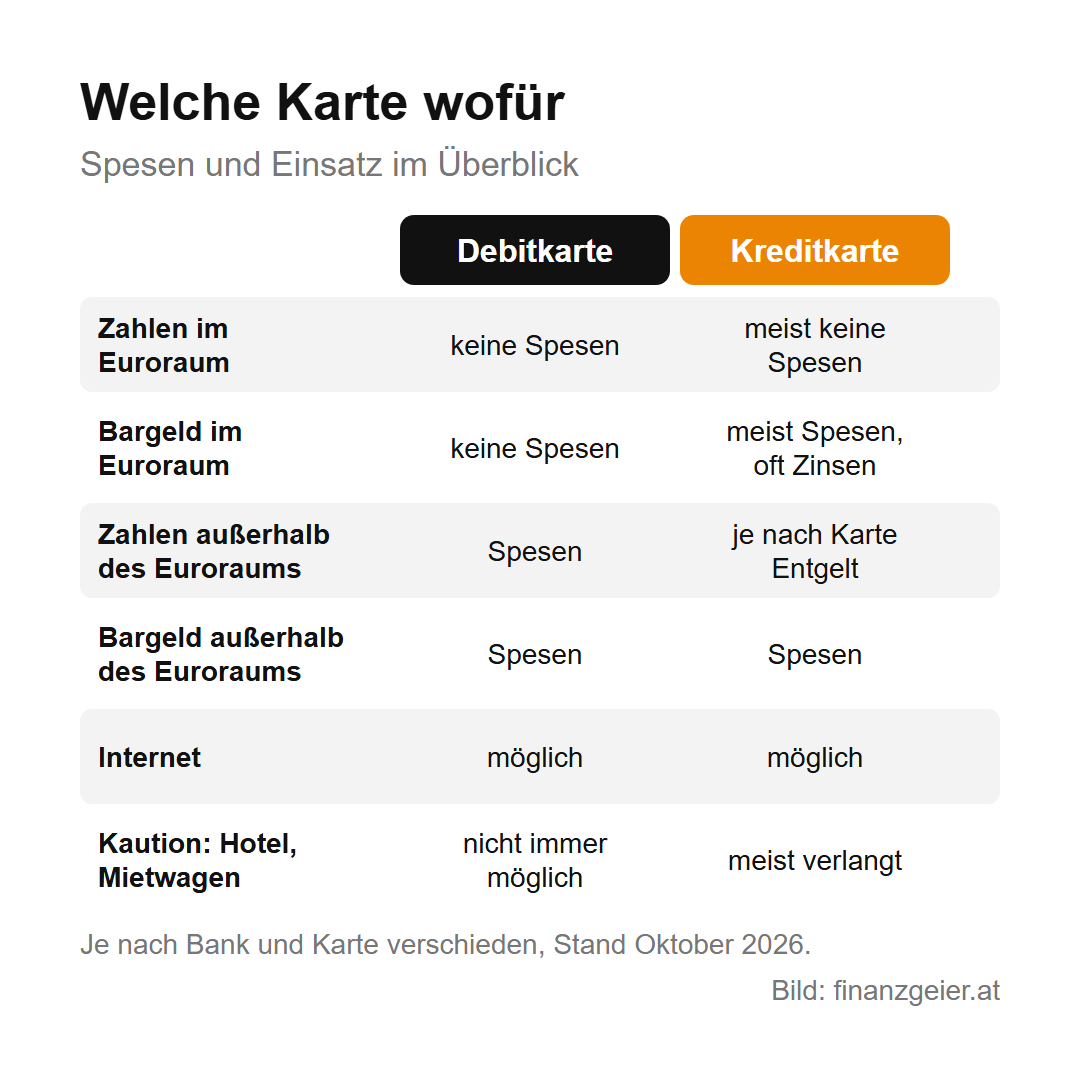
Die Debitkarte ist bei vielen Konten im Kontopaket enthalten, bei anderen kostet sie eine Jahresgebühr. Im Euroraum zahlst du damit an der Kassa und am Bankomaten keine Spesen. Außerhalb des Euroraums fallen Spesen an, beim Zahlen und beim Abheben.
Bei der Kreditkarte reicht die Spanne von gratis bis 57,50 Euro im Monat, das sind 690 Euro im Jahr für die teuerste Karte im Vergleich von durchblicker. Bargeld mit der Kreditkarte abzuheben, kostet bei den meisten Karten Spesen, auch im Euroraum, und bei manchen Karten laufen ab dem Tag der Behebung außerdem Zinsen. Laut Arbeiterkammer kann das in der Türkei bis zu 20 Euro pro Behebung ausmachen. Für Bargeld ist daher die Debitkarte die bessere Wahl.
Eine Falle lauert im Ausland am Bankomaten und an der Kassa. Oft fragt das Gerät, ob der Betrag gleich in Euro umgerechnet werden soll. Das klingt praktisch, aber der Wechselkurs dafür kann ungünstig sein. Die Arbeiterkammer rät daher, in der Landeswährung abzurechnen. Wie hoch die Gebühren genau sind, ist von Karte zu Karte verschieden, und sie ändern sich. Eine verlässliche Übersicht über alle Karten gibt es nicht. Deshalb hilft nur der Blick ins Preisblatt der eigenen Karte und, vor einem Wechsel, ein Vergleichsrechner.
Sicher bezahlen und wenn die Karte weg ist
Karte und PIN gehören nie zusammen, nicht in dieselbe Geldbörse und nicht als Notiz ins Handy. Freigaben in der App bestätigst du nur für Zahlungen, die du gerade selbst machst. Deine Bank fragt dich nie am Telefon, per SMS oder per Mail nach PIN, Passwort oder Freigabecode. Wer so etwas verlangt, ist ein Betrüger, egal wie echt die Nachricht aussieht.
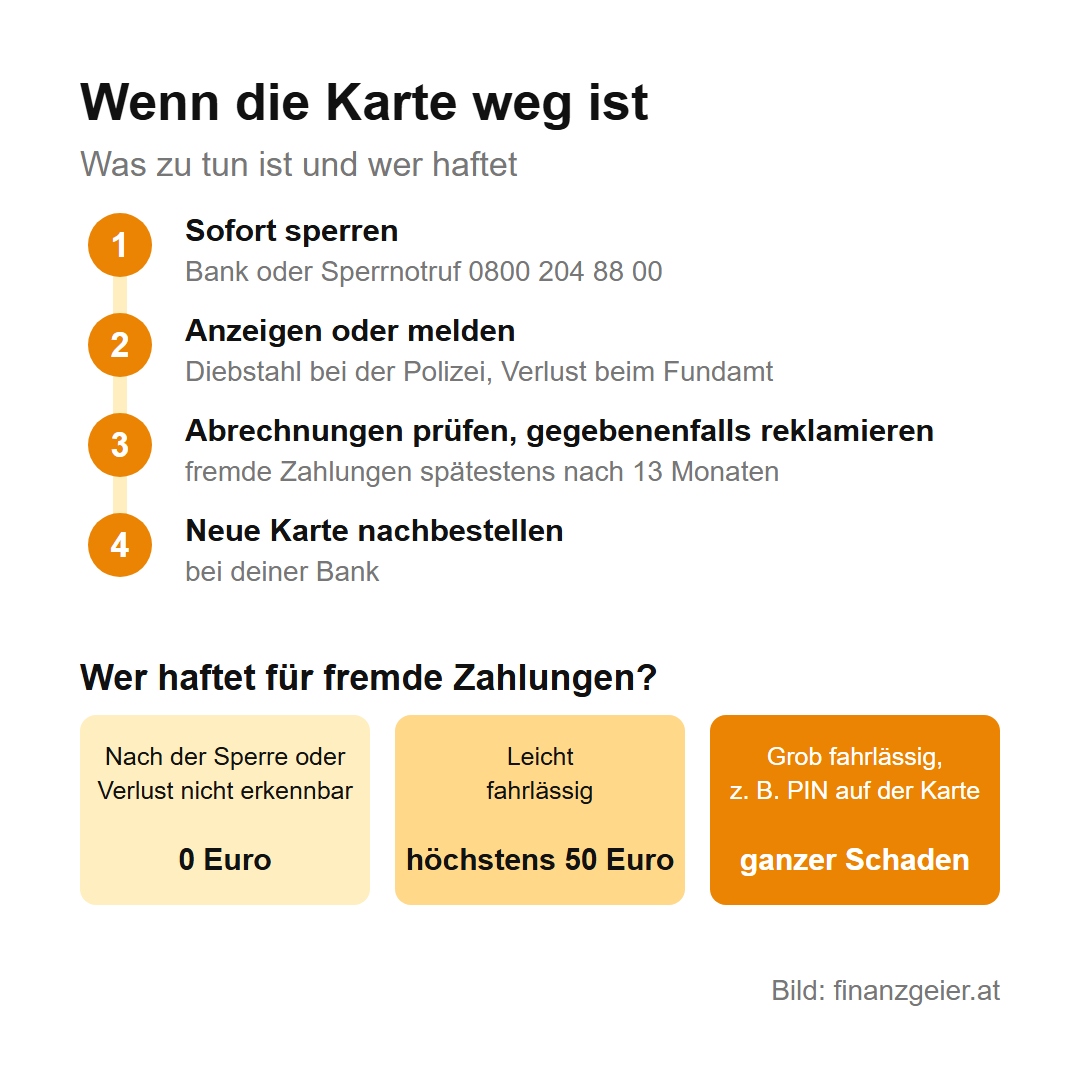
Ist die Karte weg, lässt du sie sofort sperren, bei deiner Bank oder rund um die Uhr beim Sperrnotruf unter 0800 204 88 00, aus dem Ausland unter +43 1 204 88 00. Die Nummer steht auch auf jedem Bankomaten. Die Sperre selbst ist kostenlos, nur für die neue Karte darf die Bank eine Gebühr verlangen, wenn das im Vertrag steht. Einen Diebstahl zeigst du danach bei der Polizei an, einen Verlust meldest du beim Fundamt.
Und wer zahlt den Schaden? Grundsätzlich die Bank, denn für Zahlungen, die du nicht freigegeben hast, haftest du nicht. Sie muss dir das Geld spätestens am nächsten Geschäftstag zurückbuchen. Hast du leicht fahrlässig gehandelt, haftest du mit höchstens 50 Euro. Bei grober Fahrlässigkeit, etwa wenn der PIN auf der Karte steht, haftest du für den ganzen Schaden, und der kann bis zum vereinbarten Limit reichen. Für alles, was nach deiner Sperrmeldung passiert, haftest du nicht mehr. Kontrolliere deshalb regelmäßig Kontoauszug und Kreditkartenabrechnung, denn für die Reklamation einer Zahlung, die nicht von dir stammt, hast du höchstens 13 Monate Zeit.
Bequem heißt nicht geschenkt
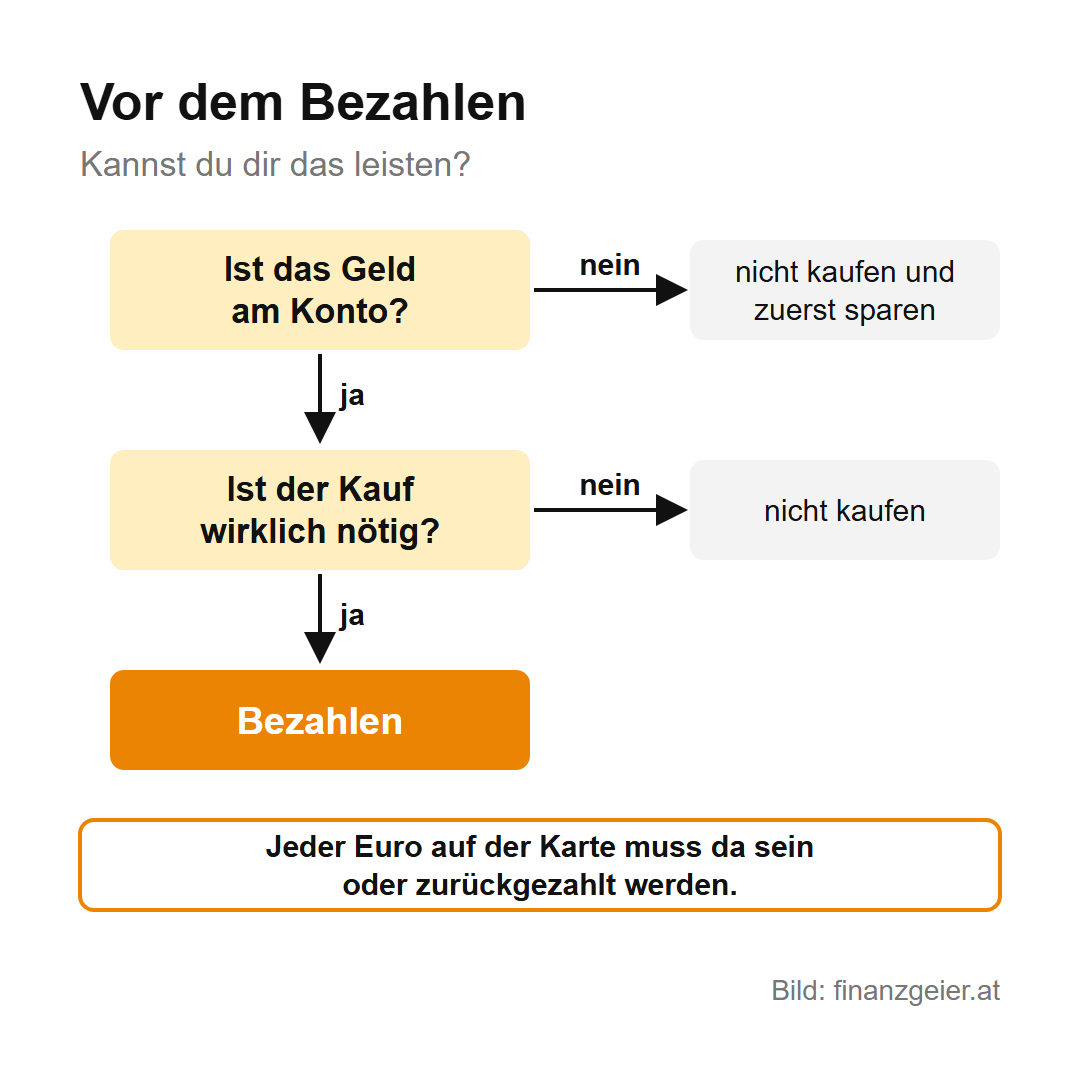
Karte, Kreditkarte und Handy haben eines gemeinsam: Sie machen das Bezahlen so einfach, dass man es kaum noch spürt. Dazu kommen Rabatte, Bonusprogramme und Angebote, jetzt zu kaufen und später zu zahlen. Davon soll man sich nicht blenden lassen. Jeder Euro, der mit einer Karte bezahlt wird, muss am Konto sein oder irgendwann zurückgezahlt werden. Nur weil der Vorgang bequem ist, wird nichts geschenkt. Vor jedem Kauf bleibt deshalb dieselbe Frage: Kannst du dir das leisten oder nicht?
Wer merkt, dass das Geld am Monatsende regelmäßig knapp wird, sollte einen Schritt zurückgehen. Es gibt nach wie vor Bargeld, und für alle, die ihre Ausgaben besser unter Kontrolle bringen wollen, ist es der beste Weg. Ausgegeben werden kann nur, was in der Geldbörse ist, und wenn sie leer ist, ist Schluss. Man sieht, wie das Geld weniger wird, und das bremst.
Der Rat zum Schluss: Nimm für den Alltag die Debitkarte und eine Kreditkarte nur, wenn du sie für das Internet oder für Reisen wirklich brauchst, und begleiche ihre Abrechnung immer ganz. Stell die Limits so niedrig ein, wie es dein Alltag erlaubt. Und wenn es knapp wird, heb am Anfang jeder Woche den Betrag ab, den du ausgeben willst, und lass die Karten zu Hause.
Quellen: Arbeiterkammer: Bankomatkarte – sicher bezahlen, richtig handeln im Notfall, Arbeiterkammer: Sicher bezahlen – Ihre Rechte im Überblick, oesterreich.gv.at: Verlust von Bankomatkarte und Kreditkarte, ORF: AK warnt vor hohen Kosten bei Zahlungen im Ausland, Juni 2026, Raiffeisen: Kontaktloslimit, Generali Bank: Informationsblatt kontaktlos bezahlen, durchblicker: Kreditkartenvergleich, Mastercard: Was ist Tokenisierung?, RIS: Zahlungsdienstegesetz 2018. Stand: Oktober 2026
Weiterlesen: Bei der Teilzahlung wird der Rest der Abrechnung zum Kredit, mit Sollzinsen von rund 16 bis 25 Prozent im Jahr. Wer eine Kreditkarte hat oder sich eine überlegt, sollte diesen Teil genau kennen. Dort steht, wann sie zum Kredit wird und was das kostet.
Hinweis: Diese Seite gibt die persönliche Meinung des Autors wieder und ist keine Anlage-, Rechts- oder Steuerberatung. Sie ist keine Empfehlung und keine Aufforderung, ein bestimmtes Produkt zu kaufen oder eine bestimmte Handlung zu setzen.

