
Zuletzt aktualisiert: 30.10.2026
36 Milliarden Euro: So voll waren die Auftragsbücher der Strabag noch nie. Diese Seite gehört zu einer Serie, die die Unternehmen im österreichischen Leitindex ATX vorstellt. Teil 9 behandelt Österreichs größten Baukonzern: Die Strabag SE baut Straßen, Tunnel, Bahnstrecken und ganze Stadtviertel in weiten Teilen Europas und darüber hinaus. Du erfährst, wie aus einem Kärntner Baumeisterbetrieb und einer deutschen Straßenbau-Aktiengesellschaft ein Konzern mit rund 89.000 Beschäftigten wurde, warum ein Viertel der Strabag Aktien eingefroren ist, wie sich Kurs und Strabag Dividende entwickelt haben und was netto von der Ausschüttung bleibt. Am Ende stehen die Gesichtspunkte für und gegen diese Aktie – die Entscheidung bleibt bei dir.
Inhalt
Von der Straßenbau-AG zum Baukonzern Europas
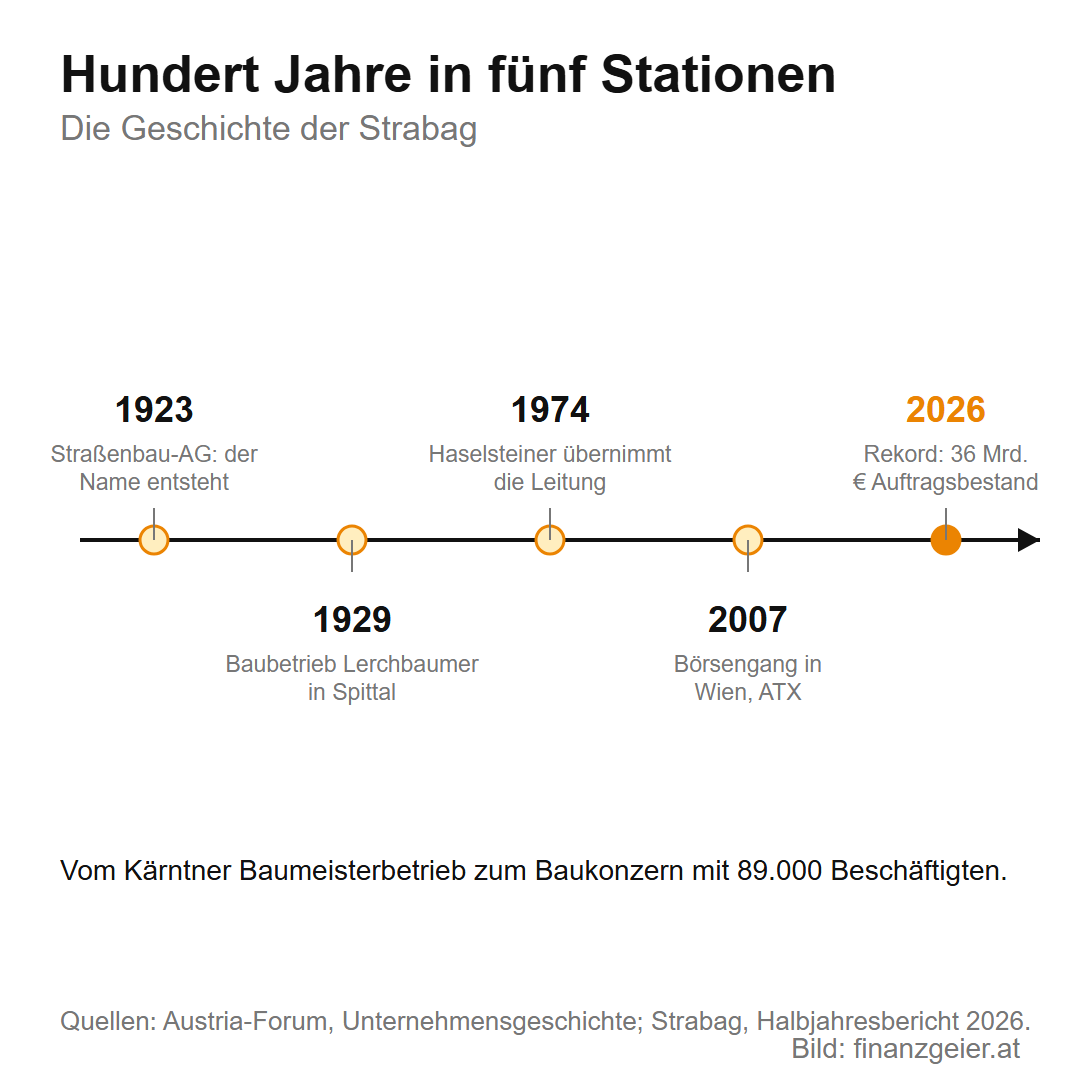
Der Name Strabag ist älter als die österreichische Firma: 1923 wurde in Deutschland die Straßenbau-Actien-Gesellschaft gegründet, aus deren Kürzel der Markenname entstand. Die österreichische Wurzel liegt in Spittal an der Drau, wo 1929 der Baubetrieb der Familie Lerchbaumer entstand. 1974 übernahm Hans Peter Haselsteiner, der Schwiegersohn des Firmenchefs, die Leitung – und formte aus dem Kärntner Betrieb über die Ilbau und die Bau Holding Schritt für Schritt einen Konzern. 1998 sicherte sich die Gruppe die Mehrheit an der deutschen Strabag in Köln, 2005 kamen wesentliche Teile der Walter-Bau-Gruppe samt Beteiligung an der Stuttgarter Züblin dazu, 2006 wurde der Konzern zur Strabag SE, einer europäischen Aktiengesellschaft. Am 19. Oktober 2007 folgte der Börsengang an der Wiener Börse zum Ausgabepreis von 47 Euro, drei Tage später die Aufnahme in den ATX. Geführt wird der Konzern seit Februar 2025 nicht mehr von einem Haselsteiner: Nach dem überraschenden Tod des Vorstandsvorsitzenden Klemens Haselsteiner im Jänner 2025 übernahm Stefan Kratochwill.
Das Geschäft: Bauen über die ganze Kette
Strabag deckt praktisch alles ab, was mit Bauen zu tun hat: Verkehrswege von der Landstraße bis zum Hochgeschwindigkeits-Bahnnetz, Tunnel- und Brückenbau, Hochbau vom Wohnhaus bis zum Bürokomplex, dazu Gebäudetechnik und die Betreuung fertiger Gebäude. Der Konzern ist in drei große Segmente geteilt: Nord + West mit dem Schwergewicht Deutschland, Süd + Ost mit Österreich und Osteuropa sowie International + Sondersparten mit dem Tunnelbau und den Märkten außerhalb Europas, von Chile bis Australien.
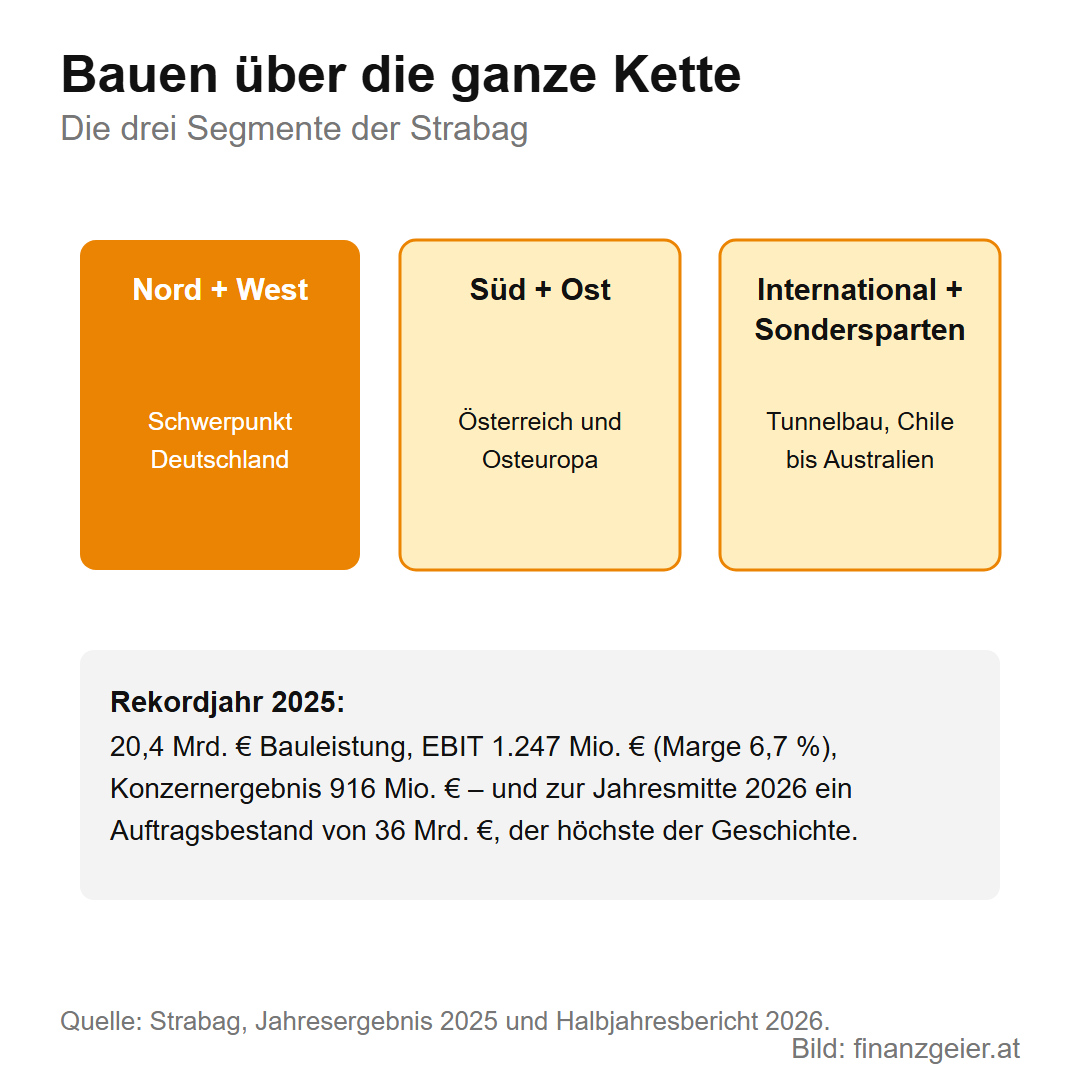
Die Zahlen aus dem Geschäftsjahr 2025 zeigen die Größenordnung: 20,4 Milliarden Euro Bauleistung, 18,7 Milliarden Euro Umsatz, ein Betriebsergebnis (EBIT) von 1.247 Millionen Euro mit einer Marge von 6,7 Prozent und ein Konzernergebnis von 916 Millionen Euro – ein Rekordjahr. Eine Besonderheit der Branche muss man kennen: Der Bau ist ein Saisongeschäft. Im Winter ruhen viele Baustellen, das erste Halbjahr bringt daher regelmäßig nur einen Bruchteil des Jahresgewinns, verdient wird im Sommer und Herbst. Im ersten Halbjahr 2026 lief es weiter rund: erstmals 10 Milliarden Euro Leistung zur Jahresmitte, ein um 35 Prozent höheres Betriebsergebnis und ein Auftragsbestand von 36 Milliarden Euro – der höchste der Firmengeschichte, getrieben vor allem von Energie- und Bahninfrastruktur in Deutschland. Der Vorstand hob daraufhin die Prognose an: rund 23 Milliarden Euro Leistung und eine EBIT-Marge von 5,5 bis 6 Prozent für 2026. Dazu sitzt der Konzern auf einer Nettoliquidität von mehreren Milliarden Euro, hat also mehr Geld in der Kasse als Finanzschulden.
Wem die Strabag gehört
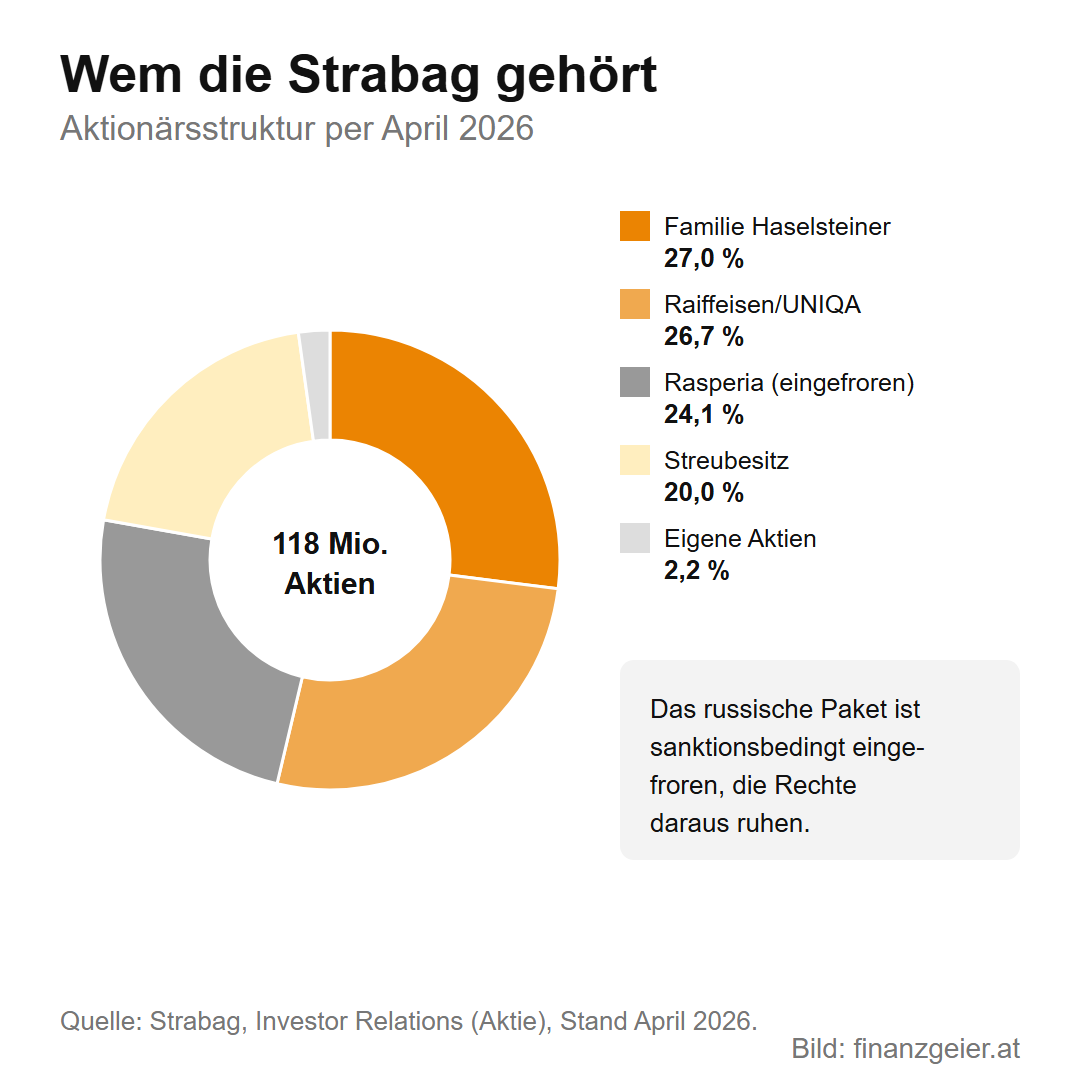
Die Strabag SE hat 118 Millionen Aktien ausgegeben, und die Eigentümerliste ist eine Besonderheit für sich. Die Familie Haselsteiner hält 27,0 Prozent, die Raiffeisen- und UNIQA-Gruppe gemeinsam 26,7 Prozent; diese österreichischen Kernaktionäre sind bis Ende 2032 in einem Syndikat verbunden, stimmen also gemeinsam ab. Dazu kommt ein Aktionär, über den seit Jahren gestritten wird: Die russische Gesellschaft Rasperia hält 24,1 Prozent. Wegen der EU-Sanktionen nach dem Angriff auf die Ukraine ruhen die Rechte aus diesem Paket – mitstimmen ist nicht möglich, und die Dividende darauf wird unter Sanktionsauflagen abgewickelt statt frei ausbezahlt. Für Anleger bleibt damit wenig übrig: Nur 20,0 Prozent der Aktien sind Streubesitz, 2,2 Prozent hält der Konzern selbst. Der kleine Streubesitz drückt auch das Gewicht im ATX: Dort zählt nur, was frei handelbar ist, weshalb die Strabag trotz eines Börsenwerts von rund 12 Milliarden Euro erst an neunter Stelle der Indexliste steht.
Der Kurs: jahrelang Seitwärtsgang, dann der Sprung
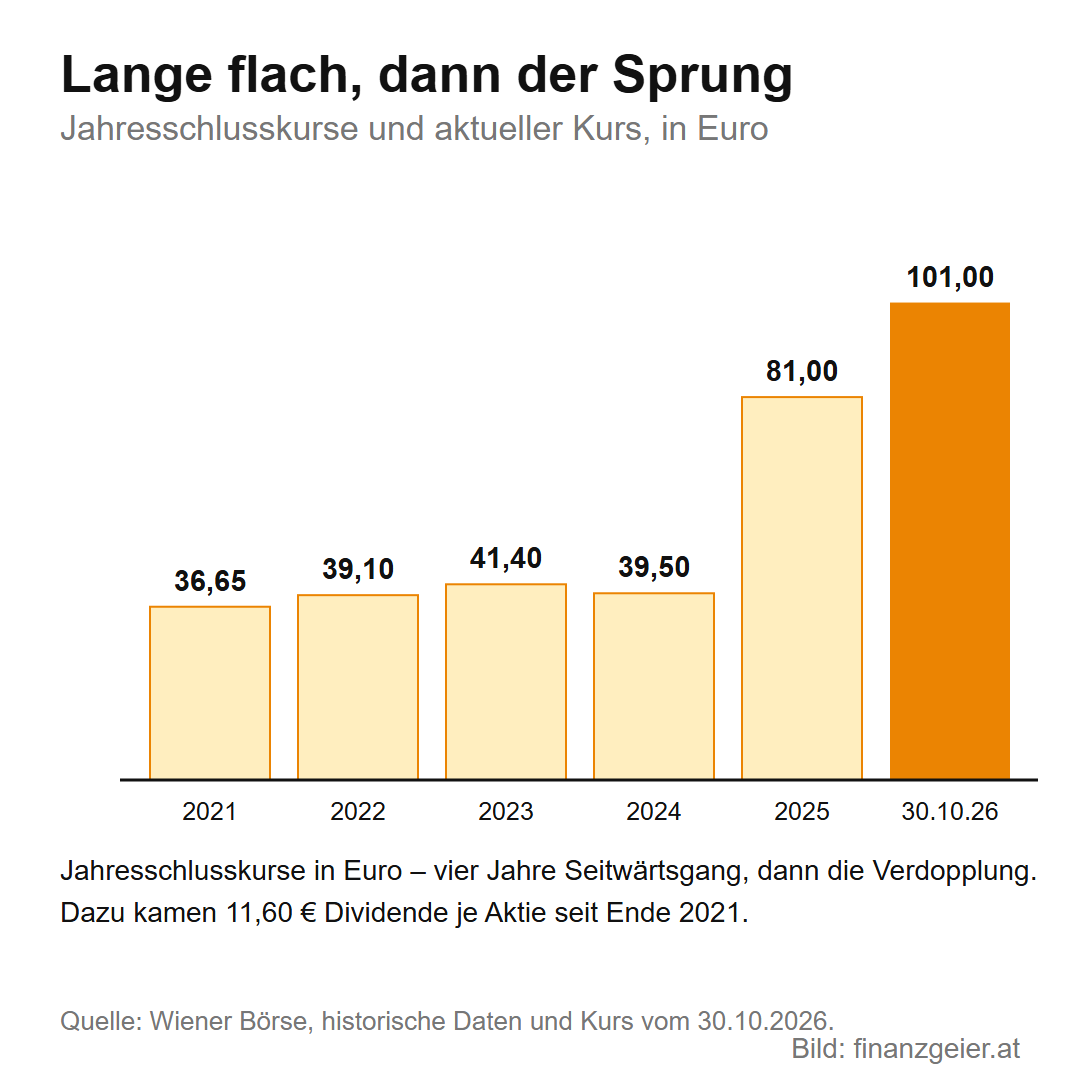
Die Jahresschlusskurse erzählen zwei völlig verschiedene Geschichten. Erst die langweilige: 36,65 Euro Ende 2021, 39,10 Ende 2022, 41,40 Ende 2023, 39,50 Ende 2024 – vier Jahre Seitwärtsgang, während Zinswende und Baukrise die Branche drückten. Dann die neue: Ende 2025 stand die Aktie bei 81,00 Euro, am 30. Oktober 2026 bei 101,00 Euro. Hinter der Verdopplung steckt die Aussicht auf jahrelange Infrastrukturaufträge, vor allem aus Deutschland, wo Bahn, Energienetze und Brücken erneuert werden – der Rekord-Auftragsbestand von 36 Milliarden Euro gibt dieser Hoffnung ein Fundament. Wer die Aktie seit Ende 2021 hält, bekam zusätzlich 11,60 Euro Dividende je Aktie ausbezahlt. Trotzdem gilt: Ein Auftragsbestand ist zunächst ein Versprechen auf Arbeit, nicht auf Gewinn – verdient wird erst, wenn die Projekte sauber abgerechnet sind und die Kosten halten.
Strabag Dividende: fünf Zahlungen, vier Erhöhungen
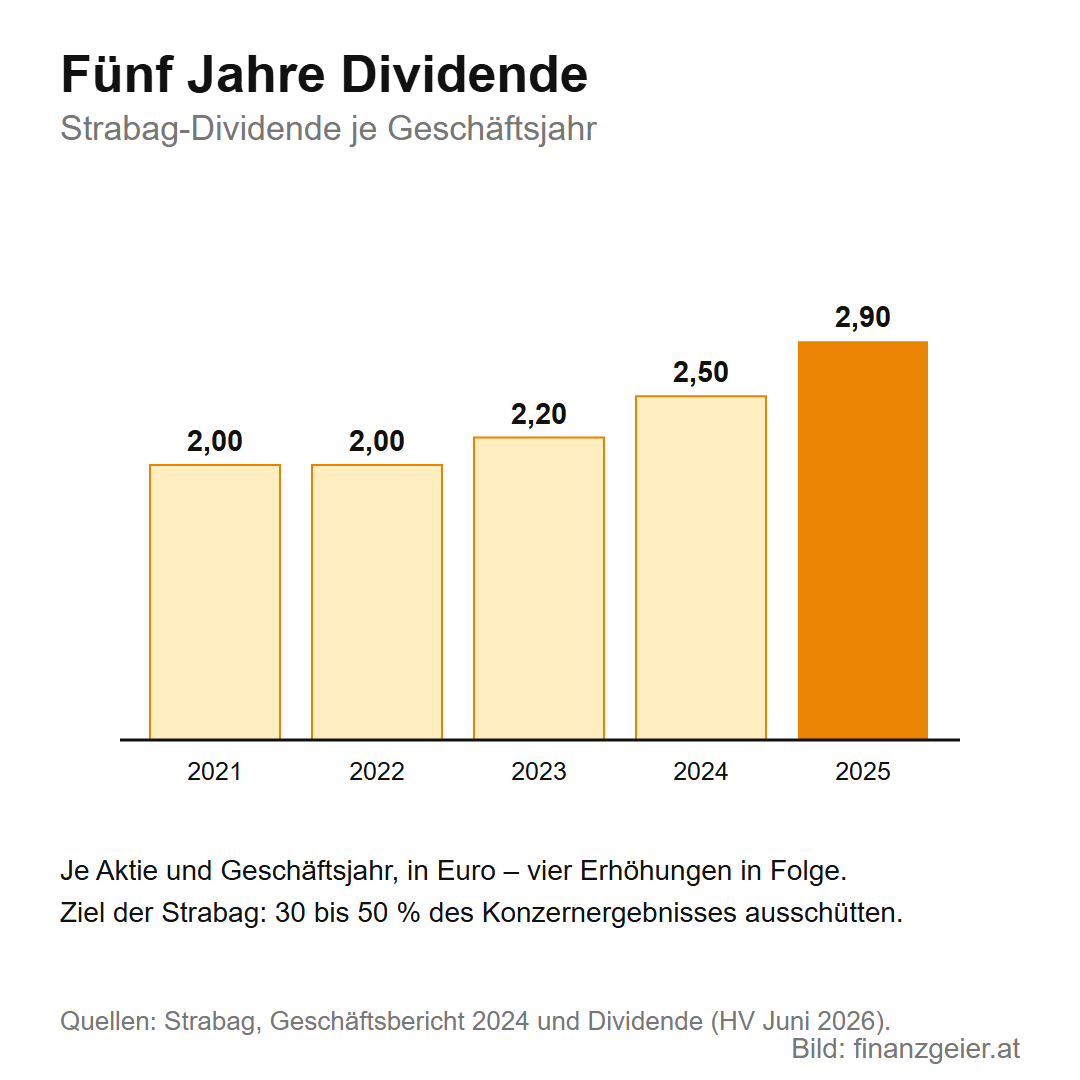
Die Dividendenpolitik ist klar beziffert: 30 bis 50 Prozent des Konzernergebnisses sollen jedes Jahr an die Aktionäre fließen. Die jüngste Geschichte liest sich entsprechend verlässlich: 2,00 Euro je Aktie für die Geschäftsjahre 2021 und 2022, dann 2,20 Euro für 2023, 2,50 Euro für 2024 und 2,90 Euro für 2025 – beschlossen von der Hauptversammlung im Juni 2026, was einer Ausschüttungsquote von 37 Prozent entspricht. Vier Erhöhungen in Folge, gedeckt aus einem wachsenden Gewinn und einer vollen Kasse: Das ist das Muster, das Anleger bei einer Dividendenaktie sehen wollen. Dazu kommt eine Kuriosität: Der Anteil der sanktionierten Rasperia wird zwar mitberechnet, die Auszahlung läuft aber über die Verwahrstelle unter Sanktionsauflagen – frei verfügen kann der russische Aktionär über dieses Geld nicht.
Die Nettorechnung: was dir von 2,90 Euro bleibt
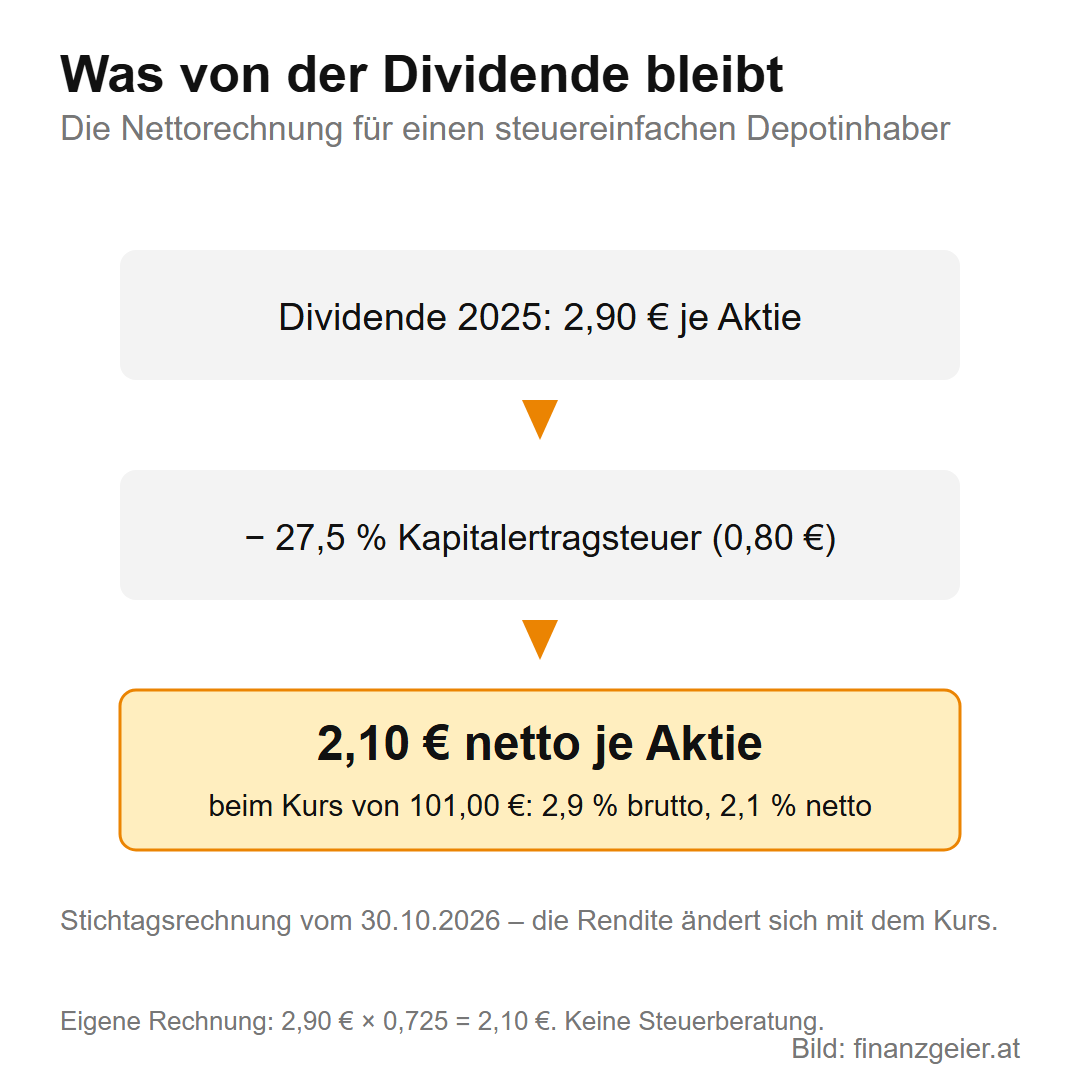
Von der Dividende behält der Staat in Österreich 27,5 Prozent Kapitalertragsteuer ein, bei einem steuereinfachen Depot führt die Bank sie direkt ab. Von 2,90 Euro je Aktie gehen also 0,80 Euro an das Finanzamt, 2,10 Euro kommen netto an. Beim Kurs von 101,00 Euro vom 30. Oktober 2026 sind das 2,9 Prozent brutto und 2,1 Prozent netto. Wichtig für die Einordnung: Die Rendite ist mit dem Kurs gesunken – wer Ende 2024 zum halben Kurs gekauft hat, bekommt auf seinen Einstand heute fast die doppelte Rendite. Und die Dividende hängt am Gewinn eines zyklischen Geschäfts: Bricht die Baukonjunktur ein, sinkt mit dem Konzernergebnis automatisch auch die Bandbreite von 30 bis 50 Prozent, aus der ausgeschüttet wird.
Stärken und Risiken im Blick
Für die Strabag sprechen die vollen Bücher und die Bilanz: ein Rekord-Auftragsbestand von 36 Milliarden Euro, eine angehobene Prognose, Milliarden an Nettoliquidität statt Schulden und eine Dividende, die viermal in Folge erhöht wurde. Der Konzern sitzt dort, wo in den nächsten Jahren viel öffentliches Geld hinfließt: Bahn, Straßen, Energienetze, vor allem in Deutschland.
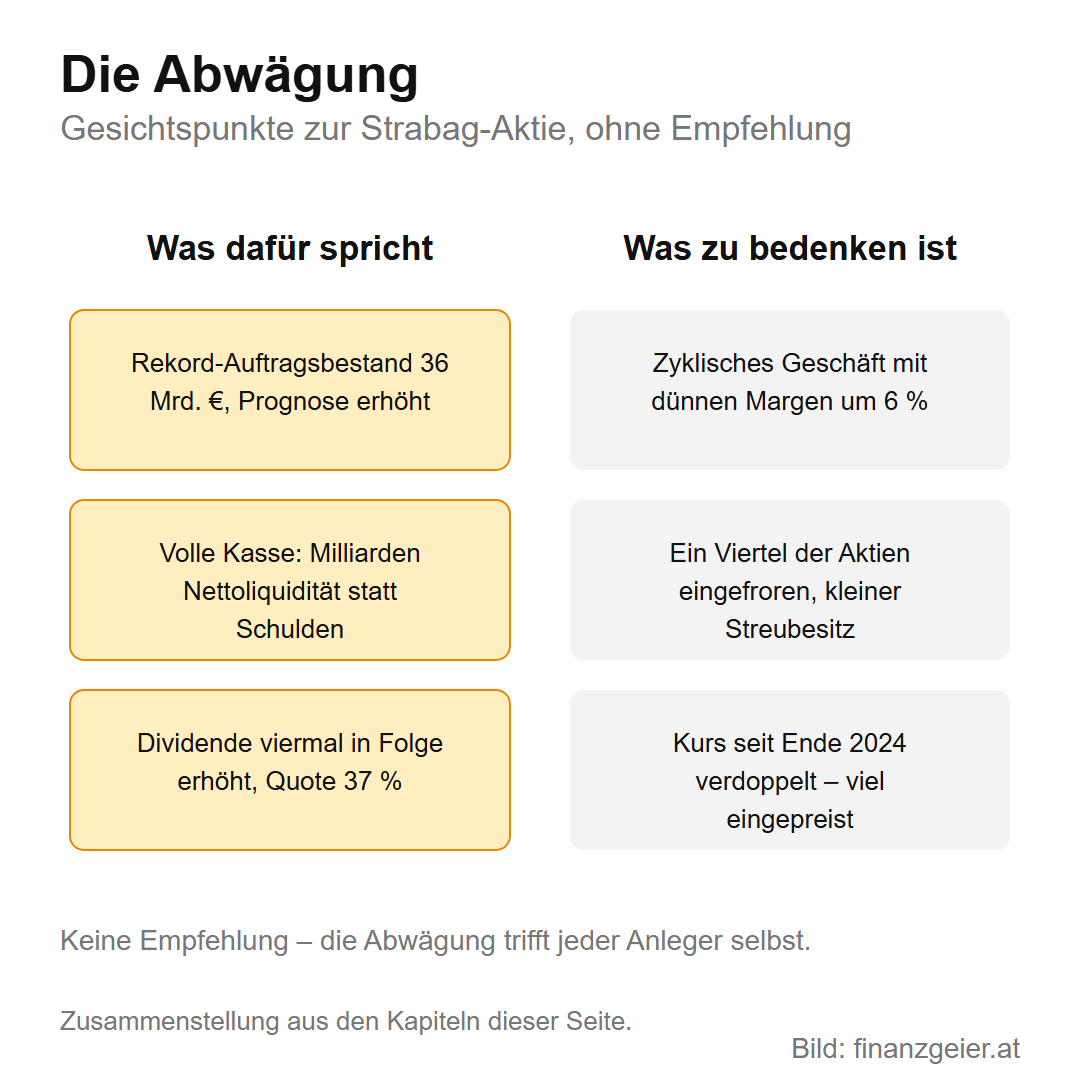
Zu bedenken ist das Geschäft dahinter. Bauen ist zyklisch, margendünn und projektrisikobehaftet: Zwischen 5 und 7 Prozent EBIT-Marge bleiben vom Umsatz, ein einziges schiefgelaufenes Großprojekt kann das Ergebnis eines Segments verhageln, und steigende Zinsen oder leere öffentliche Kassen treffen die Branche mit Verzögerung. Die Eigentümerfrage ist ungelöst: Ein Viertel der Aktien liegt eingefroren bei einem sanktionierten russischen Aktionär, und was mit diesem Paket einmal geschieht, ist offen. Der Streubesitz von 20 Prozent macht den Kurs zusätzlich sprunganfällig. Und nach der Verdopplung seit Ende 2024 ist viel von der Infrastruktur-Hoffnung schon im Kurs: Wer heute kauft, bezahlt die Rekorde von morgen zum Teil im Voraus. Prüfe deshalb mit jedem Quartalsbericht, ob Auftragsbestand, Marge und Prognose halten, was sie versprechen.
Der Rat zum Schluss: Die Strabag Aktie verbindet ein bodenständiges, zyklisches Geschäft mit einer verlässlich gewachsenen Dividende und einer ungewöhnlichen Eigentümerlage. Wer sie ins Depot nimmt, sollte die Bauzyklen aushalten, die Sanktionsfrage im Hinterkopf behalten und die Aktie als Beimischung zu einem breit gestreuten Depot sehen, nicht als Fundament.
Quellen: Strabag: Die Aktie (Aktienzahl, Aktionärsstruktur, Syndikat), Dividende und Finanzkalender; ots.at: Halbjahresbericht 2026 (EQS-Mitteilung) und Dividendenbekanntmachung zur Hauptversammlung 2026; Wiener Börse: Strabag-Kursseite, historische Daten und ATX-Zusammensetzung; Austria-Forum: Zur Geschichte der Strabag. Stand: Oktober 2026.
Weiterlesen: Die Strabag zeigt gut, wie stark der Streubesitz das Gewicht eines Unternehmens im Index bestimmt: 12 Milliarden Euro Börsenwert, aber nur Platz neun. Wie der ATX aufgebaut ist, wie die Gewichtung funktioniert und welche Unternehmen noch dabei sind, steht auf der Seite zum ATX.
Hinweis: Diese Seite liefert allgemeine Informationen und keine Anlageberatung. Alle Zahlen stammen aus den genannten Quellen mit Stand Oktober 2026 und können sich ändern. Kurse, Dividenden und Gewinne können steigen oder fallen; was ein Unternehmen künftig ausschüttet oder verdient, ist nicht garantiert. Eine Entscheidung über Kauf oder Verkauf von Wertpapieren triffst du selbst oder mit fachlicher Beratung.


