
Zuletzt aktualisiert: 30.10.2026
Teil 3 der Reihe über die 20 Unternehmen im ATX, dem Leitindex der Wiener Börse: Jede Seite stellt einen dieser Konzerne aus Anlegersicht vor, nach OMV und voestalpine ist jetzt die Erste Group dran. Viele sagen einfach Erste Bank, und wer nach der Erste Bank Aktie sucht, landet bei diesem Papier: der Erste Group Aktie, gemessen am Börsenwert die Nummer eins im ATX und das wertvollste börsennotierte Unternehmen Österreichs. 2026 lieferte sie die wohl überraschendste Dividendengeschichte des Index: Rekordgewinn, aber nur 0,75 Euro Dividende, weil die Bank ihr Geld lieber in die größte Übernahme ihrer Geschichte steckte. Diese Seite zeigt dir die Geschichte der Erste Group, ihr Geschäft, ihre Eigentümer, den Kurs, die Dividende samt Nettorechnung und die Punkte, die Anleger abwägen sollten. Alle Zahlen stammen von der Erste Group selbst und der Wiener Börse, jeweils mit Stand.
Inhalt
Wer die Erste Group ist und was sie im ATX wiegt
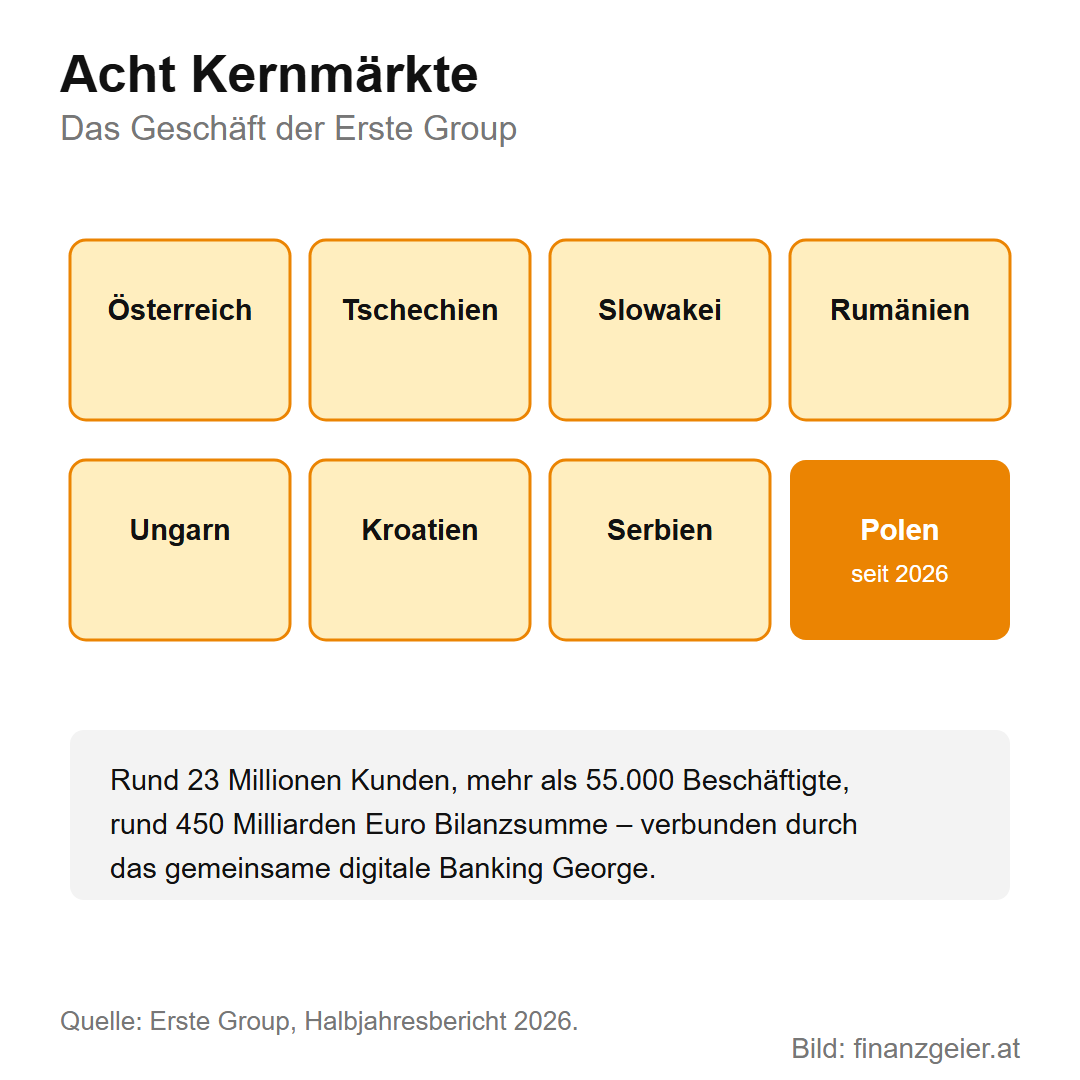
Die Erste Group mit Sitz in Wien ist die führende Bankengruppe Zentraleuropas: rund 23 Millionen Kunden in acht Kernmärkten, mehr als 55.000 Beschäftigte und eine Bilanzsumme von rund 450 Milliarden Euro. An der Börse ist sie das Schwergewicht des Landes: Ende 2025 war sie 42,2 Milliarden Euro wert, mehr als jedes andere börsennotierte Unternehmen Österreichs, und in der Zusammensetzungsliste des ATX steht sie an erster Stelle. Für dich als Anleger heißt das: In jedem ATX-ETF steckt ein ordentliches Stück Erste Group, und die Entwicklung des österreichischen Leitindex hängt an keinem Unternehmen so stark wie an dieser Bank.
Die Geschichte: von der Spar-Casse 1819 zur Bank für 23 Millionen
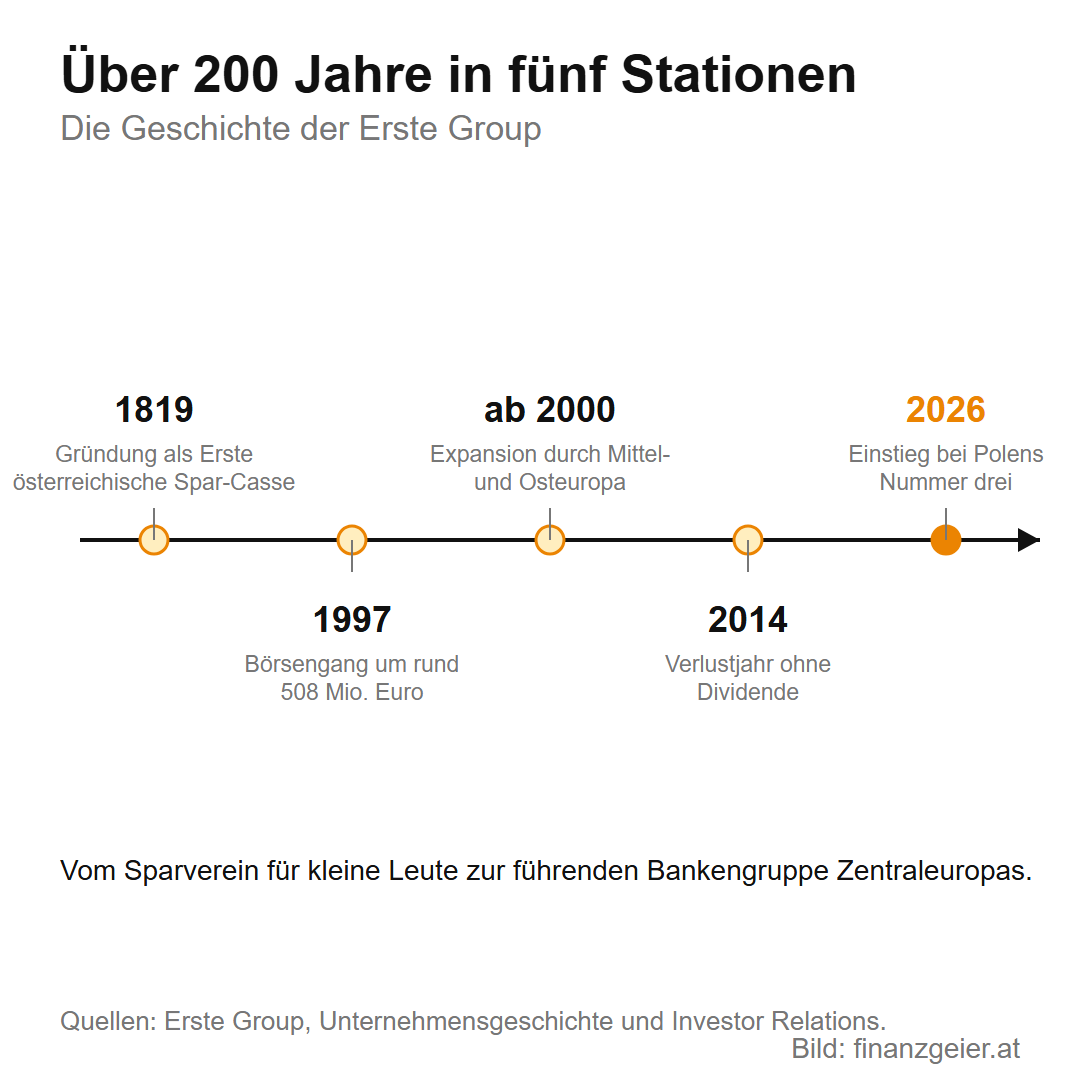
Die Erste Group ist wörtlich die Erste: 1819 als Erste österreichische Spar-Casse gegründet, ist sie das älteste bestehende Kreditinstitut Österreichs, gedacht als Sparkasse für Leute, die bei den Banken der Zeit kein Konto bekamen. Fast 180 Jahre blieb sie eine österreichische Sparkasse, dann kam der große Schritt: Am 4. Dezember 1997 ging die Erste an die Wiener Börse, mit einem Emissionsvolumen von umgerechnet rund 508 Millionen Euro, der bis dahin größten Aktienemission der österreichischen Börsengeschichte. Mit dem frischen Kapital kaufte sie sich ab 2000 durch Mittel- und Osteuropa, von Tschechien über die Slowakei bis Rumänien. Dass Bankgeschäft auch schiefgehen kann, zeigte 2014: Abschreibungen in Osteuropa brachten einen Jahresverlust, die Dividende fiel aus. Und 2026 folgte der bisher größte Zukauf: der Einstieg bei der drittgrößten Bank Polens.
Das Geschäft: acht Länder, ein Konto namens George
Das Geschäft einer Bank ist schnell erklärt: Sie nimmt Einlagen entgegen, vergibt Kredite und verdient an der Zinsspanne dazwischen, dazu kommen Gebühren und Provisionen, etwa für Konten, Karten und Wertpapierdepots. Die Erste Group macht dieses Geschäft in acht Kernmärkten: Österreich, Tschechien, der Slowakei, Rumänien, Ungarn, Kroatien, Serbien und seit 2026 Polen. Dort übernahm sie Anfang 2026 um rund 7 Milliarden Euro 49 Prozent der Santander Bank Polska samt Führungskontrolle, der drittgrößten Bank des Landes mit rund 6 Millionen Kunden, und benannte sie in Erste Bank Polska um. Verbunden wird das alles durch George, das gemeinsame digitale Banking der Gruppe. Im ersten Halbjahr 2026 verdiente die Gruppe unterm Strich rund 2 Milliarden Euro, der Polen-Zukauf hob Kredite und Erträge gleich spürbar an.
Wem die Erste Group gehört
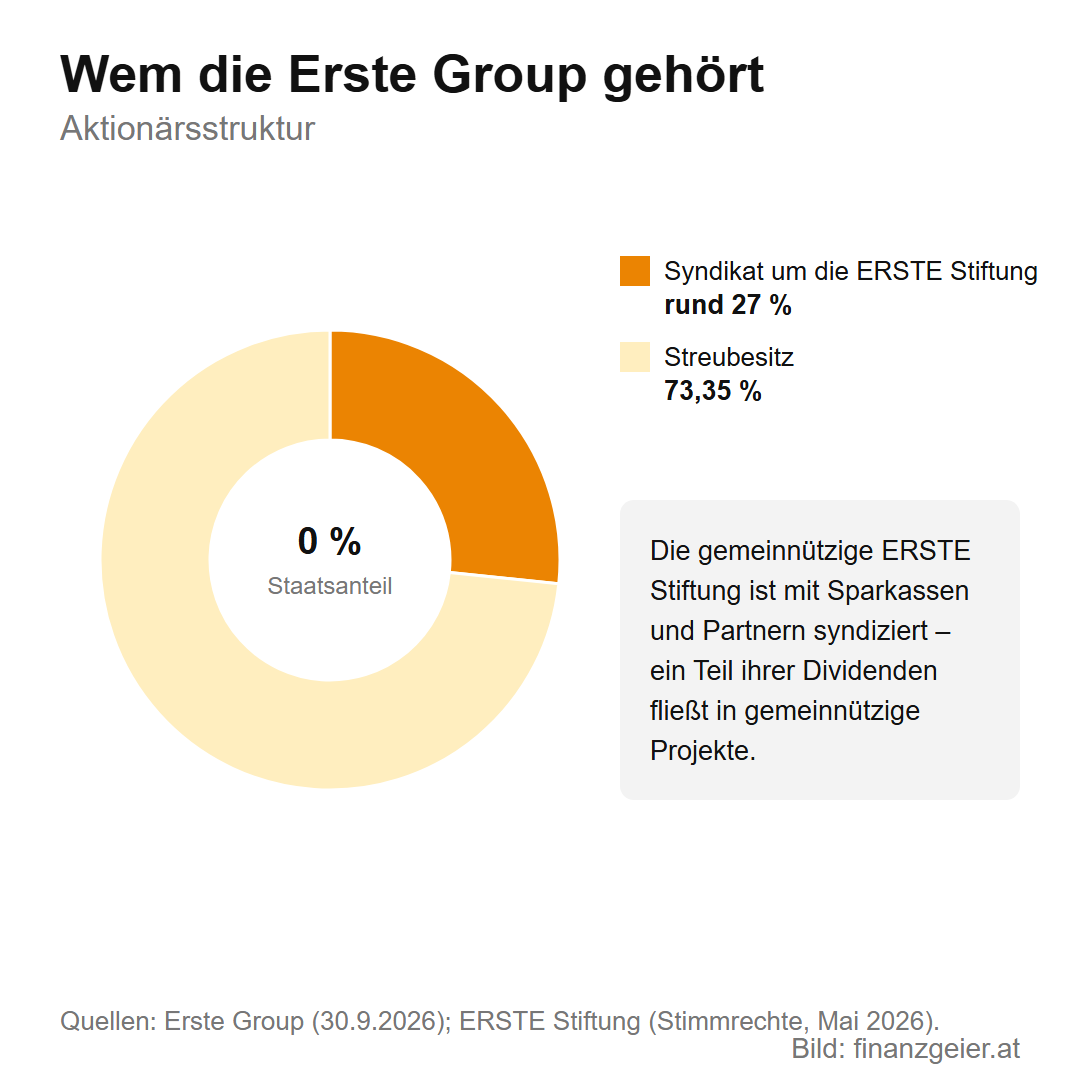
Auch bei den Eigentümern erzählt die Erste eine eigene Geschichte: Der stabile Kern ist die gemeinnützige ERSTE Stiftung, die mit den Sparkassen und weiteren Partnern in einem Syndikat verbunden ist; zusammen kommt dieser Kern auf 26,42 Prozent der Stimmrechte, und 73,35 Prozent der Aktien zählt die Bank zum Streubesitz. Die Stiftung ist dabei kein Investor wie jeder andere: Ihre Dividenden fließen zu einem Teil in gemeinnützige Projekte, und ihr Auftrag ist der Bestand der Bank, nicht der schnelle Verkauf. Für Anleger bedeutet das eine ähnliche Lage wie bei der voestalpine: ein fester Ankeraktionär mit langem Atem, dazu ein großer Streubesitz, der die Aktie liquide und für internationale Fonds interessant macht – kein Staat am Tisch, aber auch kein Konzern, der sich feindlich übernehmen lässt.
Die Erste Group-Aktie: Verdreifachung in drei Jahren
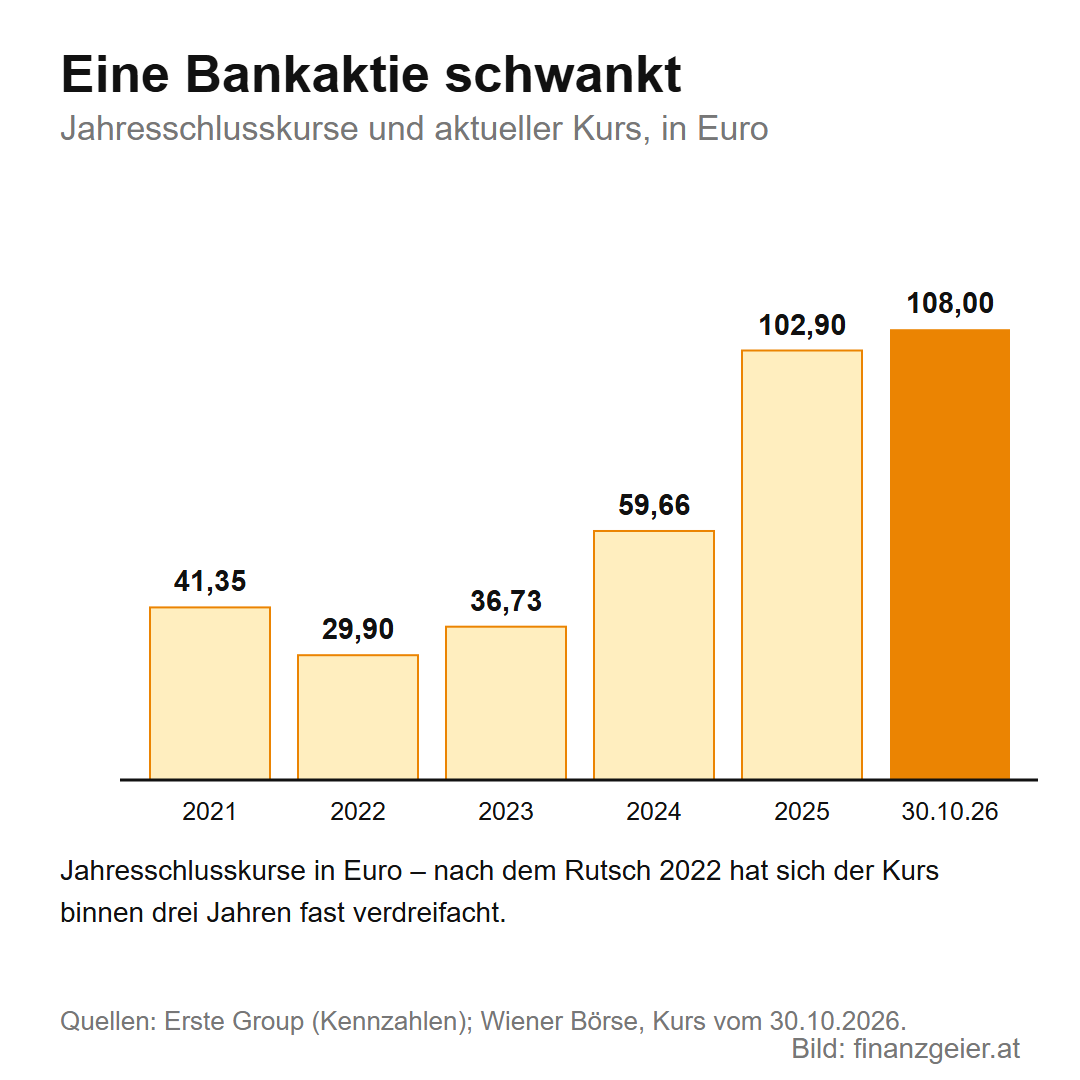
Die Jahresschlusskurse aus den Kennzahlen der Bank zeigen, wie sehr eine Bankaktie schwanken kann: 41,35 Euro Ende 2021, dann der Rutsch auf 29,90 Ende 2022, als Zinswende und Ukraine-Krieg die Osteuropa-Banken drückten, 36,73 Ende 2023, 59,66 Ende 2024 und 102,90 Euro Ende 2025, ein Plus von 72 Prozent in einem einzigen Jahr. Am 30. Oktober 2026 steht die Aktie bei 108,00 Euro, binnen zwölf Monaten ein Plus von rund 27 Prozent, auch wenn der Kurs allein im Oktober zweistellig nachgab. Wer Ende 2023 kaufte, hat sein Geld seither fast verdreifacht. Aber genau diese Rechnung sollte niemand in die Zukunft verlängern: Steigende Zinsen und Rekordgewinne der Banken haben diese Rally getragen, und beides ist nicht auf Dauer garantiert.
Die Dividende: Rekordgewinn, trotzdem gekürzt
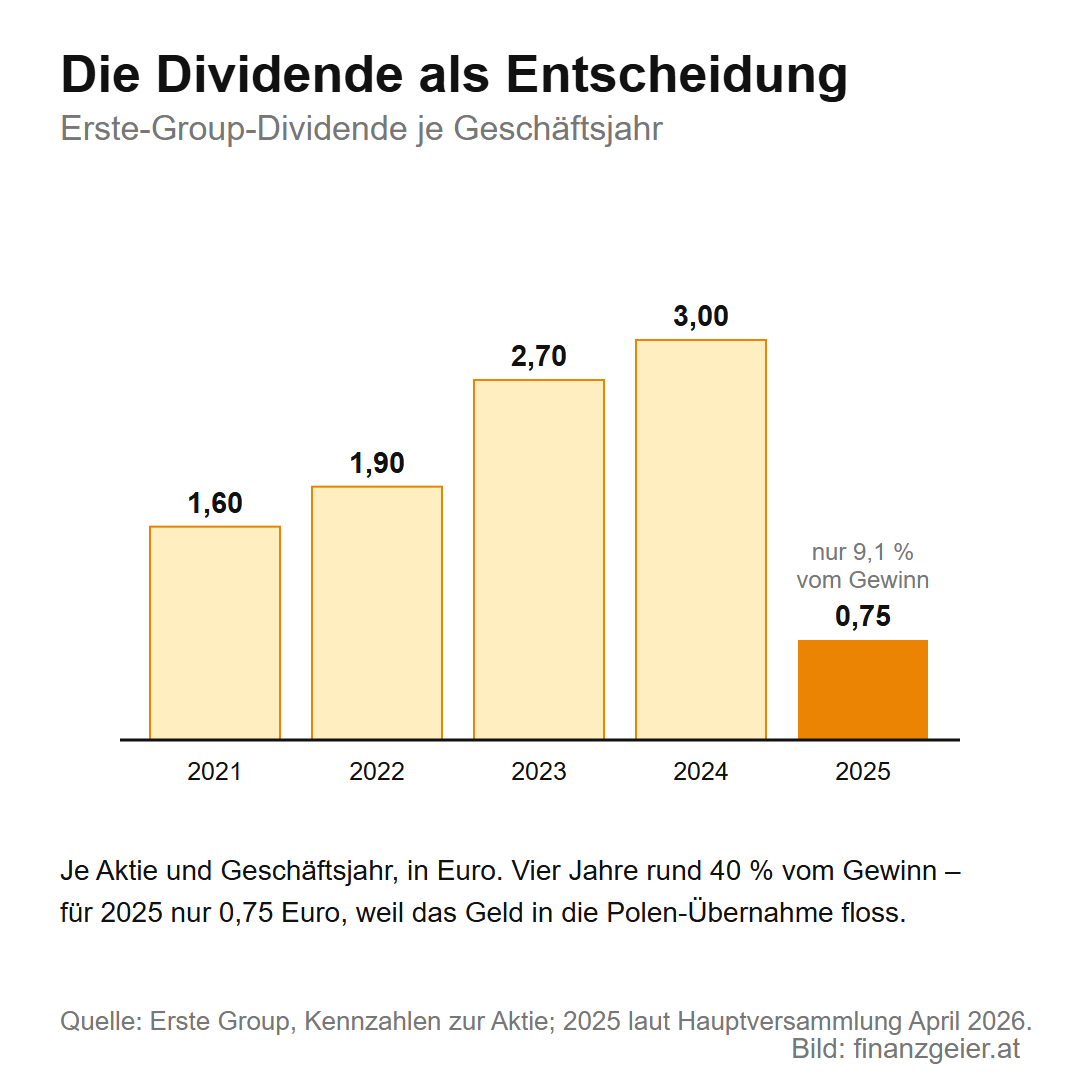
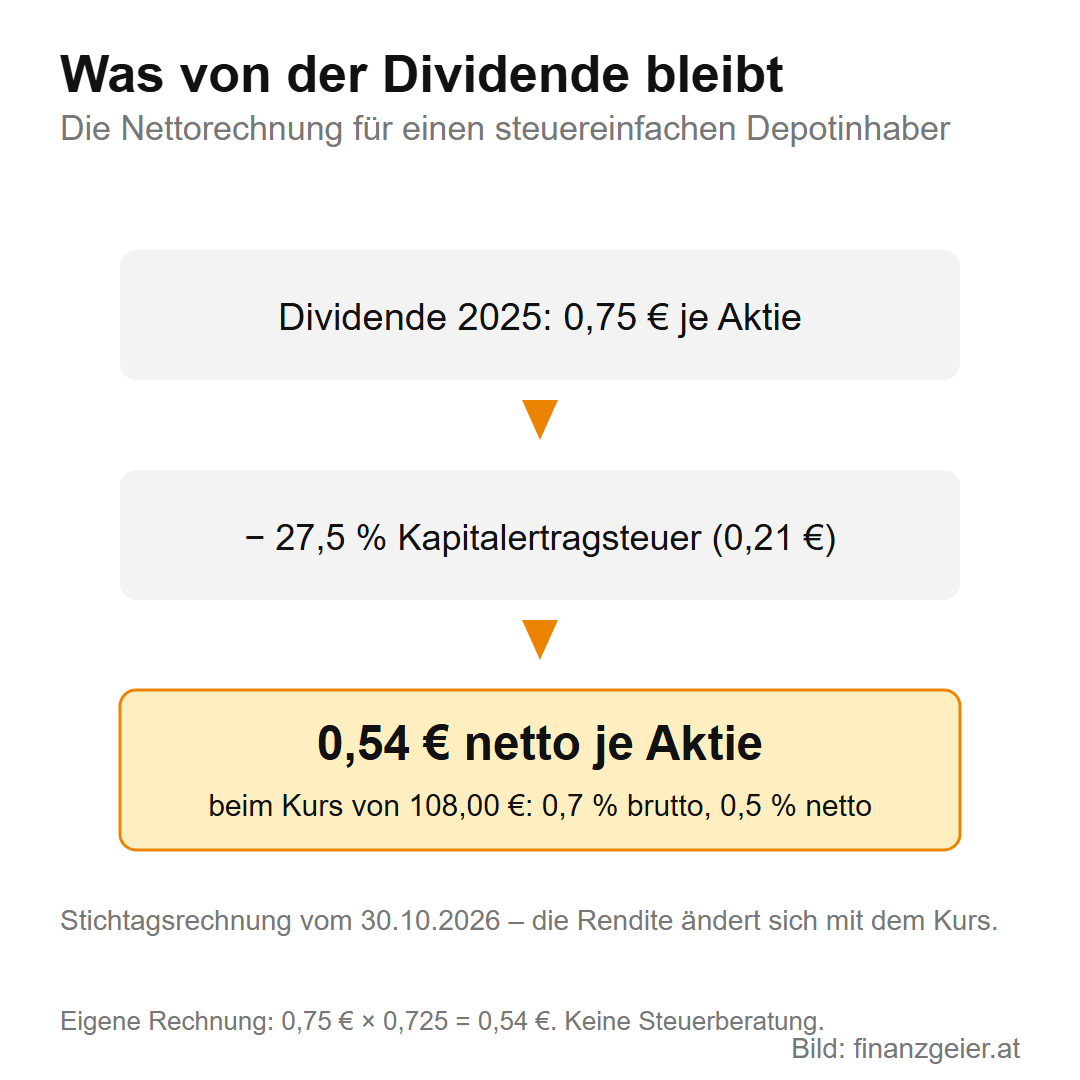
Bei der Dividende lieferte die Erste Group 2026 eine Lektion, die jeder Dividendenjäger kennen sollte. Die Historie je Geschäftsjahr: 1,60 Euro für 2021, 1,90 für 2022, 2,70 für 2023, 3,00 Euro für 2024, jeweils rund 40 Prozent des Gewinns. Und dann, mitten in der besten Ertragslage der Firmengeschichte, nur 0,75 Euro für 2025, beschlossen von der Hauptversammlung am 17. April 2026, keine 10 Prozent des Gewinns. Der Grund war kein Einbruch, sondern eine Entscheidung: Die Bank bezahlte die Polen-Übernahme komplett aus eigener Kraft, strich dafür auch ein geplantes Aktienrückkaufprogramm um 700 Millionen Euro und senkte die Ausschüttungsquote einmalig. Die Rechnung für heute: 0,75 Euro Dividende beim Kurs von 108,00 Euro sind 0,7 Prozent Rendite vor Steuer, nach Abzug der 27,5 Prozent KESt bleiben 0,54 Euro je Aktie oder 0,5 Prozent netto. Die Lehre daraus: Eine Dividende ist kein Fixzins, sondern eine jährliche Entscheidung des Unternehmens, und schon 2014 gab es nach einem Verlustjahr gar nichts. Steigt die Quote wieder, kann sich das Bild schnell drehen – versprochen ist es nicht.
Was Anleger abwägen sollten
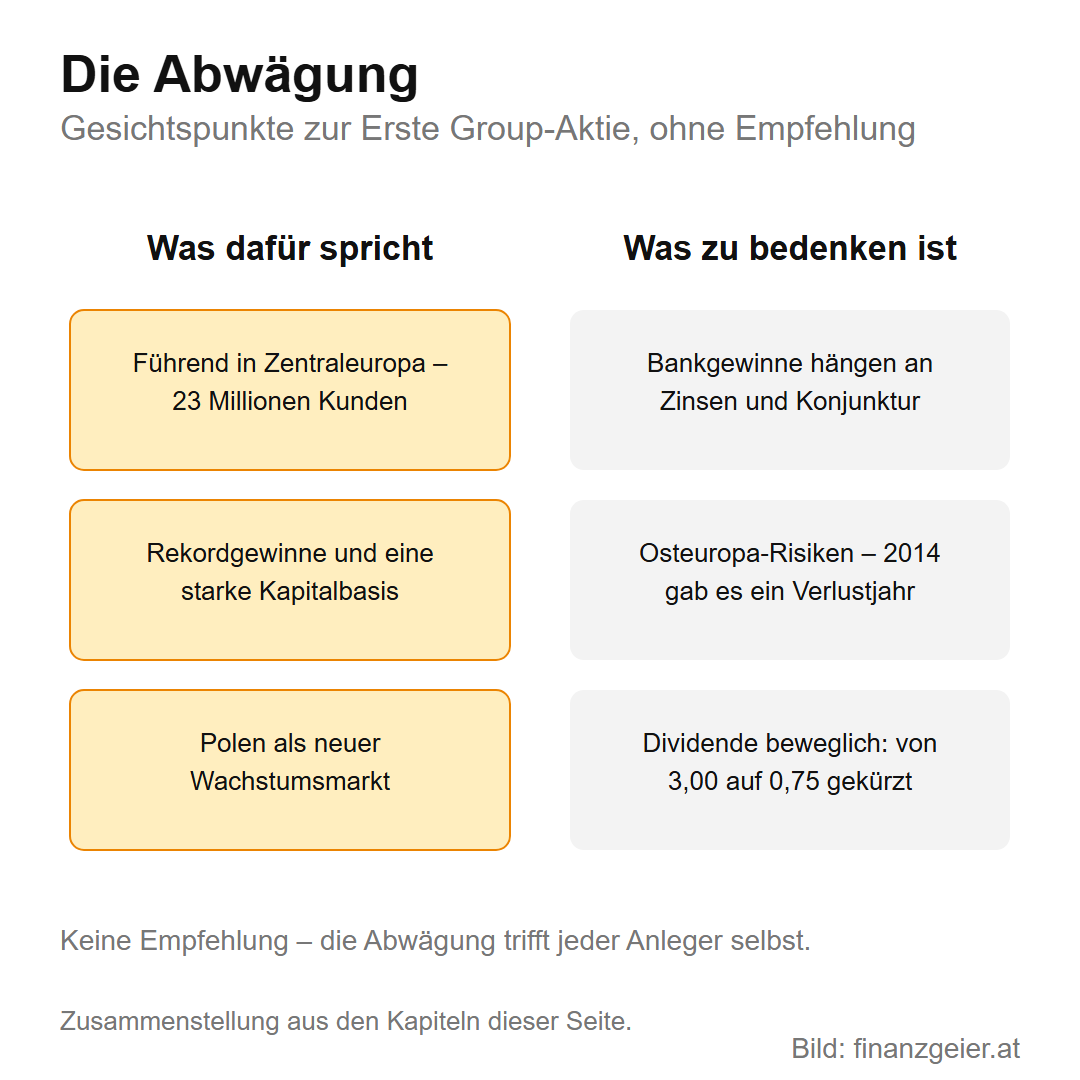
Dazu eine klare Meinung: Eine Bankaktie ist nichts für Anleger, die gleichmäßige Erträge erwarten, auch wenn die Bank Marktführerin ist. Was für die Erste Group spricht: die führende Stellung in Zentraleuropa mit 23 Millionen Kunden, die Rekordgewinne samt starker Kapitalbasis, der Wachstumsmarkt Polen und ein Ankeraktionär, der auf Bestand ausgelegt ist. Was zu bedenken ist: Bankgewinne hängen an Zinsen und Konjunktur, die Osteuropa-Abschreibungen von 2014 zeigen, wie schnell aus Wachstumsmärkten Verlustquellen werden können, die Polen-Übernahme muss sich erst über Jahre rechnen, und die Dividende ist ausdrücklich beweglich, wie der Schnitt von 3,00 auf 0,75 Euro gerade erst gezeigt hat. Wie Rendite und Risiko grundsätzlich zusammenhängen, steht auf der eigenen Seite.
Der Rat zum Schluss: Der ATX allein ist keine breite Streuung, und eine einzelne ATX-Aktie erst recht nicht – auch nicht die größte. Wer die Erste Group kaufen will, kauft sie als Beimischung zu einem weltweit gestreuten Grundstock, nicht als Fundament, und nie allein wegen einer Dividende, die das Unternehmen jedes Jahr neu beschließt.
Quellen: Erste Group: Kennzahlen zur Aktie und Dividendenpolitik, Aktionärsstruktur, Die Erste Group-Aktie, Über uns und 25 Jahre Börsengang; ERSTE Stiftung: Fact Sheet (PDF); Wiener Börse: Erste-Group-Kursseite und ATX-Zusammensetzung; ORF.at: Erste Group schließt Polen-Zukauf ab; pressetext (Firmenmeldung): Halbjahresergebnis 2026. Stand: Oktober 2026.
Weiterlesen: Die Erste Group ist einer von 20 Werten im österreichischen Leitindex. Auf der Seite ATX steht, wie der Index funktioniert, welche Unternehmen er enthält, wie oft sie wechseln und warum der ATX Total Return für Anleger die ehrlichere Messlatte ist.
Hinweis: Alle Zahlen mit Stand Oktober 2026 (Kurs vom 30.10.2026), gerundet. Diese Seite ist keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung; Kurse und Dividenden können sich jederzeit ändern.


