
Zuletzt aktualisiert: 02.11.2026
In höchstens 10 Sekunden ist das Geld am Konto des Empfängers, und statt seiner IBAN brauchst du nur seine Handynummer: Das ist der Kern von Wero, dem Bezahldienst der European Payments Initiative. Der Name verbindet die Wörter „we“ und „Euro“, und dahinter stehen große europäische Banken, die gemeinsam eine Alternative zu PayPal, Visa und Mastercard aufbauen wollen. Gefragt ist so etwas vor allem im Alltag: Wer Freunden ihren Anteil an einer Rechnung zurückzahlt, will Geld per Handy überweisen und nicht jedes Mal eine 20-stellige Kontonummer abtippen. Auf dieser Seite erfährst du, was Wero ist, wie das Senden funktioniert, welche Technik dahintersteckt, wie es um Wero in Österreich steht, wie sicher der Dienst ist, was er kostet und wo seine Grenzen liegen.
Inhalt
Was Wero ist und wer dahintersteht
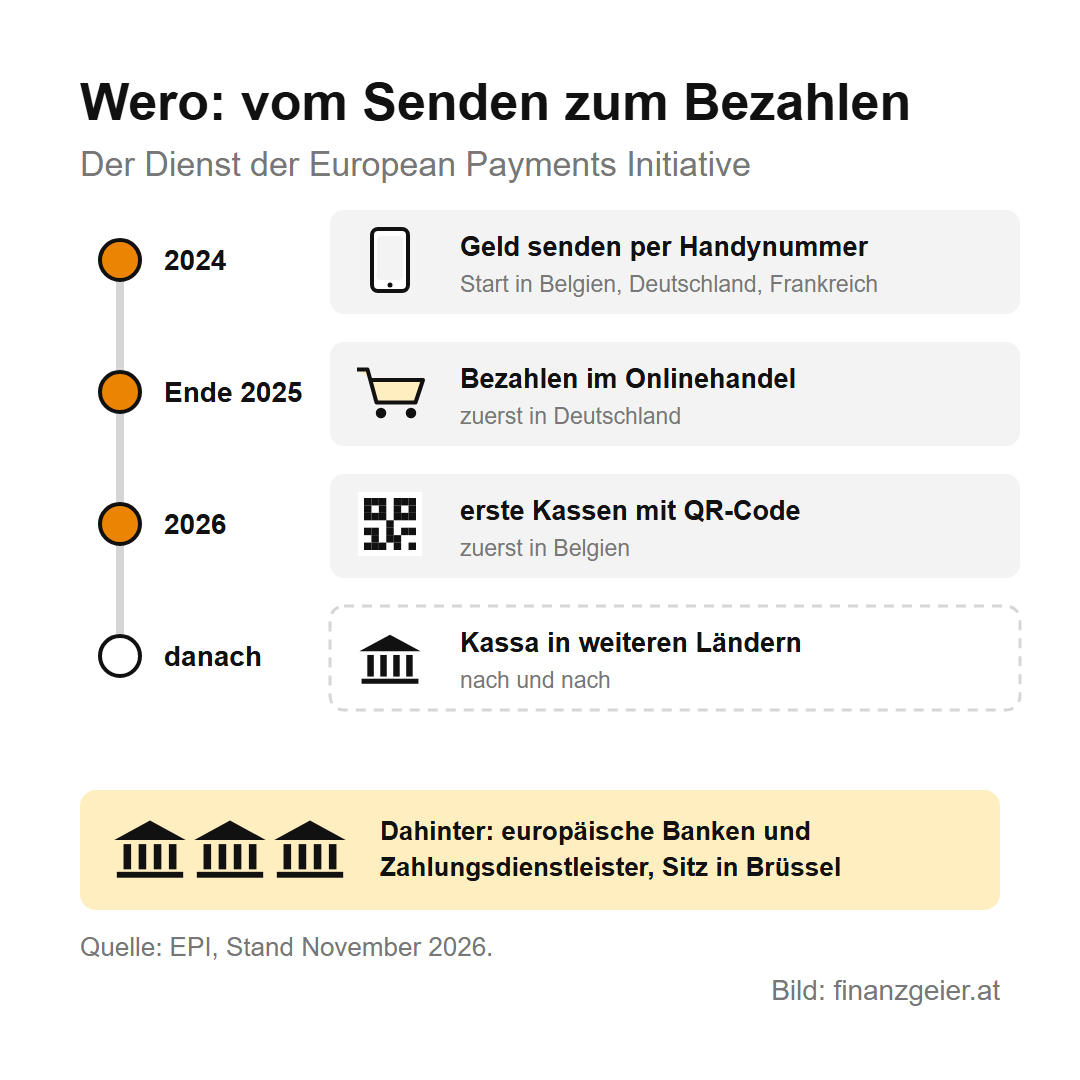
Wero ist eine digitale Geldbörse, auf Englisch Wallet, die direkt mit deinem Bankkonto verbunden ist. Entwickelt hat sie die European Payments Initiative, kurz EPI, ein Zusammenschluss europäischer Banken und Zahlungsdienstleister mit Sitz in Brüssel. Die belgische Nationalbank hat EPI als Zahlungsinstitut zugelassen, also als Unternehmen, das Zahlungen abwickeln darf. Gestartet ist Wero im Sommer 2024 in Deutschland, Frankreich und Belgien, seither kommen weitere Länder dazu. Am Anfang ging es nur um Geld zwischen Privatpersonen, danach kam das Bezahlen im Onlinehandel dazu, und nach und nach soll auch das Bezahlen an der Kassa möglich werden.
Das Ziel ist ein europäisches System für alle Arten von Alltagszahlungen. Heute läuft ein großer Teil der Kartenzahlungen in Europa über Visa und Mastercard, im Internet ist PayPal weit verbreitet, und alle drei sind Unternehmen aus den USA. Die Oesterreichische Nationalbank ordnet Wero deshalb in die europäische Strategie für den Zahlungsverkehr ein, die Europa unabhängiger machen soll. Dazu hat EPI mit mehreren nationalen Bezahldiensten aus Südeuropa und Skandinavien vereinbart, die Systeme miteinander zu verbinden, damit auch Zahlungen zwischen diesen Diensten über die Grenzen hinweg möglich werden.
Geld an Handynummer senden: so funktioniert Wero
Bietet deine Bank Wero an, findest du es in ihrer Banking-App. Dort legst du einmal ein Wero-Profil an und verknüpfst deine Handynummer oder deine E-Mail-Adresse mit deinem Konto. Danach brauchst du zum Senden weder IBAN noch Kartennummer: Du wählst den Empfänger aus deinen Kontakten oder tippst seine Handynummer ein, gibst den Betrag ein und bestätigst die Zahlung mit deiner PIN, deinem Fingerabdruck oder der Gesichtserkennung. Neben der Banking-App gibt es auch eine eigene Wero App, die du mit deinem Konto verbindest. Auch sie funktioniert aber nur mit dem Konto einer Bank, die bei Wero mitmacht. Damit das Geld per Handynummer ankommt, muss auch der Empfänger Wero eingerichtet haben.
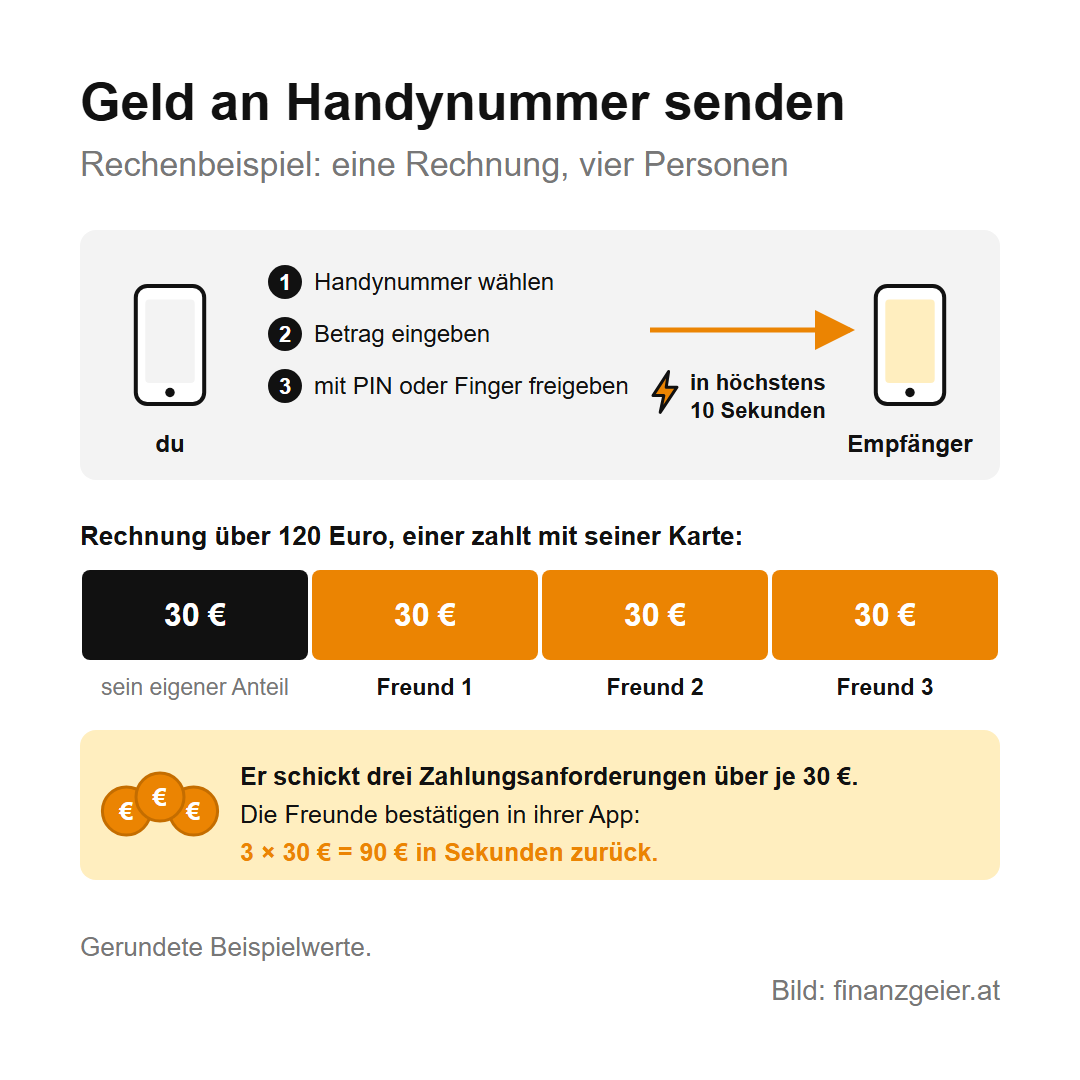
Umgekehrt kannst du Geld anfordern. Ein Rechenbeispiel mit Beispielwerten: Vier Freunde gehen essen, die Rechnung über 120 Euro zahlt einer mit seiner Karte. Jeder der anderen drei schuldet ihm also 30 Euro. Mit Wero schickt er jedem eine Zahlungsanforderung über 30 Euro, die drei bestätigen sie in ihrer App, und wenige Sekunden später sind die 90 Euro wieder auf seinem Konto. Ohne Wero müsste er jedem seine IBAN schicken, und jeder müsste sie samt Betrag in eine Überweisung tippen. Das funktioniert auch, dauert aber länger, und bei 20 Stellen ist ein Tippfehler schnell passiert.
Die Echtzeitüberweisung als Technik dahinter
Technisch ist Wero kein neues Geld und kein neues Konto. Jede Zahlung ist eine SEPA-Echtzeitüberweisung, also eine Überweisung im einheitlichen Euro-Zahlungsraum SEPA (Single Euro Payments Area), die in höchstens 10 Sekunden beim Empfänger ist, rund um die Uhr und auch am Wochenende. Seit Oktober 2025 müssen alle Banken im Euroraum solche Echtzeitüberweisungen senden und empfangen können. Wero legt nur eine bequeme Bedienung darüber: Der Dienst ordnet der Handynummer das richtige Konto zu, und du musst die IBAN nicht kennen.
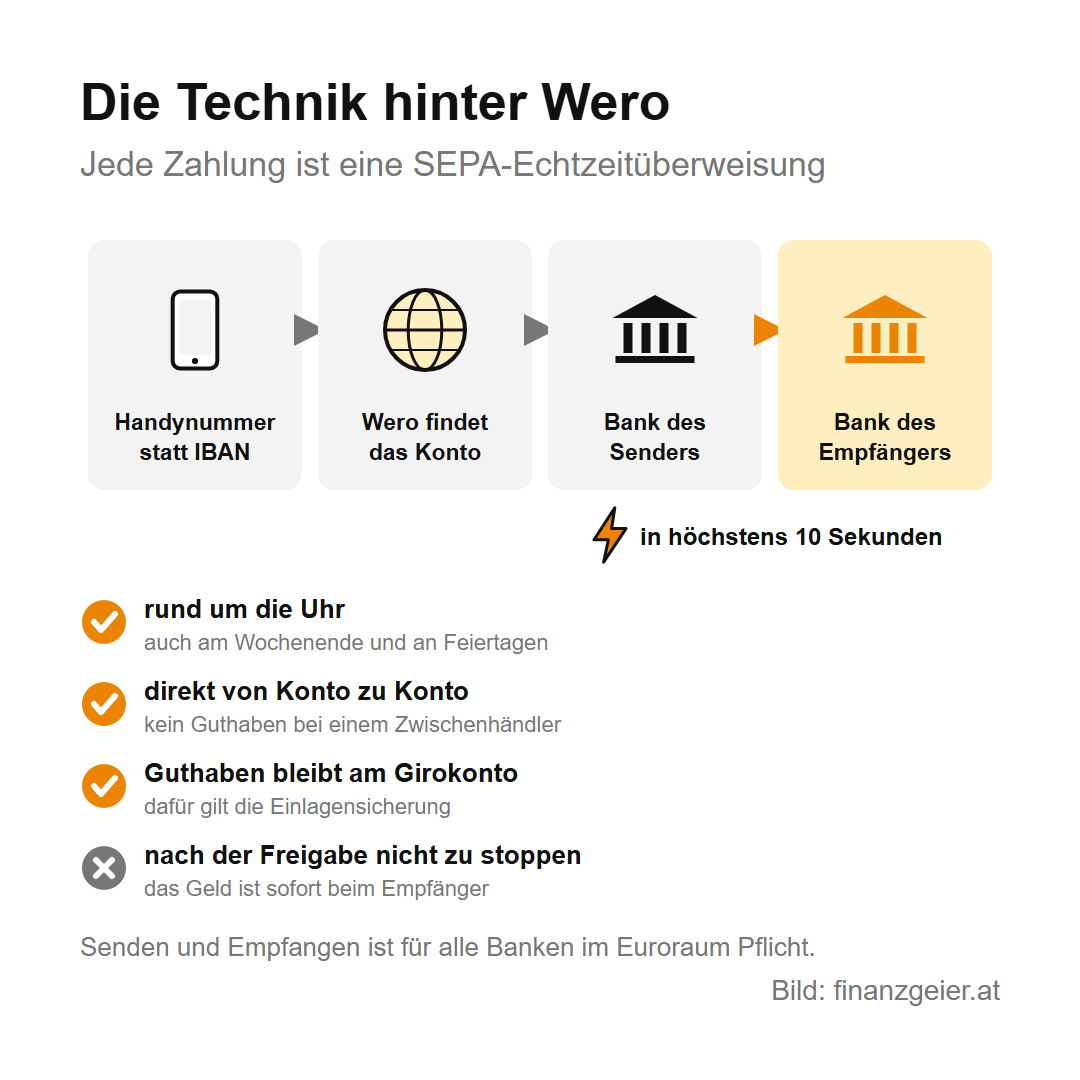
Daraus folgen zwei Dinge. Erstens geht das Geld direkt von Bankkonto zu Bankkonto und liegt nie bei einem Zwischenhändler. Dein Guthaben bleibt auf deinem Girokonto, und dafür gilt wie für jedes Konto die gesetzliche Einlagensicherung. Zweitens hat Wero dieselbe Eigenschaft wie jede Echtzeitüberweisung: Sobald du eine Zahlung freigegeben hast, lässt sie sich nicht mehr stoppen, denn das Geld ist in Sekunden beim Empfänger.
Wero in Österreich: Banken und bisherige Dienste
In Österreich haben die größten Bankengruppen den Einstieg bei Wero angekündigt. Die Erste Bank und die Raiffeisen Bank International sind Gesellschafter der EPI geworden, mehrere Raiffeisen-Landesbanken haben angekündigt, sich über die Raiffeisen Bank International zu beteiligen. Die Payment Services Austria, kurz PSA, die im Auftrag der Banken Karten- und Kontozahlungen abwickelt, bereitet die technische Anbindung vor, und dieses Angebot steht allen Banken offen, die Wero anbieten wollen. Für Privatkunden führt jede Bank Wero selbst ein, deshalb kann der Start von Bank zu Bank verschieden sein. Ob deine Bank dabei ist, erkennst du daran, dass Wero in ihrer Banking-App erscheint, oder du fragst einfach nach.
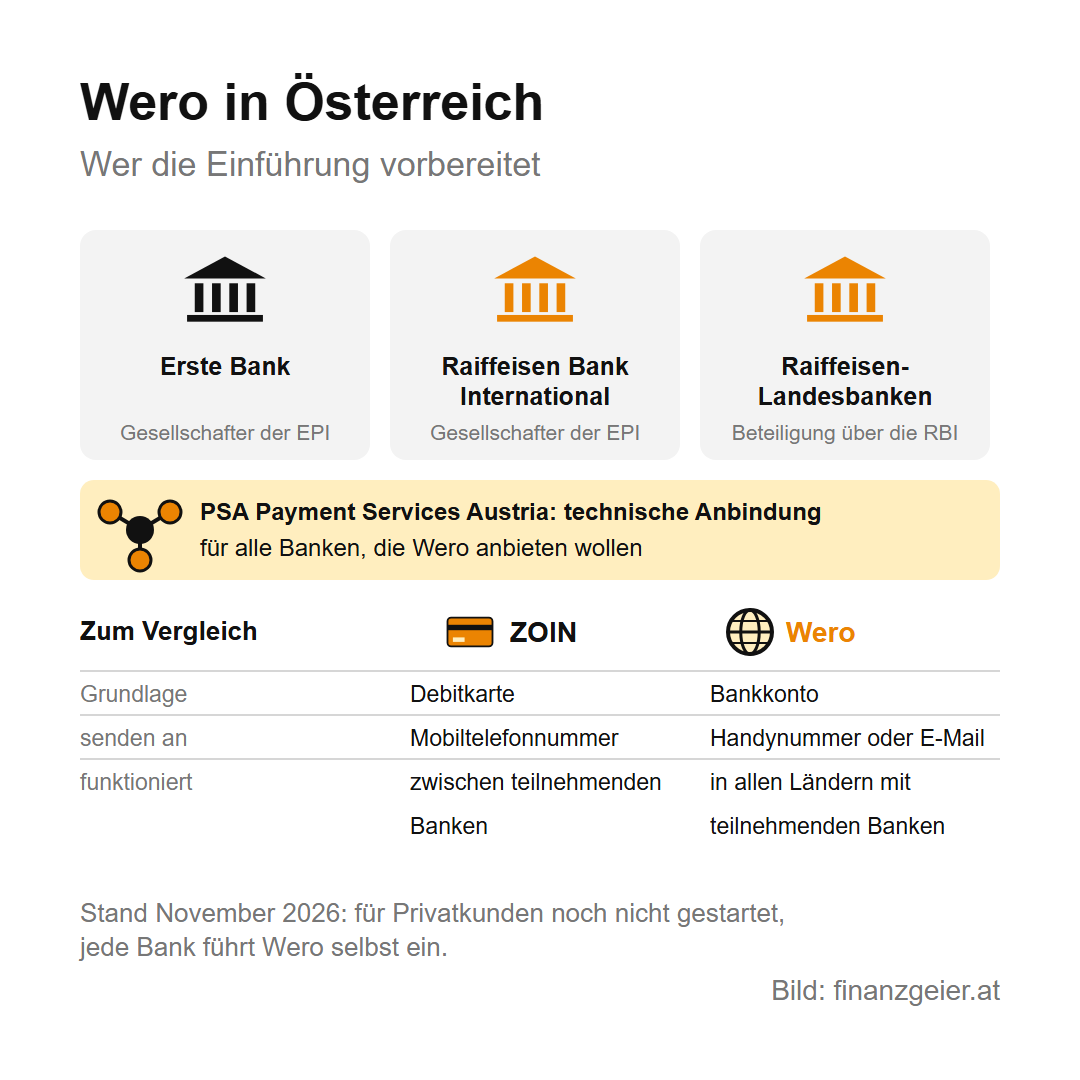
Ganz neu ist die Idee in Österreich nicht. Einige Banken bieten schon seit Jahren ZOIN an, eine Zusatzfunktion der Debitkarte, mit der du Geld an eine Mobiltelefonnummer senden und empfangen kannst. ZOIN funktioniert zwischen Kunden der teilnehmenden Banken und mit Limits, die deine Bank festlegt. Wero ist davon ein getrenntes System und soll über die Landesgrenzen hinweg in allen Ländern funktionieren, in denen Banken mitmachen.
Bezahlen im Online-Handel
Im Onlineshop wählst du an der Kassa Wero als Zahlart. Am Handy öffnet sich dann die Wero App oder die App deiner Bank, du bestätigst die Zahlung und kommst danach zurück in den Shop. Das Prinzip kennst du vielleicht von eps, der österreichischen Online-Überweisung, bei der du im Shop ebenfalls direkt vom Konto zahlst. Für Händler soll Wero günstiger sein als eine Kartenzahlung, weil weniger Zwischenstellen beteiligt sind, und das Geld ist schnell am Konto. Vom Käufer verlangt Wero für das Bezahlen im Onlinehandel nichts. Einzelne Händler können aber einen Aufschlag verrechnen, deshalb lohnt sich vor dem Bestätigen ein Blick auf den Endbetrag.
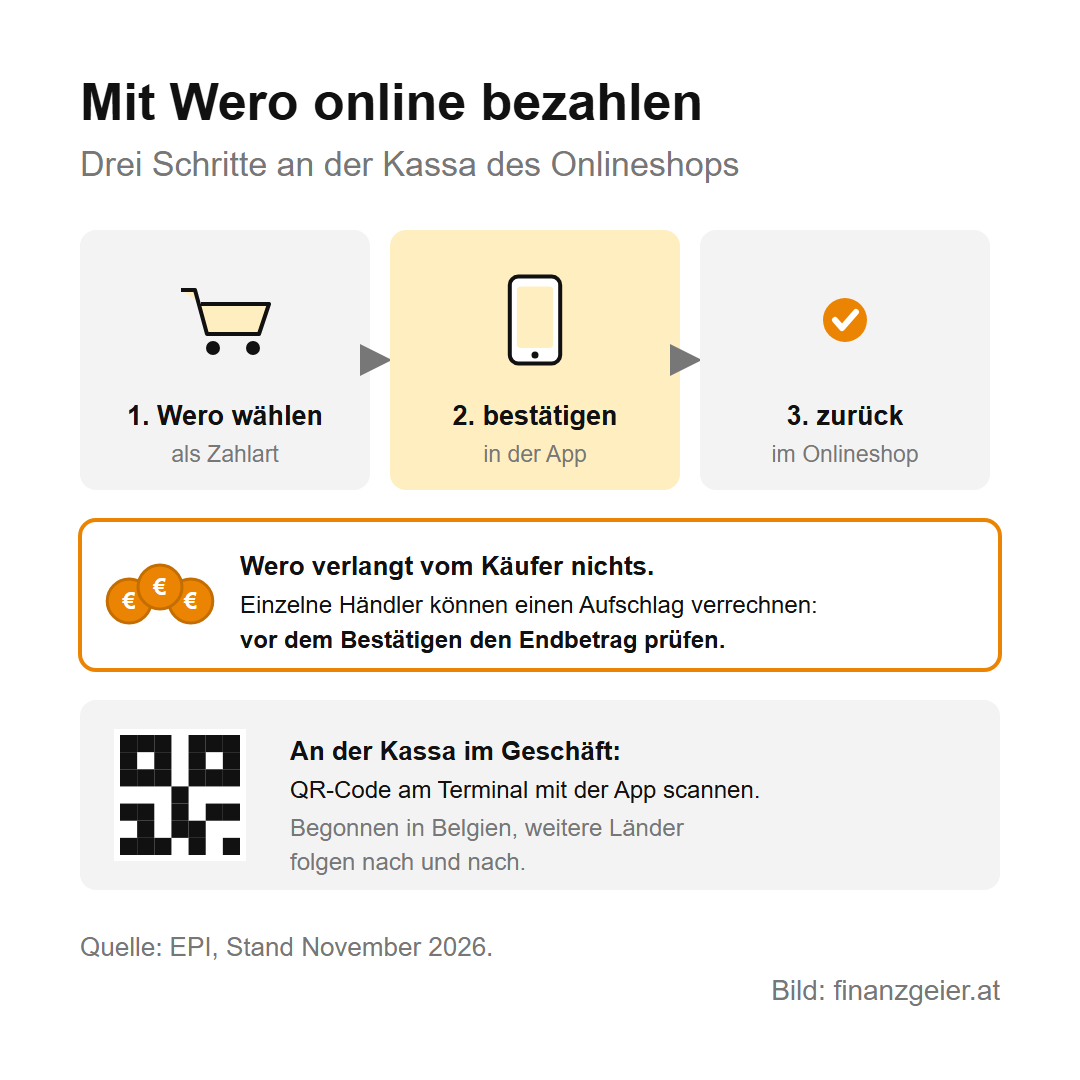
Als nächster Schritt kommt die Kassa im Geschäft: Dort zeigt das Terminal einen QR-Code, den du mit der App scannst. Begonnen hat das in Belgien, in den anderen Ländern soll es nach und nach folgen.
Sicherheit: was Wero schützt und was nicht
Jede Zahlung musst du in der App freigeben, mit PIN, Fingerabdruck oder Gesichtserkennung. Wer dein Handy findet, kann ohne diese Freigabe nichts senden. Geht das Handy verloren, lässt du Wero sofort sperren: bei Wero selbst, wenn du die Wero App nutzt, sonst bei deiner Bank. Eine Regel ist wichtig: Um Geld zu empfangen, musst du nie eine Sicherheitsprüfung machen, keinen Code weitergeben und nichts freigeben. Behauptet jemand auf einer Verkaufsplattform, er habe dir schon bezahlt, und will dafür einen Code oder eine Freigabe, ist das ein Betrugsversuch.
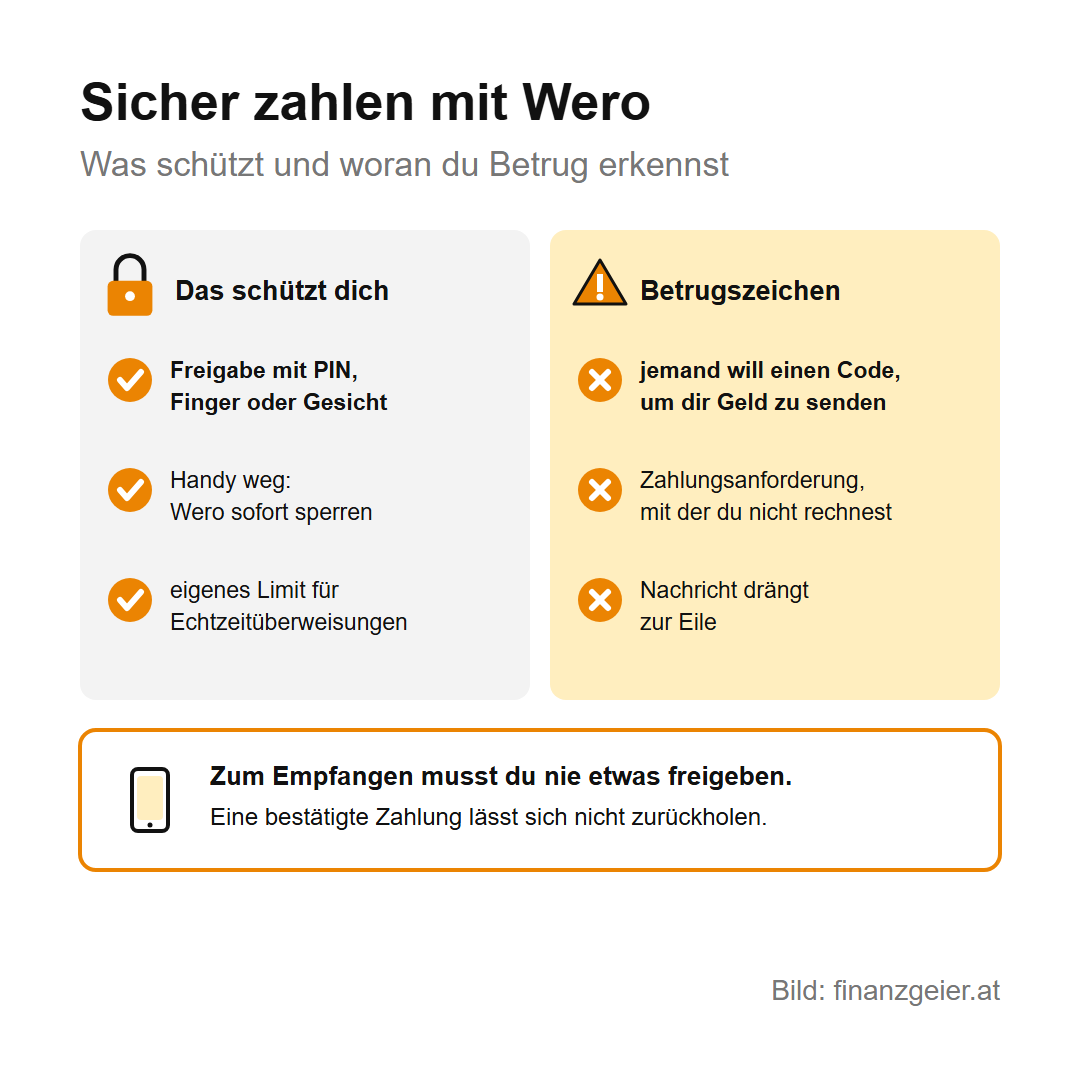
Gefährlich sind auch Zahlungsanforderungen, mit denen du nicht gerechnet hast, selbst wenn sie scheinbar von Bekannten kommen. Wer eine Anforderung bestätigt, zahlt, und das Geld ist so schnell weg wie bei jeder Echtzeitüberweisung. Wero selbst rät deshalb, Geld nur an Menschen zu senden, die du kennst. Drängt eine Nachricht zur Eile, ist das allein schon ein Grund, nicht zu zahlen, sondern zuerst auf einem anderen Weg nachzufragen, etwa mit einem Anruf bei der Person, die angeblich schreibt.
Kosten, Grenzen und der Vergleich mit PayPal
Was das Senden von Geld an Privatpersonen kostet, legt deine Bank fest, es steht in ihrem Kontovertrag und in der Entgeltaufstellung. Die Grenzen sind schnell aufgezählt: Wero funktioniert nur, wenn deine Bank und die des Empfängers mitmachen, wie viel du senden kannst, hängt von den Limits deiner Bank ab, und eine freigegebene Zahlung lässt sich nicht zurückholen. Für Echtzeitüberweisungen kannst du im Online-Banking ein eigenes Höchstlimit festlegen, das schützt bei Betrug.
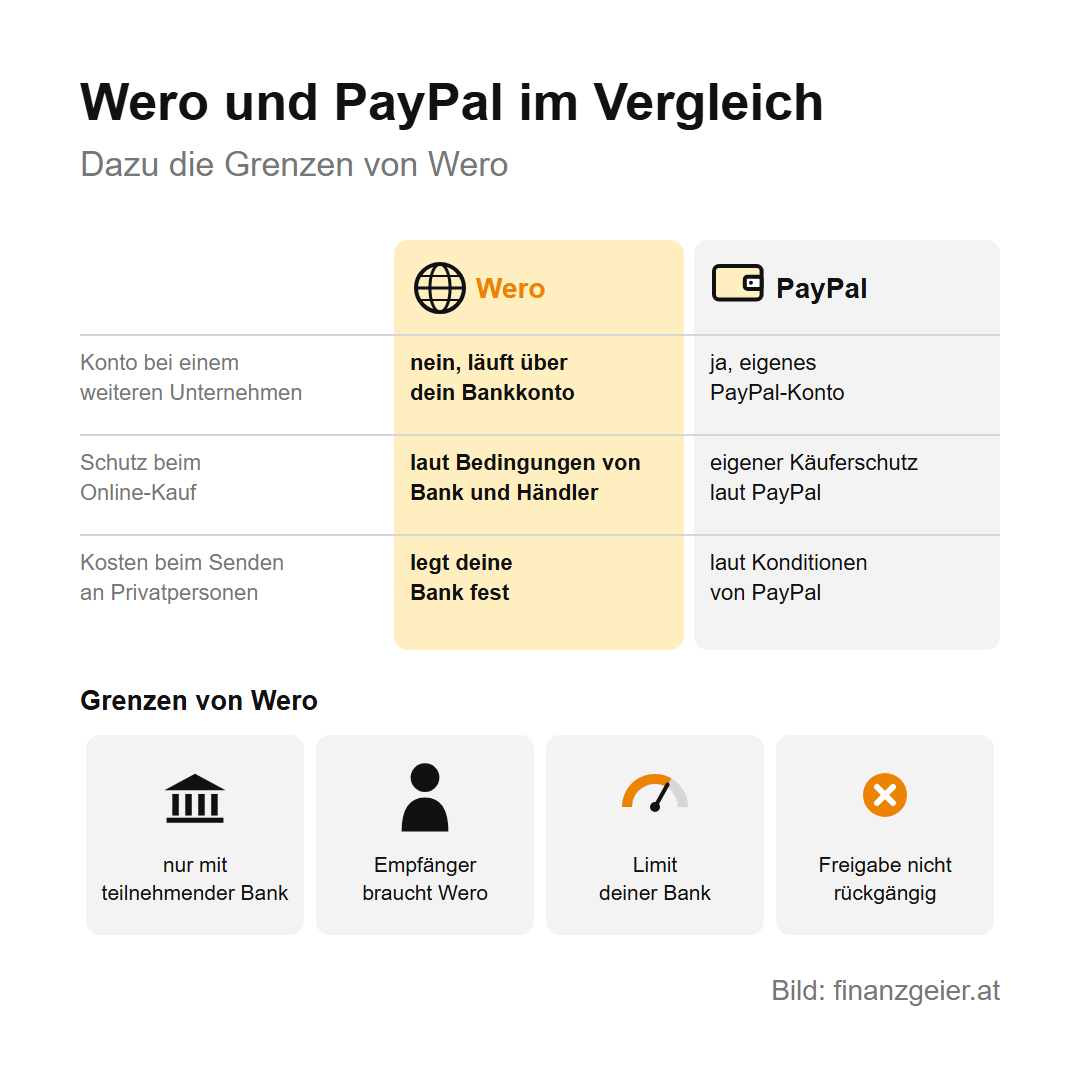
Der größte Unterschied zu PayPal: Für PayPal brauchst du ein eigenes Konto bei einem weiteren Unternehmen, Wero läuft direkt über dein Bankkonto. PayPal bewirbt einen eigenen Käuferschutz, und bei der Kreditkarte kannst du einen strittigen Kauf über die Bank reklamieren. Ob und welchen Schutz es bei einem Online-Kauf mit Wero gibt, wenn die Ware nicht kommt, steht in den Bedingungen deiner Bank und des Händlers, und automatisch erwarten darfst du ihn nicht. Bei einem unbekannten Shop oder einem teuren Kauf ist deshalb eine Zahlart mit Reklamationsmöglichkeit die sicherere Wahl, bei bekannten Händlern und kleinen Beträgen spricht wenig gegen Wero.
Wero ersetzt das Bargeld nicht: Jede Zahlung per Handy hinterlässt eine Spur auf dem Konto, Bargeld nicht, und wer seine Ausgaben im Griff behalten will, sieht bei Scheinen in der Geldbörse am deutlichsten, wie viel weg ist. Ein Kontowechsel nur wegen Wero lohnt sich kaum, denn Kosten und Leistungen des Kontos wiegen schwerer, und ob eine Online-Bank oder eine Filialbank zu dir passt, hängt von viel mehr ab als von einer Funktion in der App.
Der Rat zum Schluss: Sobald deine Bank Wero anbietet, richte es in der Banking-App ein, setz ein Limit, das zu deinen üblichen Beträgen passt, kontrolliere vor jeder Freigabe Empfänger und Betrag und sende Geld per Handy nur an Menschen, die du kennst.
Quellen: news.ORF.at: Bezahldienst Wero: Erste heimische Banken steigen ein und Digital bezahlen: Europa will von USA unabhängig werden; help.ORF.at: EU-Bezahldienst Wero startet im Onlinehandel; trend: Wero: Erste Bank und Raiffeisen steigen ein; PSA Payment Services Austria: Issuing-Support für Wero (PDF); OeNB: Kartenzahlungen und mobiles Bezahlen; FMA: Echtzeitüberweisungen; retail.at: RBI ermöglicht E-Commerce-Händlern die Akzeptanz von Wero; BTV: Sonderbedingungen ZOIN (PDF); EPI: European Payments Initiative; Wero: Online bezahlen und Sicherheit. Stand: November 2026.
Weiterlesen: Wero ist im Kern eine Echtzeitüberweisung, bei der die Handynummer die IBAN ersetzt. Wie lange eine normale Überweisung dauert, wozu die Zahlungsreferenz dient und warum sich eine freigegebene Echtzeitüberweisung nicht mehr stoppen lässt, steht auf der Seite über Überweisung und Echtzeitüberweisung.
Hinweis: Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Beratung. Ob, ab wann und zu welchen Bedingungen Wero bei deiner Bank verfügbar ist, welche Limits und Kosten gelten und welcher Schutz bei Online-Käufen besteht, steht in den Bedingungen deiner Bank; bei Problemen helfen deine Bank, die Arbeiterkammer oder der Verein für Konsumenteninformation.


