
Zuletzt aktualisiert: 02.11.2026
Minus 90 Prozent in fünf Jahren und seit 2022 keine Dividende: Die Lenzing Aktie ist der Wert dieser Serie, der am tiefsten gefallen ist – und der im Oktober 2026 mit einer Kapitalerhöhung über 301 Millionen Euro frisches Geld von seinen Aktionären geholt hat. Diese Seite gehört zu einer Serie, die die Unternehmen im österreichischen Leitindex ATX vorstellt. Teil 20, der letzte, behandelt die Lenzing AG aus Lenzing in Oberösterreich: den Hersteller von Fasern aus Holz, die unter Marken wie Tencel in Kleidung, Heimtextilien und Hygieneprodukten stecken. Du erfährst, wie aus einer Papierfabrik von 1892 ein Faserkonzern mit Werken auf drei Kontinenten wurde, warum zwei Großaktionäre mehr als die Hälfte halten, wie sich Kurs und Lenzing Dividende entwickelt haben und was die Nettorechnung bedeutet, wenn es nichts auszuschütten gibt. Am Ende stehen die Gesichtspunkte für und gegen diese Aktie – die Entscheidung bleibt bei dir.
Inhalt
Von der Papierfabrik zur Faser aus Holz
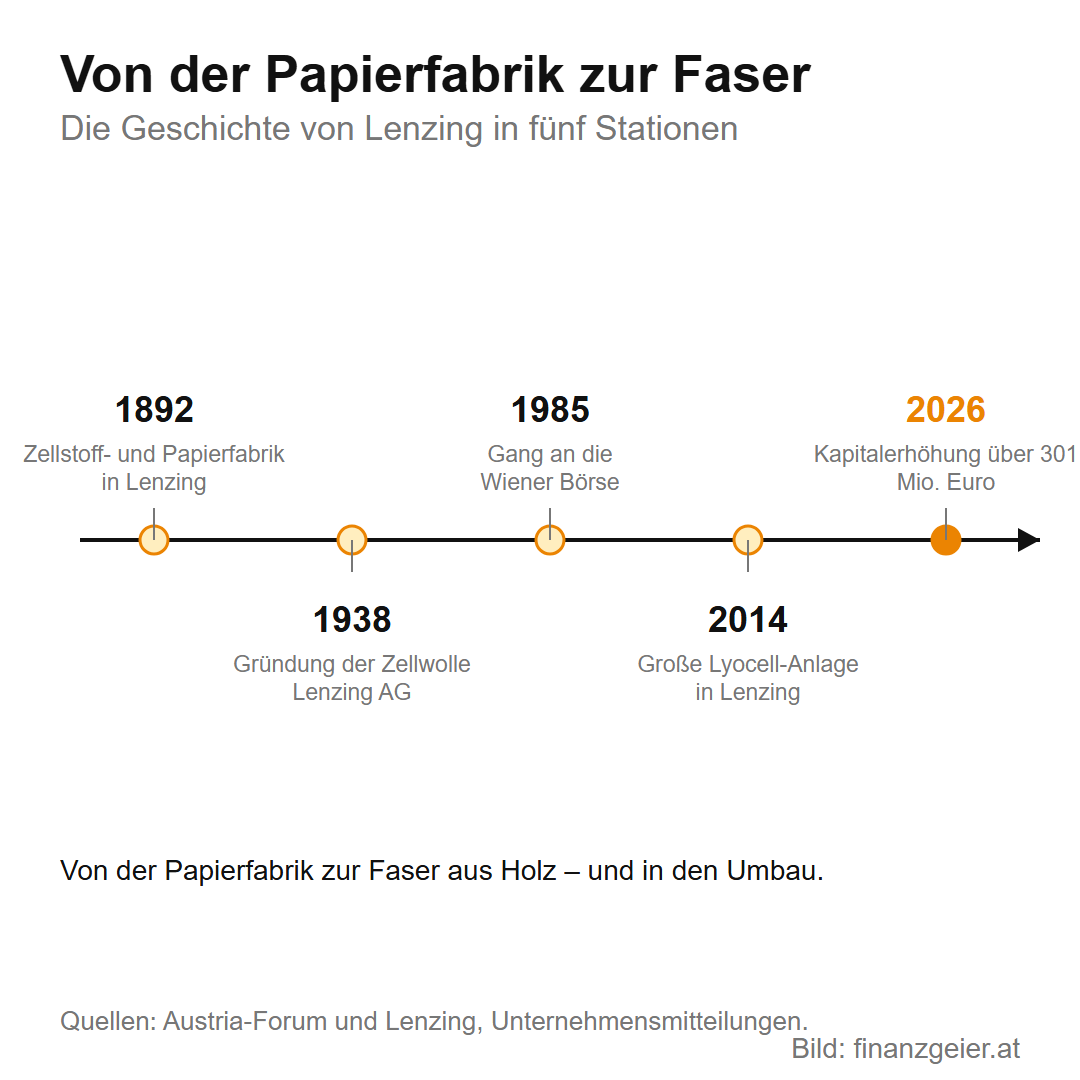
1892 ersteigerte der Fabrikant Emil Hamburger eine Mühle an der Ager in Lenzing und errichtete dort eine Zellstoff- und Papierfabrik. 1938 wurde daneben die Zellwolle Lenzing AG gegründet, die ab 1939 Fasern aus Holzzellstoff herstellte – der Beginn des Geschäfts, das den Ort bis heute prägt. 1962 wurde daraus die Chemiefaser Lenzing, 1984 die Lenzing AG, und 1985 kamen die Aktien an die Wiener Börse. In den Jahrzehnten danach entwickelte Lenzing die Fasern weiter: Modal, dann Lyocell unter der Marke Tencel, die aus Holz gewonnen wird und sich mit weniger Chemie herstellen lässt als die klassische Viskose. Der Konzern baute Werke in Großbritannien, den USA, Indonesien und China, 2014 die große Lyocell-Anlage in Lenzing und zuletzt ein Zellstoffwerk in Brasilien. Die jüngste Geschichte ist eine des Umbaus: 2025 strich Lenzing 600 Verwaltungsstellen am Stammsitz, der brasilianische Zellstoffkonzern Suzano stieg als zweiter Großaktionär ein, 2026 kam ein neuer Vorstandsvorsitzender, eine neue Strategie und die Schließung von Faserstandorten, und im Oktober 2026 die Kapitalerhöhung. Lenzing gehört seit vielen Jahren zum ATX.
Das Geschäft: Fasern unter Druck, Vliesstoffe im Aufwind
Lenzing stellt aus Holz zunächst Zellstoff her und daraus Fasern: Viskose, Modal und Lyocell für Textilien, dazu Fasern für Vliesstoffe, aus denen Feuchttücher, Hygieneartikel und medizinische Produkte entstehen. Die Marken Tencel, Lenzing Ecovero und Veocel stehen bei Modeketten und Herstellern für Fasern aus nachwachsendem Rohstoff. Das Problem der letzten Jahre: Der Weltmarkt für Standardfasern wird von asiatischen Anbietern mit niedrigen Preisen geflutet, die Nachfrage nach Textilien ist verhalten, und Energie und Rohstoffe sind in Europa teuer. 2025 setzte Lenzing 2.602,4 Millionen Euro um, 2,3 Prozent weniger als 2024, verkaufte rund 904.000 Tonnen Fasern und verbesserte das Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) auf 413,0 Millionen Euro – aber unter dem Strich blieb ein Verlust nach Steuern von 135,2 Millionen Euro, das zweite Verlustjahr in Folge. Die Nettofinanzverschuldung lag bei 1,35 Milliarden Euro, das Sparprogramm brachte mehr als 200 Millionen Euro Einsparungen, und 7.738 Menschen arbeiteten für den Konzern.
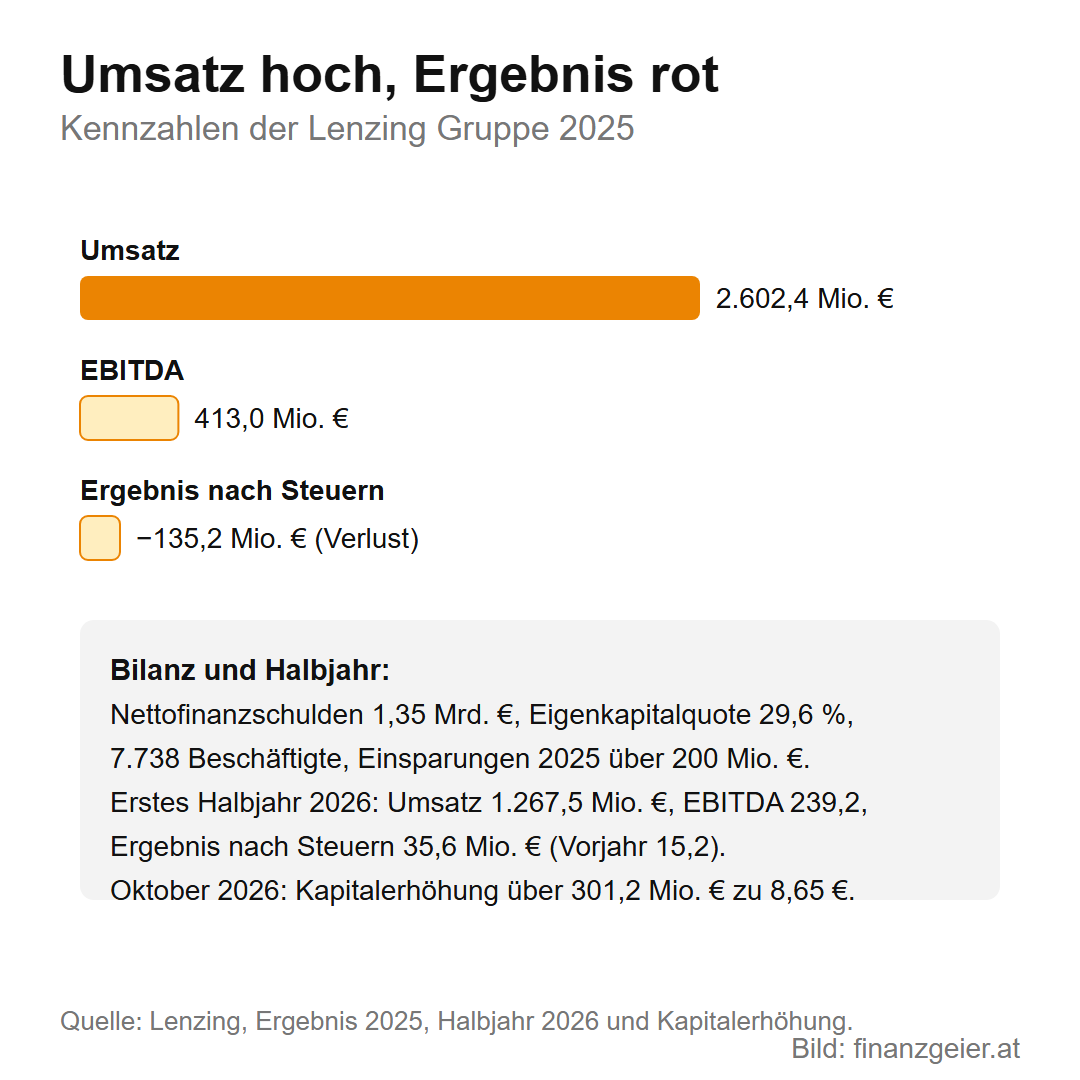
Das erste Halbjahr 2026 zeigte erstmals wieder schwarze Zahlen: Der Umsatz sank zwar auf 1.267,5 Millionen Euro, weil Lenzing bewusst Fasern mit niedriger Marge zurückfuhr, aber das Ergebnis nach Steuern stieg auf 35,6 Millionen Euro, mehr als das Doppelte des Vorjahres. Die neue Strategie heißt „Grow Nonwovens, Reset Textiles“: Das Vliesstoffgeschäft soll wachsen, das Textilgeschäft sich auf Premiumfasern beschränken, Standardfasern werden aufgegeben, Standorte zusammengelegt. Das Ziel: 150 Millionen Euro mehr EBITDA, eine Marge von 20 bis 25 Prozent und weniger Schulden. Die Kapitalerhöhung vom Oktober 2026 – 34,8 Millionen neue Aktien zu 8,65 Euro, Bruttoerlös 301,2 Millionen Euro – soll diesen Umbau finanzieren und die Verschuldung senken.
Wem Lenzing gehört: zwei Großaktionäre und der Streubesitz
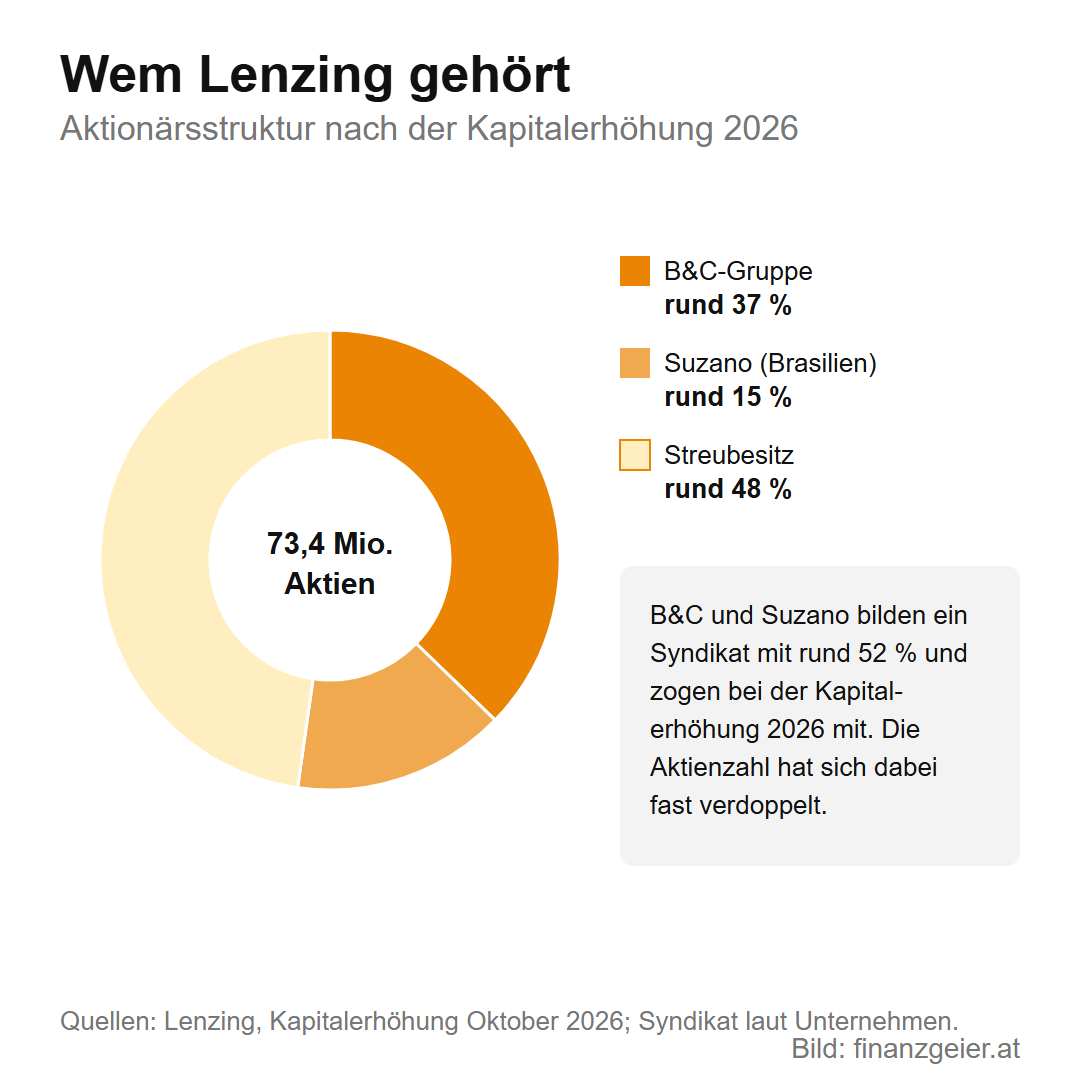
Lenzing hatte vor der Kapitalerhöhung 38,6 Millionen Aktien, seit Ende Oktober 2026 sind es rund 73,4 Millionen – jeder Altaktionär konnte für zehn alte Aktien neun neue zum Bezugspreis von 8,65 Euro kaufen. Die beiden Großaktionäre haben mitgezogen: Die B&C-Gruppe, die zur B&C Privatstiftung gehört und seit Jahren der Kernaktionär ist, und der brasilianische Zellstoffkonzern Suzano, der 2025 einen Anteil von 15 Prozent von der B&C gekauft hat, zeichneten gemeinsam 18,2 Millionen der neuen Aktien und halten als Syndikat weiter rund 52 Prozent. Die übrigen rund 48 Prozent sind Streubesitz. Für Kleinaktionäre bedeutet das: Die Richtung geben eine österreichische Stiftung und ein brasilianischer Industriekonzern vor, der zugleich Lieferant von Zellstoff ist, und wer bei der Kapitalerhöhung nicht mitgezogen hat, hält jetzt einen fast halbierten Anteil am Unternehmen. Beim Kurs von 10,80 Euro ist Lenzing rund 0,8 Milliarden Euro wert und steht an zwanzigster und letzter Stelle der ATX-Liste.
Der Kurs: minus 90 Prozent
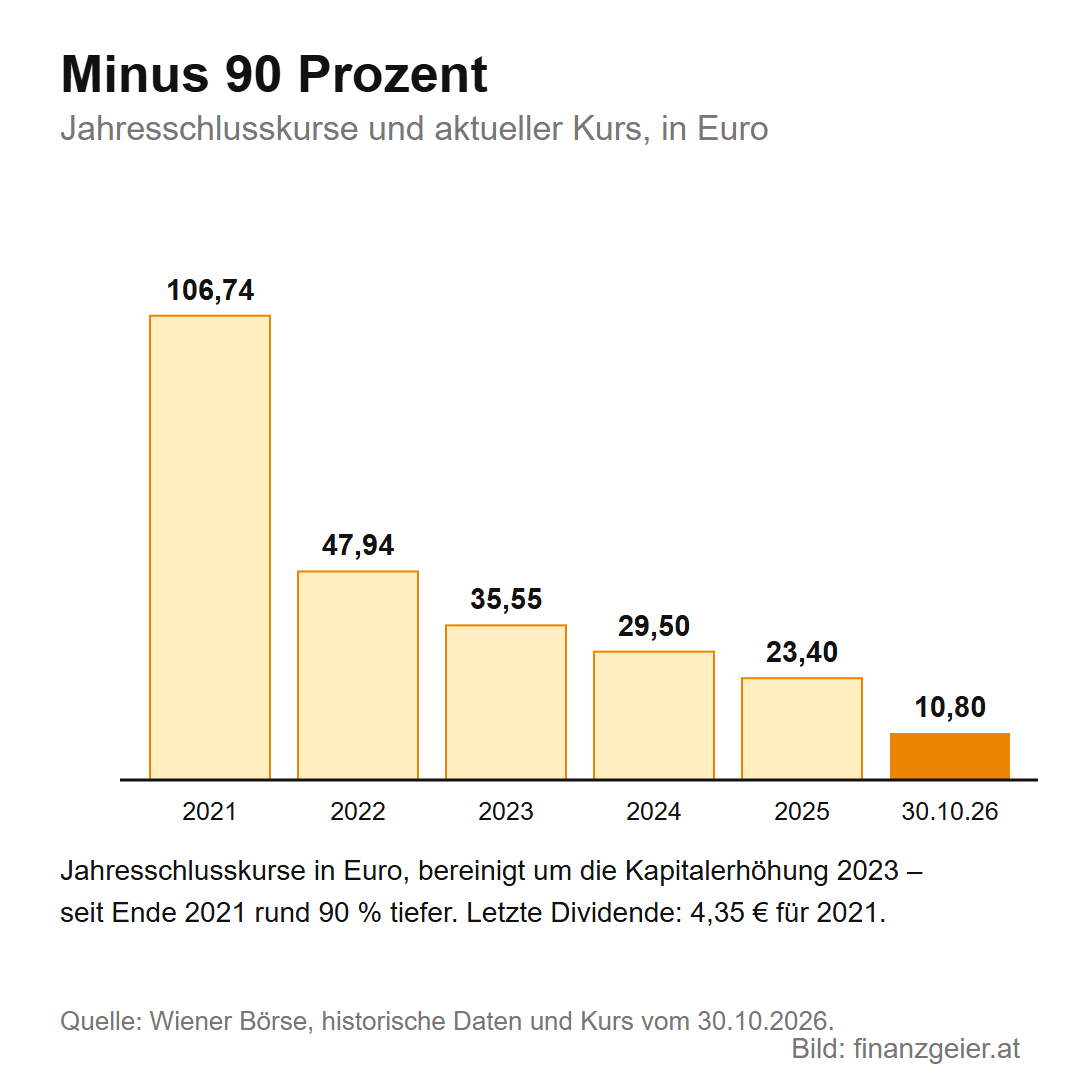
Die Jahresschlusskurse sind, um die Kapitalerhöhung von 2023 bereinigt, eine Abwärtsbewegung ohne Unterbrechung: 106,74 Euro Ende 2021, 47,94 Ende 2022, als Energiepreise und Faserpreise gegeneinanderliefen, 35,55 Ende 2023, 29,50 Ende 2024 und 23,40 Ende 2025. Den tiefsten Schnitt brachte der Oktober 2026: Mit der Ankündigung der Kapitalerhöhung am 1. Oktober fiel der Kurs an zwei Tagen um fast 30 Prozent, später noch einmal um 17 Prozent, und am 30. Oktober 2026 kostete die Lenzing Aktie 10,80 Euro – 58 Prozent weniger als ein Jahr davor und rund 90 Prozent unter dem Stand von Ende 2021. Ein Teil dieses Rückgangs ist Rechentechnik: Wer bei der Kapitalerhöhung mitgezogen hat, besitzt jetzt fast doppelt so viele Aktien zu einem niedrigeren Durchschnittspreis. Der größere Teil ist echt: Das Unternehmen hat zwei Verlustjahre in Folge hinter sich. Die Lehre: Ein Kurs kann auch bei einem Traditionsunternehmen im Leitindex um neun Zehntel fallen, wenn Branche und Bilanz gleichzeitig unter Druck geraten.
Lenzing Dividende: die letzte gab es für 2021
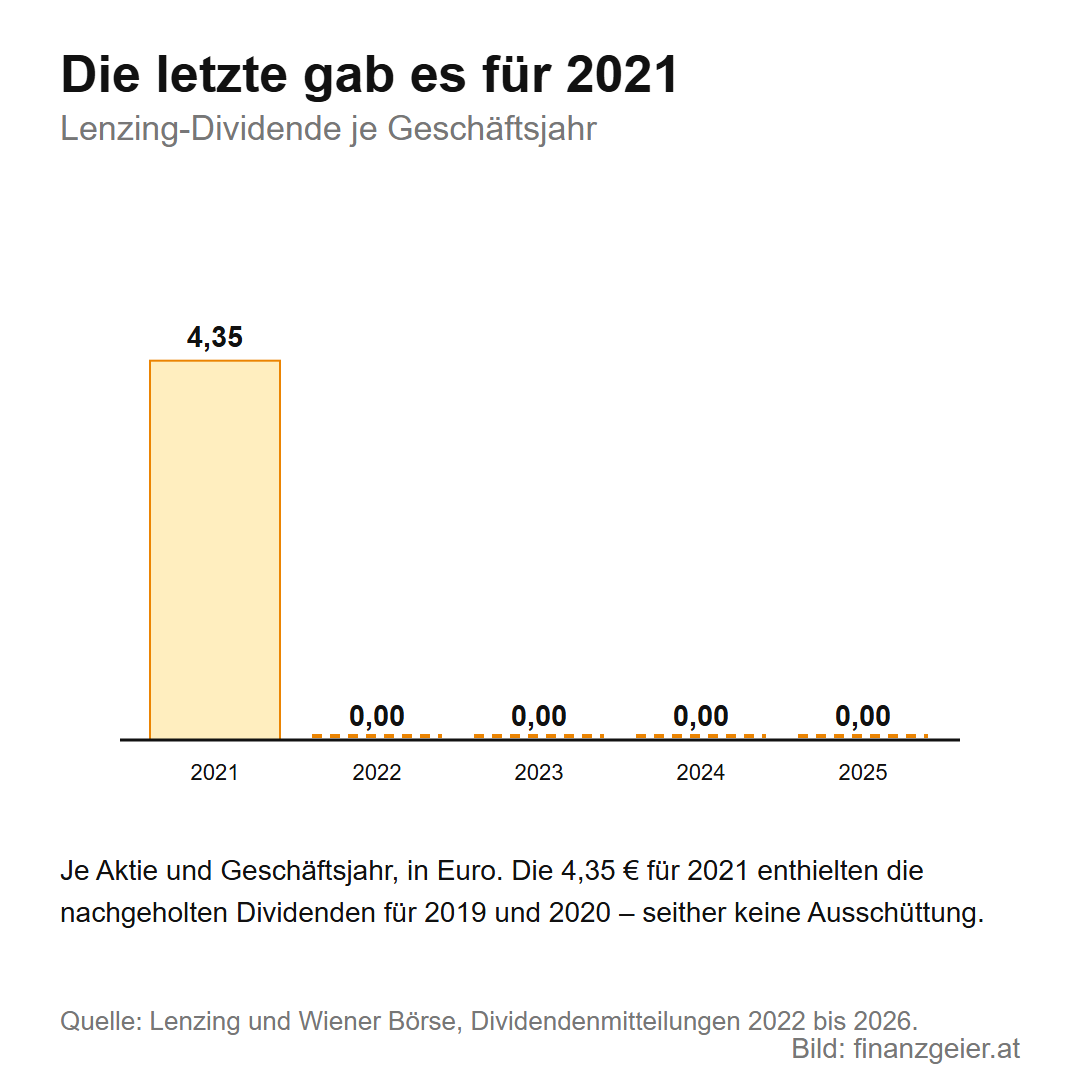
Die Dividendengeschichte endet vorerst 2022: Für das Geschäftsjahr 2021, ein Rekordjahr nach der Pandemie, zahlte Lenzing 4,35 Euro je Aktie, darin enthalten ein Nachholen der ausgesetzten Dividenden für 2019 und 2020. Für 2022, 2023, 2024 und 2025 gab es nichts – die Verluste und die Verschuldung ließen keine Ausschüttung zu, und die 2022 angekündigte Mindestdividende wurde wieder zurückgenommen. Mit der Kapitalerhöhung hat das Unternehmen klargemacht, dass es in den nächsten Jahren Geld braucht, nicht ausschüttet. Eine neue Dividende ist erst denkbar, wenn der Umbau greift, das Ergebnis dauerhaft positiv ist und die Schulden sinken – ein Zeitpunkt, den das Unternehmen selbst nicht nennt.
Die Nettorechnung: was eine Dividende wert wäre
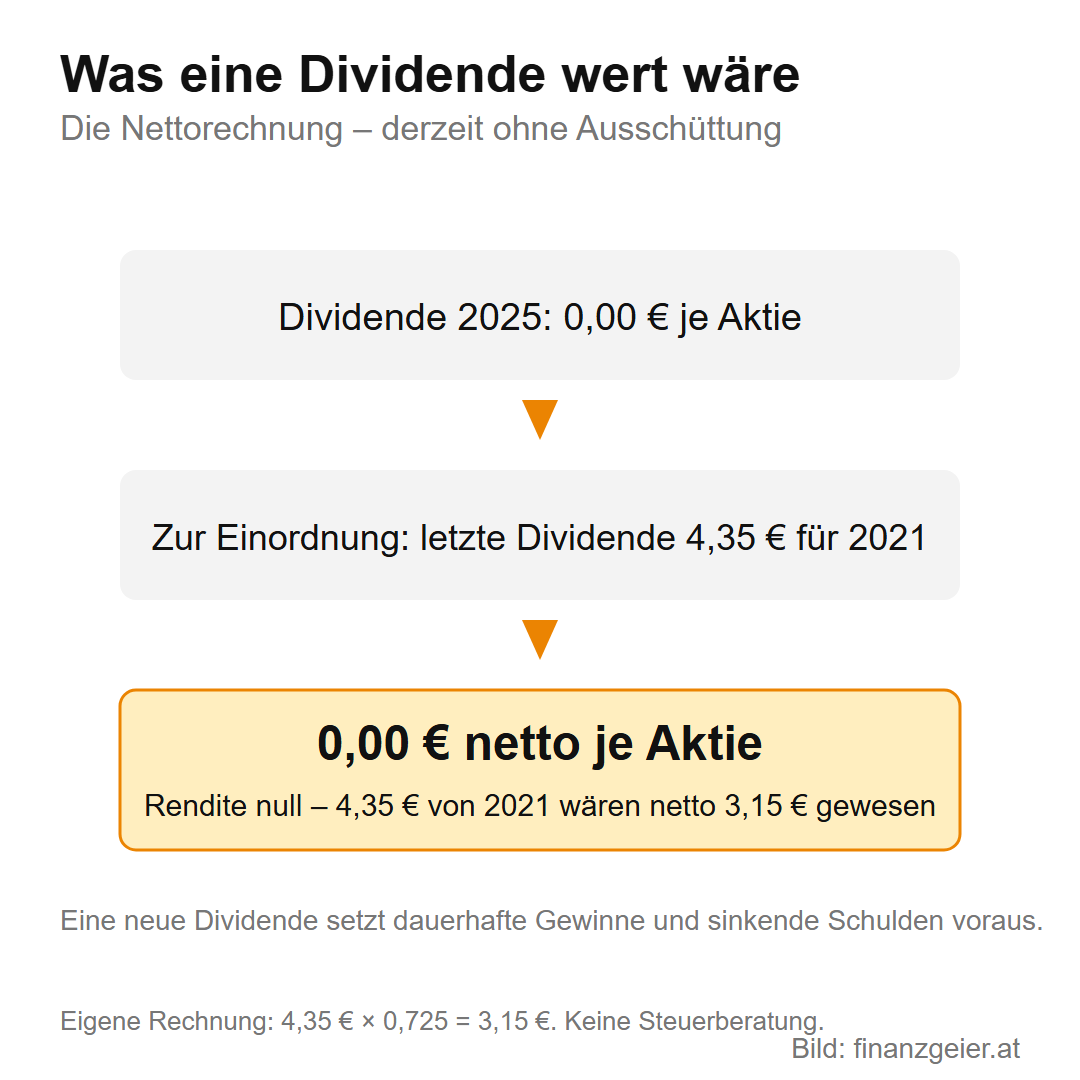
Von einer Dividende behält der Staat in Österreich 27,5 Prozent Kapitalertragsteuer ein, bei einem steuereinfachen Depot führt die Bank sie direkt ab. Bei Lenzing gibt es derzeit nichts zu rechnen: Die Dividende für 2025 beträgt 0,00 Euro, die Rendite ist null. Zur Einordnung die letzte Ausschüttung: Von den 4,35 Euro für 2021 gingen 1,20 Euro an das Finanzamt, 3,15 Euro kamen netto an – beim heutigen Kurs von 10,80 Euro wären das 29 Prozent netto, ein Wert, der zeigt, wie weit die Aktie seither gefallen ist und wie wenig die alte Dividende über die Zukunft sagt. Wer die Lenzing Aktie heute kauft, kauft keine laufende Rendite, sondern eine Wette auf den Umbau: Gelingt er, steigt der Kurs, und irgendwann kommt die Dividende zurück; misslingt er, bleibt beides aus. Für ein Depot, das von Ausschüttungen leben soll, ist das derzeit keine Aktie.
Stärken und Risiken im Blick
Für Lenzing sprechen die Technologie und das Geld in der Kasse: die Lyocell-Faser Tencel als Premiummarke, ein wachsendes Vliesstoffgeschäft mit Fasern aus Holz statt Erdöl, eigene Zellstoffwerke, ein erstes Halbjahr 2026 mit Gewinn, mehr als 200 Millionen Euro Einsparungen, 301 Millionen Euro frisches Kapital und zwei Großaktionäre, die bei der Kapitalerhöhung mitgezogen haben – ein Zeichen, dass sie dem Umbau zutrauen, zu gelingen.
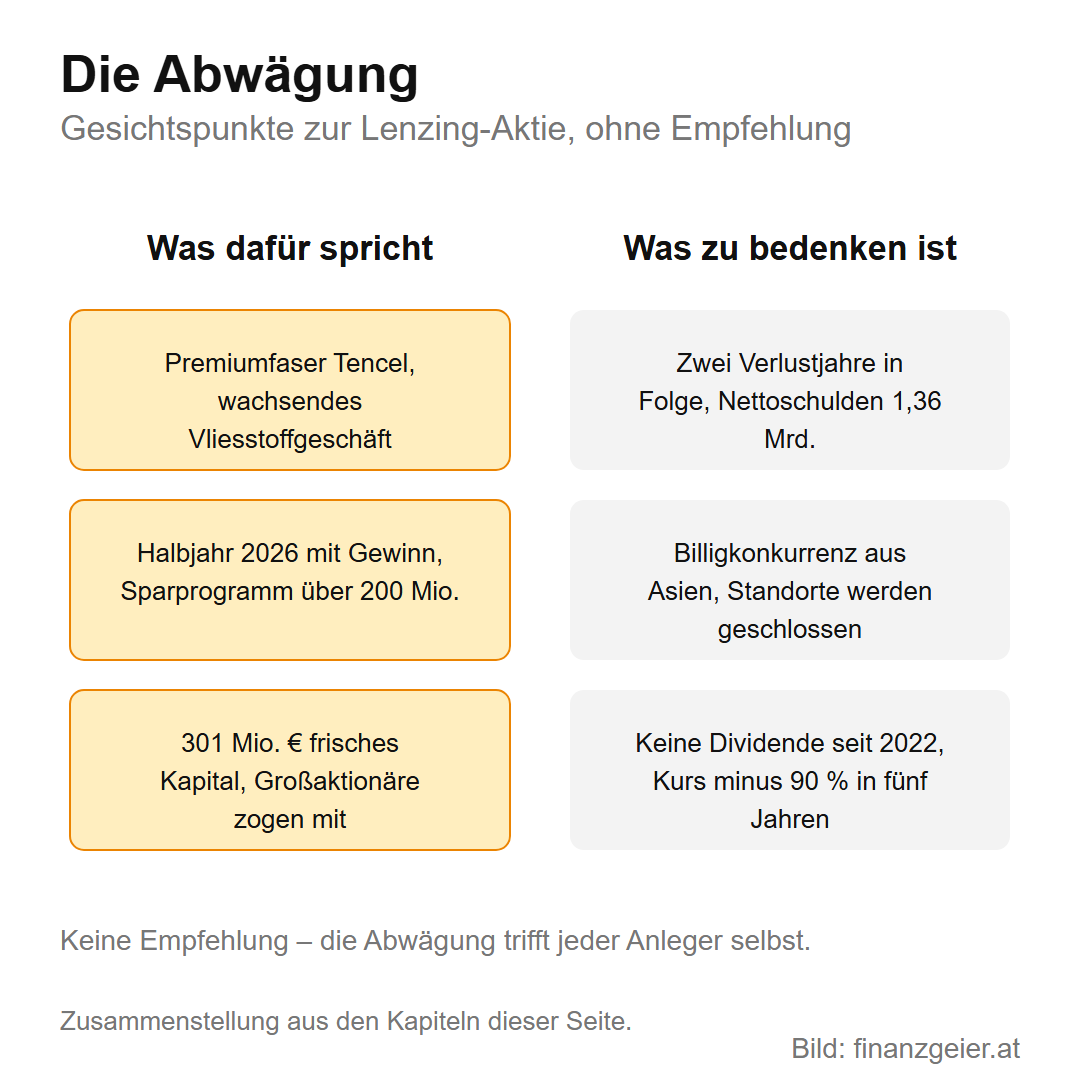
Zu bedenken ist fast alles andere: zwei Verlustjahre in Folge mit zusammen mehr als 270 Millionen Euro Verlust, eine Nettofinanzverschuldung von 1,36 Milliarden Euro bei einem Börsenwert von 0,8 Milliarden, ein Weltmarkt für Fasern, den asiatische Anbieter mit Niedrigpreisen bestimmen, die Schließung von Standorten, Abschreibungen und Rückstellungen für den Umbau, keine Dividende seit 2022 und ein Kurs, der in fünf Jahren 90 Prozent verloren hat. Die Kapitalerhöhung hat die Zahl der Aktien fast verdoppelt – der künftige Gewinn verteilt sich auf viel mehr Stücke. Prüfe mit jedem Quartalsbericht, ob das Ergebnis nach Steuern positiv bleibt, ob die Schulden sinken und ob das Vliesstoffgeschäft wie geplant wächst.
Der Rat zum Schluss: Die Lenzing Aktie ist ein Sanierungsfall mit guter Technologie – keine Dividende, hohe Schulden, ein Umbau, der erst beweisen muss, dass er trägt. Wer sie ins Depot nimmt, setzt auf die Wende und muss einen Totalverlust als Möglichkeit einkalkulieren – und sieht die Aktie, wenn überhaupt, als kleine Beimischung zu einem breit gestreuten Depot, nicht als Fundament.
Quellen: Lenzing: Investoren, Ergebnis 2025 (PDF), Halbjahresergebnis 2026 (PDF) und Abschluss der Kapitalerhöhung (EQS); Wiener Börse: Lenzing-Kursseite, historische Daten, Dividende 2021 und ATX-Zusammensetzung; Austria-Forum: Zur Geschichte der Lenzing AG. Stand: Oktober 2026.
Weiterlesen: Lenzing ist das kleinste Gewicht im ATX und zeigt, dass ein Leitindex nicht nur aus Gewinnern besteht – auch ein Wert mit 90 Prozent Kursverlust kann Mitglied bleiben, solange Handelsvolumen und Streubesitz reichen. Wie der ATX aufgebaut ist, wie die Gewichtung funktioniert und welche Unternehmen noch dabei sind, steht auf der Seite zum ATX.
Hinweis: Diese Seite liefert allgemeine Informationen und keine Anlageberatung. Alle Zahlen stammen aus den genannten Quellen mit Stand Oktober 2026 und können sich ändern. Kurse, Dividenden und Gewinne können steigen oder fallen; was ein Unternehmen künftig ausschüttet oder verdient, ist nicht garantiert. Eine Entscheidung über Kauf oder Verkauf von Wertpapieren triffst du selbst oder mit fachlicher Beratung.


