
Zuletzt aktualisiert: 01.11.2026
Von null auf 2,50 Euro in vier Jahren: Die DO&CO Aktie hat ihre Dividende seit dem Corona-Stillstand jedes Jahr erhöht, und der Kurs hat sich seit Ende 2021 fast verdreifacht. Diese Seite gehört zu einer Serie, die die Unternehmen im österreichischen Leitindex ATX vorstellt. Teil 14 behandelt die DO & CO Aktiengesellschaft aus Wien: den Caterer, der Fluggäste über den Wolken, Formel-1-Gäste im Paddock Club und Besucher des Demel am Kohlmarkt verpflegt. Du erfährst, wie aus einem Feinkostgeschäft in der Wiener Innenstadt ein Konzern mit 16.450 Beschäftigten wurde, warum der Gründer über seine Privatstiftung fast ein Drittel der Aktien hält, wie sich Kurs und DO&CO Dividende entwickelt haben und was netto übrig bleibt. Am Ende stehen die Gesichtspunkte für und gegen diese Aktie – die Entscheidung bleibt bei dir.
Inhalt
Vom Feinkostgeschäft zum Flugcaterer
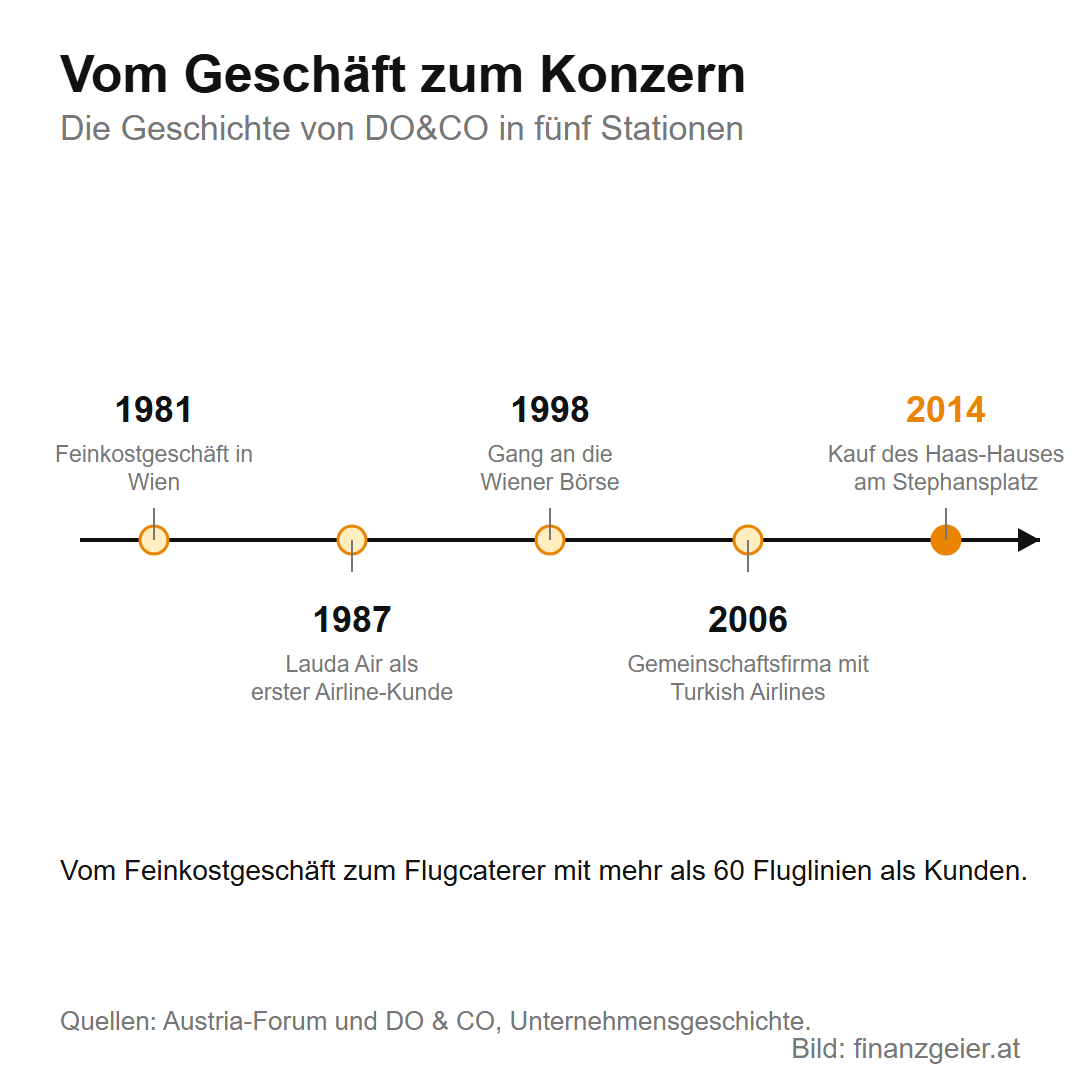
Die Geschichte beginnt 1981 mit einem kleinen Feinkostgeschäft in der Wiener Innenstadt, gegründet von Attila Doğudan, der das Unternehmen bis heute als Vorstandsvorsitzender führt. Der entscheidende Schritt kam 1987: Lauda Air wurde der erste Kunde im Airline Catering, und aus dem Restaurantbetrieb wurde ein Zulieferer für Fluglinien. 1992 folgte die Formel 1, für die DO&CO seither die Gäste im Paddock Club bewirtet, und 1998 der Gang an die Wiener Börse. 2002 übernahm das Unternehmen die Hofzuckerbäckerei Demel, 2006 gründete es mit Turkish Airlines ein Gemeinschaftsunternehmen, das zum Motor des Wachstums wurde, und 2007 kaufte es das Flugcatering der AUA-Tochter Airest. Seit März 2007 notiert die Aktie im Prime Market der Wiener Börse, seit Dezember 2010 zusätzlich an der Börse Istanbul. 2014 kaufte DO&CO das Haas-Haus am Stephansplatz um 106,6 Millionen Euro – die Zentrale mit Restaurant und Hotel gegenüber dem Stephansdom gehört seither dem Unternehmen selbst. Seit 2018 gehört DO&CO zum ATX.
Das Geschäft: drei Standbeine, ein Schwerpunkt
DO&CO versteht sich als Gourmet-Caterer: Das Essen wird in eigenen Küchen frisch zubereitet, und das Unternehmen bedient bewusst das Premiumsegment, also die teuren Klassen der Fluglinien und die Logen der großen Sportereignisse. Drei Divisionen gibt es, aber eine dominiert: Das Airline Catering brachte im Geschäftsjahr 2025/26 mit 1.950,1 Millionen Euro 79,2 Prozent des Umsatzes. Mehr als 60 Fluglinien zählen zu den Kunden, darunter Turkish Airlines, British Airways, Emirates, Qatar Airways, Delta, Austrian Airlines und seit 2026 auch American Airlines in Chicago. Das zweite Standbein ist das International Event Catering mit 323,4 Millionen Euro Umsatz oder 13,1 Prozent: die Formel 1, die Allianz Arena in München, die Tennisturniere in Madrid und Wien und heuer die Fußball-Weltmeisterschaft 2026 in Nordamerika. Das dritte sind Restaurants, Lounges und Hotels mit 188,1 Millionen Euro oder 7,6 Prozent: die Restaurants im Haas-Haus und in der Albertina, die Boutique-Hotels in Wien und München, Flughafenlounges, der Demel und die Gourmet-Shops der Marke Henry.
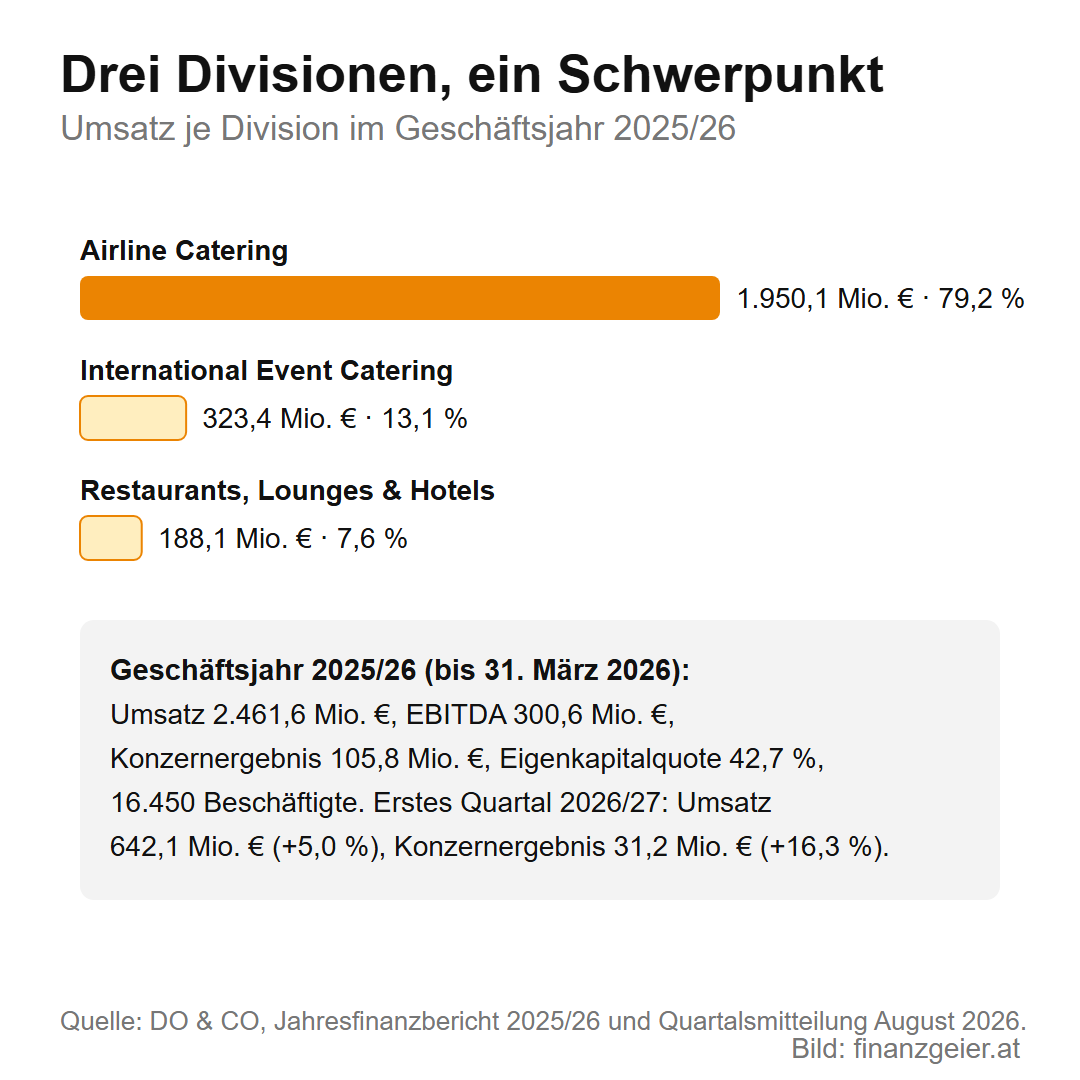
Auch bei DO&CO weicht das Geschäftsjahr vom Kalender ab: Es läuft von April bis März. Das Jahr 2025/26 war das beste der Unternehmensgeschichte: 2.461,6 Millionen Euro Umsatz, ein Plus von 7,1 Prozent, ein Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) von 300,6 Millionen Euro und ein Konzernergebnis von 105,8 Millionen Euro, 14,4 Prozent mehr als im Jahr davor. Die Eigenkapitalquote stieg auf 42,7 Prozent, die Nettoverschuldung ist mit 14,9 Millionen Euro praktisch verschwunden, und in der Kasse lagen zum Bilanzstichtag 240,8 Millionen Euro. Das erste Quartal 2026/27 setzte den Lauf fort: 642,1 Millionen Euro Umsatz und ein Konzernergebnis von 31,2 Millionen Euro, ein Plus von 16,3 Prozent. In Istanbul entsteht seit Jänner 2026 eine neue Küche mit 150.000 Quadratmetern – nach Angaben des Unternehmens die größte Gourmet-Frischküche der Welt.
Wem DO&CO gehört: der Gründer und der Streubesitz
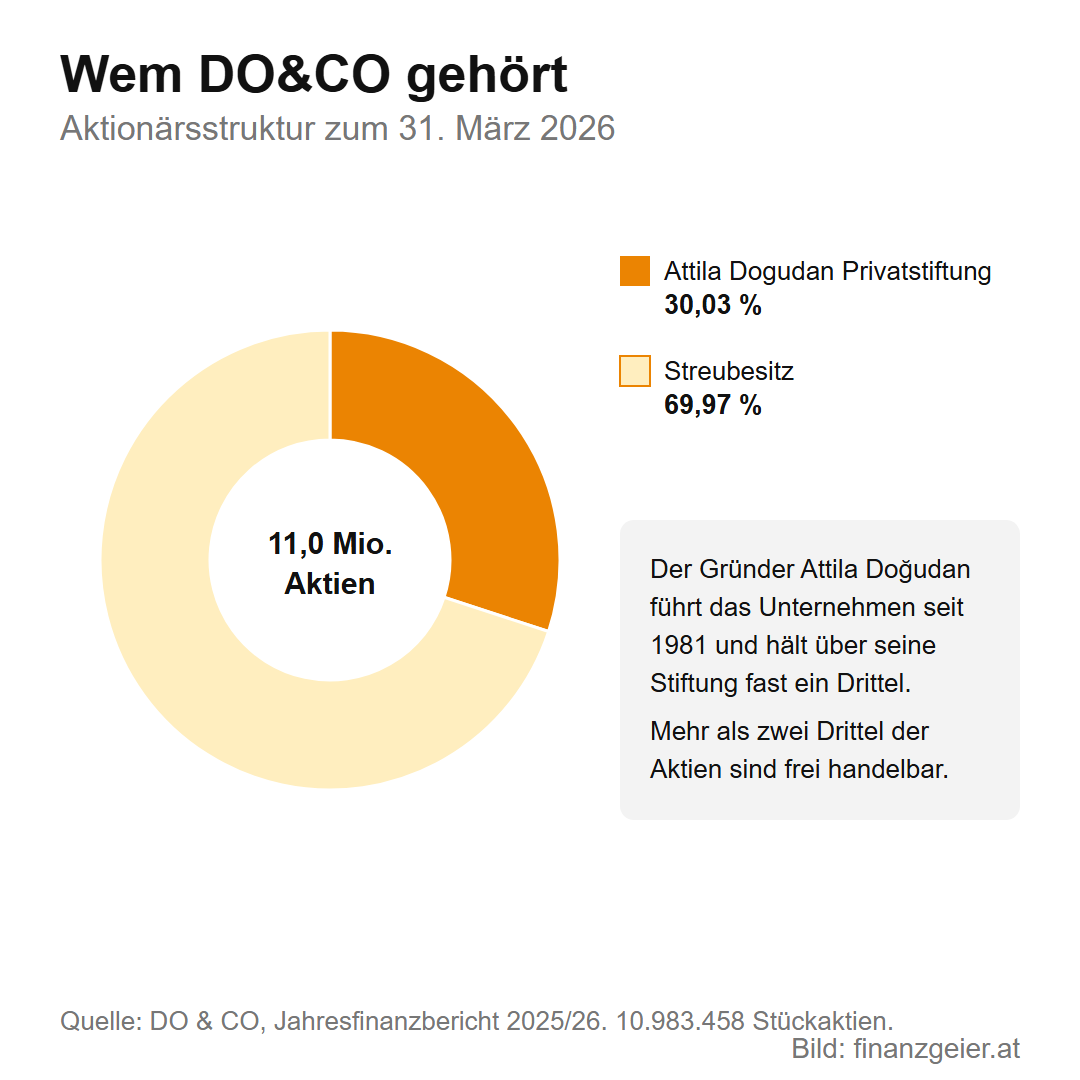
DO&CO hat 10.983.458 Aktien ausgegeben – für einen ATX-Wert eine kleine Zahl, weshalb eine einzelne Aktie über 200 Euro kostet. Die Eigentümerstruktur ist übersichtlich: 30,03 Prozent hält die Attila Dogudan Privatstiftung, also der Gründer über seine Stiftung, 69,97 Prozent sind Streubesitz. Einen zweiten Großaktionär gibt es nicht mehr, seit die Raiffeisen Holding Niederösterreich-Wien ihren Anteil 2013 an die Stiftung abgegeben hat. Das Unternehmen ist damit ein Gründerunternehmen mit breiter Streuung: Wer die Richtung vorgibt, ist klar, und trotzdem sind mehr als zwei Drittel der Aktien frei handelbar. Beim Kurs von 208,50 Euro ist DO&CO rund 2,3 Milliarden Euro wert – im ATX steht das Unternehmen damit an vierzehnter Stelle der Indexliste und gehört zu den kleineren Gewichten im Index.
Der Kurs: fast verdreifacht, zuletzt seitwärts
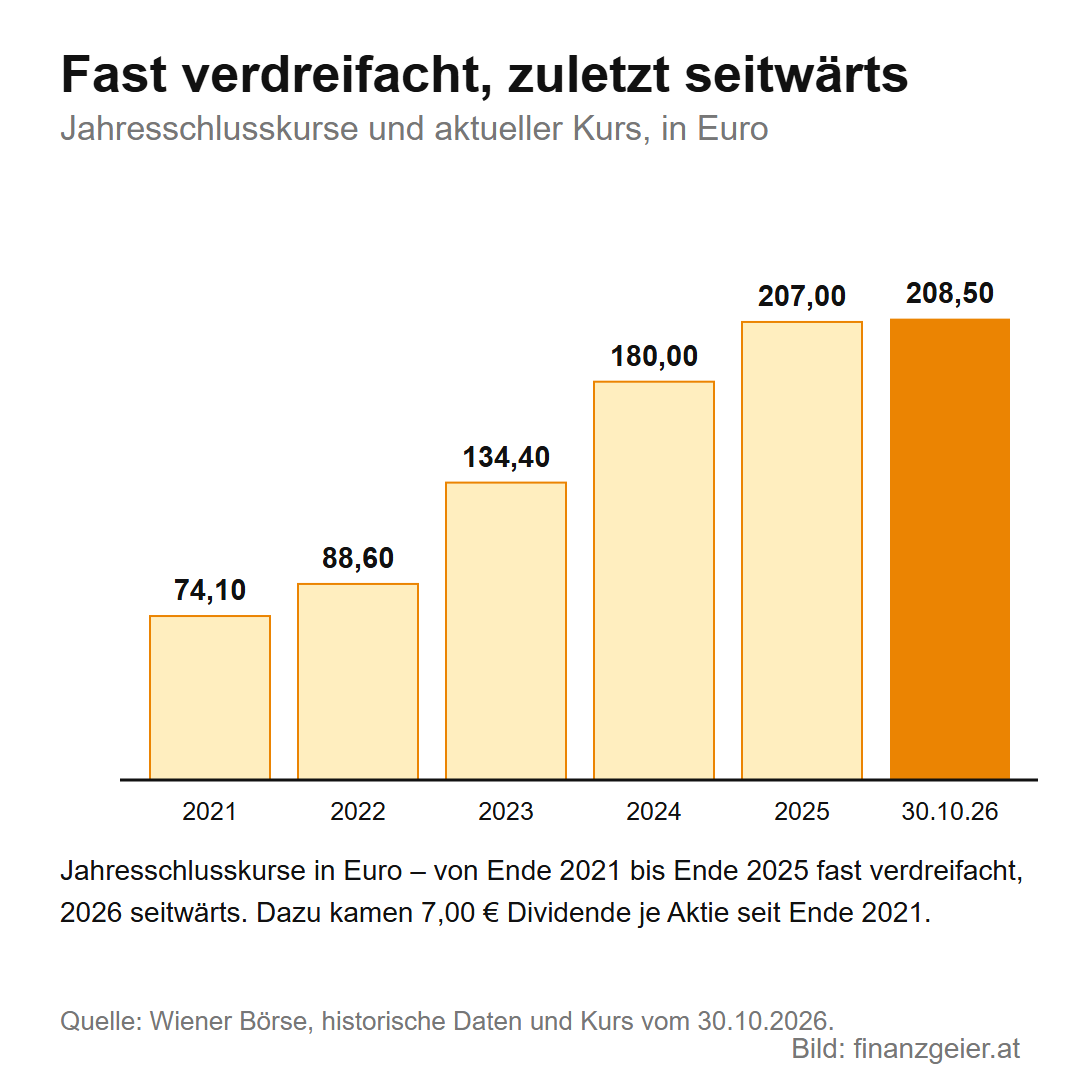
Die Jahresschlusskurse erzählen eine Aufholjagd nach Corona: 74,10 Euro Ende 2021, als der Flugverkehr erst langsam zurückkam, 88,60 Ende 2022, dann der Sprung auf 134,40 Ende 2023, 180,00 Ende 2024 und 207,00 Ende 2025. Wer Ende 2021 eingestiegen ist, hat seinen Einsatz bis Ende 2025 fast verdreifacht. Im laufenden Jahr ist die Luft dünner geworden: Im Geschäftsjahr 2025/26 erreichte die Aktie ein Allzeithoch von rund 235 Euro, fiel aber bis zum Bilanzstichtag Ende März 2026 auf 162 Euro zurück, als geopolitische Spannungen die Luftfahrt belasteten. Seither hat sie sich erholt: Am 30. Oktober 2026 kostete die DO&CO Aktie 208,50 Euro – 0,7 Prozent mehr als Ende 2025 und fast genau so viel wie ein Jahr davor. Dazu kamen seit Ende 2021 insgesamt 7,00 Euro Dividende je Aktie. Die Lehre aus 2026: Ein Caterer, der vier Fünftel seines Umsatzes mit Fluglinien macht, schwankt mit jeder Nachricht aus der Luftfahrt, auch wenn das Geschäft selbst wächst.
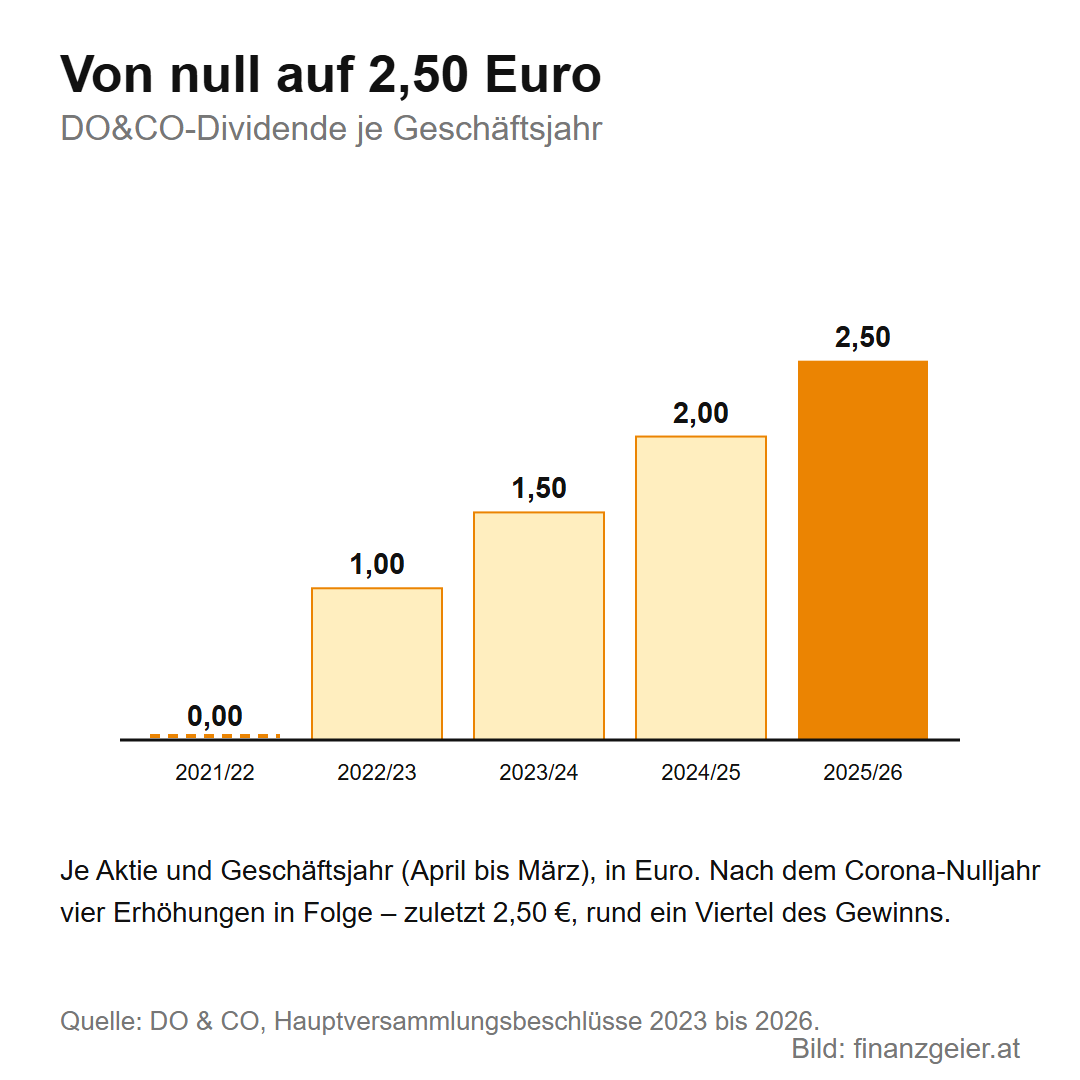
DO&CO Dividende: in vier Schritten von null auf 2,50 Euro
Die Dividendengeschichte ist kurz und steil. Für das Geschäftsjahr 2021/22 gab es nichts – die Corona-Jahre hatten das Flugcatering fast zum Erliegen gebracht. Dann ging es Jahr für Jahr aufwärts: 1,00 Euro für 2022/23, 1,50 Euro für 2023/24, 2,00 Euro für 2024/25 und 2,50 Euro für 2025/26, beschlossen von der Hauptversammlung am 23. Juli 2026 und ausbezahlt am 30. Juli 2026. Eine Besonderheit gab es bei der Dividende für 2023/24: Sie wurde erst im Jänner 2025 ausbezahlt, weil Auflagen aus der Corona-Zeit eine frühere Auszahlung nicht zuließen. Gemessen am Gewinn ist DO&CO sparsam: Die 2,50 Euro je Aktie sind zusammen 27,5 Millionen Euro, rund ein Viertel des Konzernergebnisses von 105,8 Millionen Euro. Der Rest bleibt im Unternehmen und finanziert Küchen wie die in Istanbul. Eine veröffentlichte Dividendenpolitik mit fester Quote gibt es nicht – die Dividende wird jedes Jahr neu vorgeschlagen und von der Hauptversammlung beschlossen.
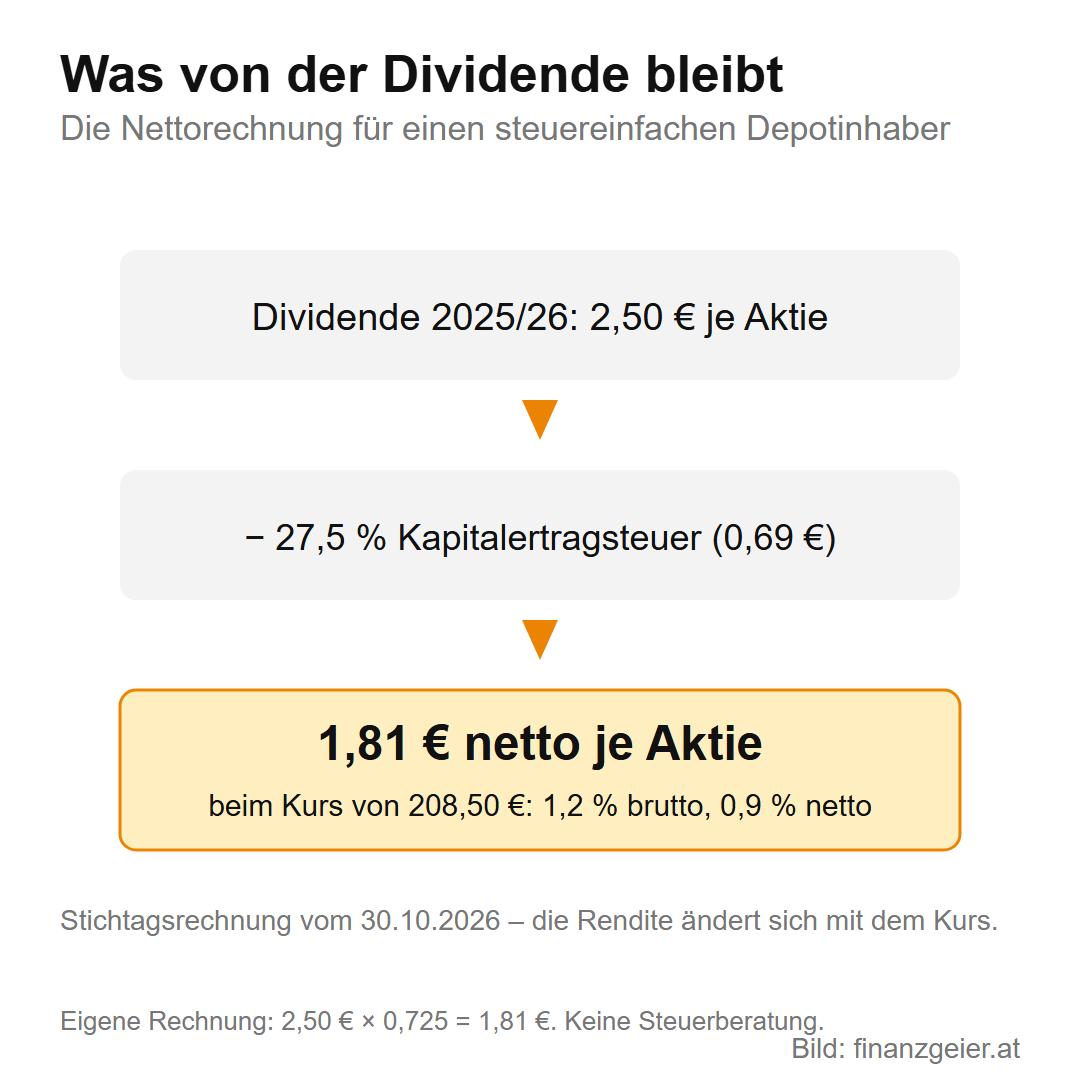
Die Nettorechnung: was dir von 2,50 Euro bleibt
Von der Dividende behält der Staat in Österreich 27,5 Prozent Kapitalertragsteuer ein, bei einem steuereinfachen Depot führt die Bank sie direkt ab. Von 2,50 Euro je Aktie gehen 0,69 Euro an das Finanzamt, 1,81 Euro kommen netto an. Beim Kurs von 208,50 Euro vom 30. Oktober 2026 sind das 1,2 Prozent brutto und 0,9 Prozent netto. Das ist die niedrigste Dividendenrendite dieser Serie bisher – und das sagt mehr über den Kurs als über die Dividende: Die Aktie wird mit dem 22-Fachen des Gewinns je Aktie von 9,63 Euro bewertet, weil Anleger das Wachstum bezahlen, nicht die Ausschüttung. Wer DO&CO kauft, kauft also keine Zinsersatz-Aktie, sondern die Erwartung, dass Umsatz, Gewinn und Dividende weiter steigen. Bleibt das Wachstum aus, fehlt der Dividende das Polster, das eine hohe Einstiegsrendite bieten würde.
Stärken und Risiken im Blick
Für DO&CO sprechen die Zahlen der letzten Jahre: Rekordumsatz und Rekordgewinn 2025/26, ein Konzernergebnis, das um 14 Prozent gewachsen ist, eine Eigenkapitalquote von 42,7 Prozent und praktisch keine Nettoschulden. Die Dividende ist vier Jahre in Folge gestiegen, und sie beansprucht nur ein Viertel des Gewinns. Das Unternehmen gewinnt laufend neue Fluglinien, die neue Küche in Istanbul schafft Kapazität, und das Premiumsegment wächst, weil Fluglinien in ihre teuren Klassen investieren.
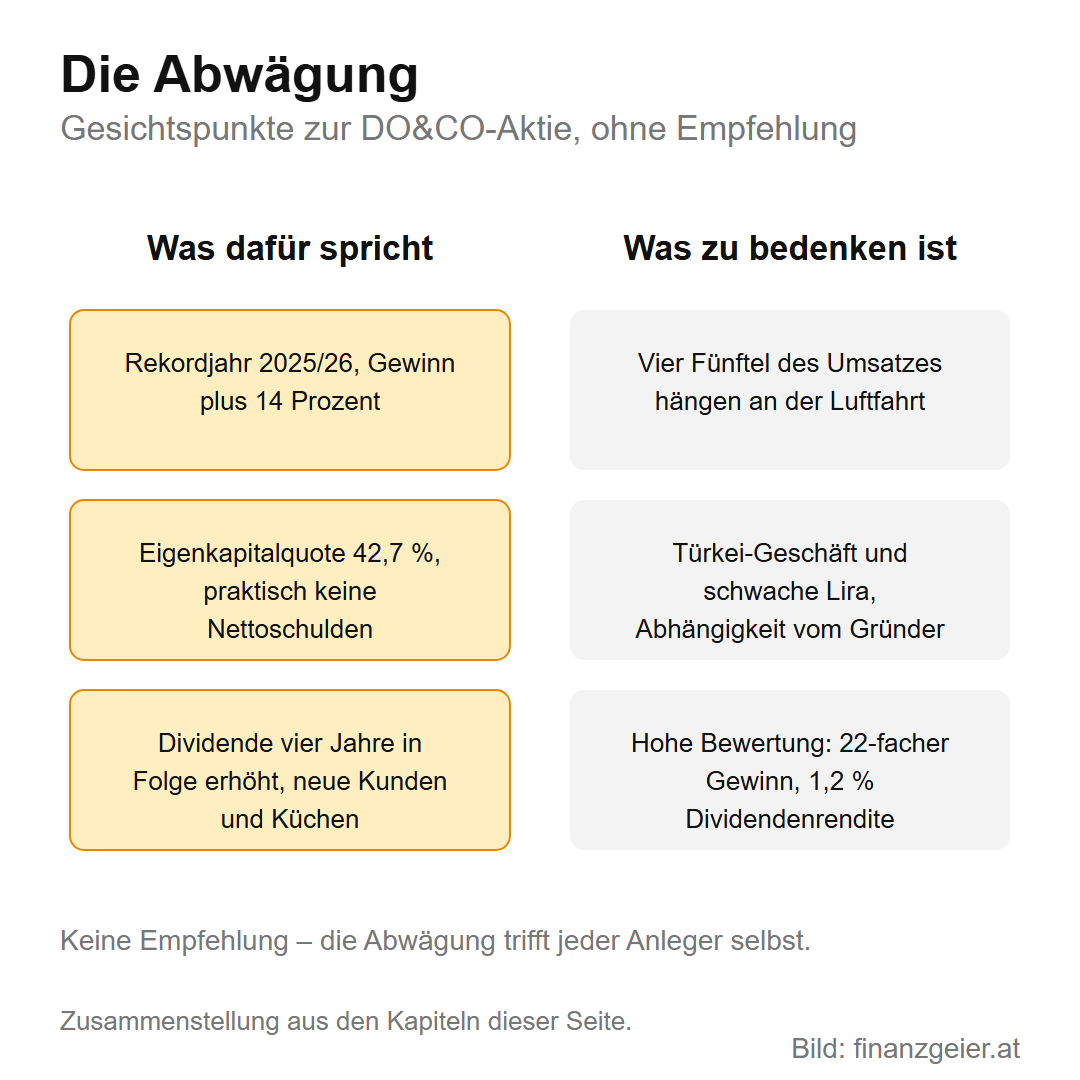
Zu bedenken ist die Abhängigkeit: Vier Fünftel des Umsatzes hängen an der Luftfahrt, und die reagiert auf Kriege, Kerosinpreise und Luftraumsperren – 2026 hat das gezeigt. Ein großer Teil des Geschäfts läuft über die Türkei und den Partner Turkish Airlines, und die türkische Lira hat allein im letzten Geschäftsjahr fast ein Fünftel zum Euro verloren, was Umsatz und Ergebnis in Euro drückt. Der Gründer führt das Unternehmen seit 45 Jahren selbst und hält über seine Stiftung 30 Prozent – das sorgt für Kontinuität, bindet die Zukunft aber auch an eine Person. Und die Bewertung ist hoch: Das 22-Fache des Gewinns und 1,2 Prozent Dividendenrendite lassen wenig Raum für Enttäuschungen. Prüfe mit jedem Quartalsbericht, ob Umsatz und Ergebnis weiter wachsen und ob das Airline Catering seine Marge hält.
Der Rat zum Schluss: Die DO&CO Aktie ist eine Wachstumsaktie mit kleiner Dividende, hoher Bewertung und einem Geschäft, das an der Luftfahrt hängt. Wer sie ins Depot nimmt, setzt auf weiter steigende Gewinne und muss die Schwankungen der Flugbranche aushalten können – und sieht die Aktie als Beimischung zu einem breit gestreuten Depot, nicht als Fundament.
Quellen: DO & CO: Investor Relations, Aktionärsstruktur, Jahresfinanzbericht 2025/26 (PDF), Ergebnis 2025/26 (PDF), Ergebnis 1. Quartal 2026/27 (PDF) und Hauptversammlung 2026; Wiener Börse: DO & CO-Kursseite, historische Daten und ATX-Zusammensetzung; Austria-Forum: Zur Geschichte von Do & Co. Stand: Oktober 2026.
Weiterlesen: DO&CO ist einer der kleineren Werte im ATX – die großen Banken und die OMV bestimmen, wohin sich der Index bewegt. Wie der ATX aufgebaut ist, wie die Gewichtung funktioniert und welche Unternehmen noch dabei sind, steht auf der Seite zum ATX.
Hinweis: Diese Seite liefert allgemeine Informationen und keine Anlageberatung. Alle Zahlen stammen aus den genannten Quellen mit Stand Oktober 2026 und können sich ändern. Kurse, Dividenden und Gewinne können steigen oder fallen; was ein Unternehmen künftig ausschüttet oder verdient, ist nicht garantiert. Eine Entscheidung über Kauf oder Verkauf von Wertpapieren triffst du selbst oder mit fachlicher Beratung.


