
Zuletzt aktualisiert: 30.10.2026
Seit 1994 an der Börse und noch kein einziges Jahr ohne Dividende: Das ist die Bilanz der VIG Aktie. Diese Seite gehört zu einer Serie, die die Unternehmen im österreichischen Leitindex ATX vorstellt. Teil 10 behandelt die Vienna Insurance Group: eine Versicherungsgruppe mit Schwerpunkt Zentral- und Osteuropa, Sitz im Wiener Ringturm, mehr als 50 Gesellschaften in 30 Ländern und rund 36 Millionen Kundinnen und Kunden. Du erfährst, wie aus einem Unternehmen aus dem Jahr 1824 eine Versicherungsgruppe zwischen Wien und Warschau wurde, wem die VIG gehört, wie ein Versicherer überhaupt Geld verdient und was von der VIG Dividende netto übrig bleibt. Am Ende stehen die Gesichtspunkte für und gegen diese Aktie – die Entscheidung bleibt bei dir.
Inhalt
Von 1824 nach Zentral- und Osteuropa
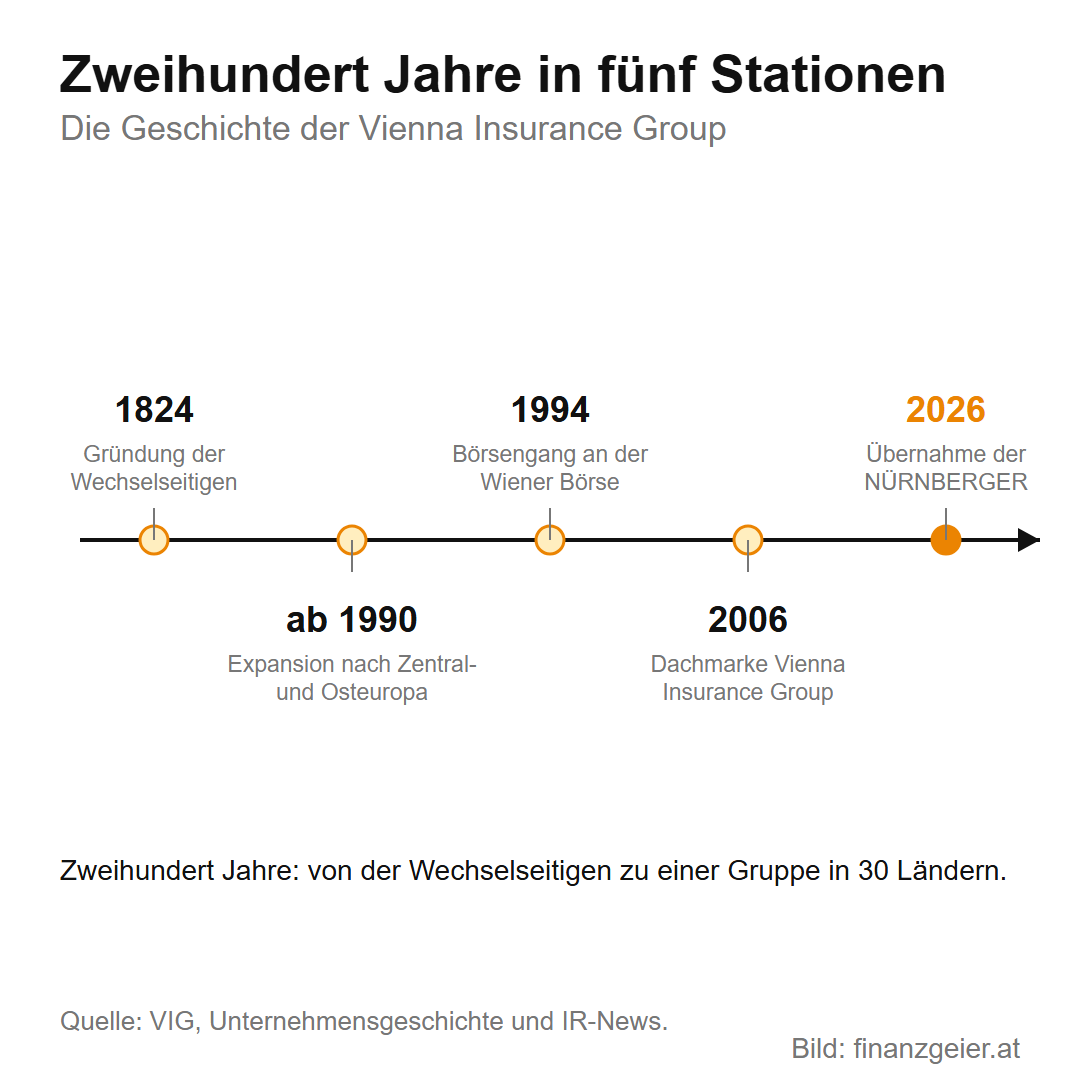
Die Wurzeln der Gruppe reichen zweihundert Jahre zurück: Am 24. Dezember 1824 wurde die „Wechselseitige“ gegründet, aus der die Wiener Städtische Versicherung hervorging – über Jahrzehnte eine feste Größe in Österreich, seit den 1950er-Jahren mit dem Ringturm am Wiener Donaukanal als weithin sichtbarem Sitz. Der entscheidende Schritt kam nach dem Fall des Eisernen Vorhangs: Als eine der ersten westlichen Versicherungsgruppen expandierte die Wiener Städtische ab 1990 nach Zentral- und Osteuropa, zuerst in die damalige Tschechoslowakei. 1994 folgte der Börsengang an der Wiener Börse, 2005 die Aufnahme in den ATX und 2006 die Dachmarke Vienna Insurance Group, kurz VIG. Heute wird die Aktie zusätzlich in Prag und Budapest gehandelt, und die Expansion geht weiter: 2026 übernahm die VIG die deutsche NÜRNBERGER Versicherung – ein großer Schritt in einen neuen Markt. Geführt wird die Gruppe seit 2023 von Hartwig Löger.
Das Geschäft: Wie ein Versicherer Geld verdient
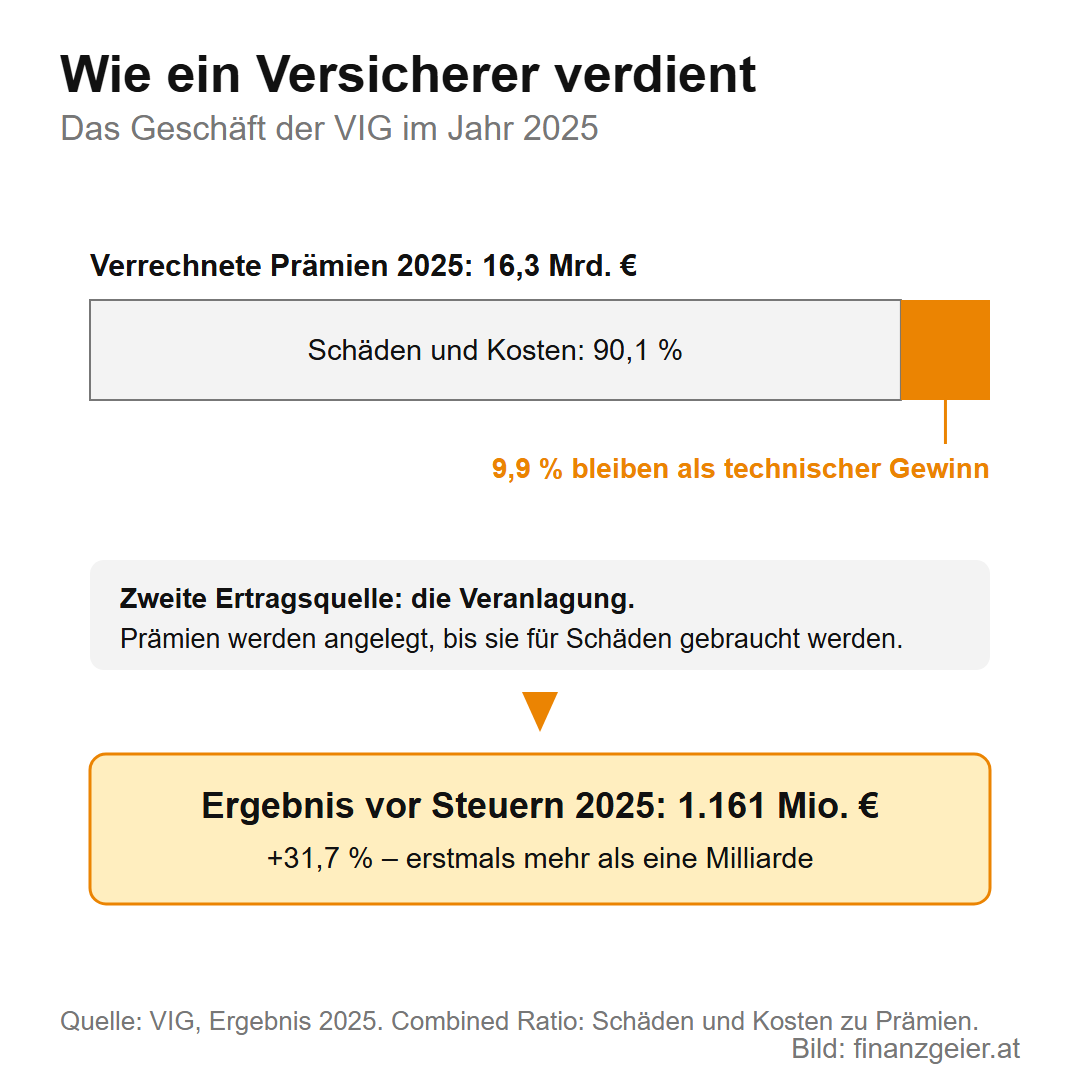
Das Prinzip ist zweihundert Jahre alt und bis heute gleich: Viele zahlen eine Prämie, damit der Schaden des Einzelnen gedeckt ist. Die VIG sammelte 2025 auf diese Weise 16,3 Milliarden Euro an Prämien ein, über alle Sparten von der Kfz- über die Haushalts- bis zur Lebensversicherung. Verdient wird an zwei Stellen. Erstens am Versicherungsgeschäft selbst: Die Combined Ratio – das Verhältnis von Schäden und Kosten zu den Prämien im Nichtlebensgeschäft – lag 2025 netto bei 90,1 Prozent, es blieben also rund 10 Prozent als technischer Gewinn. Zweitens an der Veranlagung: Die eingenommenen Prämien werden angelegt, bis sie für Schäden gebraucht werden, und werfen dabei Erträge ab. Beides zusammen brachte 2025 ein Ergebnis vor Steuern von 1.161 Millionen Euro, ein Plus von 31,7 Prozent und erstmals mehr als eine Milliarde in der Firmengeschichte.
Die Gruppe arbeitet dabei bewusst mit vielen Marken: In Österreich sind es unter anderem die Wiener Städtische und die Donau Versicherung, in den CEE-Ländern jeweils etablierte lokale Gesellschaften. Das erste Halbjahr 2026 setzte den Kurs fort: 9,0 Milliarden Euro Prämien, ein Ergebnis vor Steuern von 641,5 Millionen Euro (+20,7 Prozent) und eine Solvenzquote von 272 Prozent – diese Quote misst, wie viel Kapital ein Versicherer im Verhältnis zu seinen Risiken hält, 100 Prozent wären das gesetzliche Minimum. Im Oktober 2026 hob das Management den Ausblick an: 1,35 bis 1,40 Milliarden Euro Ergebnis vor Steuern für das Gesamtjahr, auch dank des ersten Beitrags der NÜRNBERGER.
Wem die VIG gehört
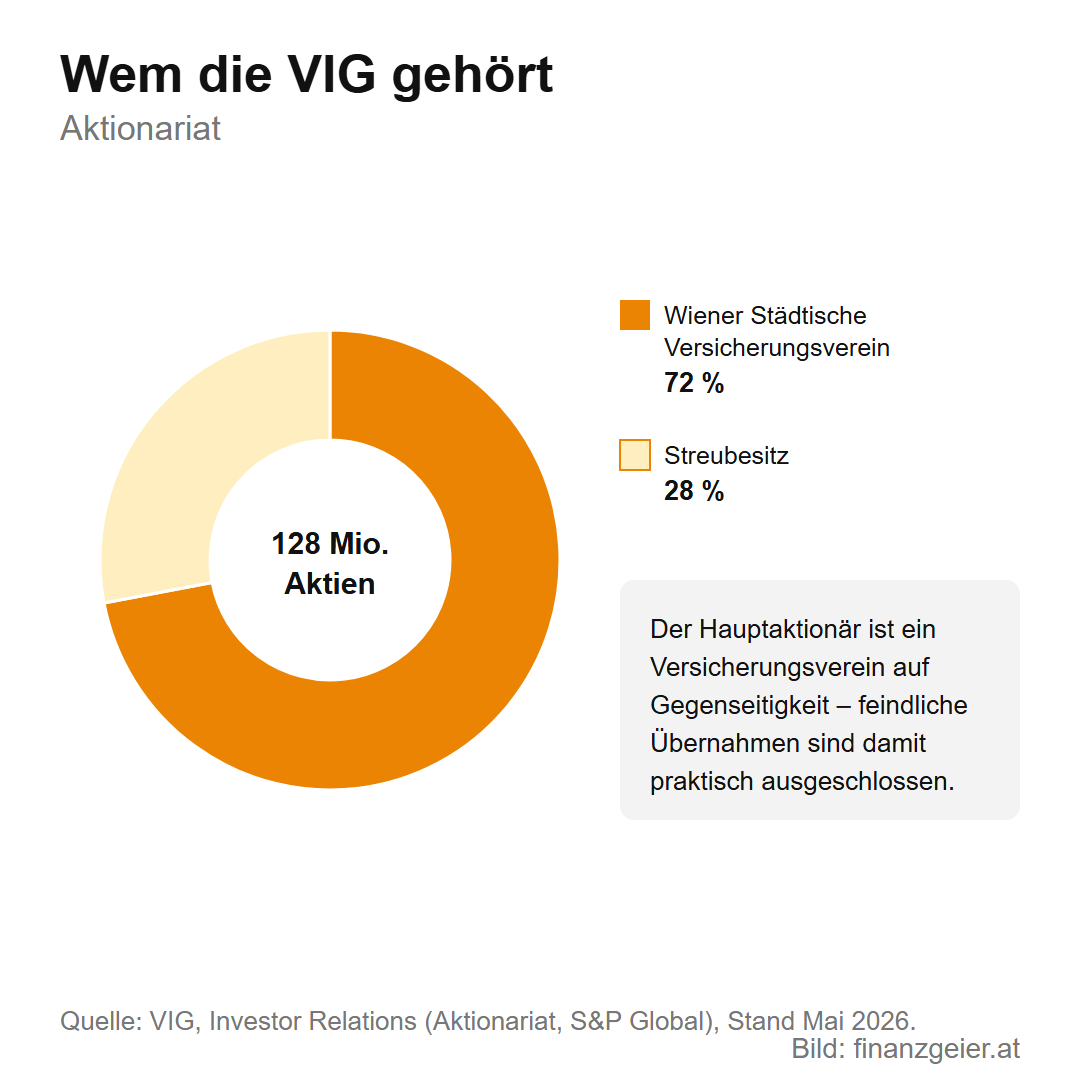
Die VIG hat 128 Millionen Stammaktien ausgegeben, und die Eigentümerlage ist schnell erklärt: 72 Prozent hält der Wiener Städtische Versicherungsverein, 28 Prozent sind Streubesitz. Der Hauptaktionär ist kein Konzern und keine Familie, sondern ein Versicherungsverein auf Gegenseitigkeit – eine Rechtsform, die noch aus der Gründungszeit stammt und bei der es keine Eigentümer im klassischen Sinn gibt. Feindliche Übernahmen sind damit praktisch ausgeschlossen. Zugleich heißt es für alle anderen Aktionäre: Die Mehrheit ist vergeben, bei Abstimmungen gibt der Verein den Ton an. Als Streubesitzaktionär fährt man hier immer auf dem Beifahrersitz. Der Streubesitz von 28 Prozent erklärt auch, warum die VIG trotz eines Börsenwerts von rund 9 Milliarden Euro in der ATX-Reihung nur im Mittelfeld steht: Im Index zählt, was frei handelbar ist.
Der Kurs: die lange Aufholjagd
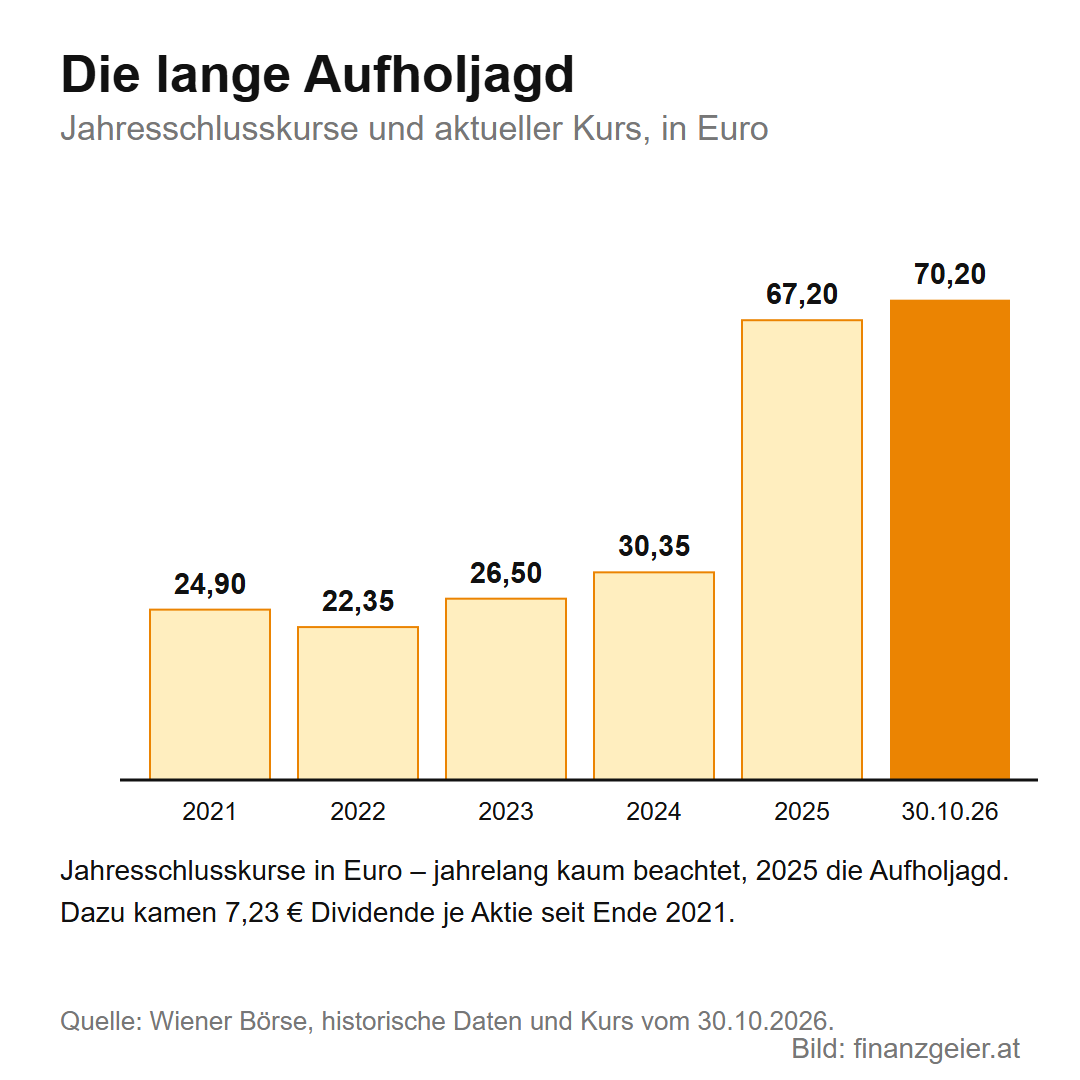
Die Jahresschlusskurse zeigen eine Aktie, die lange niemand beachtete: 24,90 Euro Ende 2021, 22,35 Ende 2022, 26,50 Ende 2023, 30,35 Ende 2024 – Jahre, in denen die Dividendenrendite über 5 Prozent lag und der Kurs trotzdem kaum vom Fleck kam. Dann holte die Börse nach: Ende 2025 stand die VIG Aktie bei 67,20 Euro, am 30. Oktober 2026 bei 70,20 Euro. Hinter dem Sprung stehen das Rekordergebnis 2025, die gestiegenen Zinsen, die Versicherern höhere Veranlagungserträge bringen, und die allgemeine Neubewertung der Wiener Börse. Wer die Aktie seit Ende 2021 hält, hat den Einsatz fast verdreifacht und bekam zusätzlich 7,23 Euro Dividende je Aktie. Die Kehrseite der Aufholjagd: Das Kurs-Gewinn-Verhältnis, das Ende 2024 noch bei gut 6 lag, ist auf über 10 gestiegen – die Aktie ist nicht mehr so günstig bewertet wie in den Jahren davor.
VIG Dividende: seit 1994 ohne Unterbrechung
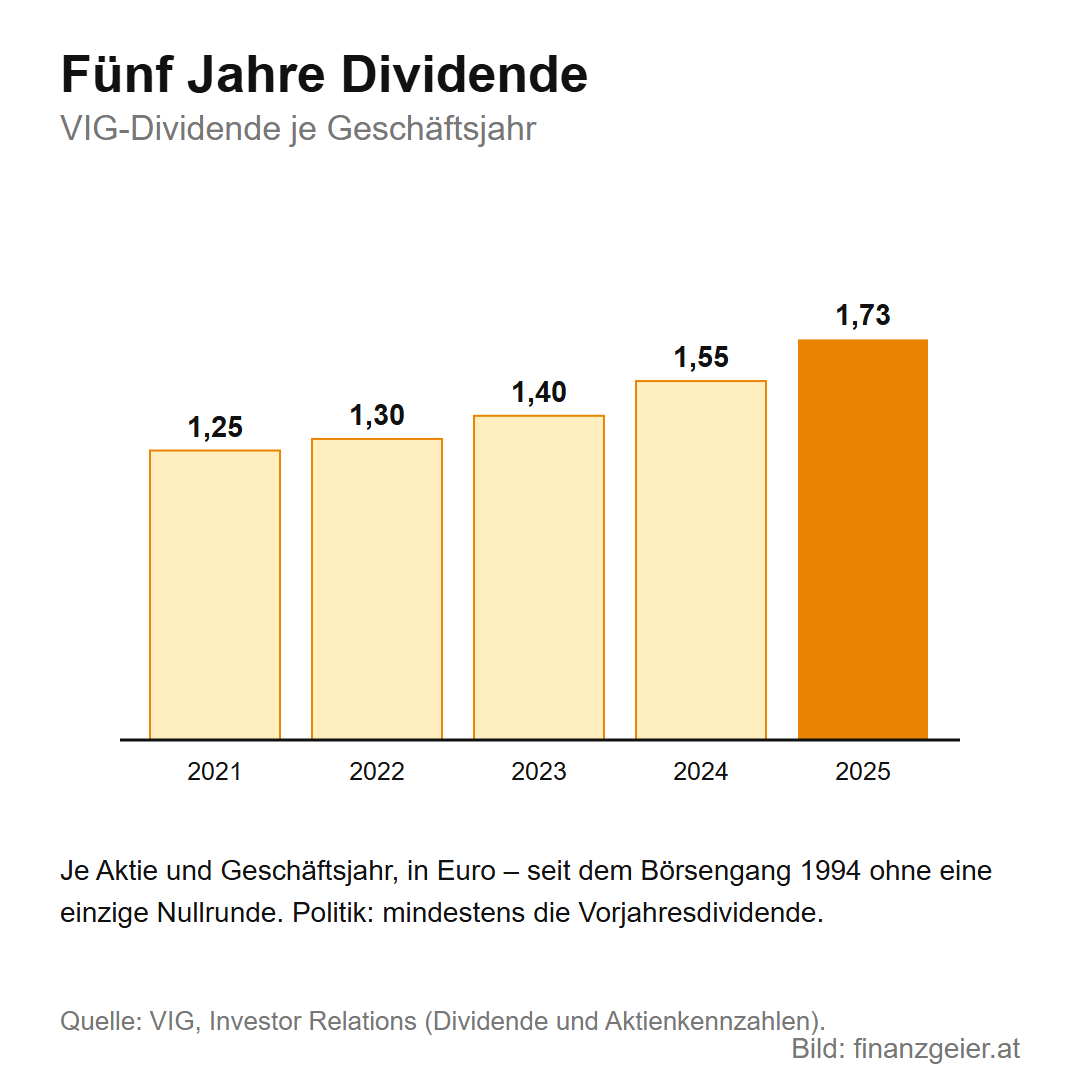
Seit dem Börsengang 1994 wurde jedes Jahr eine Dividende ausgeschüttet, ohne eine einzige Nullrunde. Die Dividendenpolitik ist ungewöhnlich klar formuliert: Als Minimum gilt die Vorjahresdividende, und abhängig vom operativen Ergebnis soll die Ausschüttung kontinuierlich steigen. Die jüngste Reihe hält sich daran: 1,25 Euro je Aktie für das Geschäftsjahr 2021, dann 1,30, 1,40, 1,55 und zuletzt 1,73 Euro für 2025 – beschlossen von der Hauptversammlung im Mai 2026, ein Plus von 12 Prozent und die vierte Erhöhung in Folge. Versprochen für die Zukunft ist die Ausschüttung trotzdem nicht: Auch eine Dividendenpolitik kann geändert werden.
Die Nettorechnung: was dir von 1,73 Euro bleibt
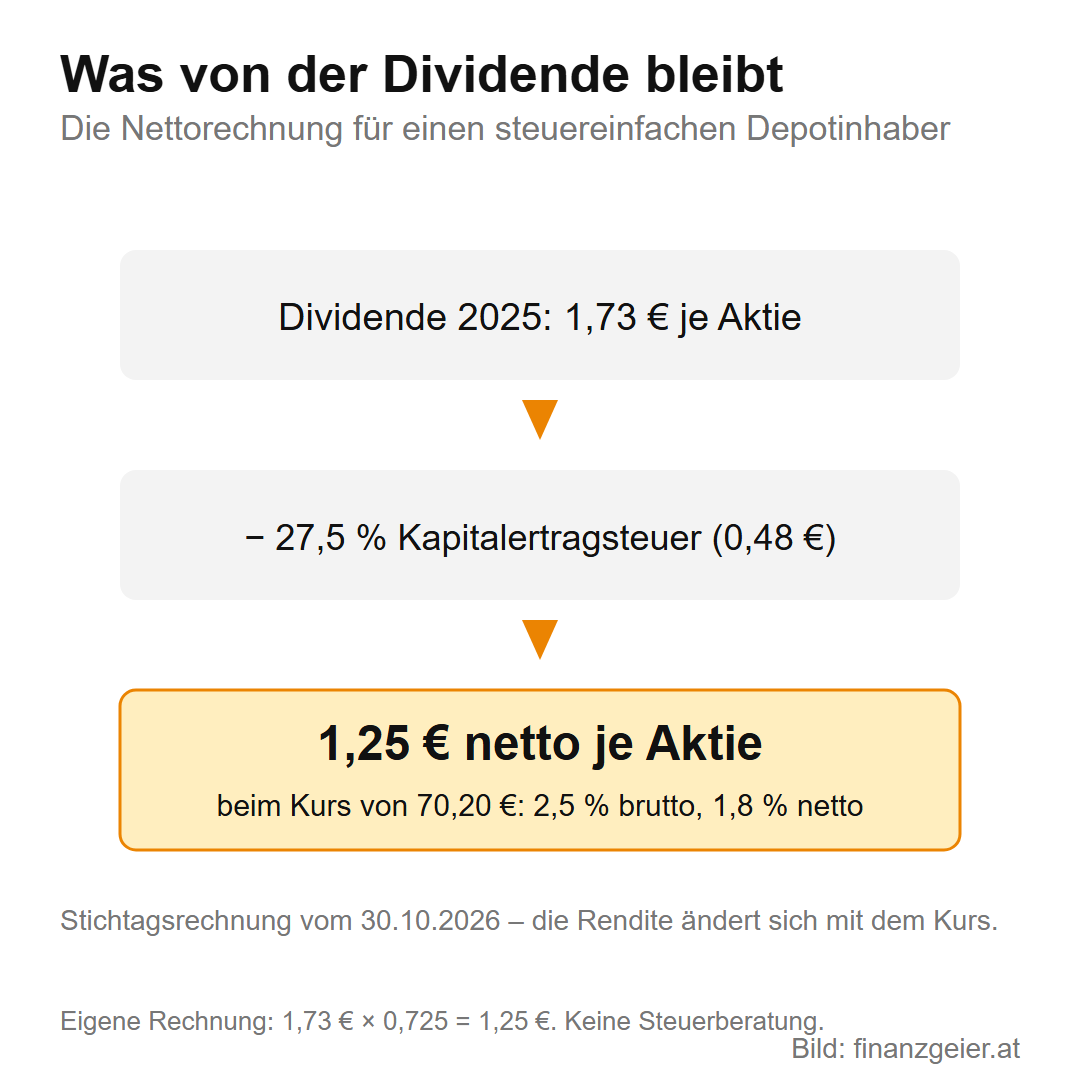
Von der Dividende behält der Staat in Österreich 27,5 Prozent Kapitalertragsteuer ein, bei einem steuereinfachen Depot führt die Bank sie direkt ab. Von 1,73 Euro je Aktie gehen 0,48 Euro an das Finanzamt, 1,25 Euro kommen netto an. Beim Kurs von 70,20 Euro vom 30. Oktober 2026 sind das 2,5 Prozent brutto und 1,8 Prozent netto. Der Vergleich mit der eigenen Historie zeigt, was der Kursanstieg angerichtet hat: In den Jahren 2021 bis 2024 lag die Rendite der Dividende stets über 5 Prozent, heute bekommt ein Neueinsteiger weniger als die Hälfte davon. Der Kurs ist der Dividende vorausgelaufen – die hohe Einstiegsrendite der Vorjahre gibt es nicht mehr.
Stärken und Risiken im Blick
Für die VIG sprechen die Zahlen: ein Kernmarkt Zentral- und Osteuropa, der wirtschaftlich schneller wächst als Westeuropa, ein Rekordergebnis mit erhöhtem Ausblick, eine Solvenzquote weit über den Anforderungen und eine Dividende, die seit 1994 jedes Jahr gezahlt und zuletzt viermal in Folge erhöht wurde. Mit der NÜRNBERGER kommt erstmals ein großer westlicher Markt dazu.
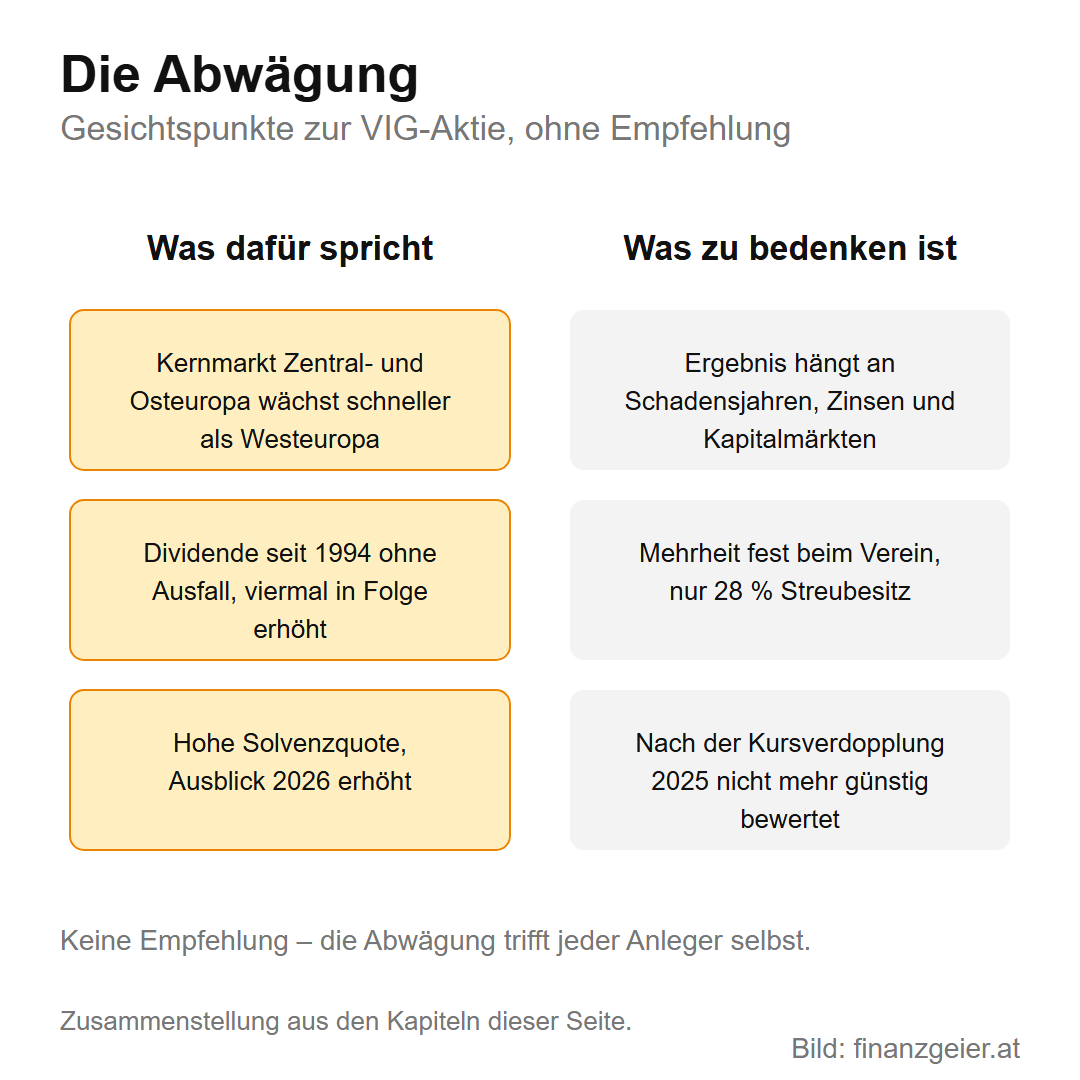
Zu bedenken ist das Umfeld. Das Ergebnis eines Versicherers hängt an Dingen, die niemand steuert: Unwetterjahre mit hohen Schäden, Kapitalmärkte, die die Veranlagungserträge drücken, und Zinsen, die wieder fallen können. Der Schwerpunkt Zentral- und Osteuropa bringt neben dem Wachstum auch die Risiken der Region mit, von Währungen bis zur Nähe zum Krieg in der Ukraine, wo die VIG ebenfalls Gesellschaften betreibt. Die Mehrheit liegt fest beim Versicherungsverein, der Streubesitz ist mit 28 Prozent klein. Und nach der Kursverdopplung 2025 ist die Bewertung nicht mehr niedrig: Wer heute kauft, zahlt für die Aufholjagd von gestern mit. Prüfe deshalb mit jedem Quartalsbericht, ob Prämien, Combined Ratio und Ausblick den eingeschlagenen Weg bestätigen.
Der Rat zum Schluss: Die VIG Aktie ist ein Dividendenwert mit langer Zahlungsgeschichte und einem Wachstumsmarkt vor der Haustür. Wer sie ins Depot nimmt, sollte sich bewusst sein, dass die hohe Einstiegsrendite der Vorjahre vorbei ist und ein Großaktionär die Richtung vorgibt – und die Aktie als Beimischung zu einem breit gestreuten Depot sehen, nicht als Fundament.
Quellen: VIG: Die VIG-Aktie (Kennzahlen, Aktionariat, Börsengeschichte), Dividende, Halbjahresergebnis 2026, erhöhter Ausblick 2026, Unternehmensportrait und Unternehmensgeschichte; Wiener Börse: VIG-Kursseite, historische Daten und ATX-Zusammensetzung. Stand: Oktober 2026.
Weiterlesen: Die VIG zeigt eine zweite Spielart des ATX-Musters: großer Konzern, kleiner Streubesitz, mittleres Indexgewicht. Wie der ATX aufgebaut ist, wie die Gewichtung funktioniert und welche Unternehmen noch dabei sind, steht auf der Seite zum ATX.
Hinweis: Diese Seite liefert allgemeine Informationen und keine Anlageberatung. Alle Zahlen stammen aus den genannten Quellen mit Stand Oktober 2026 und können sich ändern. Kurse, Dividenden und Gewinne können steigen oder fallen; was ein Unternehmen künftig ausschüttet oder verdient, ist nicht garantiert. Eine Entscheidung über Kauf oder Verkauf von Wertpapieren triffst du selbst oder mit fachlicher Beratung.


