
Zuletzt aktualisiert: 30.10.2026
Mit dieser Seite beginnt die Reihe über die 20 Unternehmen im ATX, dem Leitindex der Wiener Börse: Jede Seite stellt einen dieser Konzerne aus Anlegersicht vor, und den Anfang macht die OMV, einer der größten Werte des Index und die meistgesuchte österreichische Aktie überhaupt. Wer die OMV-Aktie kauft, kauft einen Konzern im Umbau: vom staatlichen Öl- und Gasunternehmen der Nachkriegszeit zum Energie- und Chemiekonzern, der seit 2026 die Hälfte an einem der größten Kunststoffhersteller der Welt hält. Diese Seite zeigt dir die Geschichte der OMV, ihr Geschäft, ihre Eigentümer, den Aktienkurs seit dem Börsengang 1987, die Dividende samt Nettorechnung und die Punkte, die Anleger abwägen sollten. Alle Zahlen stammen von der OMV selbst, der Wiener Börse und amtlichen Veröffentlichungen, jeweils mit Stand.
Inhalt
Wer die OMV ist und was sie im ATX wiegt
Die OMV mit Sitz in Wien ist Österreichs großer Energie- und Chemiekonzern und gehört im ATX zu den schwersten Werten, gelistet unter den drei größten Positionen des Index. Zum Jahresende 2025 standen 326 Millionen Aktien aus, bei einem Börsenwert von 15,6 Milliarden Euro, und nach dem Kurssprung des Jahres 2026 liegt die Marktkapitalisierung entsprechend höher. Für den ATX heißt das: Wer einen ATX-ETF bespart, hat automatisch ein ordentliches Stück OMV im Depot, ob er will oder nicht. Genau deshalb lohnt es sich, den Konzern zu kennen.
Die Geschichte: vom Staatsbetrieb zum Börsenwert
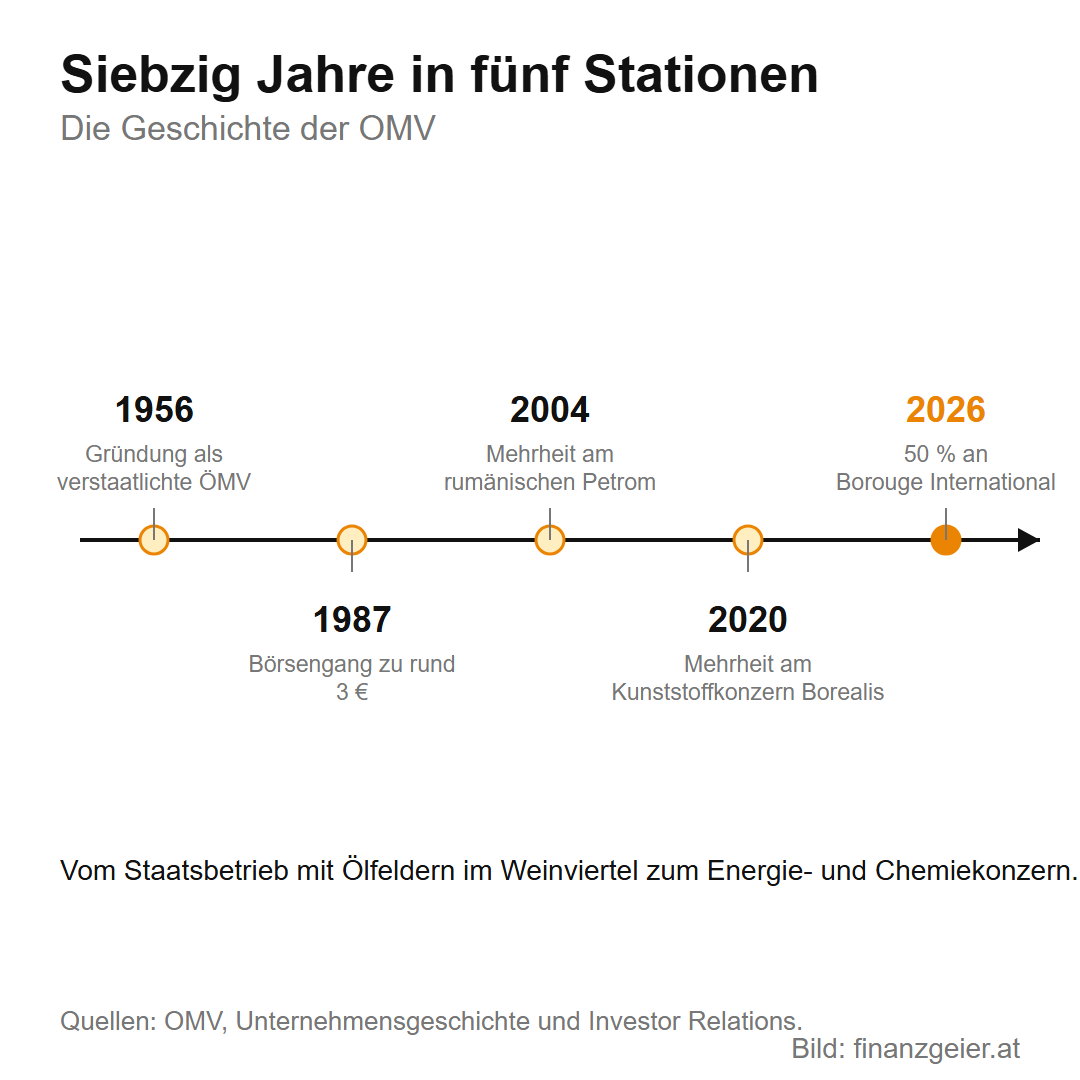
Die OMV wurde 1956 als verstaatlichte Österreichische Mineralölverwaltung gegründet, mit den Ölfeldern im Weinviertel und der Raffinerie Schwechat als Kern. Am 3. Dezember 1987 kam sie als eines der ersten Privatisierungsprojekte der Republik an die Wiener Börse, zu einem Ausgabepreis von umgerechnet rund 3 Euro je Aktie. Es folgten die großen Erweiterungen: 2004 die Mehrheit am rumänischen Öl- und Gaskonzern Petrom, der bis heute zum Konzern gehört, später der schrittweise Einstieg beim Kunststoffkonzern Borealis bis zur Mehrheit, und zuletzt der Umbau Richtung Chemie. Aus dem Staatsbetrieb von einst wurde ein internationaler Konzern, der aber bis heute staatsnah geblieben ist.
Das Geschäft heute: Energie, Treibstoffe und die halbe Borouge
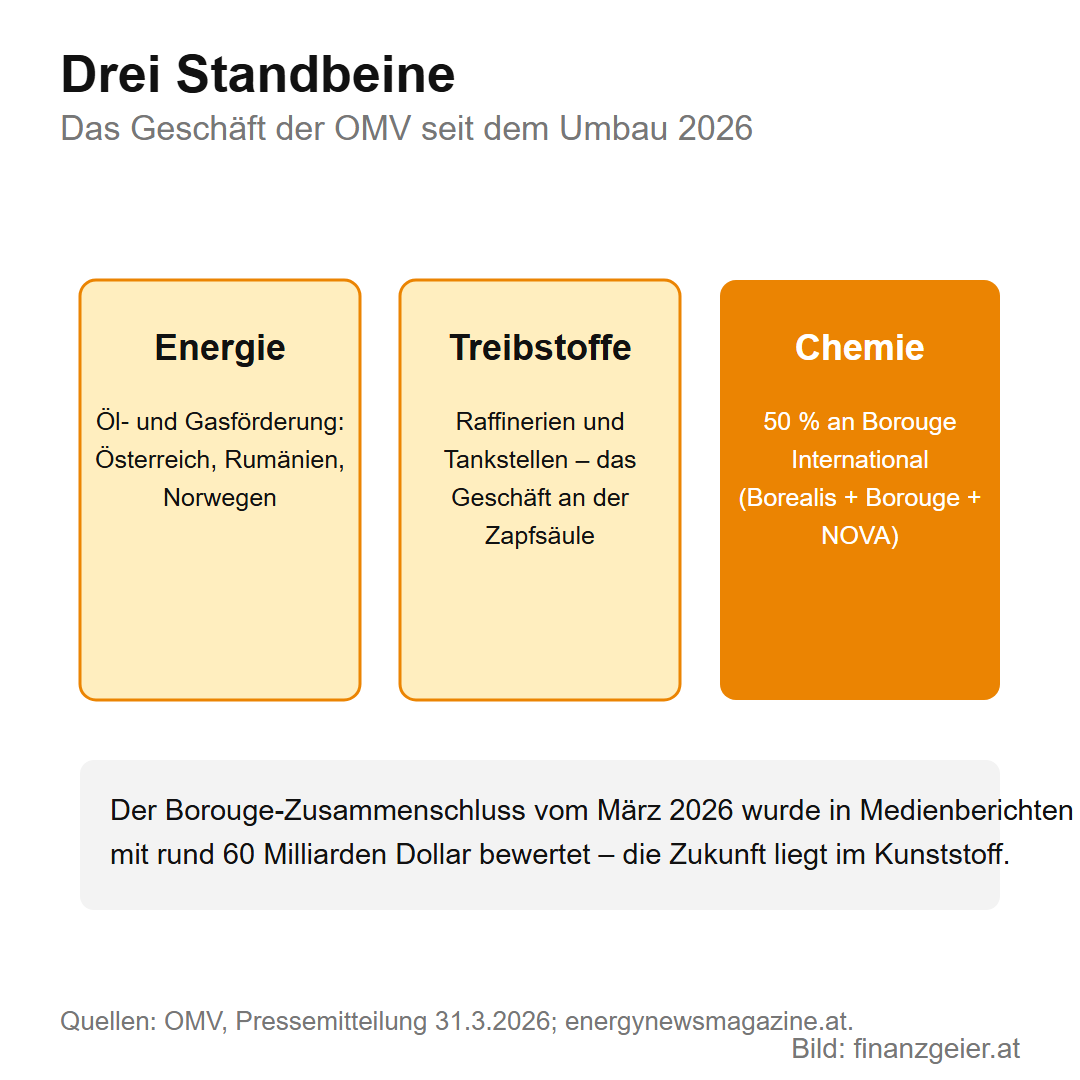
Die OMV steht auf drei Standbeinen. Das erste ist die klassische Energie: Öl- und Gasförderung von Österreich über Rumänien bis Norwegen. Das zweite sind Raffinerien und Tankstellen, also das Geschäft, das jeder von der Zapfsäule kennt. Das dritte und neueste ist die Chemie, und hier fiel 2026 die größte Entscheidung der jüngeren Firmengeschichte: Am 31. März 2026 schlossen OMV und die Abu-Dhabi-Gesellschaft XRG den Zusammenschluss von Borealis und Borouge zur neuen Borouge Group International ab, die zusätzlich den kanadischen Hersteller NOVA Chemicals übernahm. An diesem Kunststoffriesen, der in Medienberichten mit rund 60 Milliarden Dollar bewertet wurde, hält die OMV 50 Prozent. Die Botschaft an die Aktionäre: Die Zukunft des Konzerns liegt weniger im Ölfass und mehr im Kunststoffgranulat.
Wem die OMV gehört
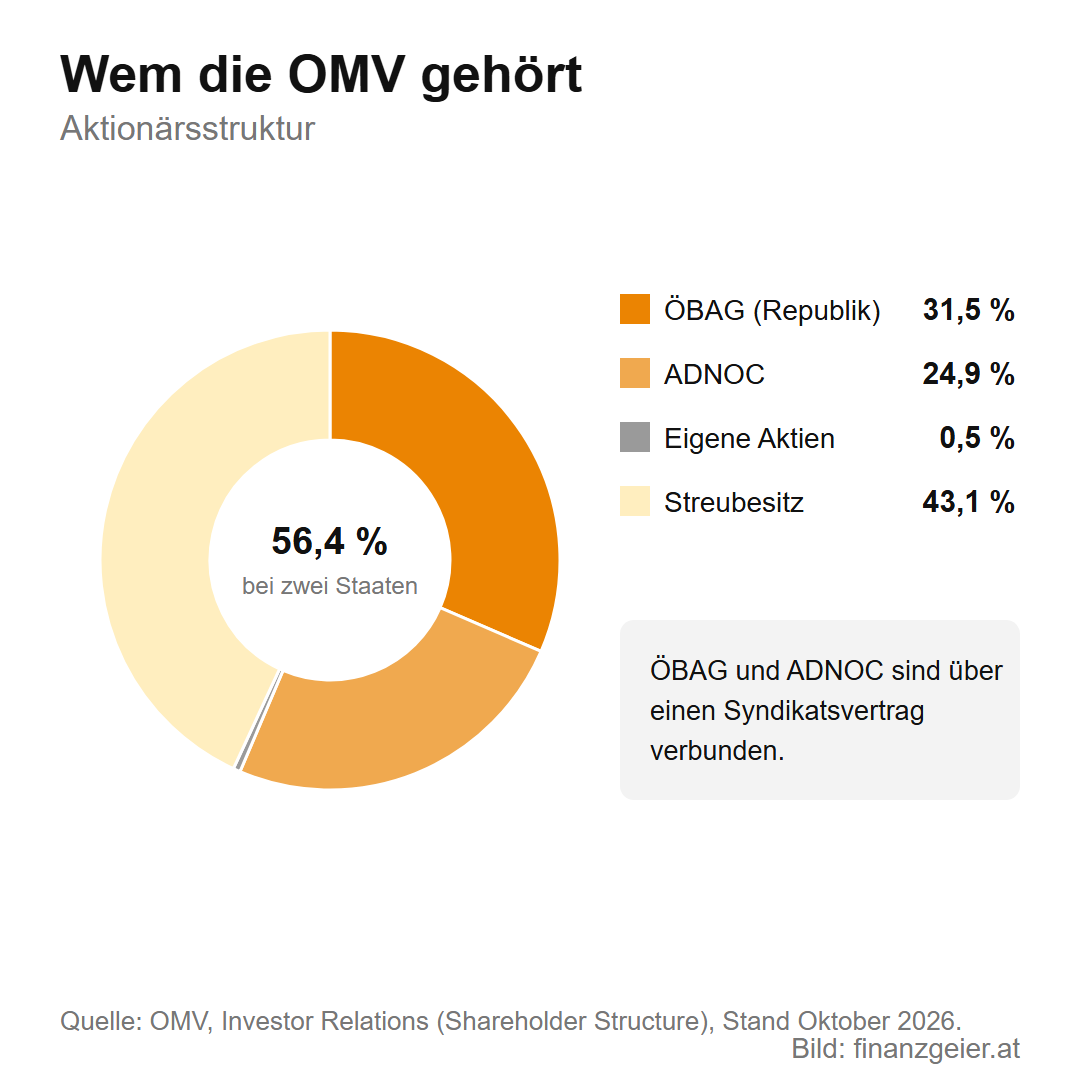
Die Eigentümerliste erklärt viel über diese Aktie: 31,5 Prozent hält die Österreichische Beteiligungs AG, also die Republik, 24,9 Prozent die staatliche Abu-Dhabi-Ölgesellschaft ADNOC, die den Anteil 2024 vom Staatsfonds Mubadala übernahm. Beide sind über einen Syndikatsvertrag verbunden und stimmen ihr Verhalten ab. Nur 43,1 Prozent der Aktien sind Streubesitz, also frei handelbar. Für Anleger bedeutet das zweierlei: Zwei Staaten als Ankeraktionäre geben Stabilität, aber strategische Entscheidungen fallen nicht allein nach Aktionärslogik, und die Politik sitzt immer mit am Tisch.
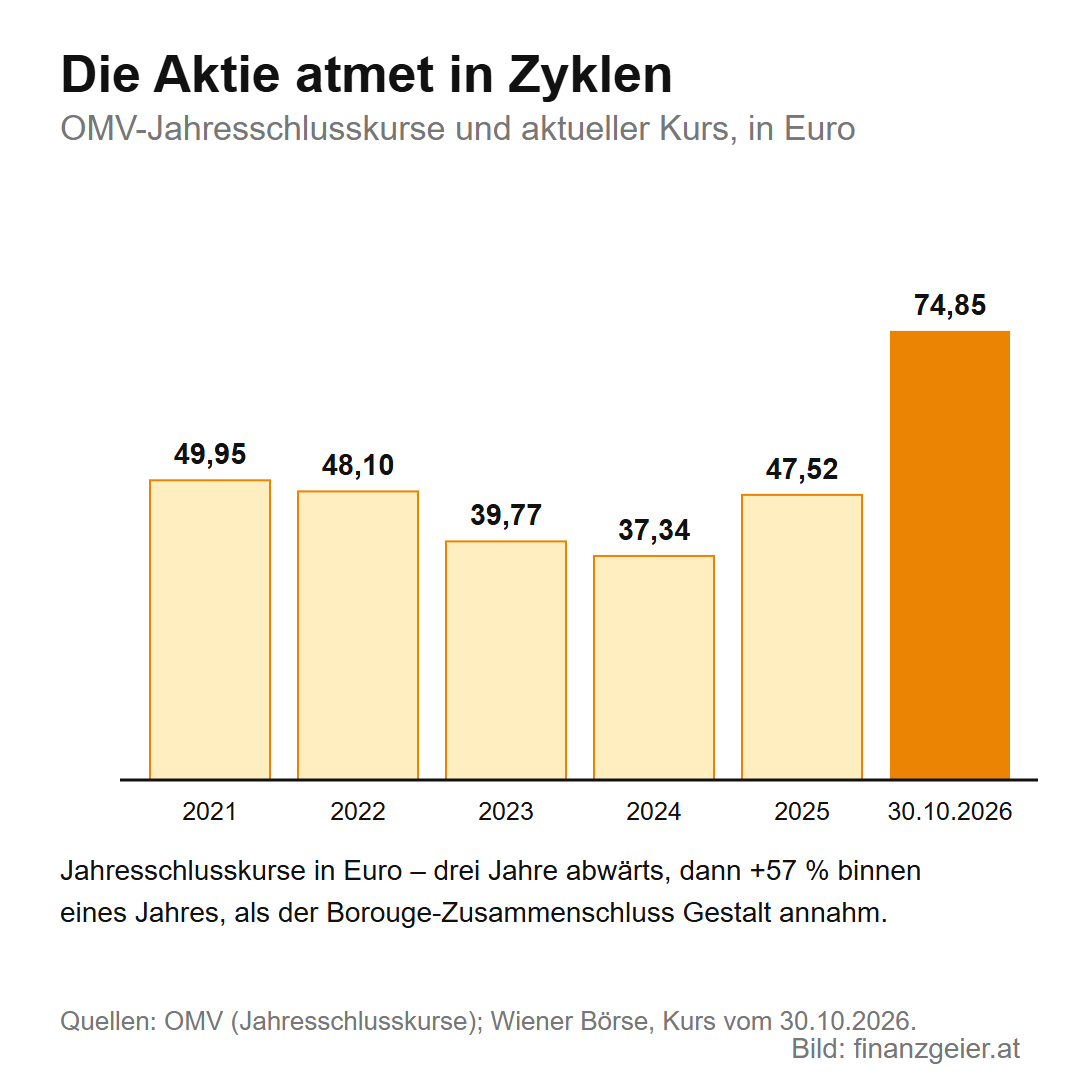
Die OMV-Aktie: von 3 Euro auf 75 Euro, mit langen Durststrecken
Aus den rund 3 Euro des Börsengangs 1987 sind am 30. Oktober 2026 genau 74,85 Euro geworden. Dazwischen liegen aber keine gerade Linie, sondern Zyklen: Die Jahresschlusskurse der letzten Jahre zeigen es, 49,95 Euro Ende 2021, 48,10 Ende 2022, 39,77 Ende 2023, 37,34 Ende 2024, 47,52 Ende 2025, und dann der Sprung um 57 Prozent binnen eines Jahres, als der Borouge-Zusammenschluss Gestalt annahm. Wer die Aktie Ende 2021 kaufte, saß drei Jahre auf Verlusten, ehe die Kursrally kam. Eine Öl- und Chemieaktie atmet eben mit Rohstoffpreisen und Konjunktur, und genau diese Schwankung muss aushalten, wer sie hält.
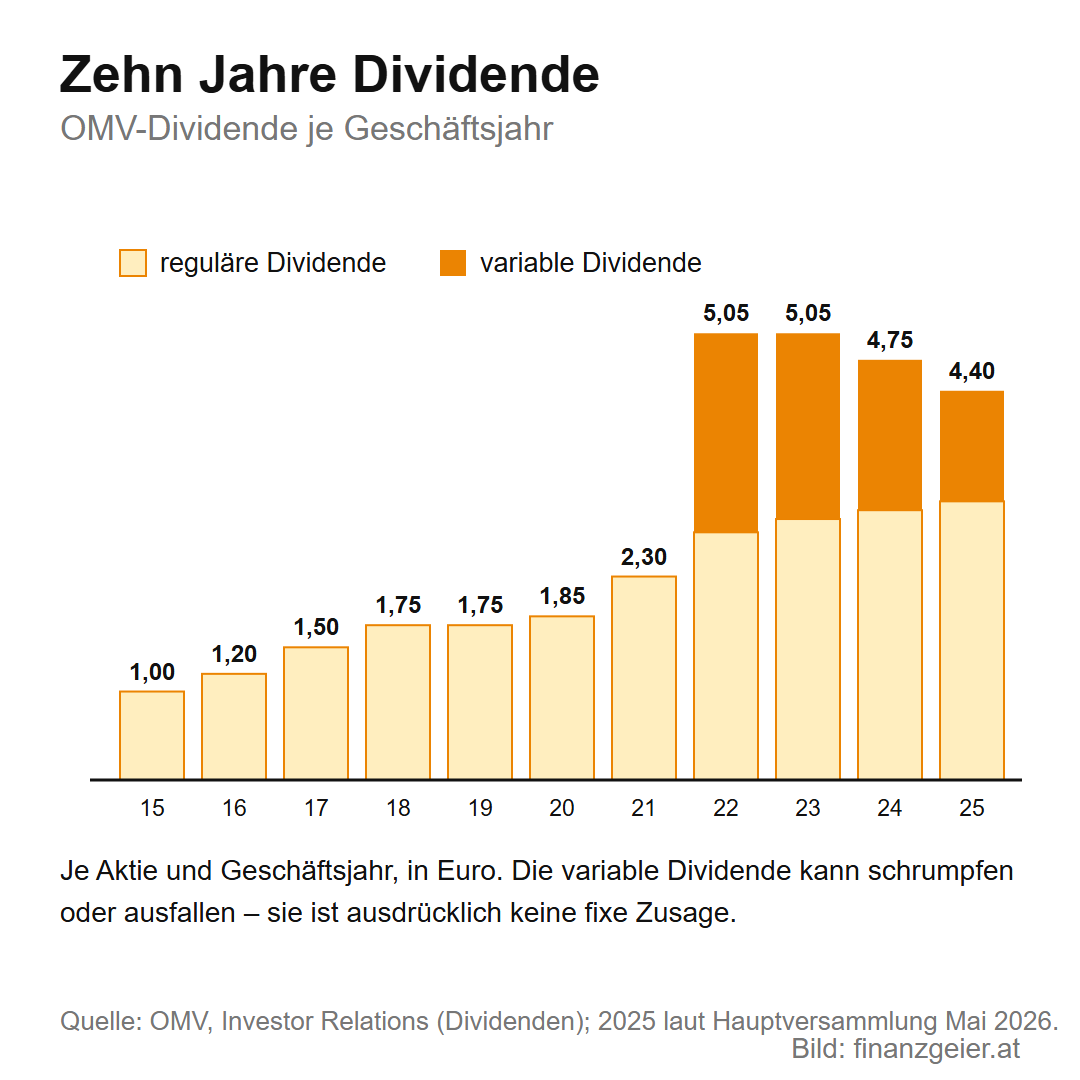
Die Dividende: der Grund, warum viele sie halten
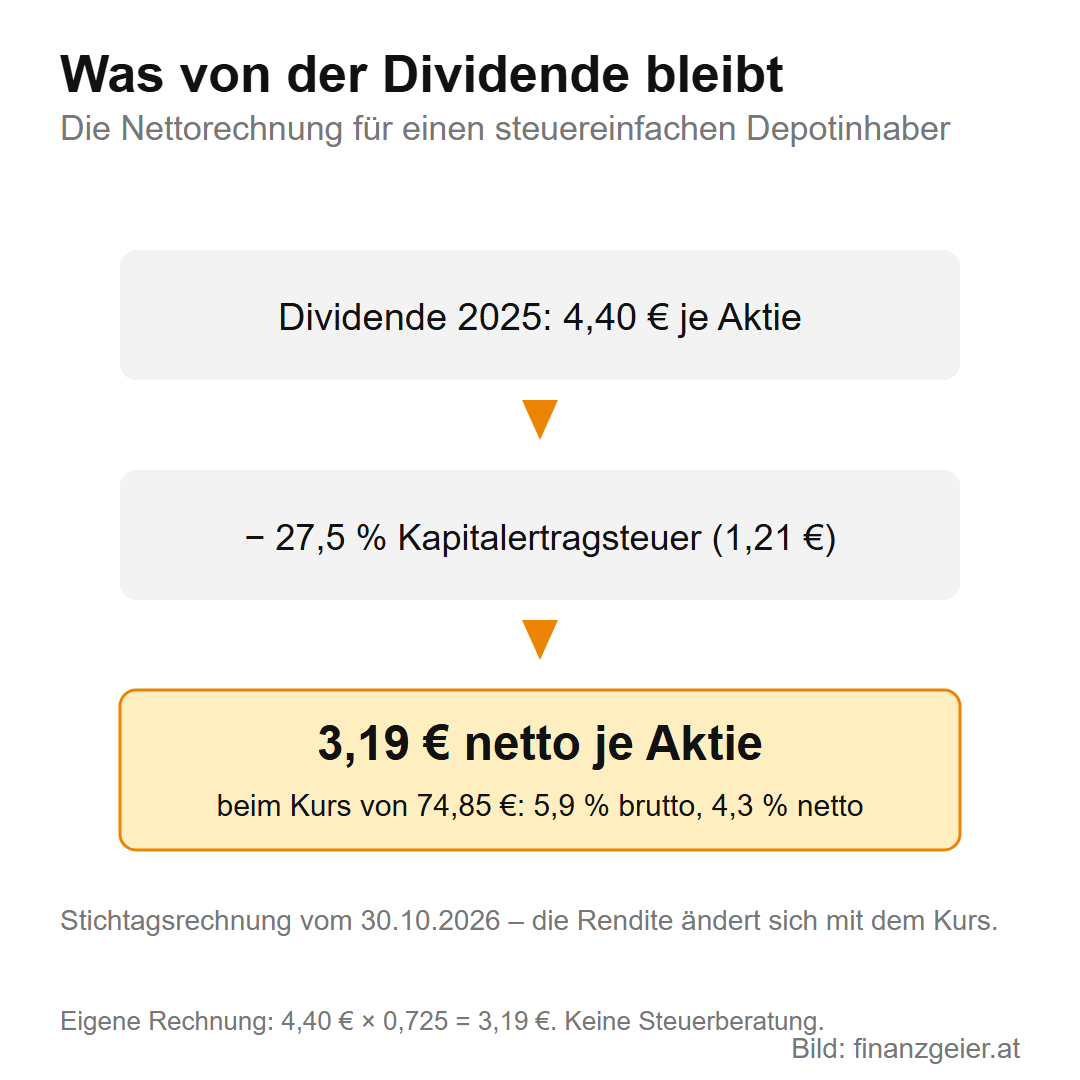
Die Dividende ist das Herzstück dieser Aktie. Die Historie je Geschäftsjahr: 1,00 Euro für 2015, 1,20 für 2016, 1,50 für 2017, 1,75 für 2018 und 2019, 1,85 für 2020, 2,30 für 2021, dann die fetten Jahre mit 5,05 für 2022 und 2023 (jeweils regulär plus variabel), 4,75 für 2024 und zuletzt 4,40 Euro für 2025, beschlossen von der Hauptversammlung im Mai 2026: 3,15 Euro regulär plus 1,25 Euro variabel. Die erklärte Politik: Die reguläre Dividende soll jährlich steigen oder zumindest gehalten werden, dazu kommt eine variable Dividende, wenn die Verschuldung niedrig ist; ab dem Geschäftsjahr 2026 will die OMV zudem die Hälfte der ihr zufließenden Borouge-Dividenden weitergeben. Die Rechnung für heute: 4,40 Euro Dividende beim Kurs von 74,85 Euro sind 5,9 Prozent Rendite vor Steuer, nach Abzug der 27,5 Prozent KESt bleiben 3,19 Euro je Aktie oder 4,3 Prozent netto. Aber Vorsicht mit der Fortschreibung: Die variable Dividende ist ausdrücklich variabel, sie kann in mageren Jahren schrumpfen oder ausfallen.
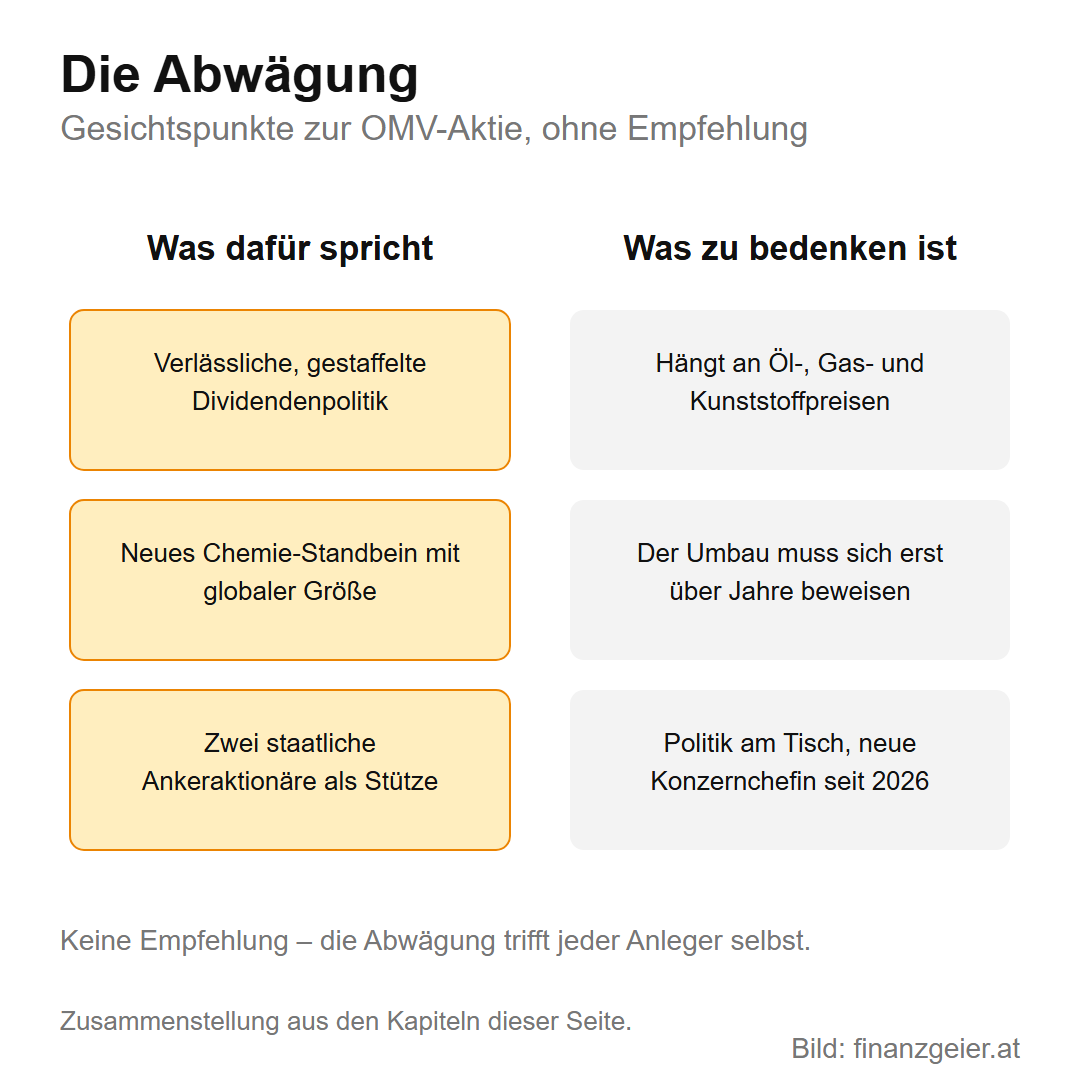
Was Anleger abwägen sollten
Dazu eine klare Meinung: Eine Einzelaktie bleibt eine Einzelaktie, auch wenn sie groß, staatsnah und dividendenstark ist. Was für die OMV spricht: die verlässliche Dividendenpolitik, das neue Chemie-Standbein mit globaler Größe und die Ankeraktionäre, die den Konzern durch Krisen tragen. Was zu bedenken ist: Das Geschäft hängt an Öl-, Gas- und Kunststoffpreisen, die niemand vorhersagen kann, der Umbau zur Chemie muss sich erst über Jahre beweisen, die Politik redet mit, und mit Emma Delaney übernahm im Herbst 2026 eine neue Konzernchefin, deren Kurs sich erst zeigen wird. Auch der Rückzug aus dem Russland-Geschäft, inklusive des beendeten Gazprom-Liefervertrags, hat gezeigt, wie schnell geopolitische Risiken eine Energieaktie treffen. Wie Rendite und Risiko grundsätzlich zusammenhängen, steht auf der eigenen Seite.
Der Rat zum Schluss: Der ATX allein ist keine breite Streuung, und eine einzelne ATX-Aktie erst recht nicht. Wer die OMV kaufen will, kauft sie als Beimischung zu einem weltweit gestreuten Grundstock, nicht als Fundament, und nie allein wegen der Dividendenrendite, denn eine Dividende ist kein Zins, sondern ein Gewinnanteil, der schwanken kann.
Quellen: OMV: Die OMV-Aktie (Kennzahlen und Jahresschlusskurse), Dividenden, Aktionärsstruktur und Pressemitteilung zum Borouge-Abschluss vom 31.3.2026; Wiener Börse: OMV-Kursseite und ATX-Zusammensetzung; EVI (amtliche Veröffentlichung): Dividendenbekanntmachung zur Hauptversammlung 2026; industriemagazin.at: ADNOC übernimmt Mubadala-Anteil; energynewsmagazine.at: Bewertung des Borouge-Zusammenschlusses. Stand: Oktober 2026.
Weiterlesen: Die OMV ist einer von 20 Werten im österreichischen Leitindex. Auf der Seite ATX steht, wie der Index funktioniert, welche Unternehmen er enthält, wie oft sie wechseln und warum der ATX Total Return für Anleger die ehrlichere Messlatte ist.
Hinweis: Alle Zahlen mit Stand Oktober 2026 (Kurs vom 30.10.2026), gerundet. Diese Seite ist keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung; Kurse und Dividenden können sich jederzeit ändern.


