
Zuletzt aktualisiert: 23.10.2026
Bei 7 Prozent Zinsen bringen 250 Euro in einem Projekt 17,50 Euro im Jahr. Fällt dieses Projekt ganz aus, ist das Geld weg, und mit ihm die Zinsen von gut 14 Projektjahren. Diese Rechnung steht hinter jedem Angebot beim Crowdinvesting, also beim Investieren über Crowdfunding-Plattformen im Internet, wo viele Anleger mit kleinen Beträgen ein Immobilienprojekt, ein Startup oder eine Photovoltaikanlage finanzieren. Diese Seite erklärt, was Crowdinvesting und Crowdfunding unterscheidet, welche Formen es gibt, was ein Nachrangdarlehen für dich bedeutet, welche Regeln gelten, wie Zinsen und Verluste versteuert werden und worauf du vor dem ersten Investment achtest.
Weil es auch um steuerliche Fragen geht, gleich vorweg: Diese Seite gibt nur einen Überblick. Für deinen eigenen Fall holst du dir fachliche Hilfe bei einer Steuerberatung oder beim Finanzamt.
Inhalt
Crowdinvesting, Crowdfunding, Crowdlending: die Begriffe
Crowdfunding heißt Schwarmfinanzierung: Viele Menschen geben jeweils einen kleinen Betrag, und zusammen kommt das Geld für ein Vorhaben zusammen. Gesammelt wird über eine Plattform im Internet. Was du für dein Geld bekommst, hängt von der Art ab. Beim Crowddonating spendest du, etwa für ein soziales Projekt, und erwartest nichts zurück. Beim Reward-Crowdfunding bekommst du eine Belohnung, zum Beispiel das fertige Produkt oder eine Eintrittskarte, aber kein Geld. Wer beim Crowdfunding Startups mit einer Vorbestellung unterstützt, kauft also eher ein, als dass er anlegt.
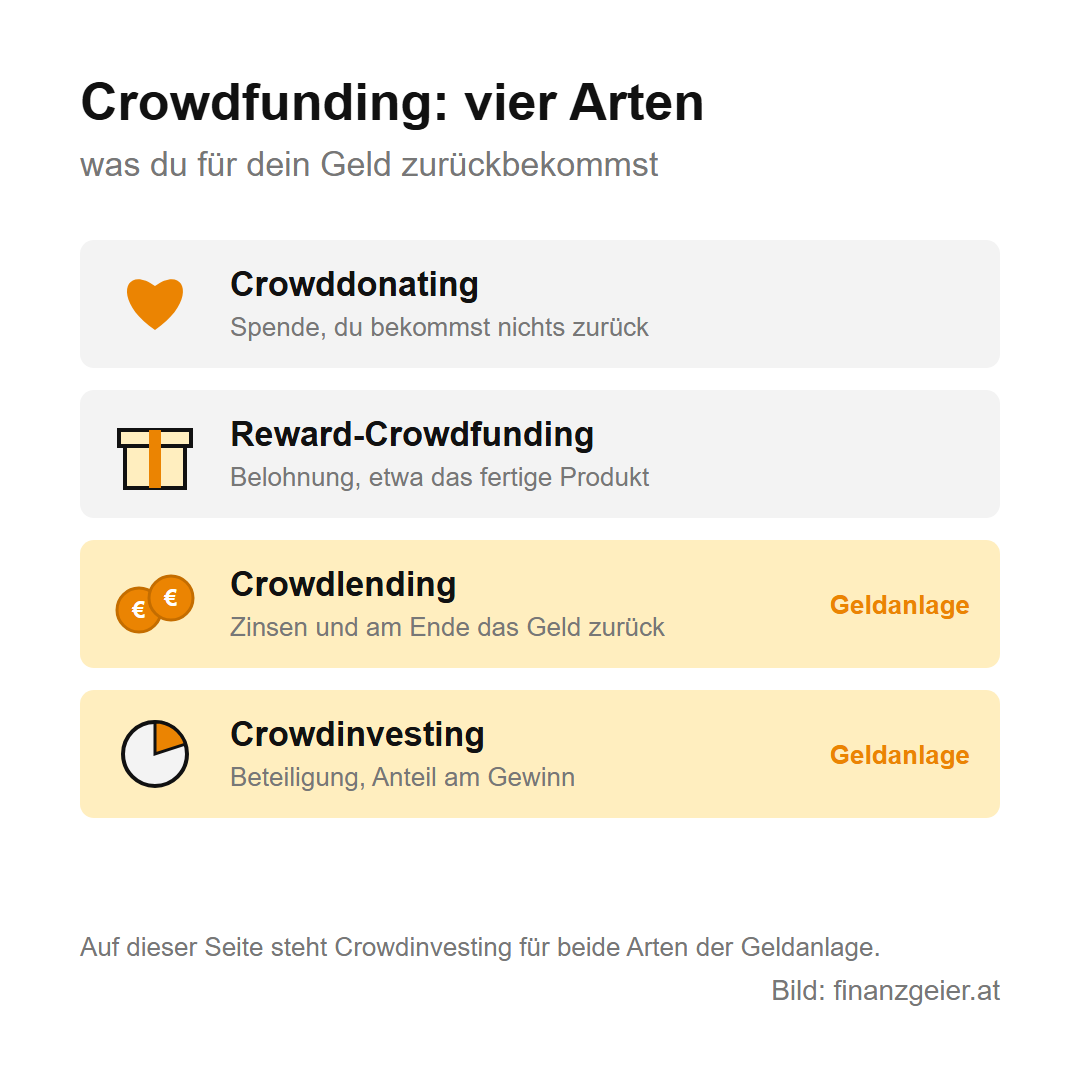
Als Geldanlage zählen nur die anderen beiden Arten. Beim Crowdlending leihst du einem Unternehmen Geld und bekommst dafür Zinsen und am Ende das Geld zurück, wenn alles gut geht. Beim Crowdinvesting im engeren Sinn beteiligst du dich am Unternehmen und bist am Gewinn beteiligt. Im Alltag werden beide Begriffe oft gemischt, und auch diese Seite verwendet Crowdinvesting als Sammelbegriff für alles, wo dir eine Rückzahlung oder ein Ertrag in Geld versprochen wird. Wird das Ziel eines Projekts nicht erreicht, bekommst du dein Geld zurück. Bis dahin liegt es bei einem Zahlungsdienstleister oder auf einem Treuhandkonto, nicht bei der Plattform selbst.
Welche Formen es gibt
Die meisten Crowdinvesting-Projekte in Österreich laufen über ein qualifiziertes Nachrangdarlehen. Du leihst dem Unternehmen Geld, bekommst Zinsen und am Ende der Laufzeit das Kapital zurück, aber mit einem Haken, der im nächsten Kapitel erklärt wird. Daneben gibt es Genussrechte, die dich am Gewinn und oft auch am Verlust beteiligen und häufig sehr lange oder ohne festes Ende laufen. Bei einer stillen Beteiligung hast du ein Recht auf Einsicht in die Jahresabrechnung und darfst kündigen, mitreden darfst du nicht. Seltener werden Anleihen, Aktien oder Anteile an einer GmbH über Plattformen angeboten.
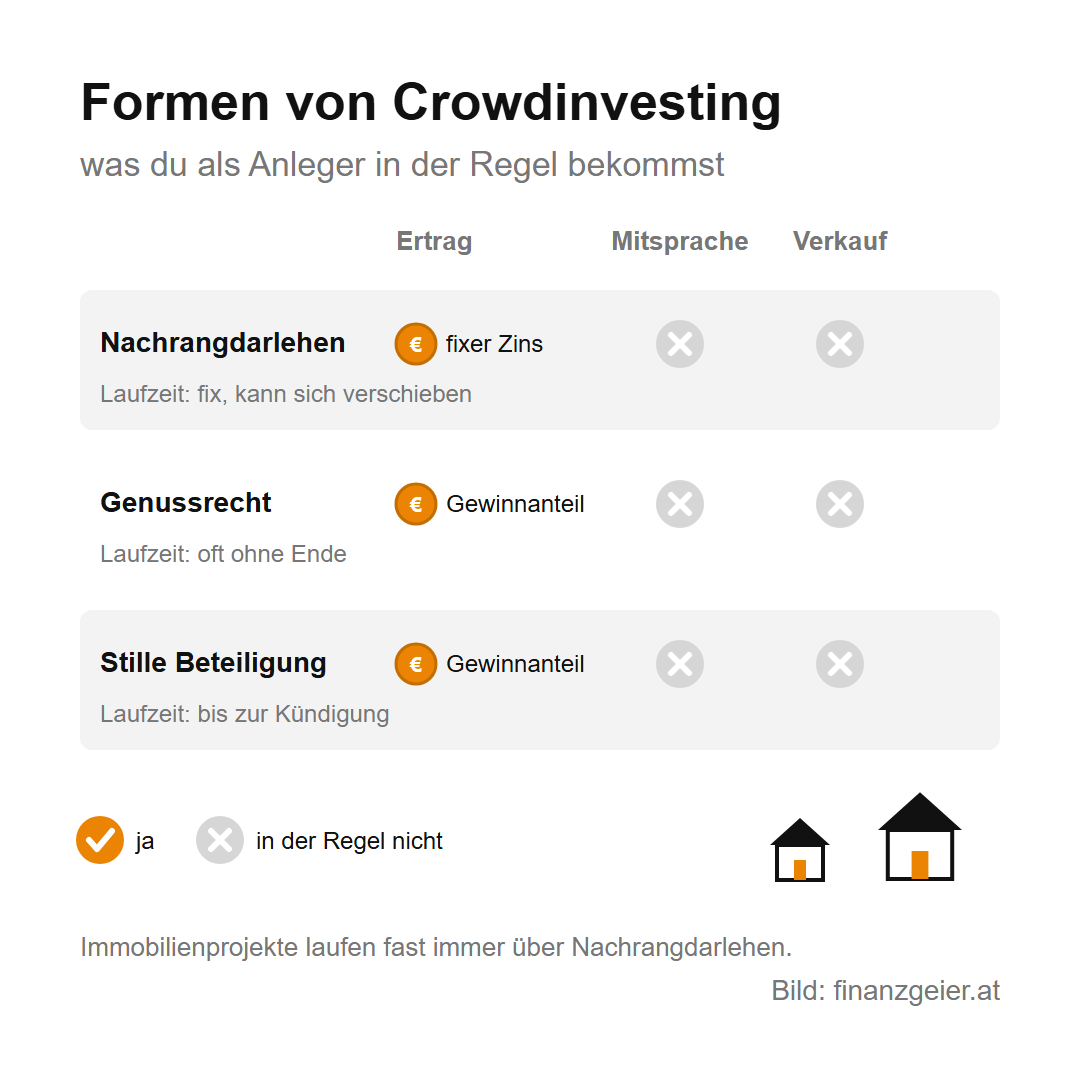
Immobilien-Crowdinvesting läuft fast zur Gänze über Nachrangdarlehen. Ein Bauträger braucht für ein Wohnprojekt Eigenkapital, die Bank finanziert den Rest, und die Lücke dazwischen füllen die Anleger der Plattform. Fließt das Geld in eine Immobilie, ist es trotzdem nicht durch die Immobilie abgesichert. Die Bank hat ihre Sicherheiten im Grundbuch, die Käufer der Wohnungen sind durch das Bauträgervertragsgesetz geschützt, der Crowd-Anleger steht ohne Sicherheit da. Daneben gibt es nachhaltiges Crowdinvesting in Photovoltaik- oder Windanlagen, in Betriebe aus der Region und in junge Unternehmen. Für alle gilt: Mitspracherechte hast du in der Regel keine, und verkaufen kannst du deinen Anteil kaum. Es gibt keine Börse dafür, und einen Käufer musst du selbst finden.
Das Nachrangdarlehen und der qualifizierte Nachrang
Nachrang heißt: Geht das Unternehmen pleite, bekommen zuerst alle anderen Gläubiger ihr Geld, also Bank, Lieferanten, Mitarbeiter und Finanzamt. Erst was dann übrig bleibt, wird an die Anleger mit Nachrangdarlehen verteilt, und in einer Insolvenz bleibt für sie laut Finanzmarktaufsicht oft nichts übrig. Der Nachrang allein wäre schon riskant genug. Beim qualifizierten Nachrang kommt eine zweite Klausel dazu: Das Unternehmen darf Zinsen und Rückzahlung verweigern, solange es dadurch zahlungsunfähig oder überschuldet würde. Diese Sperre greift schon lange vor einer Insolvenz.
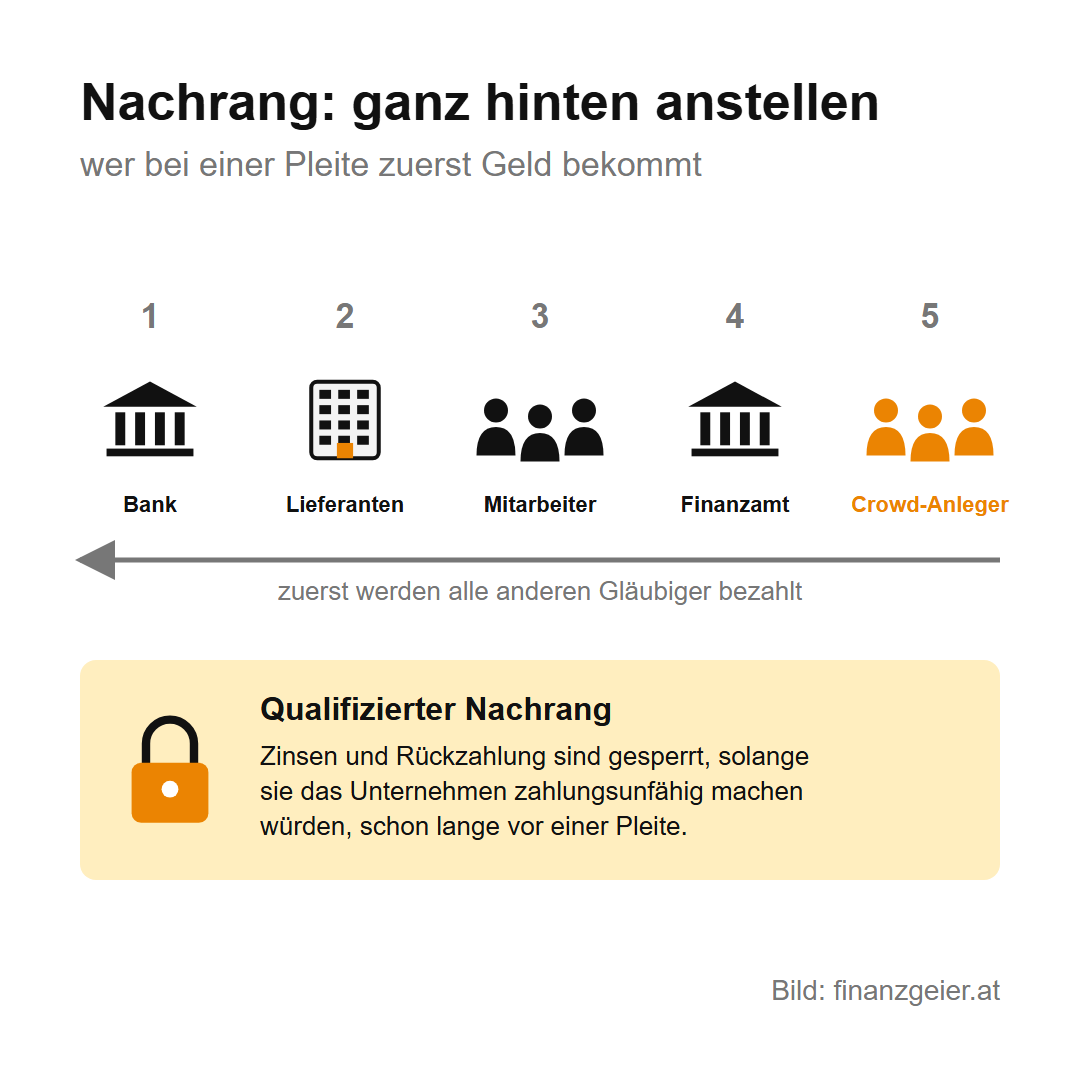
Für dich heißt das: Kommt ein Projekt in Schwierigkeiten, kann sich die Rückzahlung um Jahre verschieben, ohne dass du etwas dagegen tun kannst. Einklagen kannst du sie nicht, solange die Klausel wirksam ist. Ein Totalverlust ist damit möglich, bevor überhaupt jemand von einer Pleite spricht. Die Finanzmarktaufsicht nennt qualifizierte Nachrangdarlehen deshalb ausdrücklich keine Darlehen im klassischen Sinn, sondern unternehmerische Risikofinanzierungen. Du trägst also das Risiko eines Unternehmers, ohne wie ein Unternehmer mitbestimmen zu können. Seit Zinsen und Baukosten ab 2022 stark gestiegen sind, haben sich in Österreich viele Immobilienprojekte verzögert, manche sind ganz ausgefallen, und mehrere Plattformen vermitteln keine Projekte mehr.
Welche Regeln für Crowdinvesting-Plattformen gelten
Für Crowdinvesting-Plattformen gibt es in Österreich zwei Regelwerke, und welches gilt, hängt vor allem davon ab, was angeboten wird. Plattformen, die Kredite mit fixer Rückzahlungspflicht, Aktien, Anleihen oder GmbH-Anteile vermitteln, brauchen spätestens seit November 2023 eine Zulassung nach der europäischen Crowdfunding-Verordnung, in Österreich erteilt von der Finanzmarktaufsicht, kurz FMA. Sie müssen dich vor dem ersten Investment mit einem Kenntnistest nach deiner Erfahrung fragen und dir vorrechnen, welchen Verlust du dir leisten kannst. Willst du mehr als 1.000 Euro oder mehr als 5 Prozent deines Vermögens in ein Projekt stecken, je nachdem, was höher ist, bekommst du eine eigene Warnung. Für jedes Projekt gibt es ein Anlagebasisinformationsblatt von höchstens sechs Seiten, und nach der Zusage hast du als Privatanleger vier Tage Bedenkzeit, in denen du ohne Grund zurücktreten kannst. Plattformen, die Kredite vermitteln, müssen außerdem jedes Jahr ihre Ausfallquoten veröffentlichen.
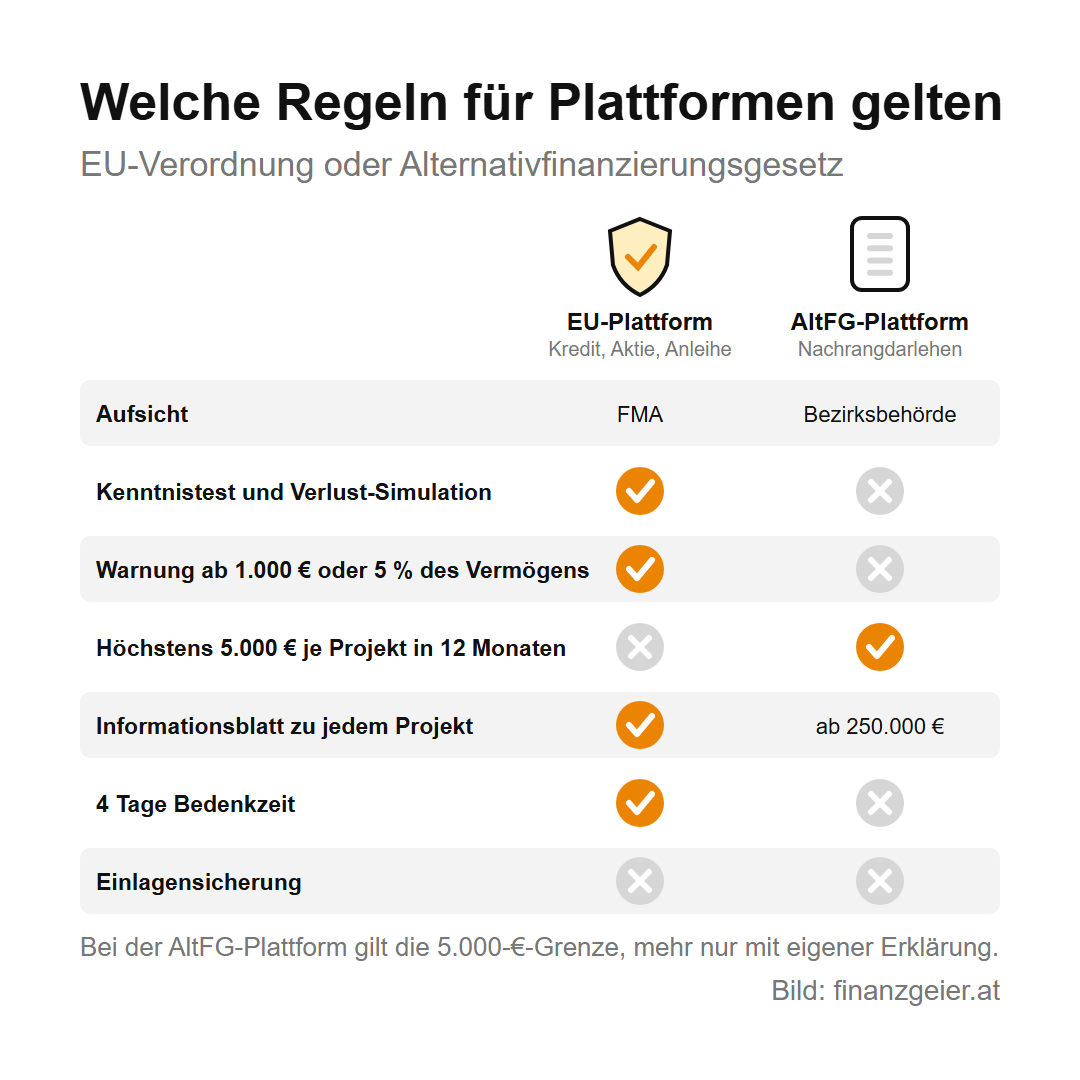
Das qualifizierte Nachrangdarlehen fällt nicht unter diese Verordnung, denn es hat gerade keine fixe Rückzahlungspflicht. Es wird über Plattformen nach dem österreichischen Alternativfinanzierungsgesetz vermittelt. Diese Plattformen brauchen nur eine Gewerbeberechtigung als Vermögensberater, und sie stehen nicht unter der Aufsicht der FMA, sondern der Bezirkshauptmannschaft oder des Magistrats. Pro Projekt darfst du innerhalb von zwölf Monaten höchstens 5.000 Euro investieren, außer du erklärst, dass der Betrag höchstens das Doppelte deines monatlichen Nettoeinkommens oder höchstens 10 Prozent deines Finanzvermögens ausmacht. Ein Informationsblatt gibt es erst, wenn das Projekt mehr als 250.000 Euro einsammelt, und geprüft wird es nur darauf, ob es vollständig und verständlich ist, nicht darauf, ob das Projekt Erfolg haben kann. Vor dem Kauf musst du einen Warnhinweis bestätigen: Es handelt sich um kein Sparprodukt, das Geld kann ganz oder teilweise verloren gehen, und die Anlage ist durch keine Sicherheit geschützt.
Für beide Arten gilt: Es gibt keine Einlagensicherung wie beim Sparbuch und keine Anlegerentschädigung wie beim Wertpapierdepot. Weder die FMA noch eine andere Behörde prüft die Projekte selbst oder garantiert, dass sie halten, was sie versprechen.
Crowdinvesting: Rendite und Risiko
Der Reiz ist der Zins. Versprochen wird meist deutlich mehr als auf dem Sparbuch, und dazu kommt das gute Gefühl, ein Projekt zu unterstützen, das man sich anschauen kann. Die Crowdinvesting-Rendite steht aber nur auf dem Papier, solange nicht alle Projekte wie geplant zurückzahlen. Wie bei jeder Geldanlage gilt: Je höher der versprochene Zins, desto höher ist das Risiko. Die FMA sieht hohe Zinsversprechen ohne nachvollziehbares Geschäftsmodell ausdrücklich als Warnsignal.
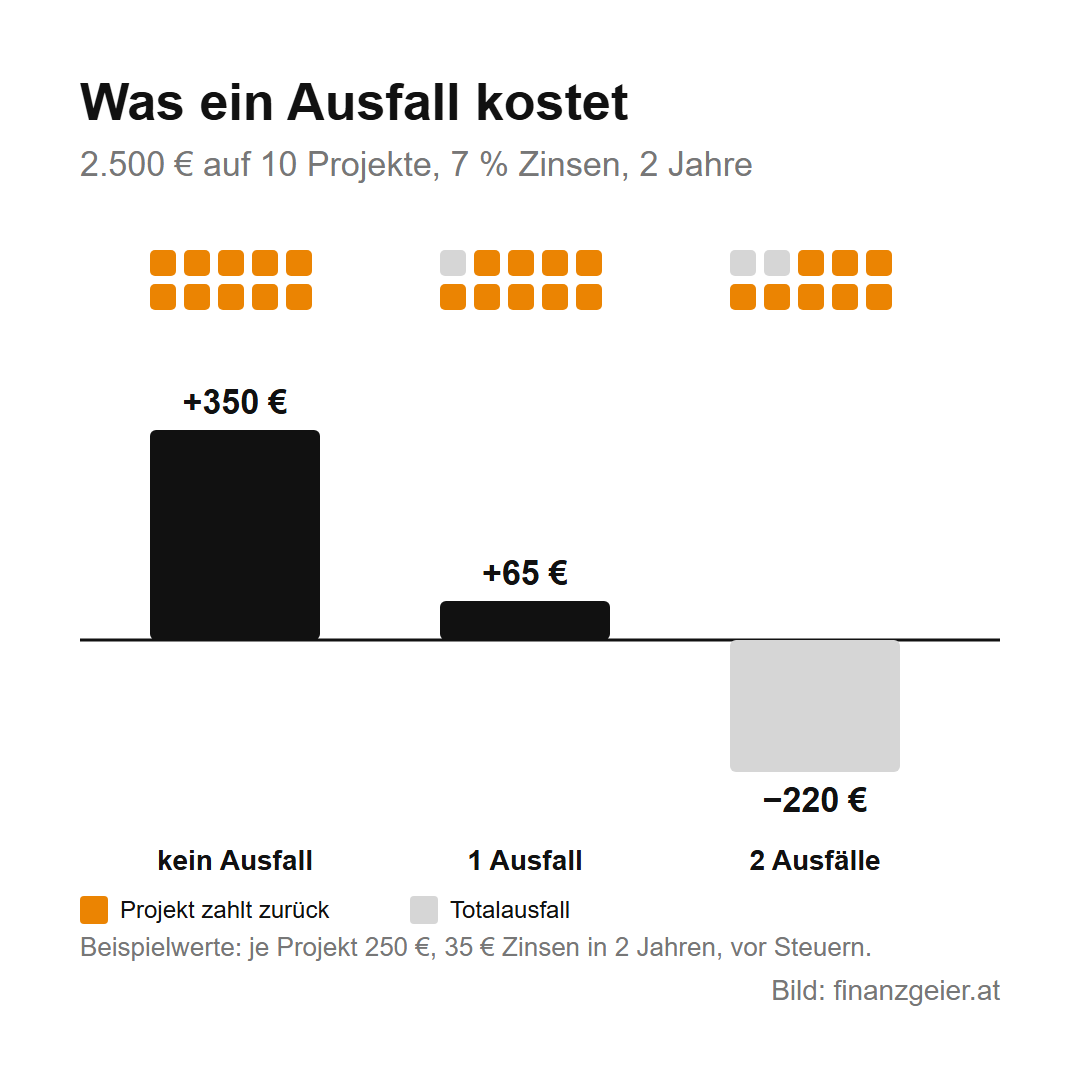
Das durchgehende Rechenbeispiel dieser Seite, alle Zahlen Beispielwerte: Du verteilst 2.500 Euro auf zehn Projekte zu je 250 Euro, jedes mit 7 Prozent Zinsen und zwei Jahren Laufzeit. Ein Projekt bringt in zwei Jahren 35 Euro Zinsen. Laufen alle zehn gut, bekommst du 350 Euro Zinsen. Fällt eines ganz aus, bringen die neun anderen 315 Euro, du verlierst aber 250 Euro Kapital, und es bleiben 65 Euro Gewinn. Das sind auf 2.500 Euro gerechnet rund 1,3 Prozent im Jahr. Fallen zwei Projekte aus, stehen 280 Euro Zinsen 500 Euro Verlust gegenüber, und du hast 220 Euro weniger als am Anfang. Dazu kommt, dass sich Projekte oft verzögern, und in dieser Zeit liegt dein Geld fest.
Streuen hilft also, ein einzelner Ausfall wirft dich nicht um. Es schützt aber nicht davor, dass in schwierigen Zeiten mehrere Projekte gleichzeitig wackeln, denn Immobilienprojekte hängen alle an denselben Zinsen und Baukosten. Wer Crowdinvesting betreibt, muss sich bewusst sein, dass zwei Ausfälle reichen, um den Ertrag vieler guter Projekte aufzuessen.
Steuern auf Zinsen und Verluste
Zinsen aus Nachrangdarlehen und Crowdlending gelten steuerlich als Zinsen aus Privatdarlehen. Für sie gilt nicht die Kapitalertragsteuer, die bei Sparbuchzinsen und Dividenden automatisch abgezogen wird, sondern dein persönlicher Steuersatz laut Steuerstufen, und abgezogen wird nichts. Du musst die Zinsen selbst in der Einkommensteuererklärung angeben, auch als Arbeitnehmer. Wer daneben ein Gehalt oder eine Pension bezieht, für den bleiben andere Einkünfte bis 730 Euro im Jahr steuerfrei; zwischen 730 und 1.460 Euro wird dieser Freibetrag schrittweise kleiner. Aktien, Genussrechte mit Beteiligung am Unternehmen und öffentlich angebotene Anleihen werden dagegen in der Regel mit 27,5 Prozent besteuert. Welche Regel für dein Projekt gilt, steht im Vertrag, und im Zweifel fragst du eine Steuerberatung.
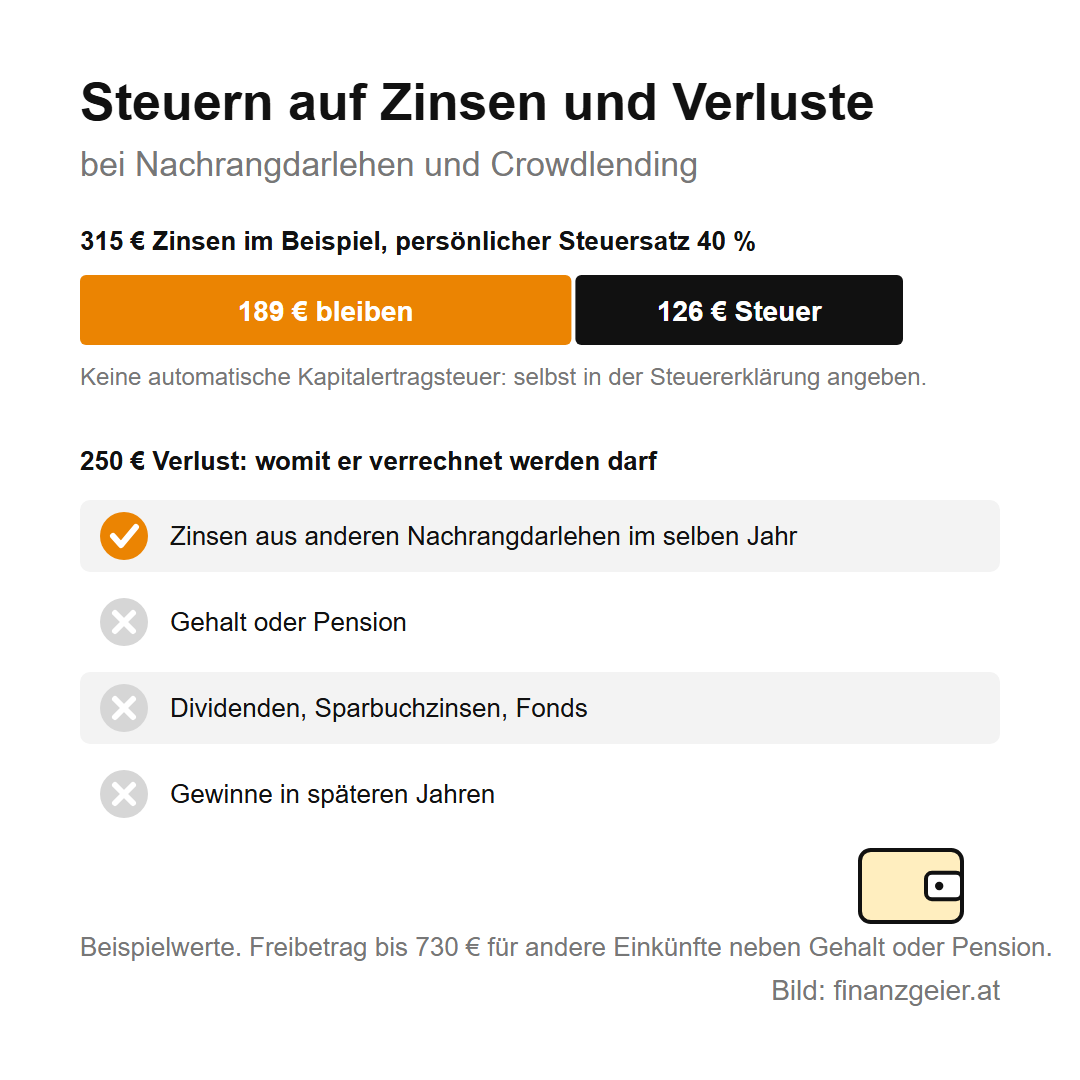
Im Rechenbeispiel fallen auf 315 Euro Zinsen bei einem persönlichen Steuersatz von 40 Prozent 126 Euro Steuer an, wenn der Freibetrag schon aufgebraucht ist. Unangenehmer ist die andere Seite: Fällt ein Nachrangdarlehen aus, darfst du den Verlust nur mit Kapitalerträgen verrechnen, die ebenfalls zum persönlichen Steuersatz versteuert werden, etwa mit Zinsen aus anderen Nachrangdarlehen, und nur im selben Jahr. Mit deinem Gehalt, mit Dividenden oder mit Gewinnen aus Fonds ist das nicht möglich, und in spätere Jahre vortragen kannst du ihn auch nicht. Im Rechenbeispiel stünden 250 Euro Verlust den 315 Euro Zinsen nur dann gegenüber, wenn beides ins selbe Jahr fällt. Wann ein Darlehen steuerlich als verloren gilt, ist im Einzelfall zu klären.
Worauf du vor dem Investieren achten musst
Seriöse Crowdfunding-Plattformen erkennst du zuerst daran, dass sie offenlegen, nach welchem Gesetz sie arbeiten. Eine Plattform nach der europäischen Verordnung findest du in der Unternehmensdatenbank der FMA, für eine Plattform aus einem anderen EU-Land im Verzeichnis der europäischen Wertpapieraufsicht. Eine Plattform nach dem Alternativfinanzierungsgesetz muss eine Gewerbeberechtigung haben, und sie muss dir sagen, wer sie betreibt, wie sie Projekte auswählt und welche Gebühren sie von dir und vom Projekt verlangt.
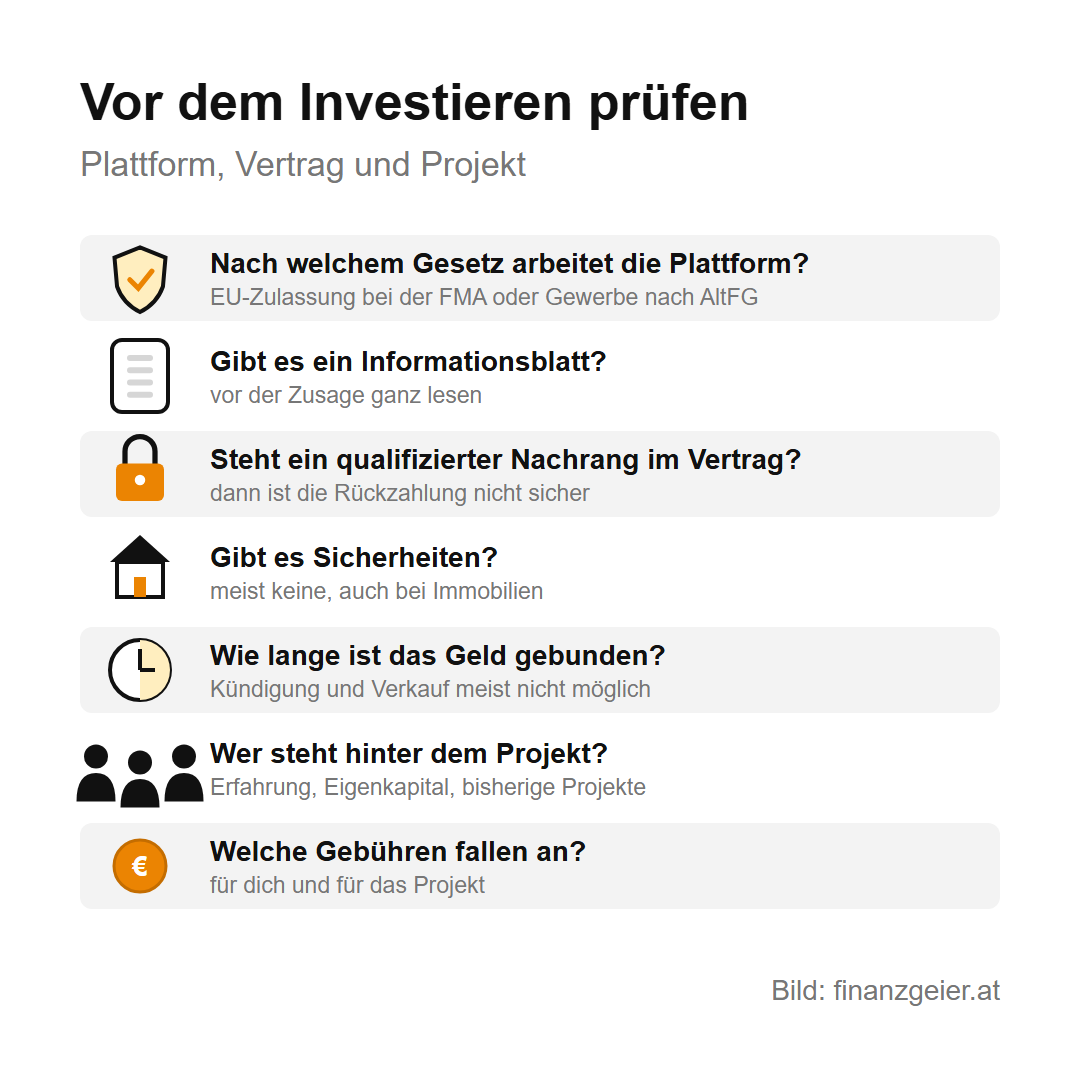
Beim Projekt selbst liest du den Vertrag und das Informationsblatt, bevor du zusagst. Steht dort ein qualifizierter Nachrang, weißt du, worauf du dich einlässt. Prüfe, ob es Sicherheiten gibt, wie lange das Geld gebunden ist, ob du vorzeitig kündigen kannst und wer hinter dem Projekt steht: Seit wann gibt es das Unternehmen, was hat es schon gebaut, und wie hoch ist sein eigenes Geld im Projekt? Klick den Warnhinweis nicht einfach weg, sondern lies, was du bestätigst. Kleingedrucktes, das du nicht verstehst, ist ein Warnzeichen. Wer ein Projekt nicht in zwei Sätzen erklären kann, sollte sein Geld dort nicht anlegen.
Schritt für Schritt: Crowdinvesting mit Augenmaß
Dazu eine klare Meinung: Geldanlagen abseits der klassischen Bank- und Börsenprodukte sind durchaus einen Blick wert, aber immer mit Vorsicht. Ist das Geld einmal überwiesen, hast du keine Kontrolle mehr darüber. Du kannst nichts umschichten, nichts zurückziehen und nichts auflösen, und die Erfahrung mit Immobilienplattformen zeigt, wie schnell ein paar Ausfälle den Ertrag vieler guter Projekte aufzehren. Von hohen Zinsen sollte sich niemand blenden lassen. Als kleine Beimischung lässt sich Crowdinvesting aber durchaus riskieren, auch um eine neue Art des Investierens kennenzulernen, solange die Erwartungen nicht zu hoch gesteckt sind.
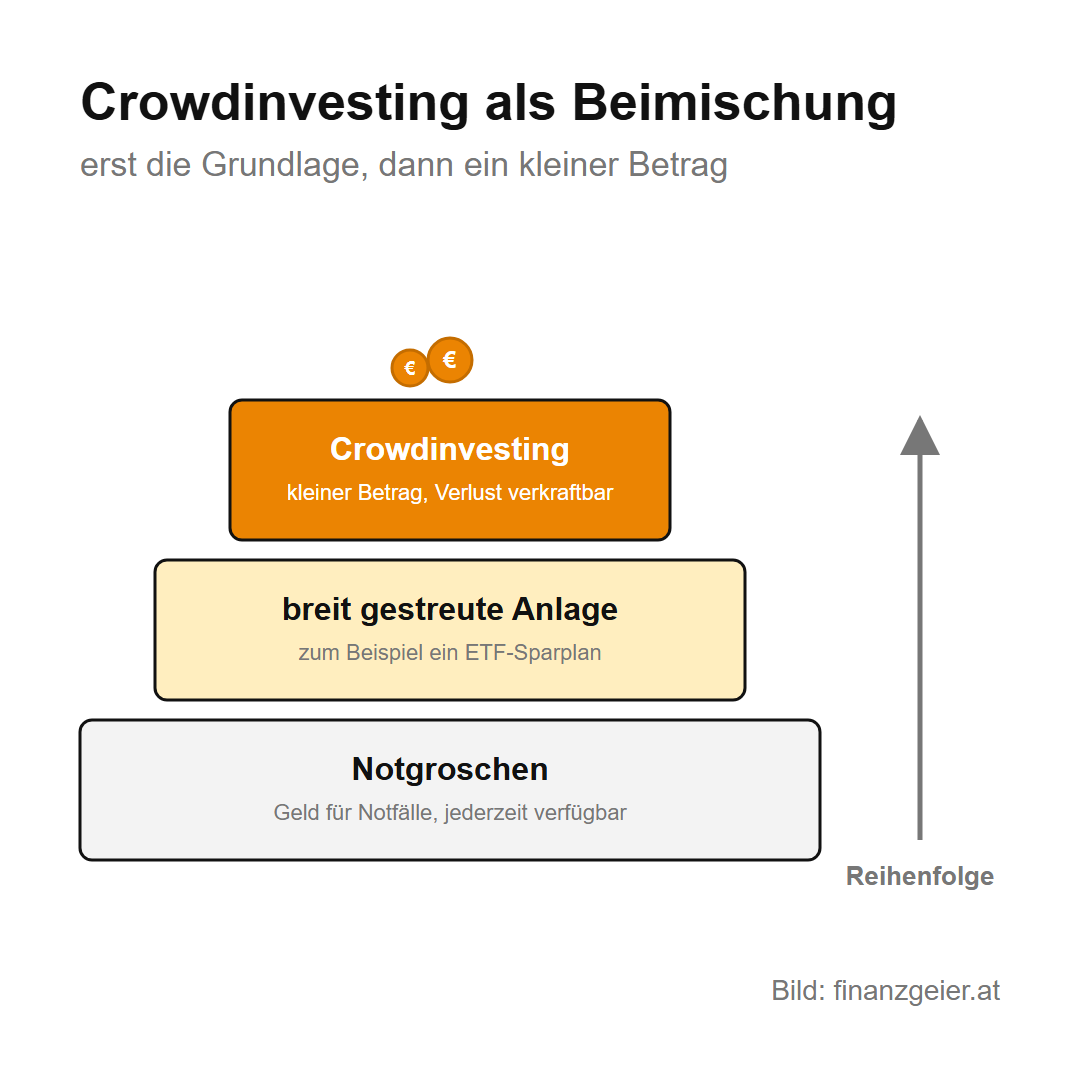
Der richtige Platz dafür ist am Ende der Reihe: Zuerst steht der Notgroschen, dann eine breit gestreute Anlage wie ein ETF-Sparplan, und erst danach ein kleiner Betrag für Crowdinvesting. Dann wählst du eine Plattform, prüfst sie und das einzelne Projekt, legst einen Betrag fest, dessen Verlust dich nicht trifft, und verteilst ihn auf mehrere Projekte. Die Zinsen gibst du jedes Jahr in der Einkommensteuererklärung an.
Der Rat zum Schluss: Lege vor dem ersten Investment fest, wie viel du insgesamt höchstens in Crowdinvesting steckst, und schreib dir dazu, dass dieses Geld ganz verloren sein kann. Investiere nur in Projekte, deren Vertrag du gelesen und verstanden hast, und erhöhe den Betrag erst, wenn die ersten Projekte vollständig zurückgezahlt haben.
Quellen: Finanzmarktaufsicht: Crowdfunding-Dienstleister nach der ECSP-Verordnung, Crowdfunding-Plattformen nach dem Alternativfinanzierungsgesetz, FinTech-Navigator Crowdfunding und „Stellen Sie sich ganz hinten an!“ (Oktober 2025); RIS: Alternativfinanzierungsgesetz und Einkommensteuergesetz § 27a; EU-Verordnung 2020/1503 über Schwarmfinanzierungsdienstleister; Arbeiterkammer Oberösterreich: Crowdinvesting – riskante Beteiligung; WKO: Crowdfunding für österreichische Unternehmen. Stand: Oktober 2026.
Weiterlesen: Je höher der versprochene Zins, desto höher das Risiko, und das gilt nicht nur beim Crowdinvesting. Wie Rendite und Risiko bei Sparbuch, Anleihe, Aktie und Fonds zusammenhängen und warum Streuung so wichtig ist, steht auf der Seite Rendite und Risiko.
Hinweis: Diese Seite gibt einen allgemeinen Überblick und ist keine Anlage-, Rechts- oder Steuerberatung. Das Rechenbeispiel verwendet Beispielwerte und keine bestimmte Plattform und kein bestimmtes Projekt. Crowdinvesting kann zum Totalverlust führen. Für deinen eigenen Fall helfen eine Steuerberatung, das Finanzamt oder eine unabhängige Anlageberatung.


