
Zuletzt aktualisiert: 17.10.2026
Im Jahr 2025 haben in Österreich 8.766 Menschen einen Privatkonkurs eröffnet, 2026 dürften es rund 9.300 werden. Wer in die Schuldenberatung kommt, hat im Schnitt 56.432 Euro Schulden. Der Privatkonkurs, offiziell Schuldenregulierungsverfahren, kann am Ende von einem Teil dieser Schulden befreien. Er sieht nach einem einfachen Weg aus, ist es aber nicht: Fünf Jahre und mehr am Existenzminimum, ein öffentlicher Eintrag in der Ediktsdatei und eine angeschlagene Bonität noch Jahre danach. Auf dieser Seite erfährst du, welche Voraussetzungen es gibt, wie der Ablauf mit Zahlungsplan und Abschöpfungsverfahren aussieht, wie lange er dauert, welche Folgen er hat und warum du vorher alles versuchen solltest, dich mit deinen Gläubigern zu einigen.
Inhalt
Privatkonkurs Österreich: was er ist und wen er trifft
Ein Privatkonkurs ist ein Gerichtsverfahren für Menschen, die ihre Schulden nicht mehr bezahlen können und kein Unternehmen betreiben. Das Bezirksgericht sammelt alle Schulden, verwertet das Vermögen und legt fest, wie viel die Gläubiger bekommen. Wer die Bedingungen einhält, wird am Ende vom Rest befreit. Für Unternehmer gibt es ein eigenes Verfahren beim Landesgericht.
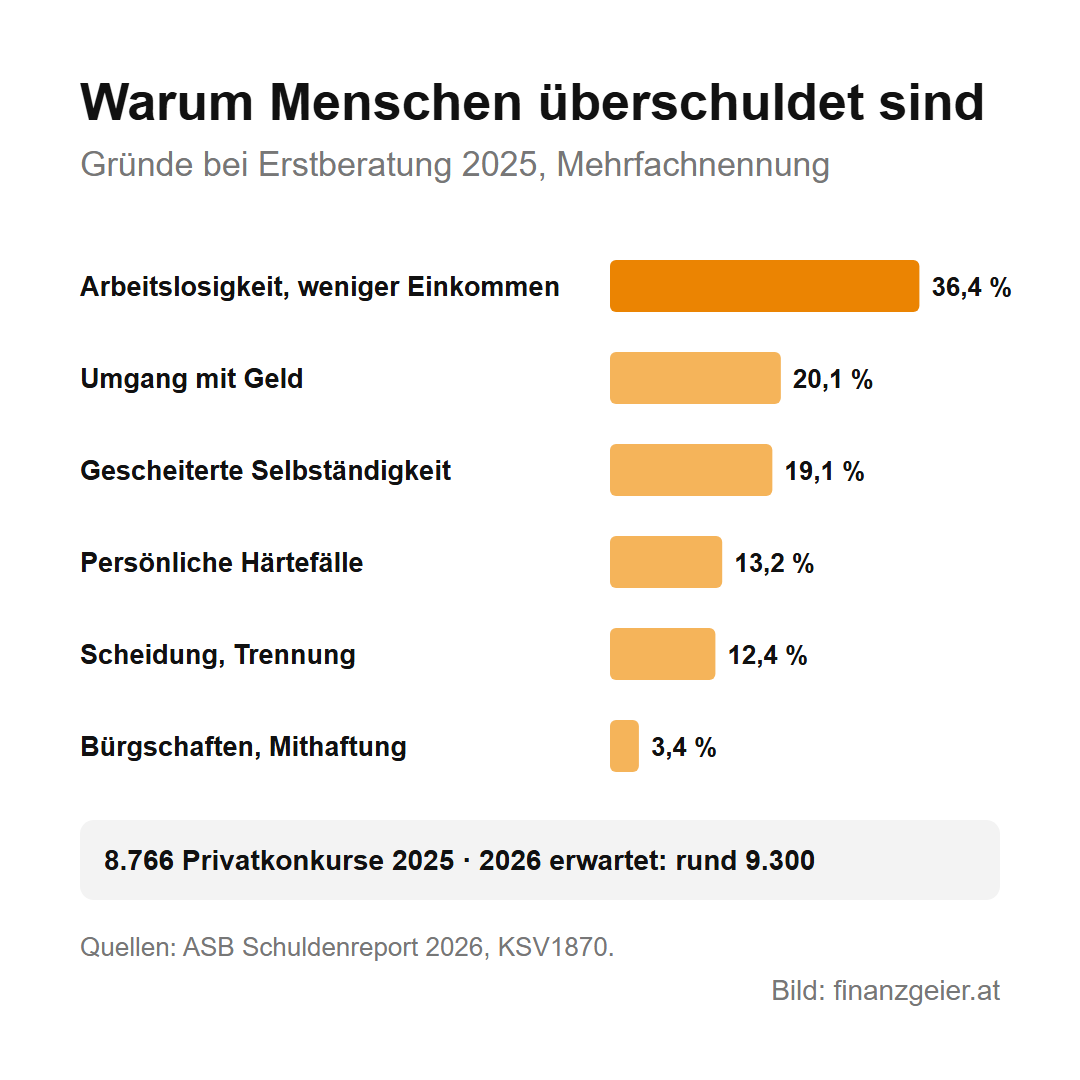
Die häufigsten Gründe für Überschuldung sind laut den Schuldenberatungen Arbeitslosigkeit oder ein gesunkenes Einkommen bei 36 Prozent der Fälle, mangelnder Umgang mit Geld bei 20 Prozent, eine gescheiterte Selbständigkeit bei 19 Prozent, dazu Scheidung, Krankheit oder Bürgschaften. Schulden wachsen dabei still: Werden sie nicht bedient, verdreifachen sie sich durch Zinsen und Kosten etwa alle acht Jahre. Wie man Schulden in den Griff bekommt, bevor es so weit ist, steht auf der Seite Schulden abbauen.
Zuerst verhandeln: der Weg ohne Konkurs
Der Privatkonkurs sollte nur das allerletzte Mittel sein. Oft wirkt er wie ein einfacher Ausweg, tatsächlich ist er alles andere als einfach, er bedeutet jahrelange Entbehrungen und bleibt noch lange danach abrufbar. Deshalb lohnt es sich, zuerst den regulären Weg zu prüfen: mit jedem Gläubiger reden, eine Ratenvereinbarung, eine Stundung oder einen Zinsverzicht verhandeln. Viele Gläubiger sind dazu bereit, weil sie ohne Einigung oft weniger bekommen. Liegt eine Forderung schon bei einem Inkassobüro, ist auch dort eine Ratenvereinbarung der übliche Weg: Inkassobüros sind auf solche Lösungen eingestellt, und wer sich von sich aus meldet, findet meist leichter eine Einigung.
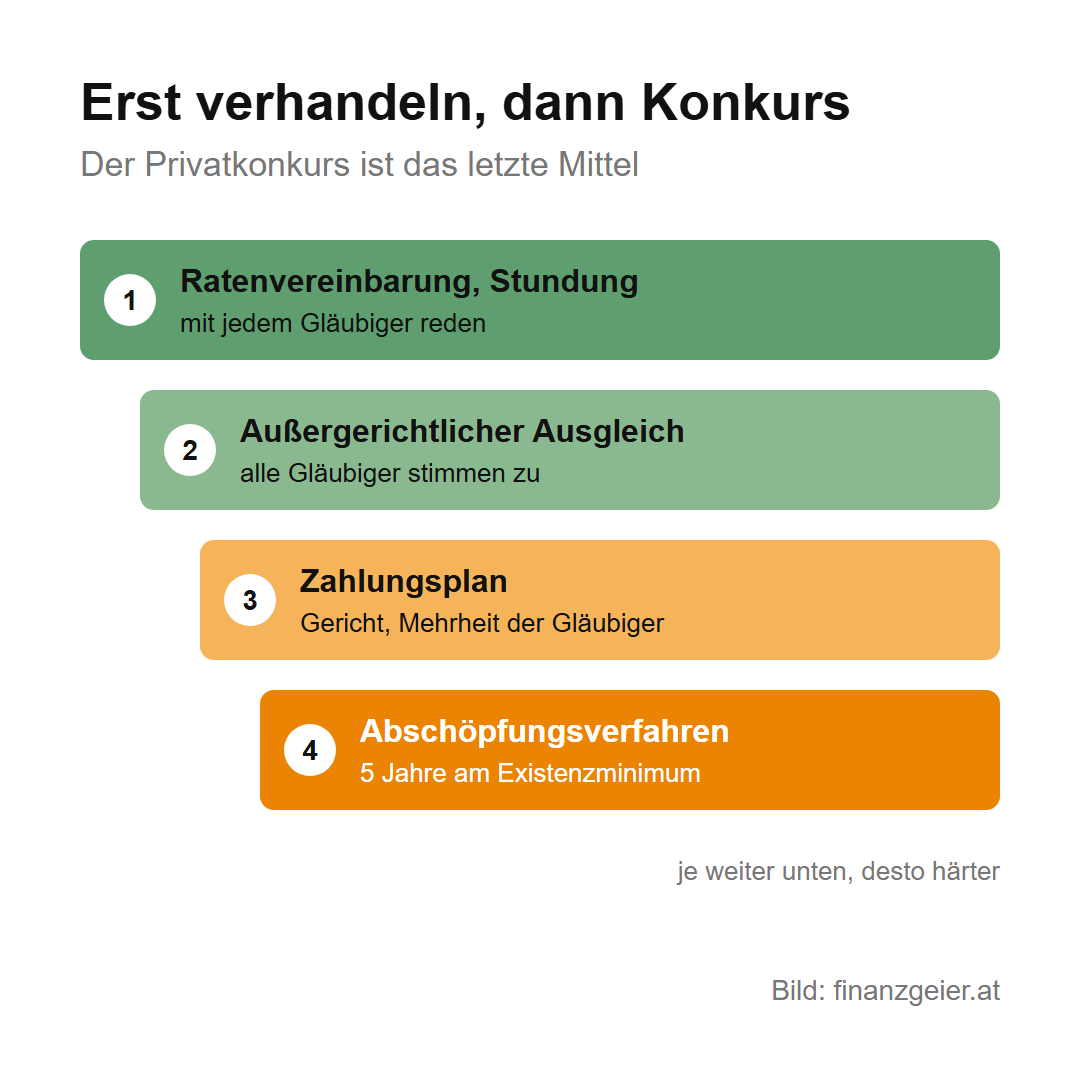
Reicht das nicht, kannst du einen außergerichtlichen Ausgleich versuchen: Du bietest allen Gläubigern an, einen festen Teil ihrer Forderung zu zahlen, und sie verzichten auf den Rest. Das klappt nur, wenn alle zustimmen, Pflicht ist dieser Versuch vor dem Gericht seit 2017 nicht mehr. Für die Gläubiger hat er Vorteile, weil keine Gerichtskosten anfallen. Wer seine Lage früh erkennt, ehrlich mit den Gläubigern spricht und einen realistischen Plan vorlegt, kommt oft ohne Konkurs heraus. Das kostet Mühe und Verzicht, aber es schützt die eigene Bonität und ist auch den Gläubigern gegenüber der faire Weg, denn ihre Ausfälle zahlen am Ende alle anderen Kunden mit.
Privatkonkurs Voraussetzungen und Antrag
Die wichtigste Voraussetzung ist die Zahlungsunfähigkeit: Du kannst deine fälligen Schulden nicht mehr in angemessener Zeit zahlen. Außerdem darfst du kein Unternehmen betreiben. Den Antrag stellst du beim Bezirksgericht deines Wohnorts, auf einem eigenen Formular, mit einem genauen Vermögensverzeichnis und einem Vorschlag für einen Zahlungsplan. Dein Einkommen muss die Kosten des Verfahrens voraussichtlich decken. Eine Frist für den Antrag gibt es für Privatpersonen nicht.
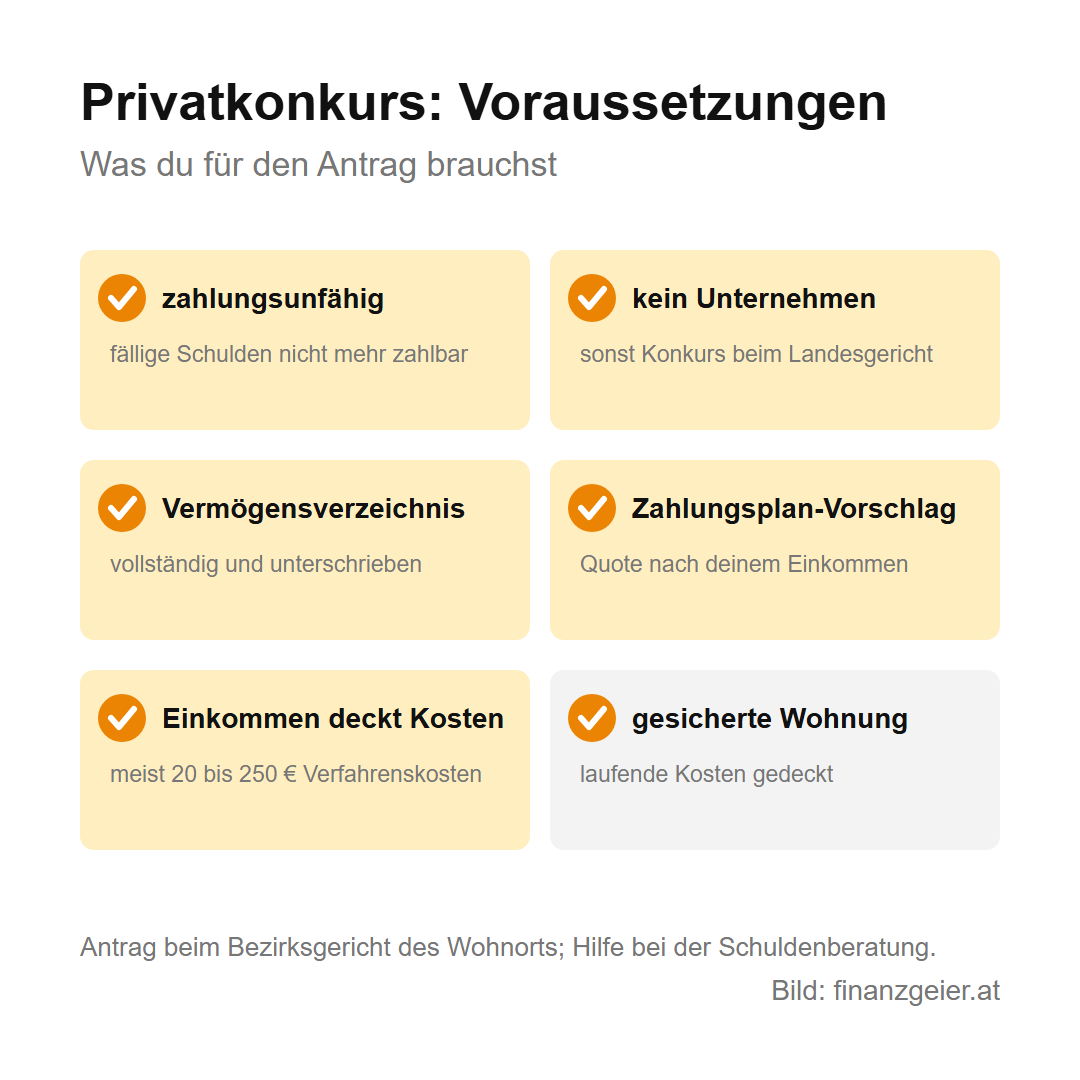
In der Praxis brauchst du außerdem eine gesicherte Wohnung, deine laufenden Kosten müssen gedeckt sein, und du darfst keine neuen Schulden machen. Die staatlich anerkannten Schuldenberatungen gibt es in jedem Bundesland, sie sind kostenlos, helfen beim Antrag und dürfen dich vor Gericht vertreten. Je nach Bundesland gibt es Wartezeiten, deshalb früh einen Termin vereinbaren. Die Verfahrenskosten liegen meist zwischen 20 und 250 Euro.
Privatkonkurs Ablauf und Dauer: Zahlungsplan oder Abschöpfungsverfahren
Nach der Eröffnung stoppen Zinsen und Pfändungen, das Gericht verständigt Gläubiger, Arbeitgeber, Bank und Vermieter, und dein Vermögen wird verkauft. Danach bietest du den Gläubigern einen Zahlungsplan an: eine Quote, die deinem Einkommen der nächsten drei Jahre entspricht, zahlbar über höchstens sieben Jahre. Zustimmen muss die Mehrheit der anwesenden Gläubiger, nach Köpfen und nach der Summe der Forderungen. Rund 70 Prozent aller Privatkonkurse enden mit einem solchen Zahlungsplan. Zahlst du nicht pünktlich, leben die alten Schulden wieder auf.
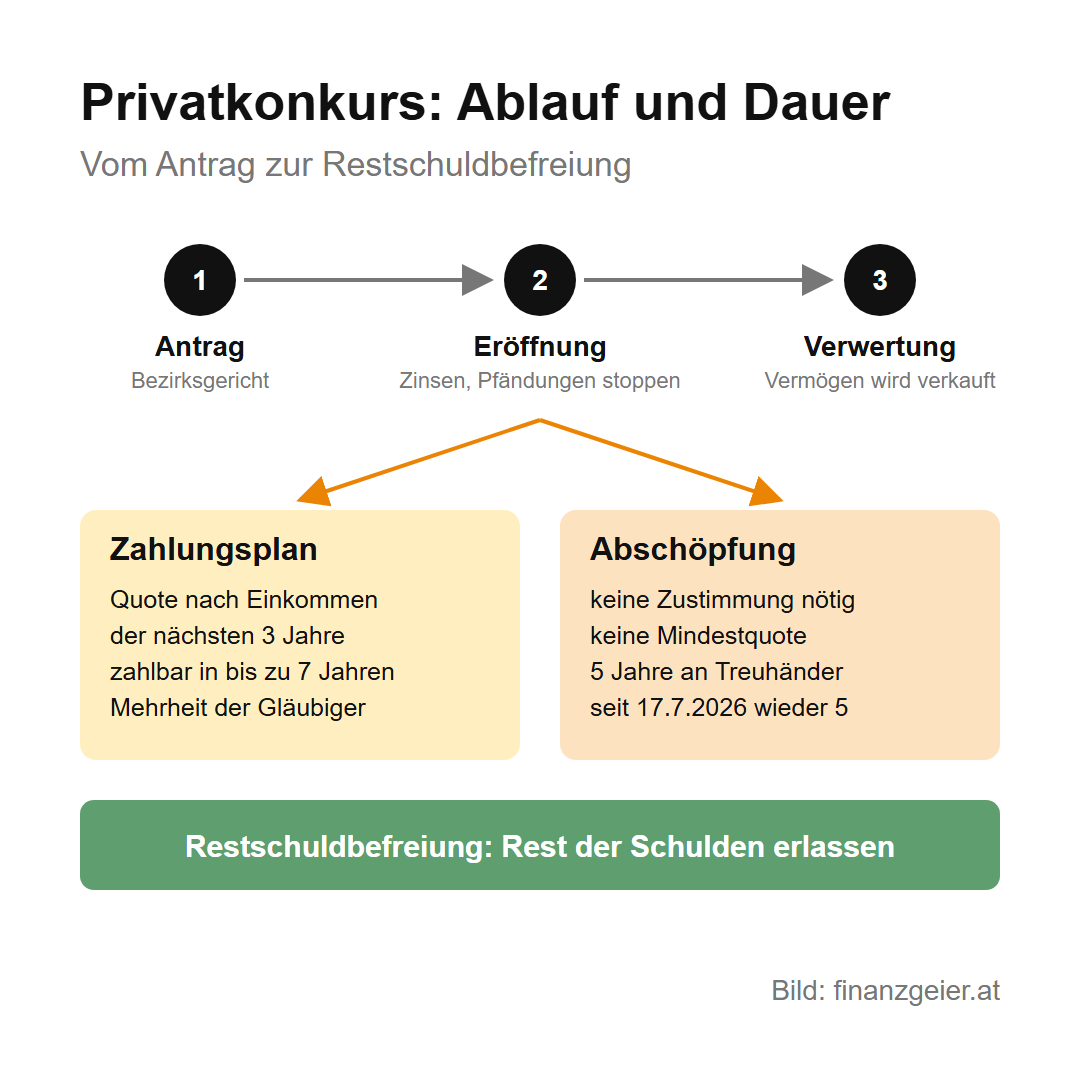
Lehnen die Gläubiger ab, folgt das Abschöpfungsverfahren. Dafür brauchst du keine Zustimmung, und es gibt keine Mindestquote. Du trittst den pfändbaren Teil deines Einkommens an einen Treuhänder ab, der ihn an die Gläubiger verteilt. Seit dem 17. Juli 2026 dauert das für Privatpersonen wieder fünf Jahre, der kürzere Weg mit drei Jahren gilt nur noch für ältere Anträge und unter bestimmten Voraussetzungen für ehemalige Unternehmer. Die Privatkonkurs-Dauer liegt zusammen mit dem Verfahren davor also meist bei fünf bis acht Jahren. Ein neuer Zahlungsplan ist erst nach zehn Jahren möglich, ein neues Abschöpfungsverfahren erst nach 20 Jahren.
Fünf Jahre am Existenzminimum
Während des Verfahrens bleibt dir nur das Existenzminimum. 2026 sind das bei 14 Gehältern im Jahr 1.308 Euro im Monat, ohne Sonderzahlungen 1.526 Euro, dazu 261 Euro für jede Person, für die du Unterhalt zahlst. Von allem darüber geht ein Teil an die Gläubiger, und bei einem Nettoeinkommen über 5.220 Euro ist alles darüber pfändbar. Ein Beispiel mit Beispielwerten: Sind von deinem Einkommen 300 Euro im Monat pfändbar, fließen in fünf Jahren 18.000 Euro an den Treuhänder, abzüglich seiner Vergütung von mindestens 15 Euro im Monat plus Umsatzsteuer.
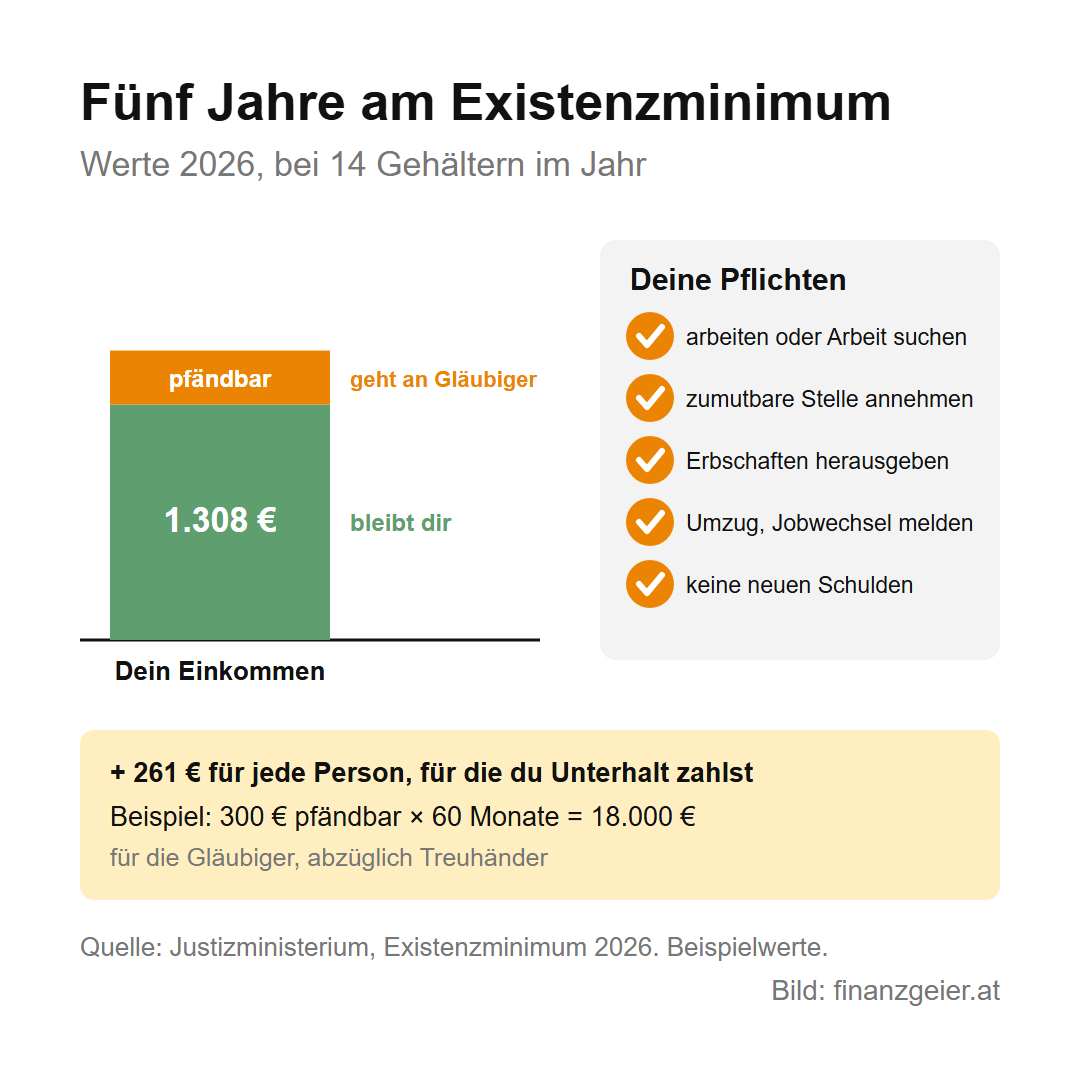
Dazu kommen Pflichten: Du musst arbeiten oder dich nachweislich um Arbeit bemühen und darfst keine zumutbare Stelle ablehnen. Was du erbst, geschenkt bekommst oder im Glücksspiel gewinnst, musst du herausgeben, jeden Wohnungs- oder Jobwechsel melden und darfst keine neuen Schulden machen. Wer diese Pflichten verletzt, riskiert, dass das Verfahren eingestellt wird und alle Schulden bleiben. Wer einen Privatkonkurs überlegt, muss sich bewusst sein, dass er über Jahre auf Urlaub, neues Auto und jede größere Anschaffung verzichtet, und das ohne die Sicherheit, dass am Ende alles gut geht.
Privatkonkurs Folgen: Ediktsdatei, Bonität und Verträge
Jeder Privatkonkurs wird in der Ediktsdatei des Justizministeriums veröffentlicht, die jeder kostenlos im Internet einsehen kann, auch dein künftiger Arbeitgeber oder Vermieter. Der Eintrag verschwindet erst ein Jahr nach dem Ende des Zahlungsplans oder des Abschöpfungsverfahrens, bei einem siebenjährigen Zahlungsplan also nach rund acht Jahren. Beim Kreditschutzverband KSV1870 werden Kredite, die nicht voll zurückgezahlt wurden, und Einträge in der Warnliste der Banken bis zu sieben Jahre nach der Entschuldung gespeichert. Ein Kredit, ein Leasingvertrag oder manchmal schon ein Handyvertrag wird in dieser Zeit schwer zu bekommen sein, mehr dazu auf der Seite über Bonität und KSV.
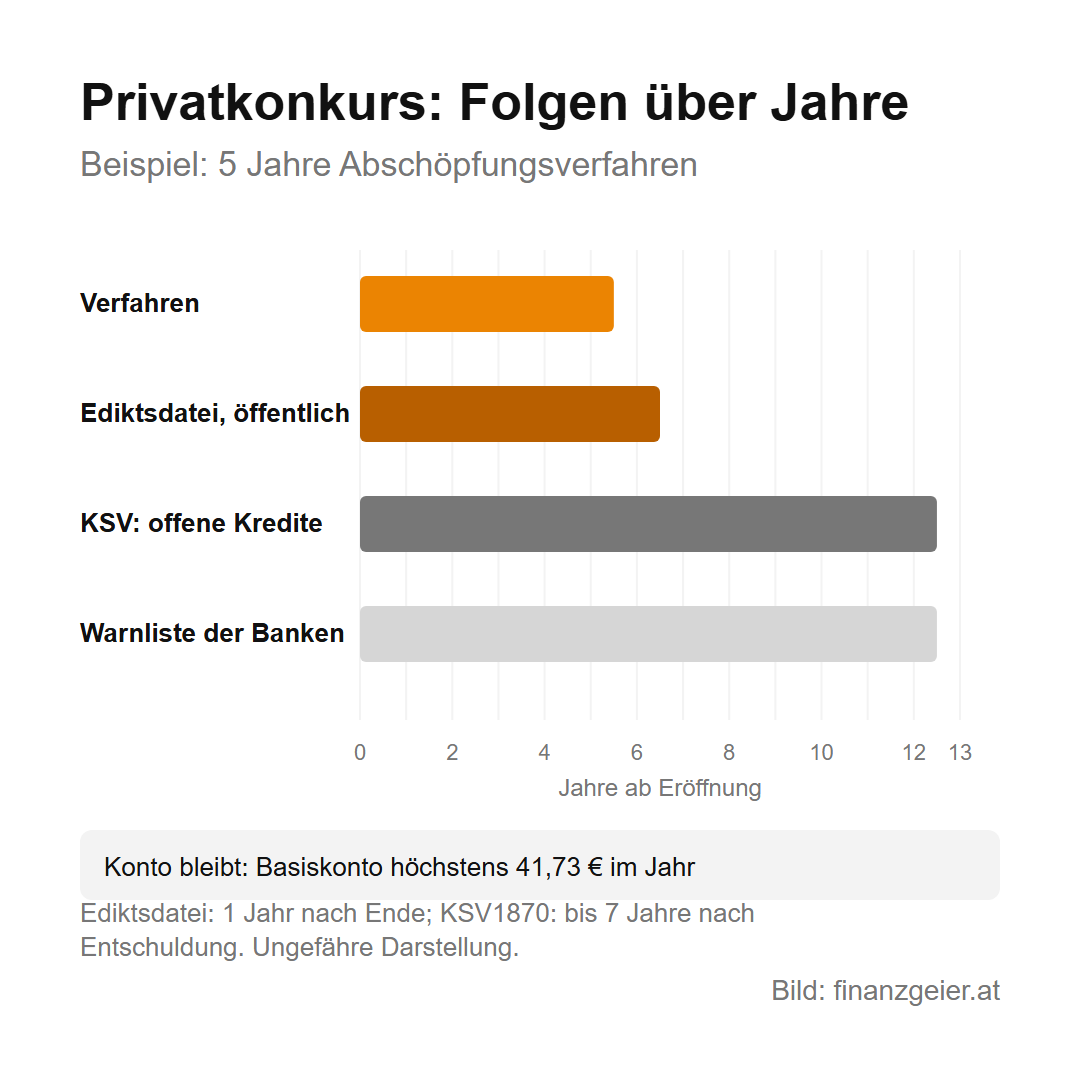
Ein Konto behältst du: Jeder hat Anspruch auf ein Basiskonto, das im Privatkonkurs auf Antrag höchstens 41,73 Euro im Jahr kostet. Bestehende Verträge wie Miete oder Handy darf der Vertragspartner nicht allein wegen des Konkurses kündigen, du musst sie aber weiter bezahlen. Nicht erlassen werden Geldstrafen sowie im Abschöpfungsverfahren Schulden aus vorsätzlichen Straftaten und Schulden, die du dem Gericht verschwiegen hast.
Neustart nach dem Privatkonkurs
Wer den Privatkonkurs übersteht, ist von den alten Schulden befreit. Das ist eine Chance, aber eine, die man nur einmal bekommt. Ein Neustart gelingt nur, wenn sich das ändert, was zu den Schulden geführt hat: ein besseres Einkommen durch Weiterbildung, ein Haushaltsbudget, das jeden Monat aufgeht, und ein Notgroschen für Unerwartetes. Mit dem Haushaltsbudget-Rechner siehst du schwarz auf weiß, wohin dein Geld fließt. Jede Lage ist anders, und bei einem drohenden Konkurs gehört der Fall in die Hände von Fachleuten.
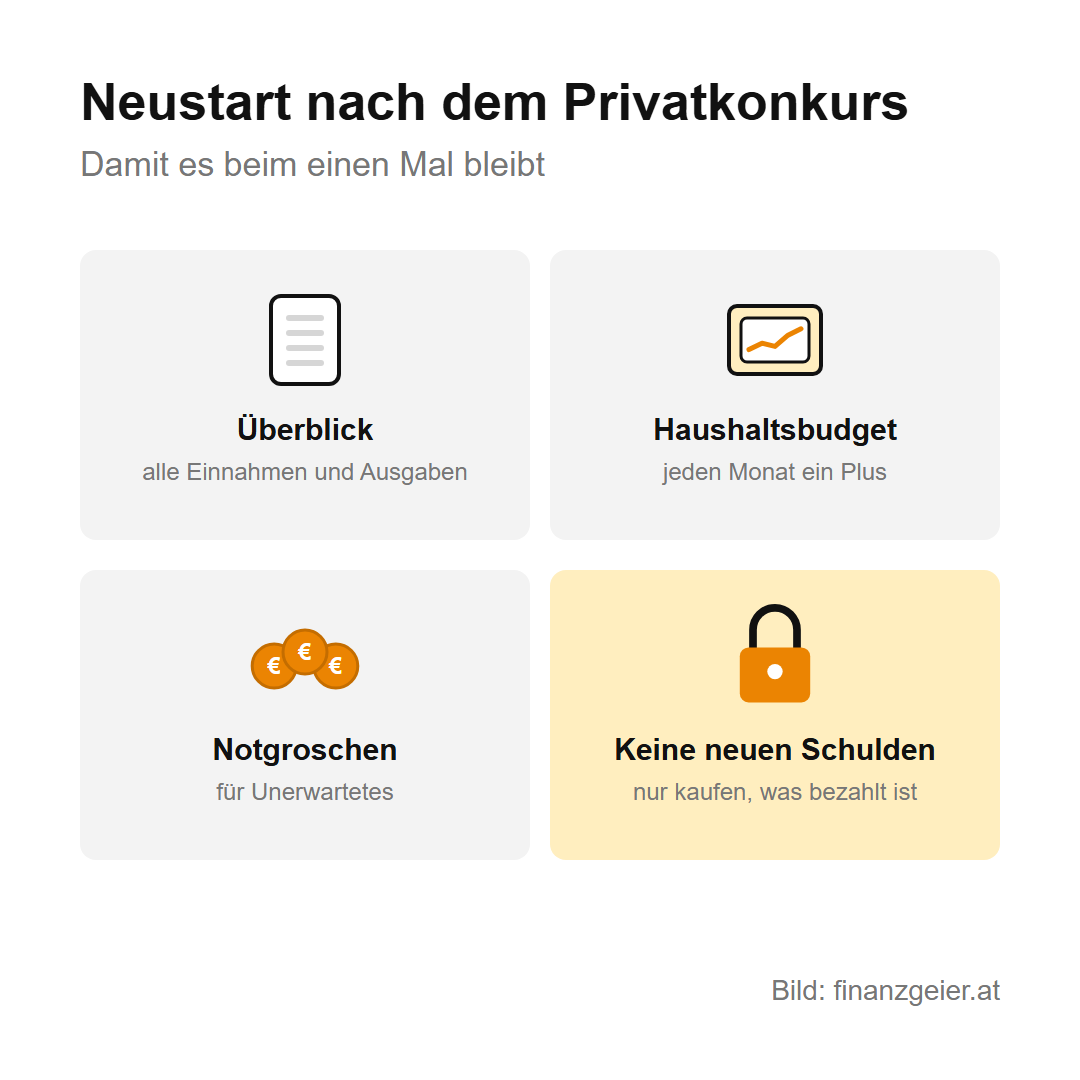
Der Rat zum Schluss: Warte nicht, bis das Gericht schreibt. Verschaff dir einen vollständigen Überblick über alle Schulden, rede sofort mit jedem Gläubiger und versuche eine Einigung, bevor du an den Privatkonkurs denkst, und mach danach nie wieder Schulden für Dinge, die du dir nicht leisten kannst.
Quellen: oesterreich.gv.at: Außergerichtlicher Ausgleich, Zahlungsplan und Abschöpfungsverfahren, Insolvenzdatei und Schuldenberatung; RIS: Insolvenzordnung; Bundesministerium für Justiz: Existenzminimum und Drittschuldnererklärung; Arbeiterkammer: Privatkonkurs; Schuldenberatung: Schulden in Österreich; KSV1870: Privatkonkurse 1.–3. Quartal 2026 und KSV1870-Einträge löschen; Sozialministerium: Privatkonkurs, Weg zur Entschuldung. Stand: Oktober 2026.
Weiterlesen: Ein Neustart nach dem Privatkonkurs gelingt nur, wenn sich ändert, was zu den Schulden geführt hat. Ein wichtiger Baustein dafür ist ein Haushaltsbudget, das jeden Monat aufgeht. Dort steht, wofür es gut ist und wie du es aufstellst.
Hinweis: Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Rechts- oder Schuldenberatung. Ob ein Privatkonkurs für dich in Frage kommt und welche Alternativen es gibt, klärst du mit einer staatlich anerkannten Schuldenberatung. Das Rechenbeispiel verwendet Beispielwerte.

