
Zuletzt aktualisiert: 10.10.2026
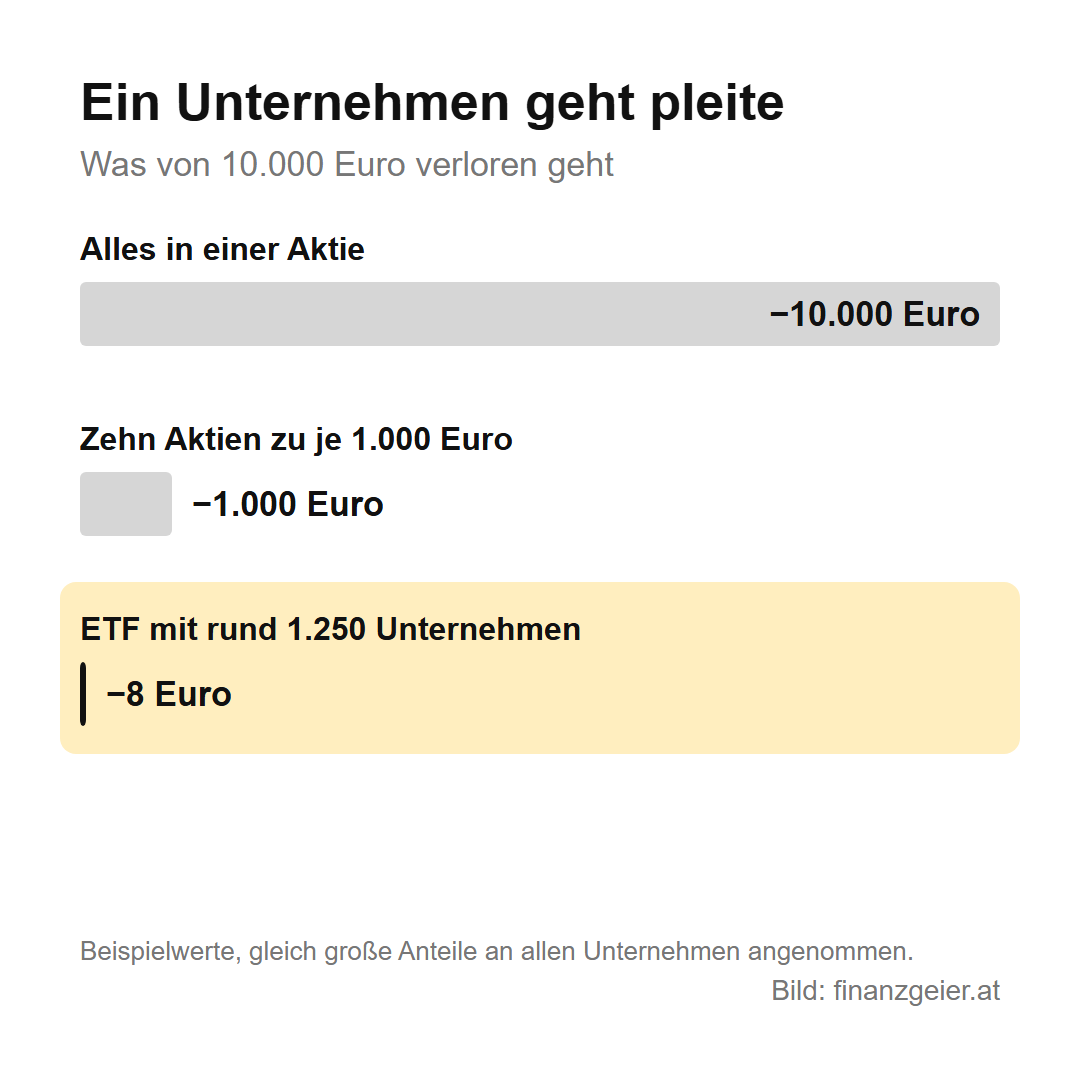
10.000 Euro sind angelegt, und eines der Unternehmen, in die das Geld geflossen ist, geht pleite. Liegt alles in dieser einen Aktie, ist das ganze Geld weg. Ist es gleichmäßig auf zehn Aktien verteilt, fehlen 1.000 Euro. Steckt es in einem ETF auf den MSCI World, der rund 1.250 Unternehmen enthält, fehlen bei gleich großen Anteilen gerade einmal rund 8 Euro. Diese Seite erklärt, warum Rendite und Risiko untrennbar zusammengehören, wo ein Totalverlust droht, woran du Betrüger erkennst und warum die Streuung das wichtigste Werkzeug ist, um dein Geld zu schützen.
Inhalt
Rendite und Risiko gehen auf wie eine Schere
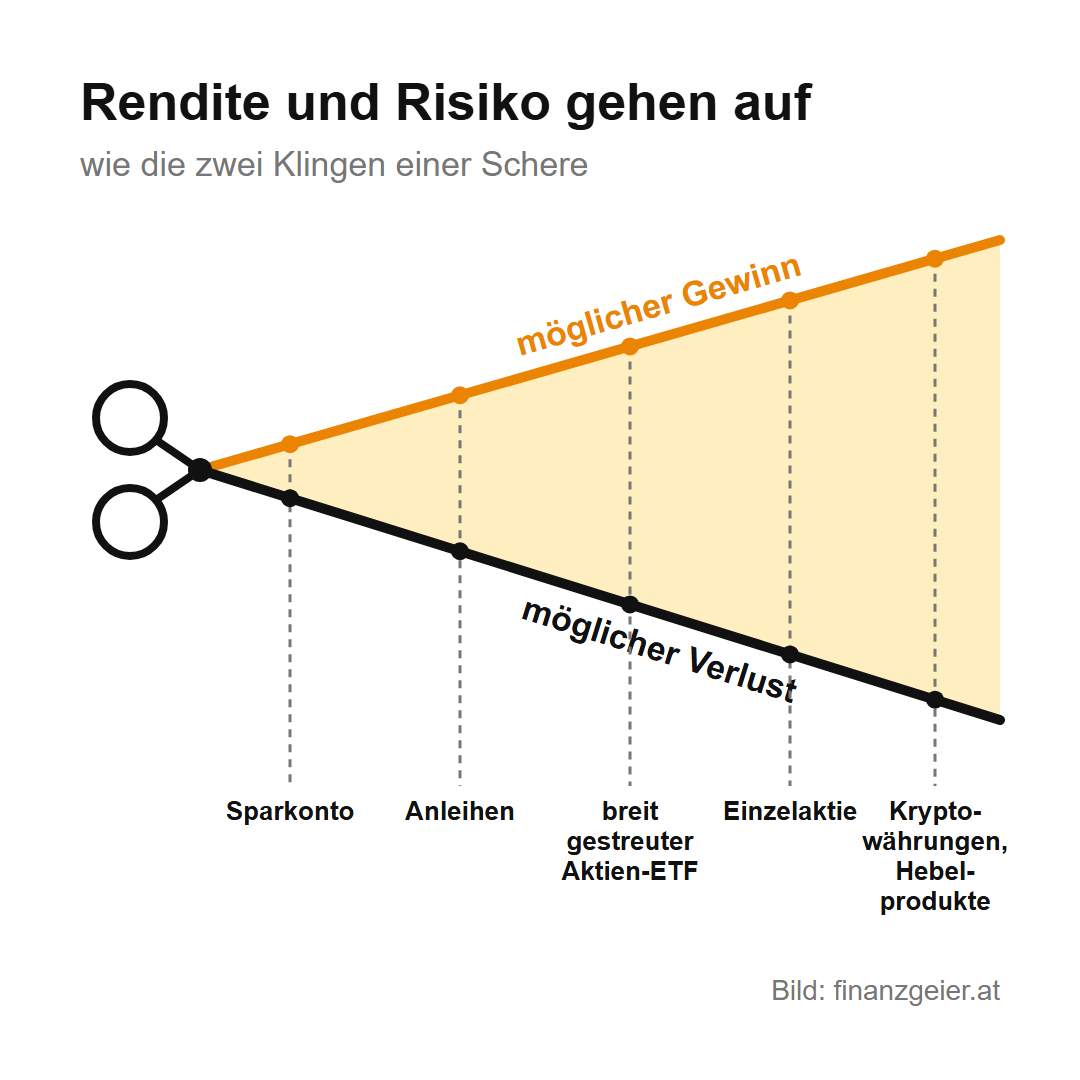
Rendite ist das, was eine Geldanlage einbringt, also Zinsen, Dividenden und Kursgewinne, meist angegeben in Prozent pro Jahr. Risiko ist die Gefahr, dass am Ende weniger herauskommt als erhofft, im schlimmsten Fall weniger als eingezahlt. Die beiden verhalten sich wie die zwei Klingen einer Schere: Geht die eine auf, geht die andere mit. Wer mehr Rendite will, muss mehr Risiko eingehen, und wer kein Risiko eingehen will, bekommt auch nur wenig Rendite. Das hat einen einfachen Grund. Niemand würde sein Geld in eine Anlage stecken, die schwankt und verloren gehen kann, wenn ein sicheres Sparkonto genauso viel bringt. Die höhere Rendite ist also der Preis, den der Markt dafür bezahlt, dass jemand ein Risiko übernimmt.
Daraus folgt ein Grundsatz, der für jede Geldanlage gilt: Risikolose Anlagen mit hoher Rendite gibt es nicht. Ein Sparkonto mit Einlagensicherung ist sicher, bringt aber wenig. Eine Aktie kann sich im Wert verdoppeln, sie kann sich aber genauso gut halbieren. Je höher die Risikobereitschaft, desto höher kann die Rendite sein. Auf das Wort „kann“ kommt es dabei an, denn mehr Risiko bringt keine Garantie auf mehr Ertrag, sondern nur die Chance darauf.
Was Risiko bei einer Geldanlage bedeutet
Wenn von Risiko die Rede ist, denken die meisten an fallende Kurse. Das ist das Kursrisiko, und es ist das bekannteste. Wie stark eine Anlage schwankt, nennt man Volatilität. Gemessen wird sie als Standardabweichung, also als durchschnittliche Abweichung vom Mittelwert. Beim MSCI World lag sie, in Euro gerechnet, in den letzten zehn Jahren bei rund 13 % pro Jahr. Grob gesagt heißt das: In einem gewöhnlichen Jahr kann der Ertrag ohne Weiteres 13 Prozentpunkte über oder unter dem Durchschnitt liegen, in schlechten Jahren auch deutlich mehr.
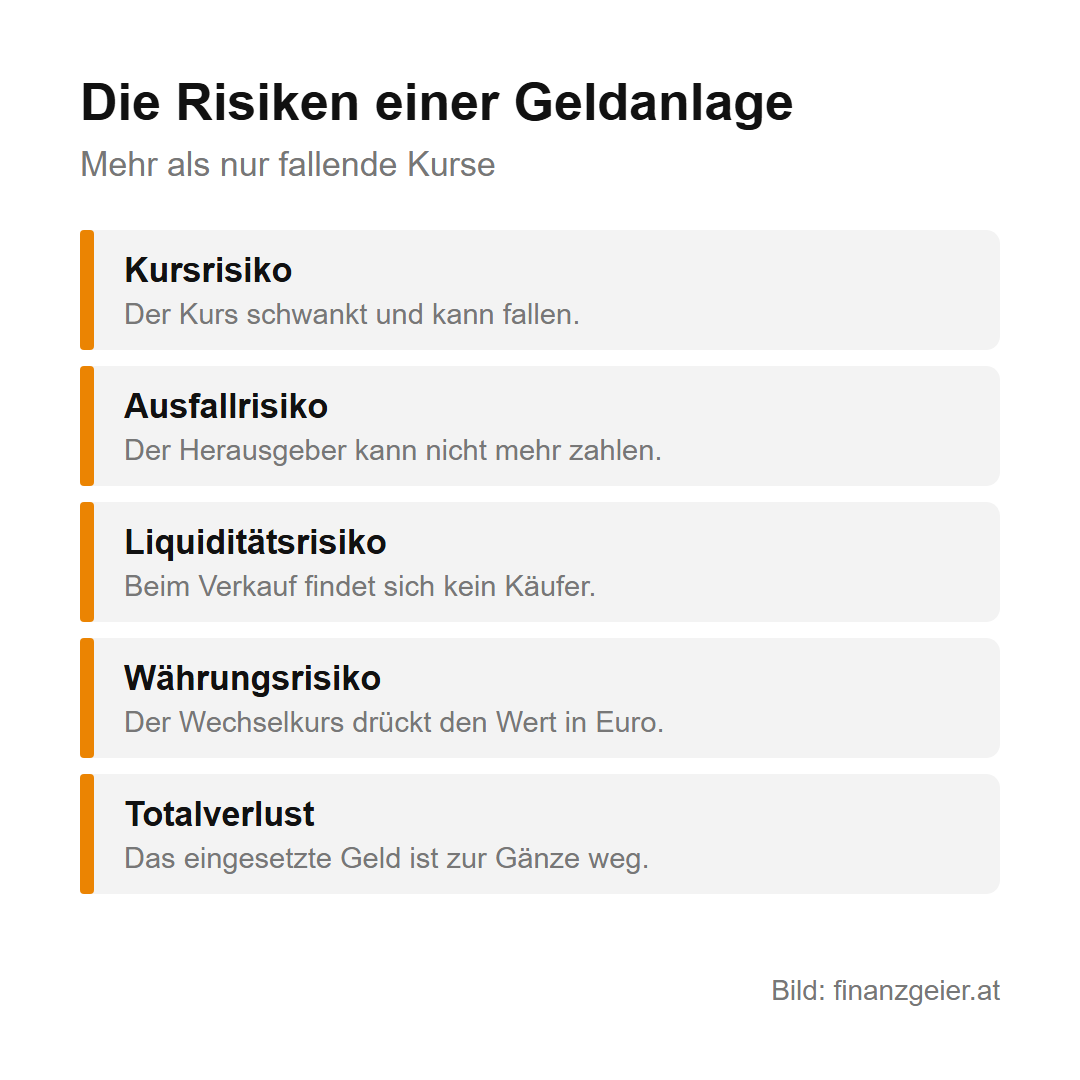
Daneben gibt es Risiken, die weniger auffallen. Beim Ausfallrisiko kann der Herausgeber eines Wertpapiers nicht mehr zahlen, etwa ein Unternehmen, das eine Anleihe ausgegeben hat. Beim Liquiditätsrisiko lässt sich eine Anlage nicht oder nur mit großem Abschlag verkaufen, wenn das Geld gebraucht wird, weil sich kein Käufer findet. Wer Aktien oder Fonds in einer fremden Währung besitzt, trägt außerdem ein Währungsrisiko: Fällt der US-Dollar gegenüber dem Euro, verliert eine US-Aktie für dich an Wert, auch wenn ihr Kurs gleich bleibt. Und dann gibt es noch das Risiko, das am meisten schmerzt, den Totalverlust.
Wo ein Totalverlust droht
Ein Totalverlust heißt, dass das eingesetzte Geld zur Gänze weg ist. Bei einer einzelnen Aktie passiert das, wenn das Unternehmen pleitegeht. Das ist selten, aber es kommt vor, auch bei Firmen, die lange als solide gegolten haben. Bei einem breit gestreuten Fonds müssten dagegen alle enthaltenen Unternehmen gleichzeitig wertlos werden, und das ist praktisch ausgeschlossen.
Besonders groß ist die Gefahr bei hochspekulativen Produkten und bei Anlagen, die nicht an der Börse gehandelt werden. Hebelprodukte vervielfachen jede Kursbewegung, und schon ein kleiner Rückgang kann den ganzen Einsatz auslöschen. Hinter Kryptowährungen steht kein Unternehmen, das Gewinne erwirtschaftet, und sie bringen auch keine Zinsen. Ihr Preis hängt deshalb allein davon ab, was andere morgen dafür zahlen wollen. Und bei Beteiligungen an einzelnen Firmen, Nachrangdarlehen oder P2P-Krediten über Internetplattformen gibt es keine Börse, an der man jederzeit verkaufen kann. Geht dort etwas schief, kommt man oft weder an sein Geld noch an verlässliche Informationen. Dazu eine klare Meinung: Solche Produkte gehören, wenn überhaupt, nur mit einem kleinen Betrag ins Depot, dessen Verlust dich nicht aus der Bahn wirft.
Hohe Gewinne ohne Risiko: das Versprechen der Betrüger
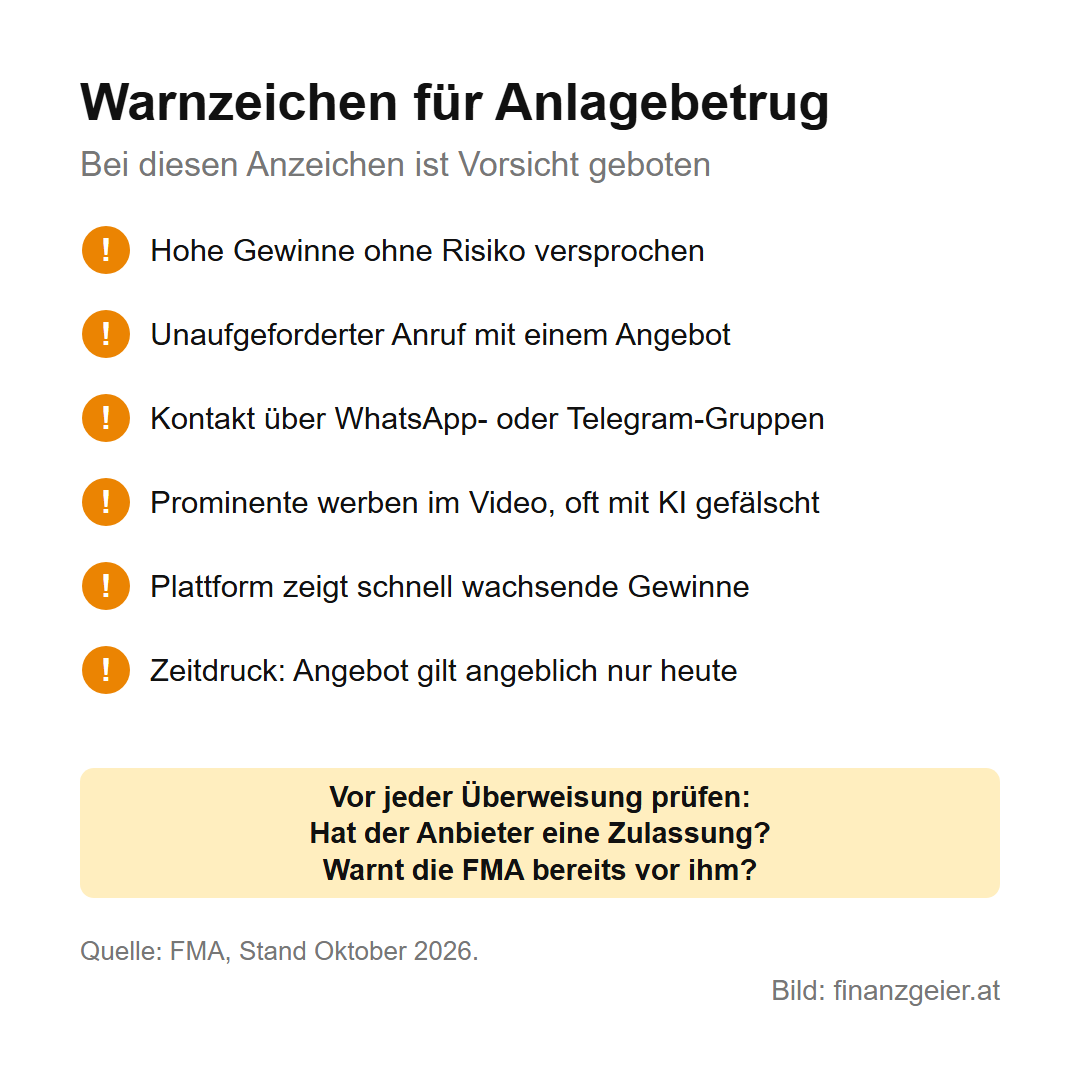
Wenn Rendite und Risiko immer zusammengehören, dann ist jedes Angebot, das hohe Gewinne ohne Risiko verspricht, ein Warnzeichen. Genau damit arbeiten Anlagebetrüger. Sie versprechen außergewöhnliche Renditen, zeigen auf gefälschten Plattformen schnell wachsende Kontostände und stecken das Geld am Ende ein. 2025 wurden bei der Finanzmarktaufsicht (FMA) 843 Fälle von Anlagebetrug gemeldet, mit einem Schaden von zusammen 19,6 Millionen Euro, und gezählt sind dabei nur die gemeldeten Fälle.
Die Maschen ändern sich, die Warnzeichen bleiben dieselben. Ein unaufgeforderter Anruf mit einem Anlageangebot ist eines davon, denn Unternehmen dürfen dich nicht von sich aus kontaktieren, um dir Finanzprodukte zu verkaufen. Immer öfter beginnt es auch in Gruppen auf WhatsApp oder Telegram, in denen angebliche Experten über Wochen Vertrauen aufbauen, oder mit Videos, in denen bekannte Personen scheinbar eine Geldanlage empfehlen, die in Wahrheit mit künstlicher Intelligenz gefälscht sind. Fast immer gehört Zeitdruck dazu, das Angebot gilt angeblich nur noch heute. Bevor du Geld überweist, prüfe deshalb, ob der Anbieter eine Zulassung hat und ob die FMA bereits vor ihm warnt. Beides findest du auf der Website der FMA. Fehlt eine Warnung, heißt das allerdings noch nicht, dass der Anbieter seriös ist.
Streuung: Risiko verteilen, aber nie ganz ausschalten
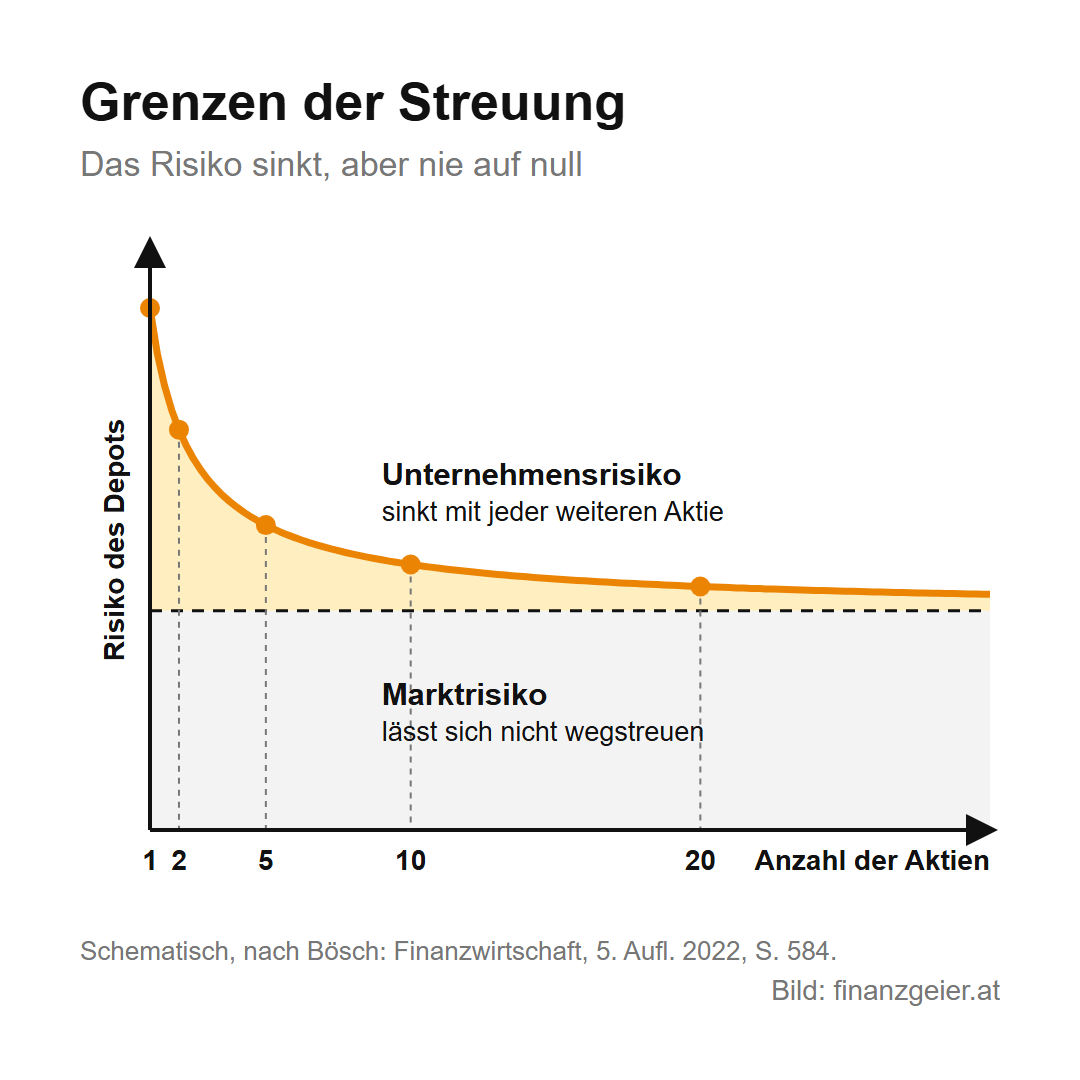
Der oberste Grundsatz beim Anlegen ist die Streuung, auch Diversifikation genannt. Gemeint ist, das Geld nicht auf eine einzelne Anlage zu setzen, sondern auf viele verschiedene. Je breiter das Risiko gestreut ist, desto höher ist die Sicherheit. Warum das so ist, zeigt die Grafik: Das Risiko einer Aktie besteht aus zwei Teilen. Der eine betrifft nur dieses Unternehmen, etwa ein misslungenes Produkt, Betrug in der Chefetage oder eben die Pleite. Man nennt ihn unsystematisches Risiko. Der andere betrifft alle Unternehmen gleichzeitig, zum Beispiel eine Wirtschaftskrise oder stark steigende Zinsen. Das ist das systematische Risiko, auch Marktrisiko genannt.
Mit jedem weiteren Wertpapier im Depot wird der erste Teil kleiner, denn die Probleme einzelner Firmen werden von den Erfolgen anderer ausgeglichen. Schon der Schritt von einer auf fünf oder zehn Aktien senkt das Gesamtrisiko deutlich, danach wird jeder weitere Schritt kleiner. Ganz verschwinden kann das Risiko aber nie. Die Schwankung sinkt nicht auf null, sondern nähert sich nur dem Marktrisiko an, denn wenn die ganze Börse fällt, fallen auch breit gestreute Depots mit. Das Rechenbeispiel vom Anfang zeigt beides: Bei der Pleite eines Unternehmens verliert der ETF nur rund 8 Euro. Fallen aber die Kurse an allen Börsen um 20 %, dann verliert auch der ETF rund 2.000 Euro, und dagegen hilft keine noch so breite Auswahl an Aktien.
Breit streuen in der Praxis
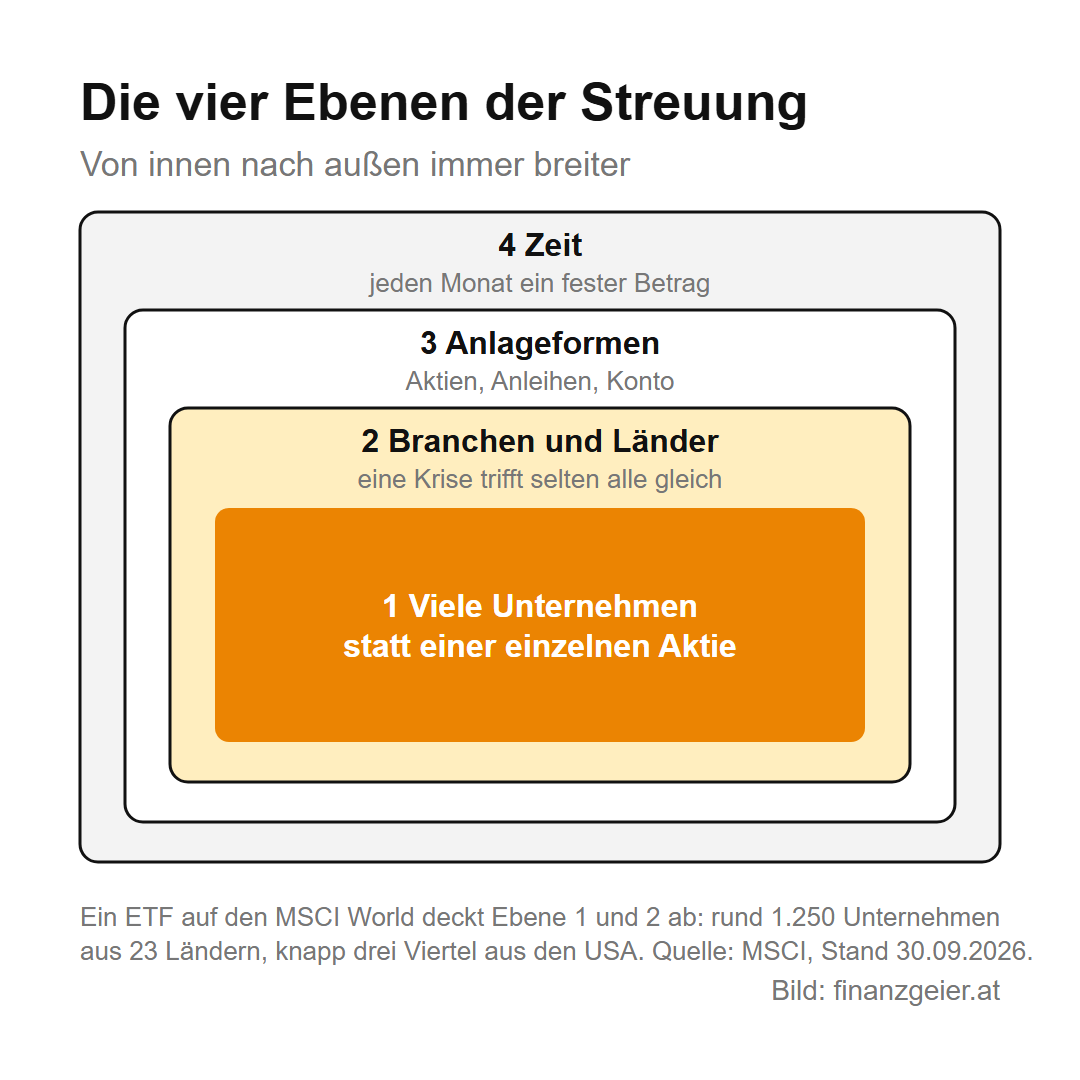
Streuen lässt sich auf mehreren Ebenen. Die erste sind viele Unternehmen statt eines einzelnen. Die zweite sind verschiedene Branchen und Länder, denn eine Krise trifft selten alle Wirtschaftszweige und alle Regionen gleich stark. Ein ETF auf einen breiten Index wie den MSCI World erledigt beides auf einmal: Mit einem einzigen Wertpapier besitzt du Anteile an rund 1.250 Unternehmen aus 23 Industrieländern. Ganz gleichmäßig verteilt ist aber auch ein Weltindex nicht, derzeit stammen knapp drei Viertel davon aus den USA. Die dritte Ebene sind verschiedene Anlageformen wie Aktien, Anleihen und Geld auf dem Konto, weil sie sich in Krisen unterschiedlich verhalten. Die vierte Ebene ist die Zeit: Wer jeden Monat einen festen Betrag investiert, kauft einmal teuer und einmal billig und muss nicht den einen richtigen Zeitpunkt erwischen.
Ganz umsonst ist die Streuung allerdings nicht. Wer breit streut, verzichtet auf die Chance, mit einem einzelnen Glücksgriff besonders viel zu verdienen. Die eine Aktie, die sich in ein paar Jahren verzehnfacht, macht in einem Weltindex nur einen winzigen Teil aus. Dafür kann dich auch die eine Aktie, die pleitegeht, nicht ruinieren. Diesen Tausch geht man bewusst ein, und für den größten Teil des Vermögens ist er der richtige.
Das Risiko vor dem Kauf einschätzen
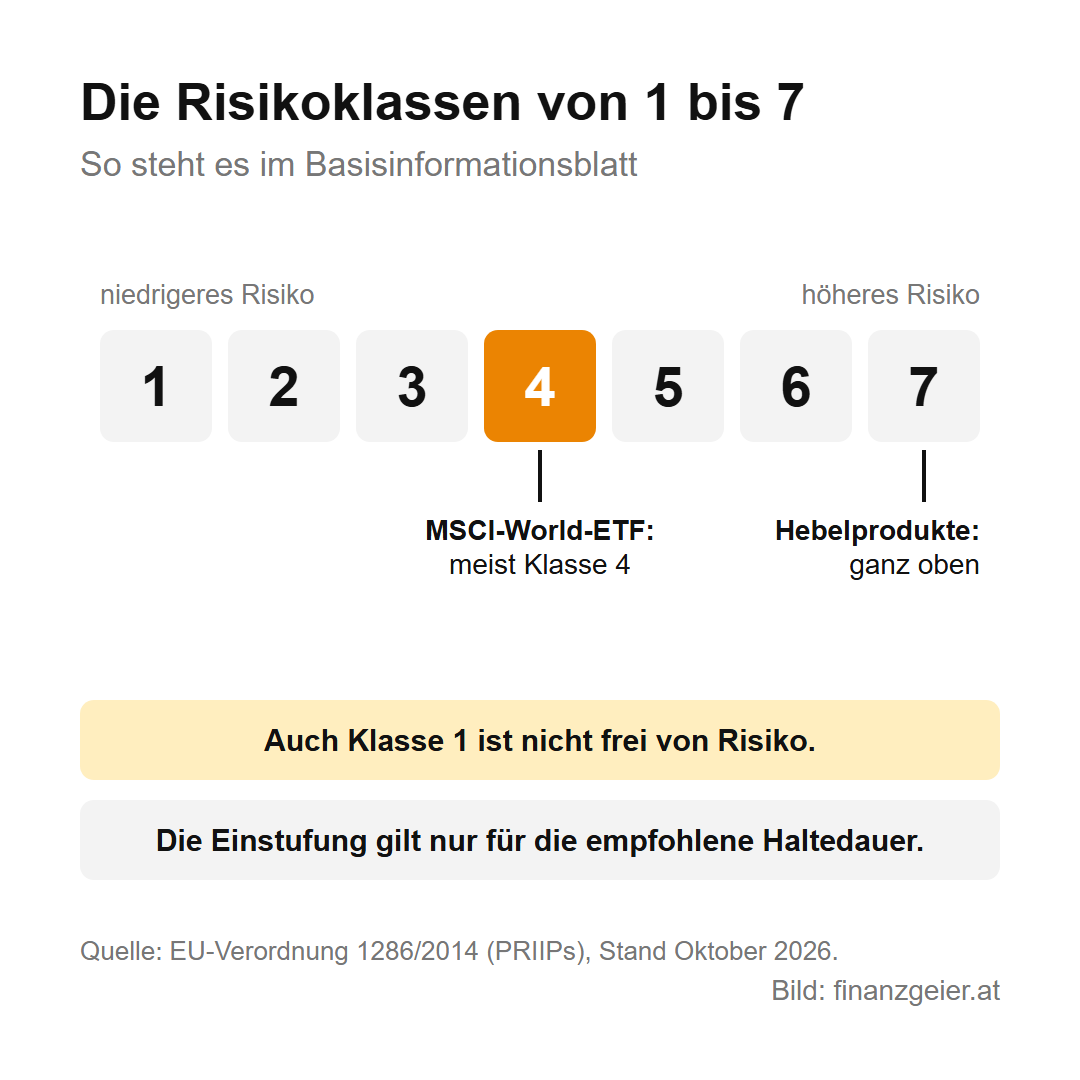
Für Fonds, ETF, Zertifikate und viele andere Anlageprodukte gibt es ein Basisinformationsblatt, das die Anbieter in der ganzen EU nach denselben Regeln erstellen müssen. Darin steht der Gesamtrisikoindikator, eine Skala von 1 bis 7. Er zeigt, wie wahrscheinlich es ist, dass du mit dem Produkt Geld verlierst, weil sich die Märkte ungünstig entwickeln oder der Anbieter nicht zahlen kann. 1 steht für ein niedriges Risiko, 7 für das höchste. Ein ETF auf den MSCI World ist meist in Klasse 4 eingestuft, also im mittleren Bereich, Hebelprodukte stehen ganz oben. Auch die Klasse 1 bedeutet allerdings nicht, dass eine Anlage frei von Risiko ist. Außerdem gilt die Einstufung nur für die empfohlene Haltedauer, die ebenfalls im Basisinformationsblatt steht. Wer früher verkauft, kann mehr verlieren, als die Zahl vermuten lässt.
Der Rat zum Schluss: Mach die Streuung zum obersten Grundsatz deiner Geldanlage und fang so früh wie möglich damit an. Das Fundament bildet eine breit gestreute Anlage wie ein ETF auf einen weltweiten Index, Spekulationen bleiben ein kleiner Teil daneben. Je früher du beginnst, desto mehr Zeit hat dein Geld, Einbrüche wieder aufzuholen, und desto stärker wirkt der Zinseszinseffekt. Wer dir dagegen hohe Gewinne ohne jedes Risiko verspricht, will in Wahrheit nur dein Geld.
Quellen: MSCI World Index (EUR), Factsheet, Stand 30.09.2026 · FMA: So erkennen Sie Finanzbetrüger · ORF: Zahlen der FMA zu Anlagebetrug 2025, 05.01.2026 · Verordnung (EU) Nr. 1286/2014 (PRIIPs) · Bösch, M. (2022): Finanzwirtschaft, 5. Aufl., Vahlen, S. 584. Stand: Oktober 2026.
Zurück zur Themenseite: Anlegen & Börse
Hinweis: Diese Seite gibt die persönliche Meinung des Autors wieder und ist keine Anlage-, Rechts- oder Steuerberatung. Sie ist keine Empfehlung und keine Aufforderung, ein bestimmtes Produkt zu kaufen oder eine bestimmte Handlung zu setzen.

