
Zuletzt aktualisiert: 17.10.2026
Eine Echtzeitüberweisung ist in höchstens 10 Sekunden am Konto des Empfängers, eine normale Überweisung spätestens am nächsten Geschäftstag. Trotzdem gehen bei Überweisungen jeden Tag Zahlungen schief, und der Grund ist selten die Bank: Am häufigsten fehlt der Verwendungszweck oder die Zahlungsreferenz, und dann weiß der Empfänger nicht, wofür das Geld ist. Das betrifft viele, vor allem junge Leute, die ihre ersten Rechnungen selbst bezahlen. Auf dieser Seite erfährst du, welche Möglichkeiten es zur Überweisung gibt, welche Fristen das Gesetz vorschreibt, worauf du bei jeder Überweisung achten musst und was eine Echtzeitüberweisung bringt.
Inhalt
Welche Möglichkeiten es zur Überweisung gibt
Die meisten überweisen heute im Online-Banking oder in der App ihrer Bank. Daneben gibt es weiterhin den Zahlschein aus Papier, offiziell Zahlungsanweisung genannt, den du in der Filiale abgibst oder in den Briefkasten der Bank wirfst. Er dauert länger und kostet bei vielen Banken extra. Für Zahlungen, die jeden Monat gleich sind, etwa die Miete, gibt es den Dauerauftrag: Du legst Empfänger, Betrag und Tag einmal fest, und die Bank überweist dann jeden Monat von selbst. Wer sich nicht jeden Monat auf sein Gedächtnis verlassen will, ist mit einem Dauerauftrag gut beraten, denn er wird nie vergessen.
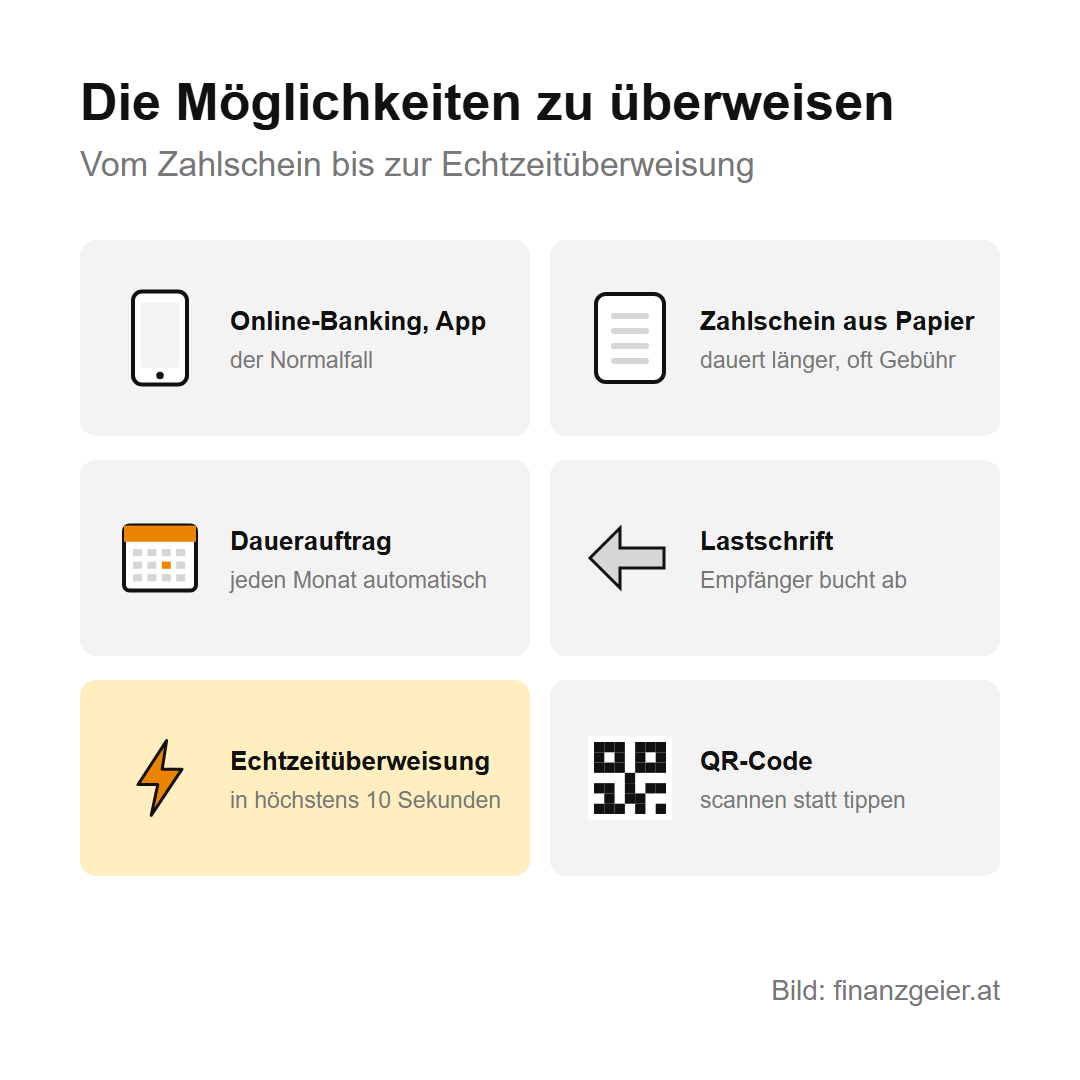
Bei der Lastschrift läuft es umgekehrt: Nicht du überweist, sondern du erlaubst dem Empfänger, den Betrag von deinem Konto abzubuchen, etwa bei Strom, Handy oder Internet. Diese Erlaubnis heißt SEPA-Lastschriftmandat oder kurz Einzugsermächtigung. SEPA steht für Single Euro Payments Area, den einheitlichen Euro-Zahlungsraum. Und schließlich gibt es die Echtzeitüberweisung, bei der das Geld in Sekunden ankommt. Welche dieser Möglichkeiten deine Bank wie verrechnet, steht in deinem Kontovertrag. Worauf du bei der Wahl des Kontos achten solltest, steht auf der Seite über das Girokonto.
Was eine Überweisung braucht
Für eine Überweisung in Euro brauchst du den Namen des Empfängers, seine IBAN, den Betrag und den Verwendungszweck oder die Zahlungsreferenz. Die IBAN ist die internationale Kontonummer, in Österreich beginnt sie mit AT und hat 20 Stellen. Den BIC, die Kennung der Bank, brauchst du innerhalb des Euro-Zahlungsraums nicht mehr.
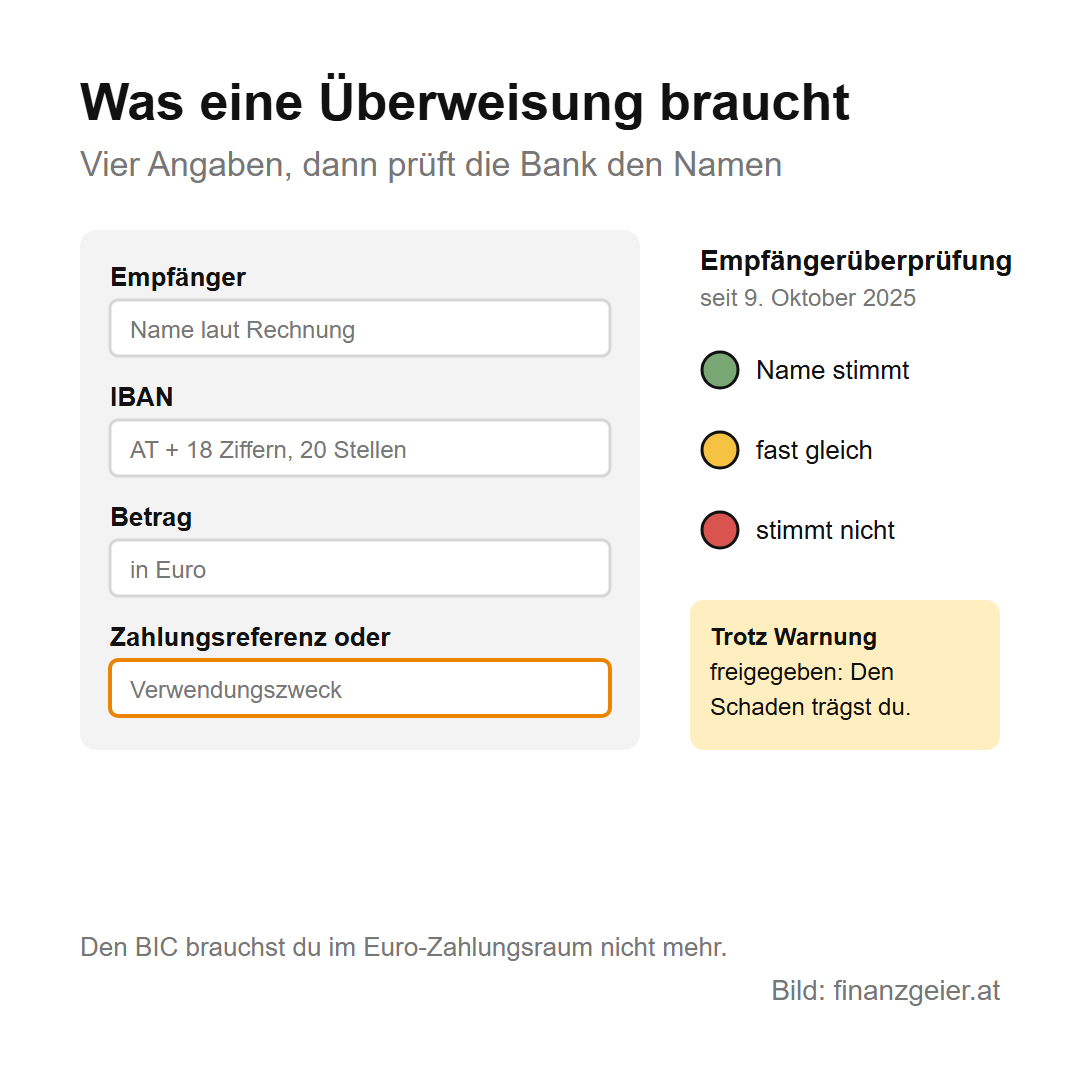
Seit 9. Oktober 2025 prüft deine Bank vor jeder Euro-Überweisung, ob Name und IBAN zusammenpassen. Diese Empfängerüberprüfung ist kostenlos und zeigt dir an, ob der Name übereinstimmt, fast übereinstimmt oder nicht übereinstimmt. Die Entscheidung liegt dann bei dir. Gibst du die Überweisung trotz Warnung frei und landet das Geld beim Falschen, trägst du den Schaden. Bei einer fast passenden Meldung lohnt sich ein Blick: Oft ist nur der Name etwas anders geschrieben, oft heißt das Konto eines Onlineshops aber auch anders als der Shop selbst.
Verwendungszweck und Zahlungsreferenz
Der häufigste Fehler bei Überweisungen ist ein fehlender Verwendungszweck. Ein Unternehmen bekommt jeden Tag viele Zahlungen, und ohne Rechnungs- oder Kundennummer kann es dein Geld keiner Rechnung zuordnen. Die Folge ist unangenehm für beide Seiten: Der Empfänger sucht, wer da bezahlt hat, und du bekommst trotz Zahlung eine Zahlungserinnerung oder Mahnung, manchmal mit Mahnspesen, und musst nachweisen, dass du schon bezahlt hast.
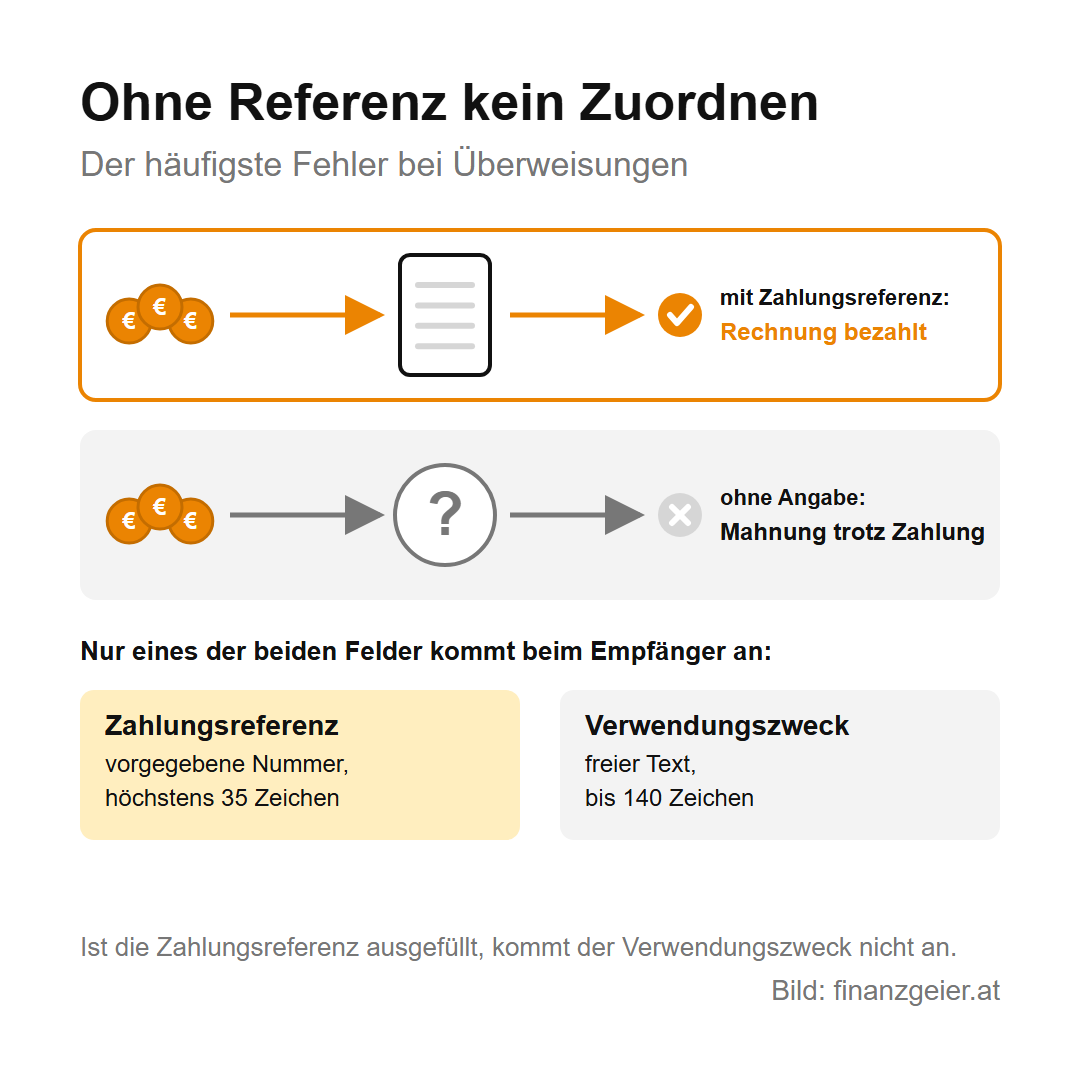
Auf österreichischen Rechnungen und Zahlscheinen gibt es zwei Felder. Die Zahlungsreferenz ist eine vorgegebene Nummer mit höchstens 35 Zeichen, die der Empfänger automatisch verarbeitet. Der Verwendungszweck ist ein freier Text mit bis zu 140 Zeichen. Weitergeleitet wird immer nur eines der beiden: Ist die Zahlungsreferenz ausgefüllt, kommt der Text im Verwendungszweck beim Empfänger nicht an. Steht auf der Rechnung eine Zahlungsreferenz, gehört sie also genau so in das Feld Zahlungsreferenz, ohne zusätzliche Wörter. Gibt es keine, schreibst du in den Verwendungszweck die Rechnungsnummer, die Kundennummer und, wenn es um eine Person geht, deinen Namen.
QR-Code nutzen und trotzdem kontrollieren
Viele Rechnungen haben einen QR-Code. Scannst du ihn mit der App deiner Bank, sind Empfänger, IBAN, Betrag und Zahlungsreferenz sofort richtig eingetragen, und Tippfehler fallen weg. Wenn ein QR-Code vorhanden ist, solltest du ihn deshalb verwenden.
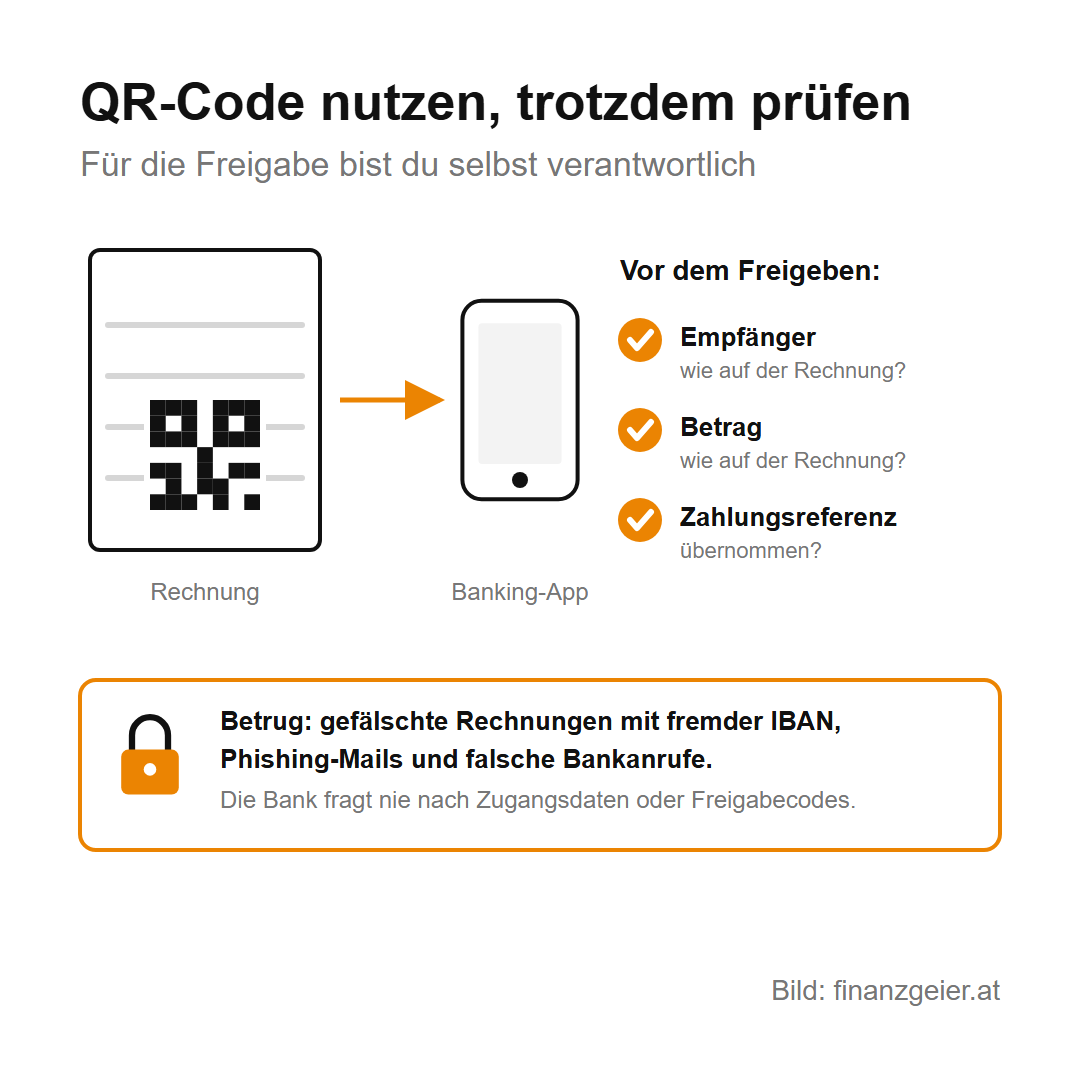
Ein kurzer Blick vor dem Freigeben gehört trotzdem dazu, denn auch in einem QR-Code kann sich ein Fehler eingeschlichen haben, und für deine Überweisung bist letztlich du selbst verantwortlich. Stimmen Empfänger und Betrag mit der Rechnung überein? Ist die Zahlungsreferenz übernommen? Das gilt besonders bei Rechnungen per E-Mail, denn Betrüger fälschen Rechnungen und tauschen die IBAN aus. Auch beim Betrug im Online-Banking, etwa beim Phishing mit gefälschten Bank-Mails oder bei Anrufen angeblicher Bankmitarbeiter, ist das Ziel fast immer, dass du selbst eine Überweisung freigibst. Deine Bank fragt dich nie am Telefon oder per E-Mail nach Zugangsdaten oder Freigabecodes.
Wie lange eine Überweisung dauert und wann du zahlen musst
Für normale Überweisungen schreibt das Zahlungsdienstegesetz eine Höchstdauer vor: Deine Bank muss den Betrag spätestens bis zum Ende des Geschäftstags, der auf deinen Auftrag folgt, an die Bank des Empfängers übertragen. Beim Zahlschein aus Papier kommt ein Geschäftstag dazu. Wochenenden und Feiertage zählen nicht als Geschäftstage, ein Auftrag am Freitagabend ist also oft erst am Dienstag beim Empfänger.
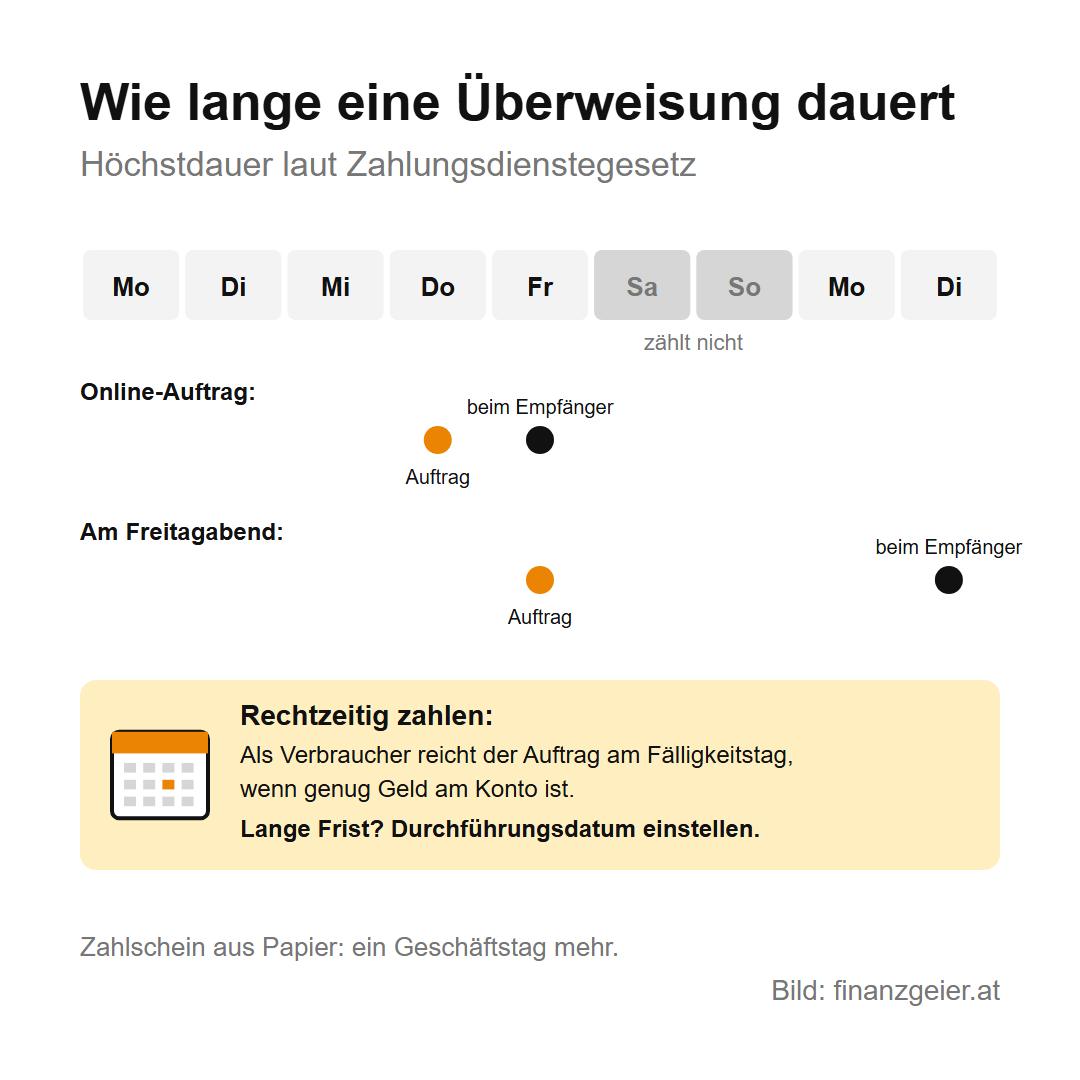
Wann eine Zahlung rechtzeitig ist, regelt das Gesetz ebenfalls. Grundsätzlich muss das Geld am Fälligkeitstag am Konto des Empfängers sein. Für Verbraucher, die an ein Unternehmen zahlen, gibt es eine Erleichterung: Es reicht, wenn du den Überweisungsauftrag am Fälligkeitstag erteilst, sofern genug Geld auf deinem Konto ist. Beispielwerte: Eine Rechnung über 240 Euro kommt an einem Montag und ist binnen 14 Tagen zu zahlen, also am Montag zwei Wochen später. Bezahlst du sie gleich, liegt das Geld zwei Wochen früher als nötig beim Empfänger. Ist die Zahlungsfrist länger, kannst du im Online-Banking ein Durchführungsdatum einstellen, etwa den Freitag vor dem Fälligkeitstag. Die Bank überweist dann an diesem Tag, und du vergisst die Rechnung nicht.
Die Echtzeitüberweisung
Bei der Echtzeitüberweisung, auf Englisch Instant Payment, ist das Geld in höchstens 10 Sekunden am Konto des Empfängers, rund um die Uhr, auch am Wochenende und an Feiertagen. Seit Jänner 2025 müssen alle Banken im Euroraum Echtzeitüberweisungen empfangen können, seit Oktober 2025 auch senden. Mehr als eine normale Überweisung darf sie nicht kosten, was du konkret zahlst, hängt von deinem Kontovertrag ab. Für Echtzeitüberweisungen kannst du in deinem Online-Banking ein eigenes Höchstlimit festlegen, das schützt bei Betrug.
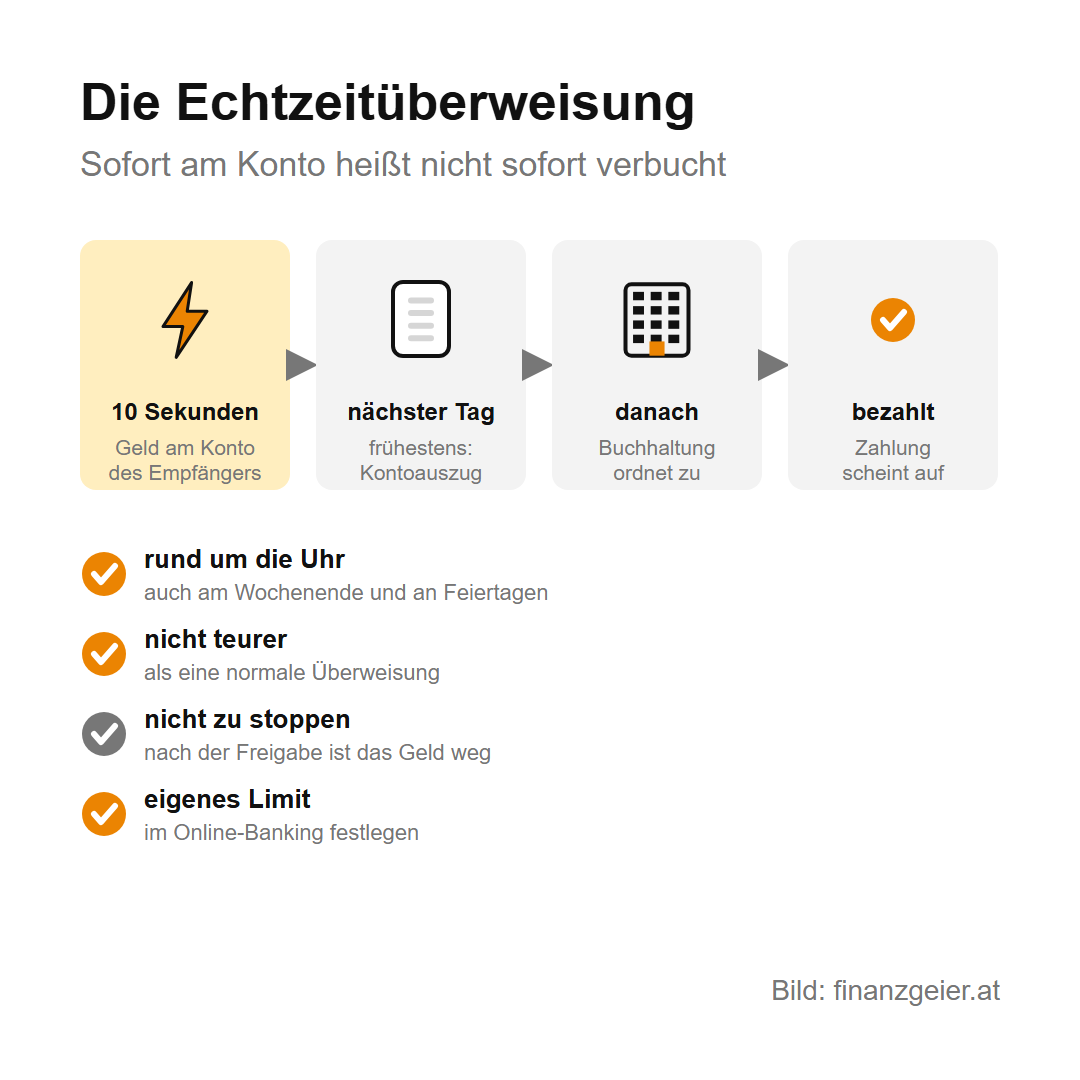
Zwei Dinge musst du wissen. Erstens lässt sich eine Echtzeitüberweisung nicht stoppen, sobald du sie freigegeben hast, denn das Geld ist sofort weg. Zweitens heißt sofort am Konto nicht sofort verbucht. Viele Unternehmen holen ihre Kontoauszüge frühestens am nächsten Tag, und dann braucht die Buchhaltung noch Zeit, um die Zahlung der richtigen Rechnung zuzuordnen. Wer eine Mahnung am letzten Tag mit einer Echtzeitüberweisung begleicht, sollte deshalb trotzdem ein paar Tage einplanen, bis die Zahlung beim Unternehmen als bezahlt aufscheint.
Lastschrift zurückholen und Fehlüberweisungen
Eine Lastschrift zurückholen ist einfach. Bei einer SEPA-Lastschrift hast du dafür acht Wochen ab der Abbuchung Zeit, ohne einen Grund nennen zu müssen. War die Abbuchung gar nicht erlaubt, weil es kein Mandat gab, verlängert sich die Frist auf 13 Monate. Du beauftragst einfach deine Bank. Aber: Das Zurückholen löscht die Schuld nicht. Hast du die Leistung bekommen, musst du trotzdem zahlen, und für die Rücklastschrift können Spesen anfallen.
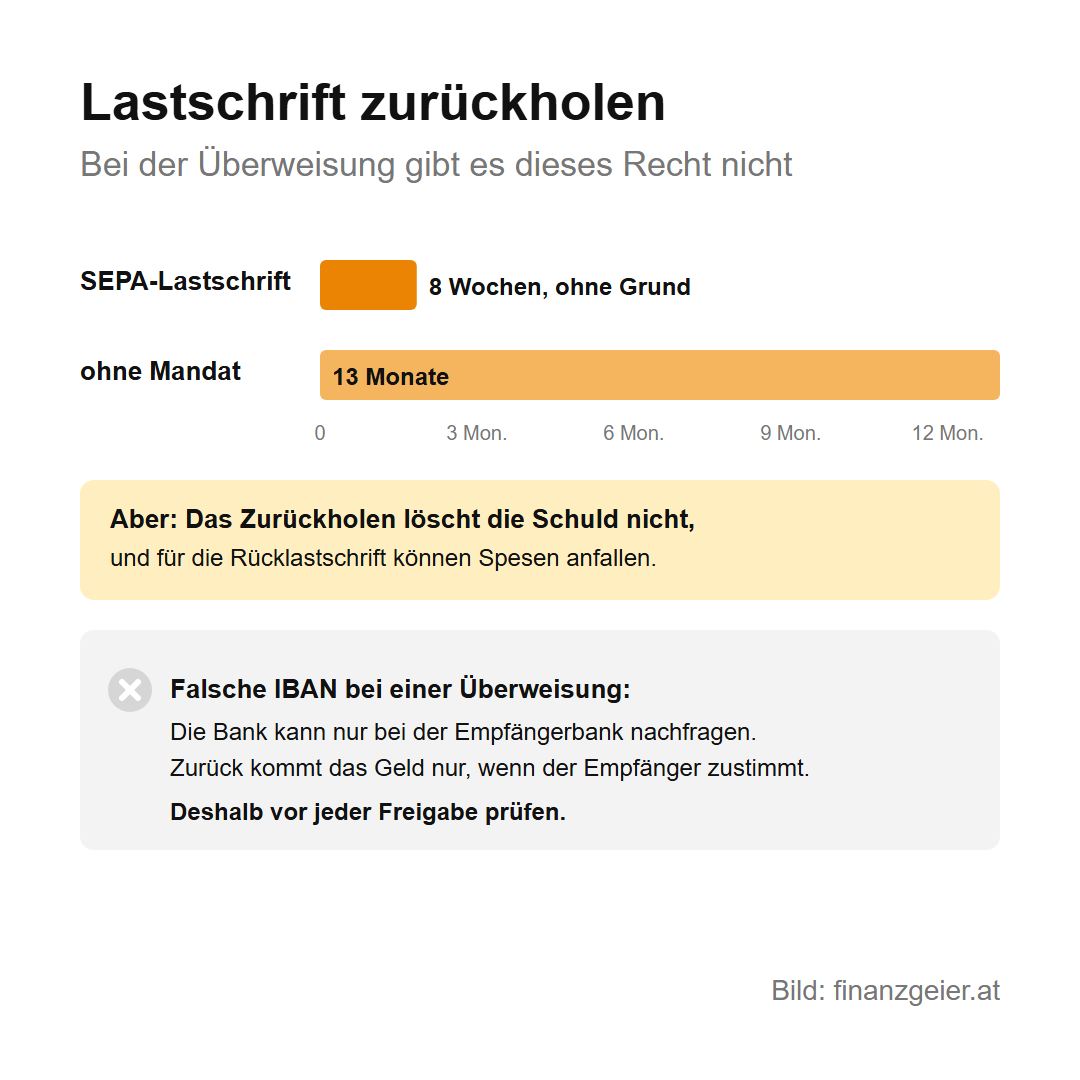
Bei einer Überweisung, die du selbst freigegeben hast, gibt es dieses Recht nicht. Hast du dich bei der IBAN vertippt, kann die Bank die Überweisung nicht einfach zurückholen. Sie kann nur über die Bank des Empfängers nachfragen, und zurück bekommst du das Geld nur, wenn der Empfänger zustimmt. Wer die Kontrolle vor dem Freigeben spart, riskiert also im schlimmsten Fall den ganzen Betrag. Ein Haushaltsbudget mit allen fixen Zahlungen hilft, den Überblick zu behalten, dafür gibt es den Haushaltsbudget-Rechner.
Der Rat zum Schluss: Kontrolliere vor jeder Freigabe Empfänger, Betrag und Zahlungsreferenz, nutze den QR-Code, wo es einen gibt, stell bei längeren Zahlungsfristen gleich ein Durchführungsdatum ein und richte für alles, was jeden Monat gleich ist, einen Dauerauftrag ein.
Quellen: RIS: Zahlungsdienstegesetz 2018 und Konsumentenschutzgesetz; FMA: Echtzeitüberweisungen; WKO: Zahlungsverkehr: neue Regeln für elektronische Zahlungen; KONSUMENT: Euro-Überweisungen neu; Payment Services Austria: Zahlungsreferenzen. Stand: Oktober 2026.
Weiterlesen: Für alles, was jeden Monat gleich ist, gibt es den Dauerauftrag, an der Kassa und am Bankomaten zahlst du dagegen mit der Karte. Die beiden üblichen Kontokarten, Debitkarte und Kreditkarte, sehen fast gleich aus, funktionieren aber ganz unterschiedlich. Dort steht, wie du sie bedienst und was zu tun ist, wenn eine Karte verloren geht.
Hinweis: Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Beratung. Kosten, Limits und Abläufe sind je nach Bank verschieden und stehen in deinem Kontovertrag; bei Problemen helfen deine Bank, die Arbeiterkammer oder der Verein für Konsumenteninformation.

