
Zuletzt aktualisiert: 09.10.2026
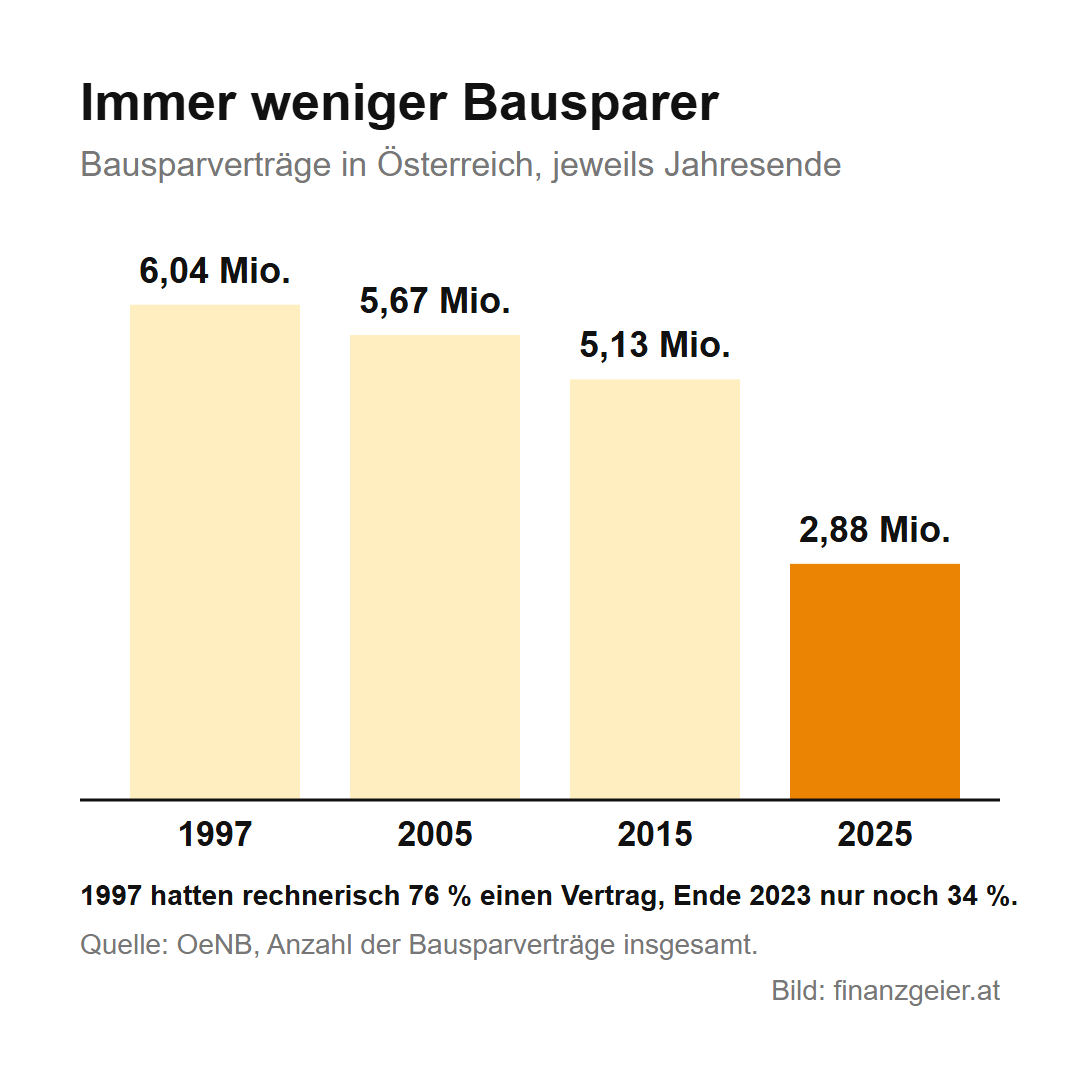
1997 hatten drei von vier Menschen in Österreich einen Bausparvertrag. Heute ist es nur noch rund jeder Dritte. Trotzdem kennt fast jeder das Bausparen, viele haben den ersten Vertrag schon als Baby von den Eltern oder Großeltern bekommen. Diese Seite erklärt, wie Bausparen funktioniert, warum der Staat es fördert und wie es sich in hundert Jahren verändert hat. Am Ende kannst du einschätzen, ob ein Bausparvertrag für dich passt.
Inhalt
So funktioniert Bausparen
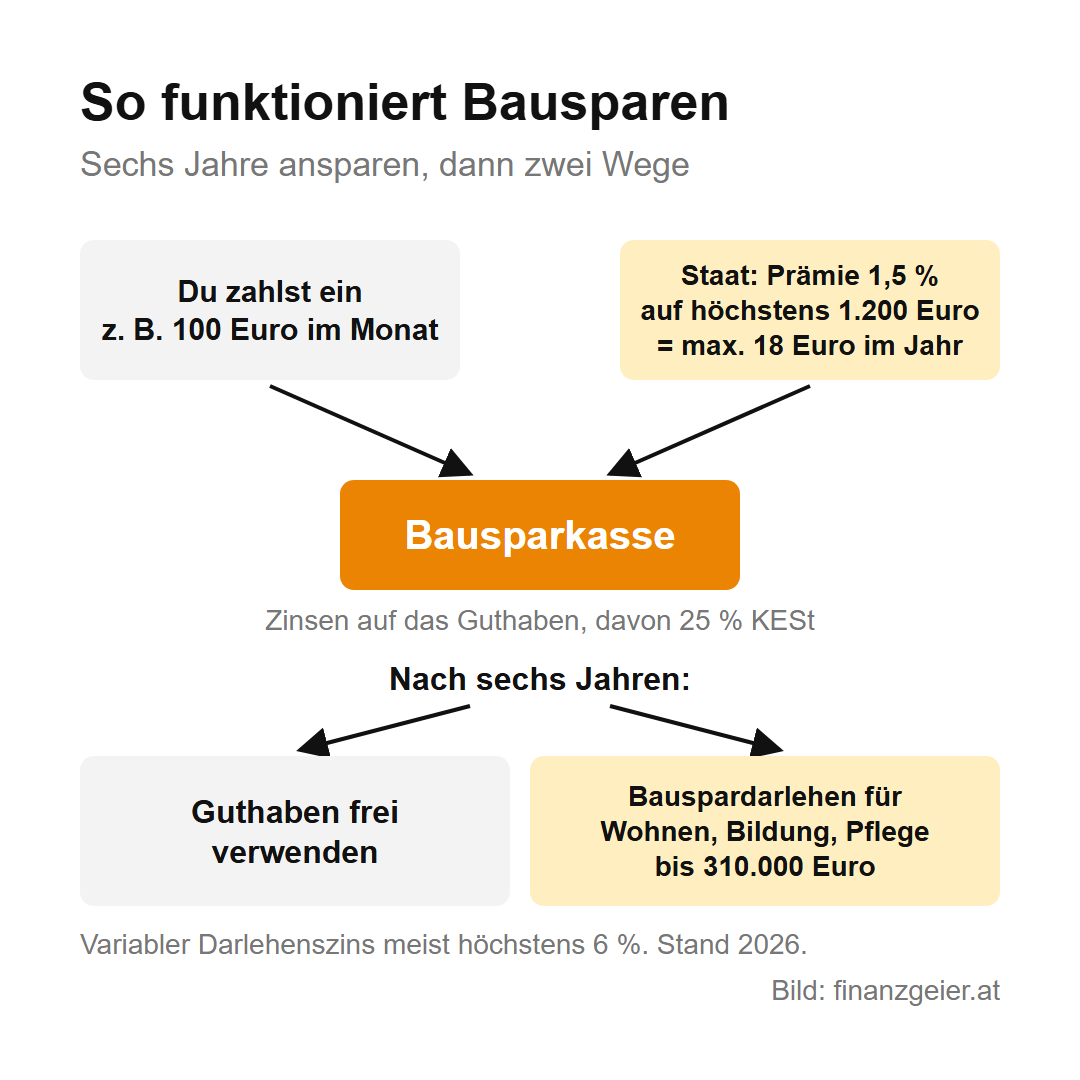
Beim Bausparen schließt du einen Vertrag mit einer Bausparkasse ab. Davon gibt es in Österreich vier: die Raiffeisen Bausparkasse, die s Bausparkasse, die start:bausparkasse und die Bausparkasse Wüstenrot. Abschließen kannst du den Vertrag direkt dort oder über die Banken, die mit ihnen zusammenarbeiten. Der Vertrag läuft sechs Jahre. In dieser Zeit zahlst du regelmäßig ein, zum Beispiel per Dauerauftrag jeden Monat, oder einmal im Jahr einen größeren Betrag. Die Bausparkasse verzinst das Guthaben, und von den Zinsen gehen wie bei jedem Sparkonto 25 % Kapitalertragsteuer an den Staat.
Dazu kommt die staatliche Bausparprämie. Sie beträgt für 2026 1,5 % der Einzahlungen, gerechnet auf höchstens 1.200 Euro im Jahr. Mehr als 18 Euro Prämie im Jahr gibt es also nicht, egal wie viel du einzahlst. Die Prämie ist steuerfrei, und sie gilt für einen Vertrag pro Person. Du kannst zwar mehrere Bausparverträge abschließen, gefördert wird aber immer nur einer. Wer den Vertrag vor Ablauf der sechs Jahre kündigt, muss die Prämie zurückzahlen. Ausgenommen ist, wer das Geld nachweislich für Wohnen, Bildung oder Pflege verwendet.
Nach sechs Jahren gehört das Guthaben dir, und du kannst damit machen, was du willst. Ein Haus muss niemand bauen. Der Vertrag gibt dir aber zusätzlich das Recht auf ein Bauspardarlehen. Dieses Darlehen bekommst du nur für Wohnen, für eine Aus- oder Weiterbildung oder für Pflege, und zwar bis zu 310.000 Euro pro Person. Das Besondere daran: Ist der Zinssatz variabel, ist er nach oben begrenzt, bei den Bausparkassen meist mit 6 % für die ersten 20 Jahre. Das Guthaben ist außerdem wie jedes Bankguthaben bis 100.000 Euro durch die Einlagensicherung geschützt, denn Bausparkassen sind Banken.
Warum es das Bausparen gibt
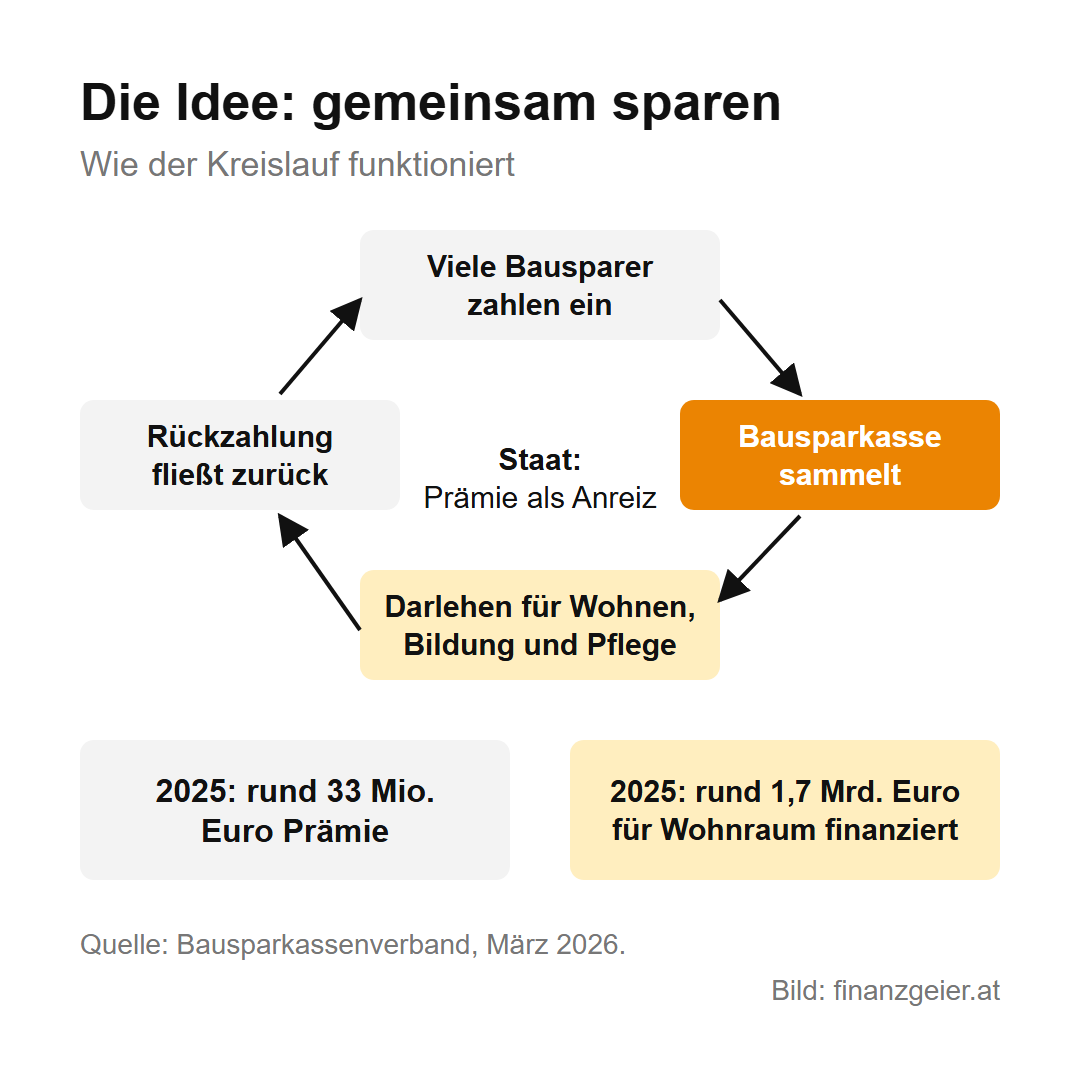
Hinter dem Bausparen steht eine einfache Idee, die das Wirtschaftsforschungsinstitut WIFO schon 1963 „kollektive Selbsthilfe“ genannt hat. Viele Menschen sparen gemeinsam in einen Topf, und aus diesem Topf bekommen andere ein günstiges Darlehen, um zu bauen oder eine Wohnung zu kaufen. Wer heute spart, finanziert also das Haus eines anderen, und später ist es umgekehrt. Damit das Geld dort ankommt, wo es gedacht ist, darf eine Bausparkasse Darlehen nur für Wohnen, Bildung und Pflege vergeben. Für andere Zwecke, etwa ein Auto oder einen Urlaub, gibt es kein Bauspardarlehen.
Der Gesetzgeber verfolgt damit zwei Ziele. Das erste ist Wohnraum. Nach dem Zweiten Weltkrieg fehlten in Österreich Wohnungen, und jeder Schilling, der über Bausparkassen in den Wohnbau floss, half dabei. Bis heute gilt das Eigenheim als gute Altersvorsorge, weil im Alter keine Miete mehr anfällt. Das zweite Ziel ist das Sparen selbst. Wer einen Bausparvertrag hat, zahlt sechs Jahre lang regelmäßig ein und baut so Eigenmittel auf, die später für eine Wohnung gebraucht werden. Die Prämie ist der Anreiz dafür. 2025 hat der Staat dafür rund 33 Millionen Euro ausgegeben, und die vier Bausparkassen haben im selben Jahr Wohnraum um rund 1,7 Milliarden Euro finanziert.
Wie hoch die Prämie ist, legt das Finanzministerium jedes Jahr neu fest. Sie hängt an den Zinsen für österreichische Staatsanleihen: Steigen diese, steigt auch die Prämie, aber nur in einer Spanne zwischen 1,5 und 4 %. Seit der Halbierung 2012 liegt sie durchgehend am untersten Wert.
Von 1925 bis heute: wie sich das Bausparen verändert hat
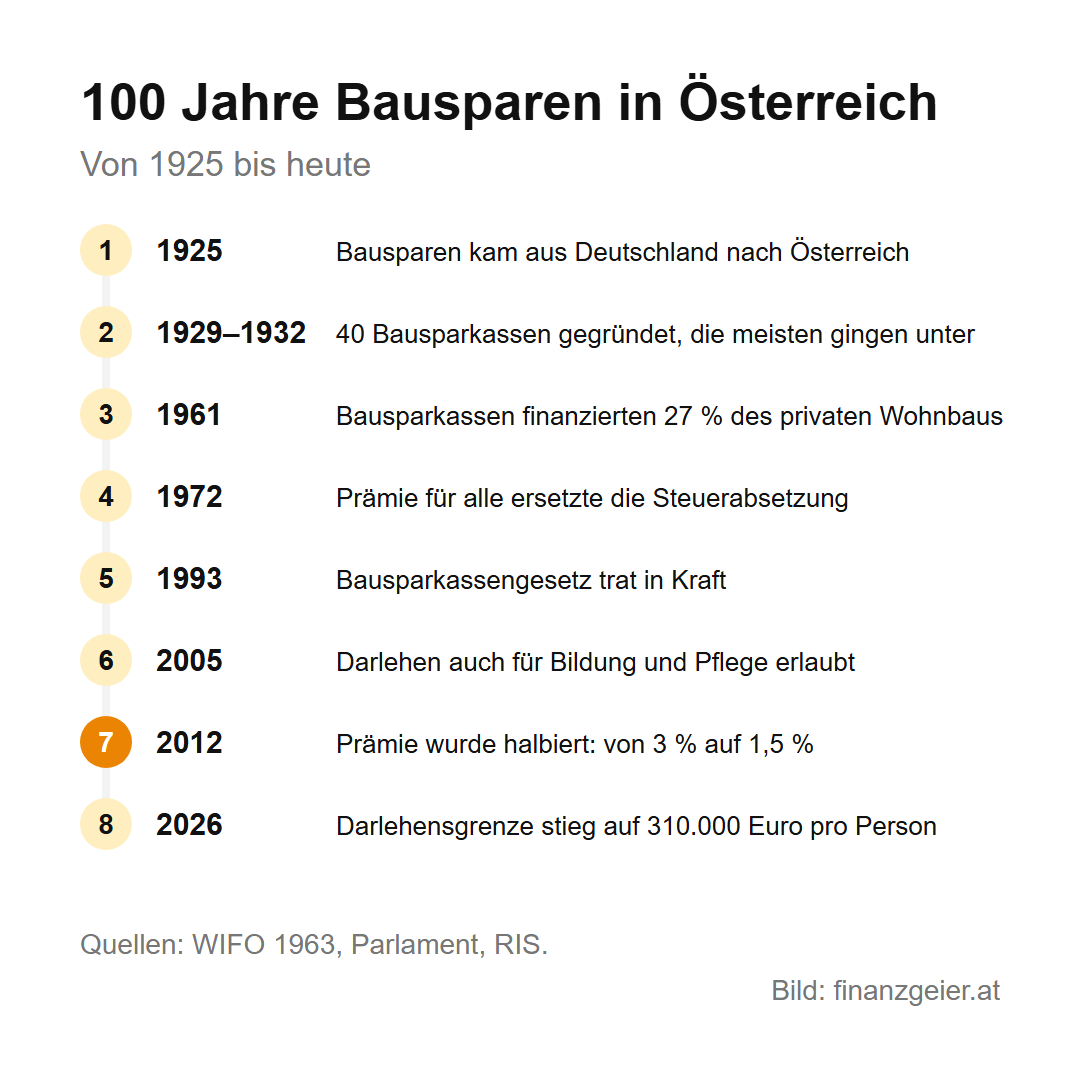
Nach Österreich kam das Bausparen 1925 aus Deutschland. Die Idee setzte sich rasch durch: Zwischen 1929 und 1932 wurden 40 Bausparkassen gegründet. Über zwei Drittel davon gingen aber in der Weltwirtschaftskrise wieder zugrunde, und 1936 gab es nur noch zwölf. Die Wartezeit war damals ein großes Problem, denn bis jemand sein Darlehen bekam, konnten bis zu 20 Jahre vergehen.
Der Durchbruch kam nach dem Zweiten Weltkrieg. 1955 stammten knapp 6 % des Geldes für den privaten Wohnbau von Bausparkassen, 1961 waren es schon 27 %. Damals wurde das Bausparen noch über die Steuer gefördert: Wer einzahlte, konnte die Beiträge von der Steuer absetzen. Mit dem Einkommensteuergesetz 1972 kam die Umstellung auf die Prämie, die jeder bekommt, unabhängig vom Einkommen. Gleichzeitig wurde die Bindung von fünf auf sechs Jahre verlängert. Damit war Bausparen für alle interessant und nicht mehr vor allem für Gutverdiener, die viel Steuer zahlten.
1993 bekam das Bausparen mit dem Bausparkassengesetz die rechtliche Grundlage, die bis heute gilt. 2005 öffnete der Gesetzgeber die Darlehen für Bildung und Pflege. 2012 kam der große Einschnitt: Im Zuge eines Sparpakets wurde die Prämie halbiert, von 3 % auf 1,5 %, und seither ist sie nicht mehr gestiegen. Die Höchstgrenze für das Darlehen wächst dagegen mit den Löhnen mit und liegt seit Jänner 2026 bei 310.000 Euro pro Person.
Wie beliebt Bausparen in Österreich ist
Die Zahlen der Oesterreichischen Nationalbank zeigen, wie stark das Bausparen an Boden verloren hat. 1997 gab es in Österreich 6,04 Millionen Bausparverträge, rechnerisch hatten damit 76 % der Bevölkerung einen. Lange änderte sich daran wenig, noch 2015 waren es über fünf Millionen Verträge. Danach, in den Jahren, in denen es auf Erspartes kaum Zinsen gab, ging es steil bergab: Ende 2023 waren es 3,11 Millionen, rechnerisch 34 % der Bevölkerung, und Ende 2025 nur noch 2,88 Millionen. Einen Grund für den Rückgang der letzten Jahre nennt die Nationalbank gleich mit: Ende 2023 zahlten normale Banken für Geld, das höchstens ein Jahr gebunden ist, im Schnitt 3,3 % Zinsen. Neue Bauspareinlagen mit sechs Jahren Bindung bekamen dagegen nur 3,17 %. Wer sein Geld nicht sechs Jahre binden muss, um gleich viel zu bekommen, tut es meist auch nicht.
Ganz vorbei ist das Bausparen aber nicht. 2025 wurden in Österreich 434.030 neue Verträge abgeschlossen, und die Bausparkassen verwalten über 15 Milliarden Euro an Einlagen. Einen festen Platz hat das Bausparen vor allem in den Familien. Viele Eltern und Großeltern schließen schon für ein Baby einen Bausparvertrag ab, und da jeder Mensch einen eigenen geförderten Vertrag haben darf, bekommt auch das Kind seine eigene Prämie. Die Bausparkassen haben dafür eigene Angebote: Familientarife, mit denen Eltern für ihre Kinder sparen, und Jugendtarife für alle unter 25, oft mit höheren Startzinsen.
Wer bauspart und warum
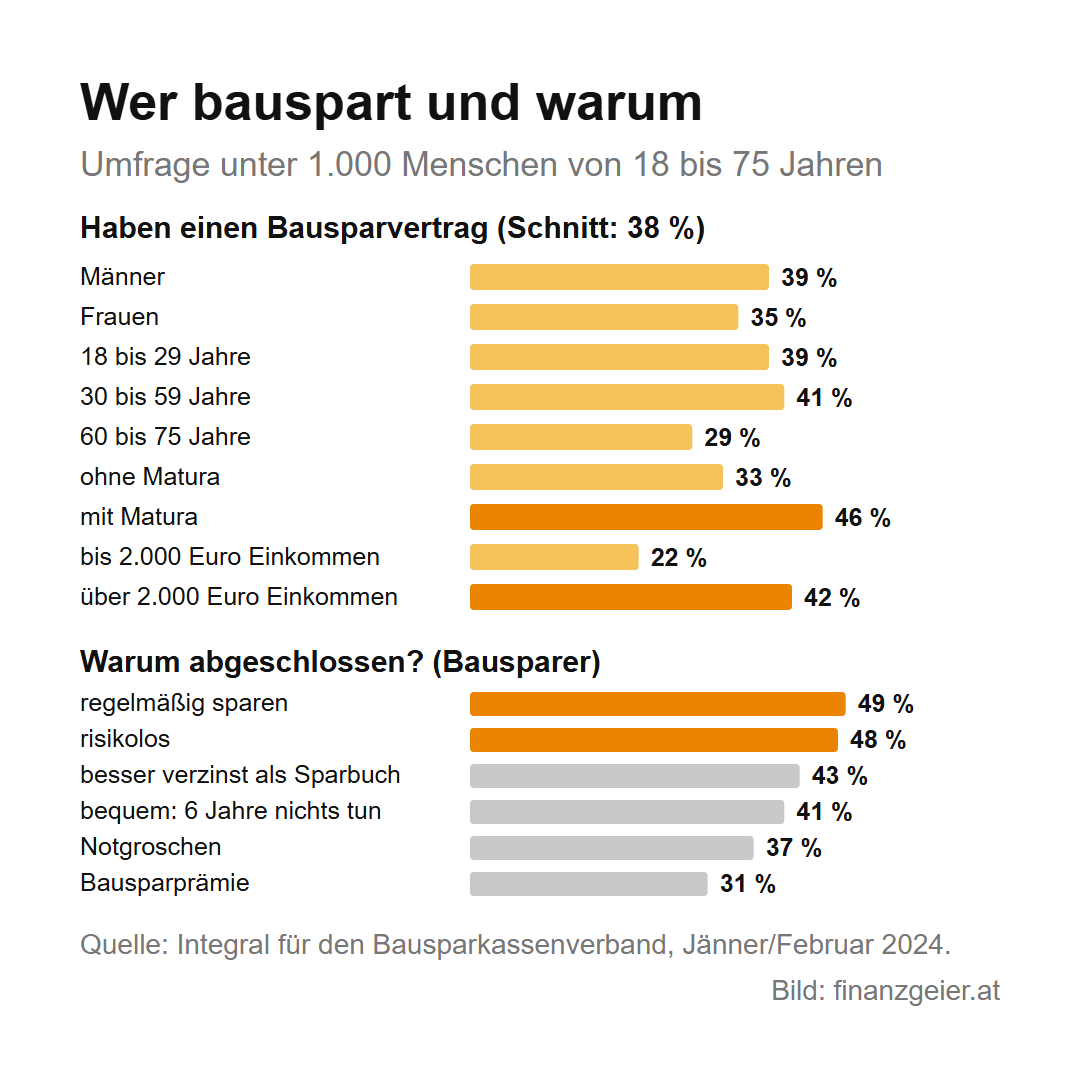
Genauer zeigt das eine Umfrage, die das Institut Integral Anfang 2024 im Auftrag des Bausparkassenverbands gemacht hat. Befragt wurden 1.000 Menschen zwischen 18 und 75 Jahren, und 38 % von ihnen hatten einen Bausparvertrag. Männer haben mit 39 % etwas öfter einen Vertrag als Frauen mit 35 %. Beim Alter fällt erst die Gruppe ab 60 Jahren ab: Zwischen 18 und 59 haben rund vier von zehn einen Vertrag, zwischen 60 und 75 knapp drei von zehn. Deutlich größer sind die Unterschiede bei Bildung und Einkommen. Wer Matura hat, bauspart zu 46 %, wer keine hat, zu 33 %. Haushalte mit mehr als 2.000 Euro Einkommen im Monat haben zu 42 % einen Vertrag, Haushalte mit weniger nur zu 22 %. Und wo Kinder im Haushalt leben, sind es 44 %.
Interessant sind die Gründe. Die Prämie ist nicht der wichtigste: Nur 31 % der Bausparer haben den Vertrag ihretwegen abgeschlossen. Ganz vorne liegen der Wunsch, regelmäßig zu sparen, mit 49 %, und die Sicherheit mit 48 %. Danach folgen bessere Zinsen als beim Sparbuch mit 43 % und die Bequemlichkeit, sich sechs Jahre um nichts kümmern zu müssen, mit 41 %. Bei den 18- bis 29-Jährigen sieht es etwas anders aus. Sie sparen häufiger auf eine Wohnung oder ein konkretes Ziel in sechs Jahren, etwa ein Auto. Das Bild vom Bausparen ist dabei recht einheitlich: 85 % halten es für einfach, 83 % für sicher und 76 % für ideal, um für Kinder und Jugendliche zu sparen. Für modern halten es dagegen nur 42 %.
Was sich die Befragten wünschen, zeigt eine Frage zur Prämie. 54 % könnten sich vorstellen, mehr als 100 Euro im Monat in den Bausparvertrag zu stecken, wenn die Prämie höher wäre. Beim heutigen Höchstbetrag von 1.200 Euro im Jahr ist bei 100 Euro im Monat aber genau Schluss, jeder Euro darüber bringt keine Prämie mehr.
Aus der Umfrage ergibt sich ein recht klares Bild: Der typische Bausparer ist eher ein Mann, hat eher Matura und ein höheres Einkommen. Und er bauspart nicht wegen des Ertrags, sondern weil er regelmäßig und ohne Risiko sparen will. Bausparen passt damit vor allem zu Menschen, die wenig Risiko eingehen wollen. Für sie zählen die Sicherheit und das Sparen an sich mehr als die Rendite. Am seltensten haben einen Vertrag aber jene, denen das regelmäßige Sparen am meisten helfen würde, nämlich Haushalte mit wenig Einkommen.
Was am Ende herauskommt
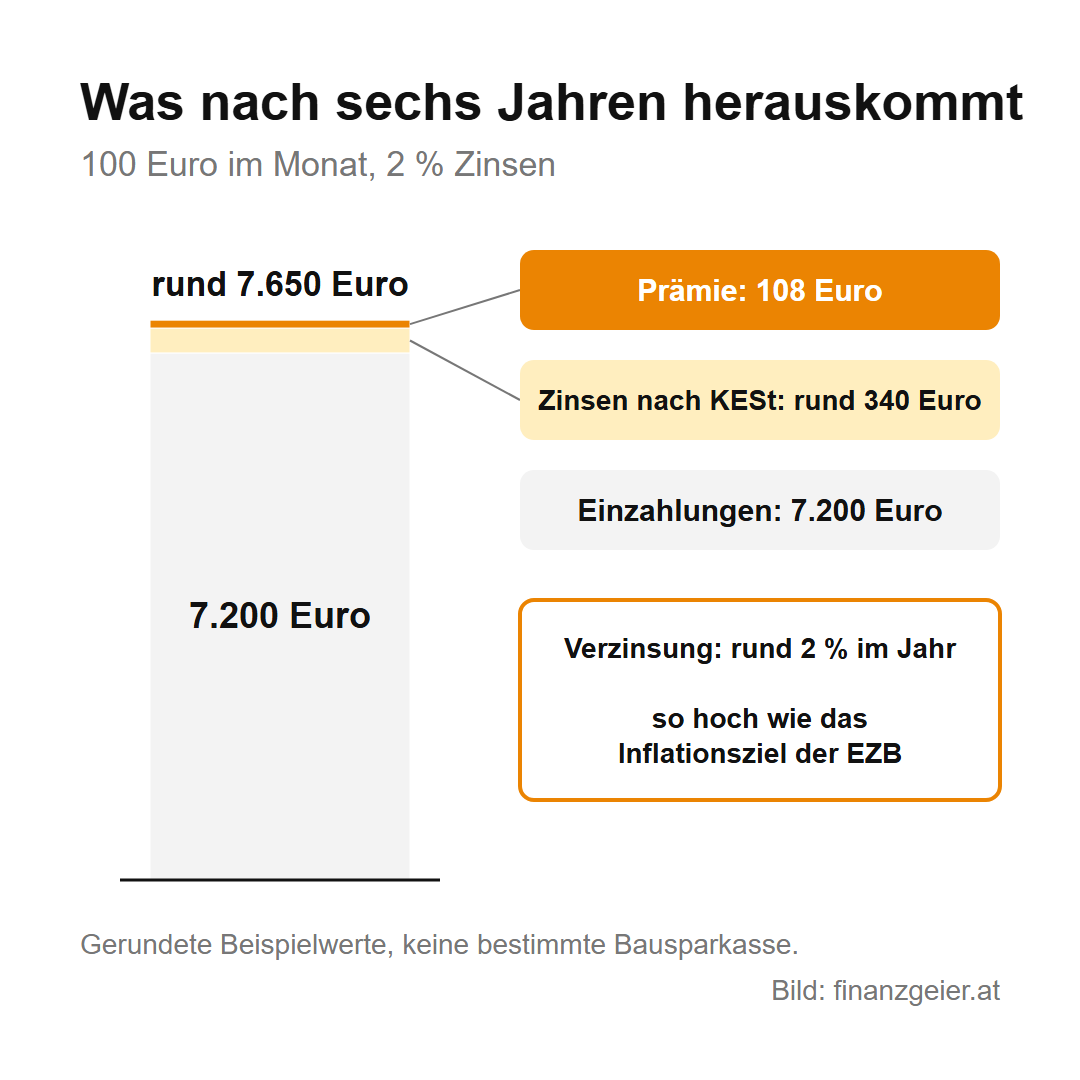
Am besten zeigt ein Rechenbeispiel, was Bausparen bringt. Die Werte sind Beispielwerte und gehören zu keiner bestimmten Bausparkasse. Du zahlst sechs Jahre lang 100 Euro im Monat ein, insgesamt also 7.200 Euro. Der Vertrag bringt 2 % Zinsen im Jahr. Nach Abzug der Kapitalertragsteuer bleiben davon über die sechs Jahre rund 340 Euro. Dazu kommen sechsmal 18 Euro Prämie, also 108 Euro. Am Ende hast du rund 7.650 Euro, rund 450 Euro mehr, als du eingezahlt hast.
Das klingt ordentlich, entspricht aber einer Verzinsung von rund 2 % im Jahr. Genau so hoch ist die Inflation, die die Europäische Zentralbank anstrebt. Steigen die Preise in diesen sechs Jahren um 2 % im Jahr, kannst du dir am Ende mit deinem Guthaben ungefähr gleich viel kaufen wie mit den Einzahlungen am Anfang. Dein Geld hat seinen Wert gehalten, mehr aber nicht. Auch der Zinseszinseffekt, der beim Anlegen über viele Jahre den größten Teil des Gewinns ausmacht, hat in sechs Jahren kaum Zeit zu wirken. Die Prämie ändert daran wenig, denn 18 Euro im Jahr sind bei 1.200 Euro Einzahlung genau die 1,5 %.
Dazu eine klare Meinung: Von der Rendite her bringt Bausparen nichts. Als Sparprodukt eignet es sich deshalb nur bedingt, am ehesten für ein Ziel, das in einigen Jahren ansteht, etwa ein neues Auto.
Vorteile, Nachteile, Chancen und Risiken
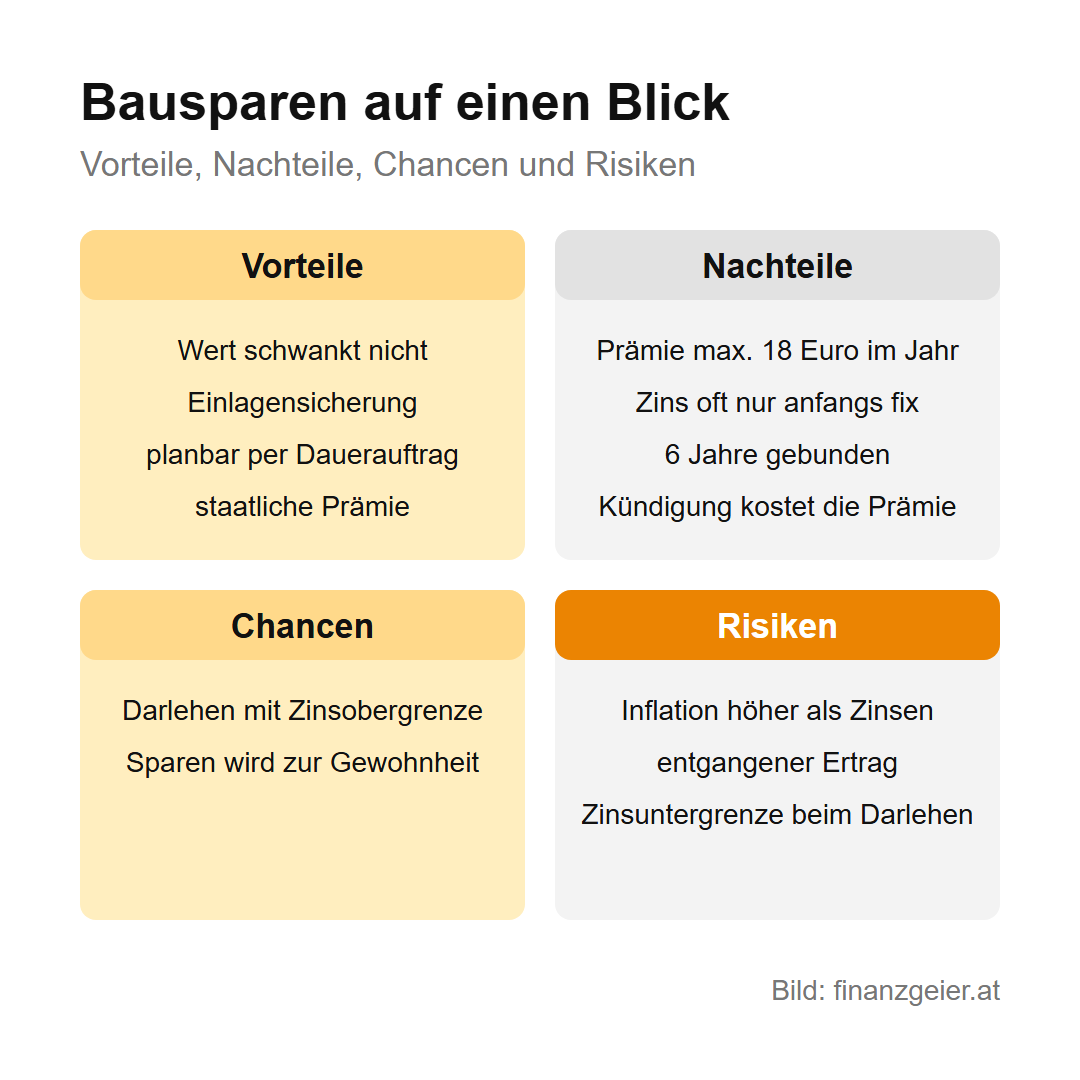
Der größte Vorteil ist die Sicherheit. Das Guthaben schwankt nicht im Wert, es ist durch die Einlagensicherung geschützt, und du weißt im Voraus ungefähr, was am Ende herauskommt. Dazu kommt die Ordnung, die der Vertrag ins Sparen bringt: Ein Dauerauftrag zahlt jeden Monat ein, ohne dass du daran denken musst. Und an das Geld kommst du vor Ablauf der sechs Jahre nur über eine Kündigung heran, die dich die Prämie kostet. Viele, die sich sonst schwertun, Geld auf die Seite zu legen, schaffen es so.
Die Nachteile liegen beim Ertrag. Die Prämie ist mit höchstens 18 Euro im Jahr klein, und die Zinsen liegen nicht über denen anderer Sparformen, oft sogar darunter. Bei vielen Tarifen ist der Zins nur am Anfang fix und danach variabel, also an einen Referenzzins gebunden. Fallen die Zinsen allgemein, sinkt dann auch dein Zins. Und das Geld ist sechs Jahre gebunden, während es auf einem Tagesgeldkonto jederzeit verfügbar wäre. Wie sich die einzelnen Sparkonten unterscheiden, macht diesen Vergleich leichter.
Die größte Chance ist das Bauspardarlehen. Weil sein variabler Zins nach oben begrenzt ist, schützt es vor stark steigenden Zinsen, wie sie 2022 und 2023 viele Kreditnehmer getroffen haben. Dafür gibt es bei manchen Tarifen auch eine Untergrenze, unter die der Zins nicht fällt, selbst wenn die Zinsen allgemein tiefer sinken. Ob ein Bauspardarlehen günstiger ist als ein normaler Wohnkredit, muss man deshalb jedes Mal vergleichen. Eine zweite Chance liegt im Sparen selbst: Wer sechs Jahre lang jeden Monat einzahlt, hat danach ein Guthaben und meistens auch die Gewohnheit, regelmäßig Geld auf die Seite zu legen.
Das größte Risiko ist die Inflation. Liegt sie über der Verzinsung, verliert das Guthaben trotz Prämie an Wert. Dazu kommt das Geld, das du nicht verdienst, weil es sechs Jahre lang auf dem Bausparvertrag liegt, statt anderswo mehr zu bringen. Wer langfristig Vermögen aufbauen will, verschenkt mit dem Bausparen über die Jahre viel Ertrag.
Für wen Bausparen passt
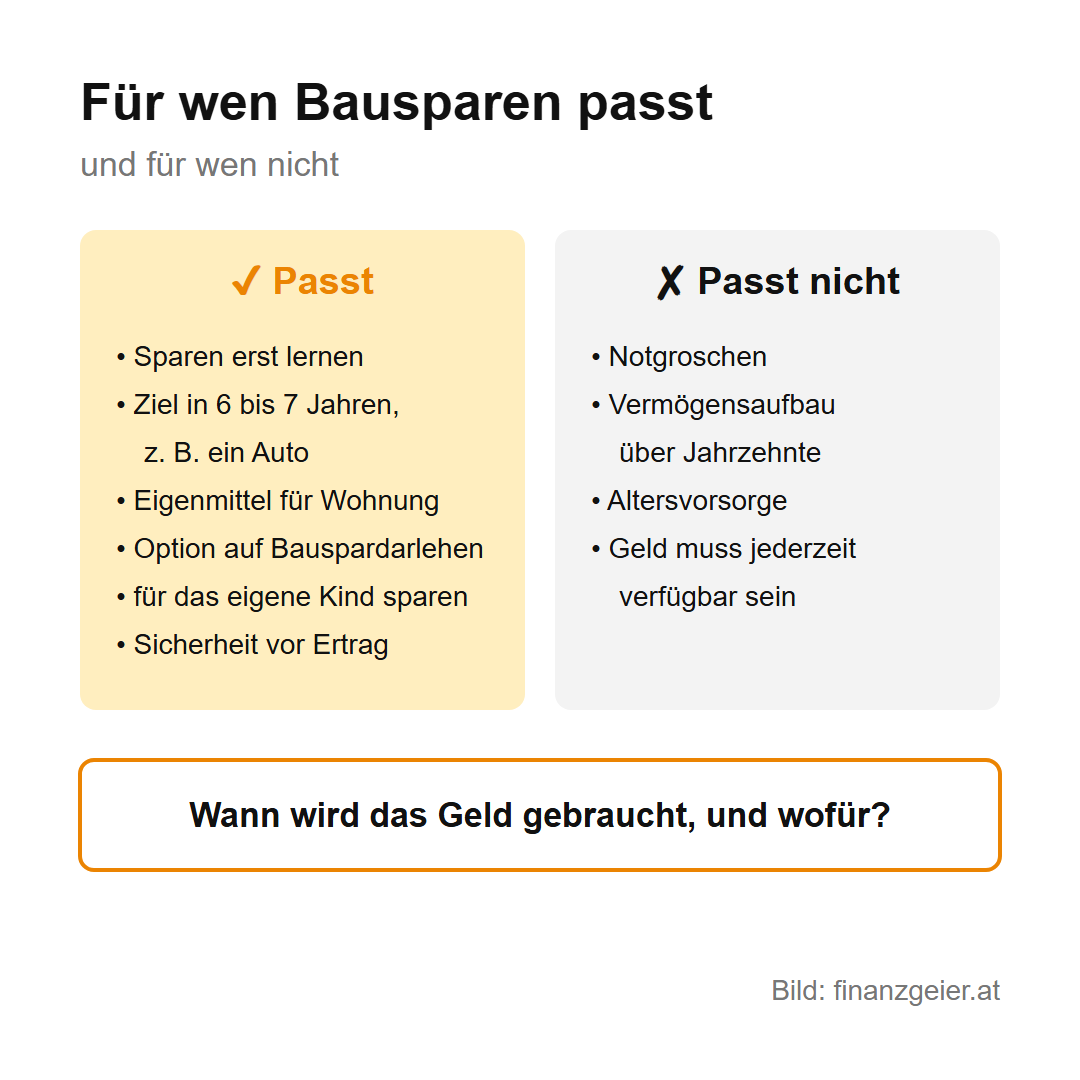
Am besten passt Bausparen für junge Menschen, die gerade erst anfangen, Geld auf die Seite zu legen. Genau das ist für viele die größte Hürde, denn am Monatsende ist oft nichts mehr übrig. Ein Bausparvertrag mit Dauerauftrag nimmt einem die Entscheidung jeden Monat ab. Man sieht, wie das Guthaben langsam wächst, und weil man nicht einfach darauf zugreifen kann, bleibt es auch liegen. So wird das Sparen zur Gewohnheit, und diese Gewohnheit ist die beste Vorstufe zum Investieren. Ähnliches gilt für Eltern, die für ihr Kind sparen wollen: Der Vertrag läuft nebenbei, und die Prämie gibt es für das Kind extra.
Gut passt Bausparen auch für ein Ziel, das in sechs bis sieben Jahren ansteht, etwa ein neues Auto, die Einrichtung für die erste Wohnung oder Eigenmittel für einen Wohnungskauf. Wer in einigen Jahren bauen, kaufen oder sanieren will, sichert sich mit dem Vertrag außerdem die Möglichkeit auf ein Bauspardarlehen mit Zinsobergrenze. Und Bausparen passt für alle, die beim Sparen kein Risiko eingehen wollen und denen die Sicherheit wichtiger ist als der Ertrag.
Nicht passt Bausparen für den Notgroschen, denn der muss jederzeit verfügbar sein. Und es passt nicht für den langfristigen Vermögensaufbau oder die Altersvorsorge. Über 20 oder 30 Jahre bringen breit gestreute Anlagen wie Fonds deutlich mehr, auch wenn sie im Wert schwanken. Jede Lage ist anders, aber die Frage ist immer dieselbe: Wann brauchst du das Geld, und wofür?
Der Rat zum Schluss: Wer sich schwertut, regelmäßig zu sparen, kann mit einem Bausparvertrag und einem Dauerauftrag anfangen, auch mit kleinen Beträgen. Ist das Sparen zur Gewohnheit geworden und der Notgroschen aufgebaut, ist es Zeit für den nächsten Schritt, das Investieren. Wer schon spart, sollte vom Bausparen keine Rendite erwarten. Es lohnt sich dann vor allem für ein Ziel, das in einigen Jahren ansteht.
Quellen: RIS: Bausparkassengesetz, RIS: § 108 Einkommensteuergesetz (Bausparprämie), BMF: Bausparprämie 2026, RIS: FMA-BSpkV-Valorisierungsverordnung (BGBl. II Nr. 317/2024), OeNB: Anzahl der Bausparverträge (Tabelle 3.14.2), OeNB: Bauspareinlagen sanken per Dezember 2023, Bausparkassenverband: Jahrespressegespräch 2026, Integral für den Bausparkassenverband: Bausparen – Meinung/Gründe 2024, Bausparkassenverband: Pressemeldung Jahresbilanz 2025 (16.03.2026), WIFO-Monatsbericht 5/1963: Die Entwicklung der Bausparkassen, Parlament: Anfrage zum Einkommensteuergesetz 1972 (Februar 1973), Parlament: Budgetbegleitgesetze und Stabilitätsgesetz 2012, Wüstenrot: Informationen zum Bauspardarlehen mit variabler Verzinsung. Stand: Oktober 2026.
Zurück zur Themenseite: Konto, Sparen & Versichern
Hinweis: Diese Seite gibt die persönliche Meinung des Autors wieder und ist keine Anlage-, Rechts- oder Steuerberatung. Sie ist keine Empfehlung und keine Aufforderung, ein bestimmtes Produkt zu kaufen oder eine bestimmte Handlung zu setzen.

