
Zuletzt aktualisiert: 09.10.2026
Wer 10.000 Euro ein Jahr lang auf ein Tagesgeldkonto mit 2 % Zinsen legt, bekommt 200 Euro gutgeschrieben, nach Abzug der Steuer bleiben 150 Euro. Bei einer Inflation von 3,6 % kostet dasselbe Leben aber 360 Euro mehr. Unterm Strich ist das Geld also um 210 Euro weniger wert, obwohl am Konto mehr steht. Diese Seite erklärt, wie Sparbuch, Tagesgeld und Festgeld funktionieren, worin sie sich unterscheiden und wofür welches Sparkonto taugt.
Inhalt
Warum Banken für dein Geld Zinsen zahlen
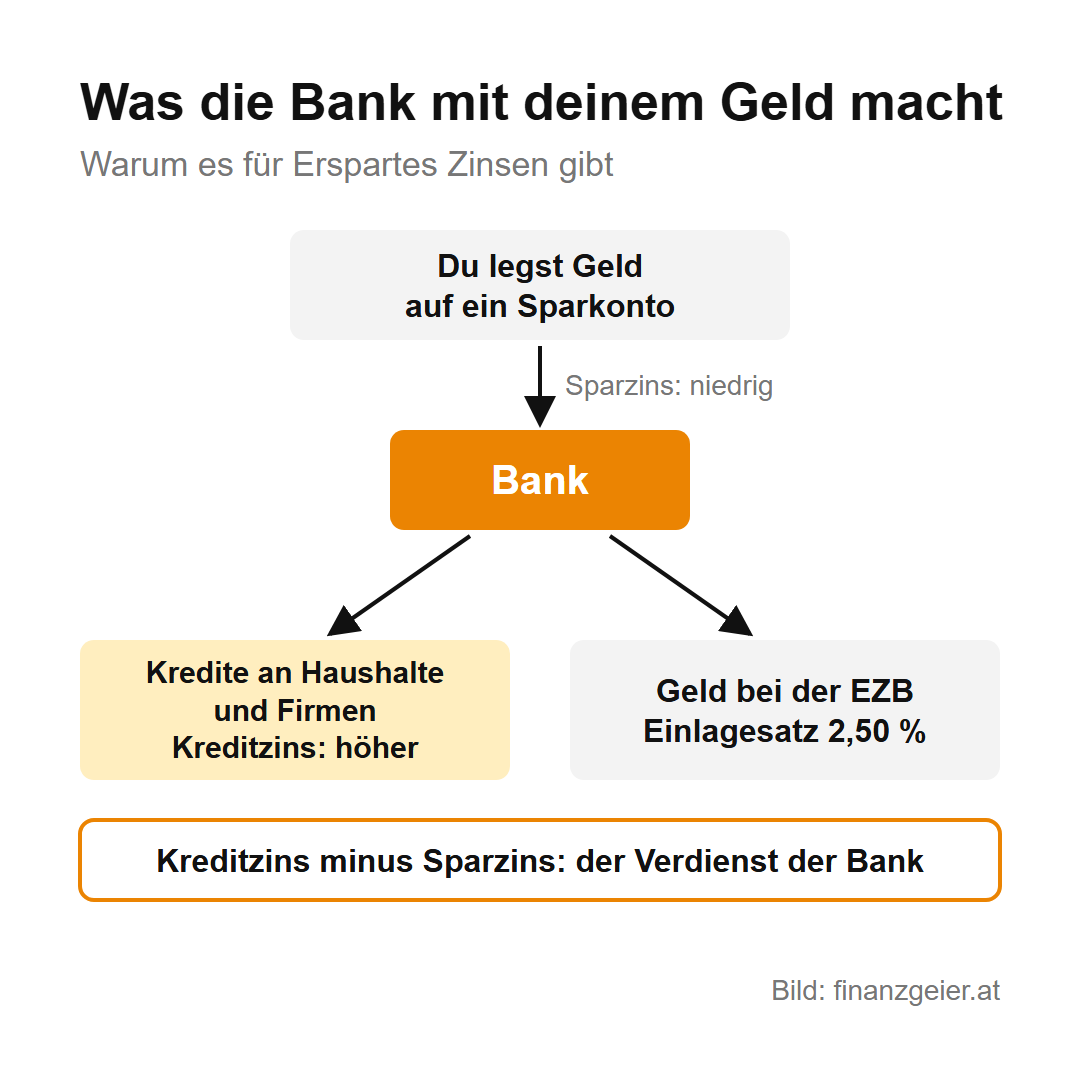
Eine Bank hebt dein Erspartes nicht in einem Tresor auf. Sie verleiht es weiter, zum Beispiel als Wohnkredit oder als Kredit an eine Firma, und verlangt dafür deutlich höhere Zinsen, als sie dir zahlt. Der Unterschied ist ihr Verdienst. Geld, das sie gerade nicht verleiht, legt sie bei der Europäischen Zentralbank (EZB) an und bekommt dafür den sogenannten Einlagesatz. Seit 16. September 2026 liegt er bei 2,50 %.
Daraus folgt, warum Sparzinsen schwanken: Sie hängen am Zinssatz der EZB. Hebt die EZB ihre Zinsen an, steigen auch die Sparzinsen, meistens aber langsam und nicht im vollen Ausmaß. Senkt die EZB die Zinsen, geben die Banken das meist rasch an die Sparer weiter. Ein Sparkonto ist im Bankwesengesetz übrigens klar geregelt: Spareinlagen dienen der Anlage und nicht dem Zahlungsverkehr. Mit einem Sparkonto zahlt man also keine Rechnungen, dafür gibt es das Girokonto.
Die drei Sparkonten im Überblick
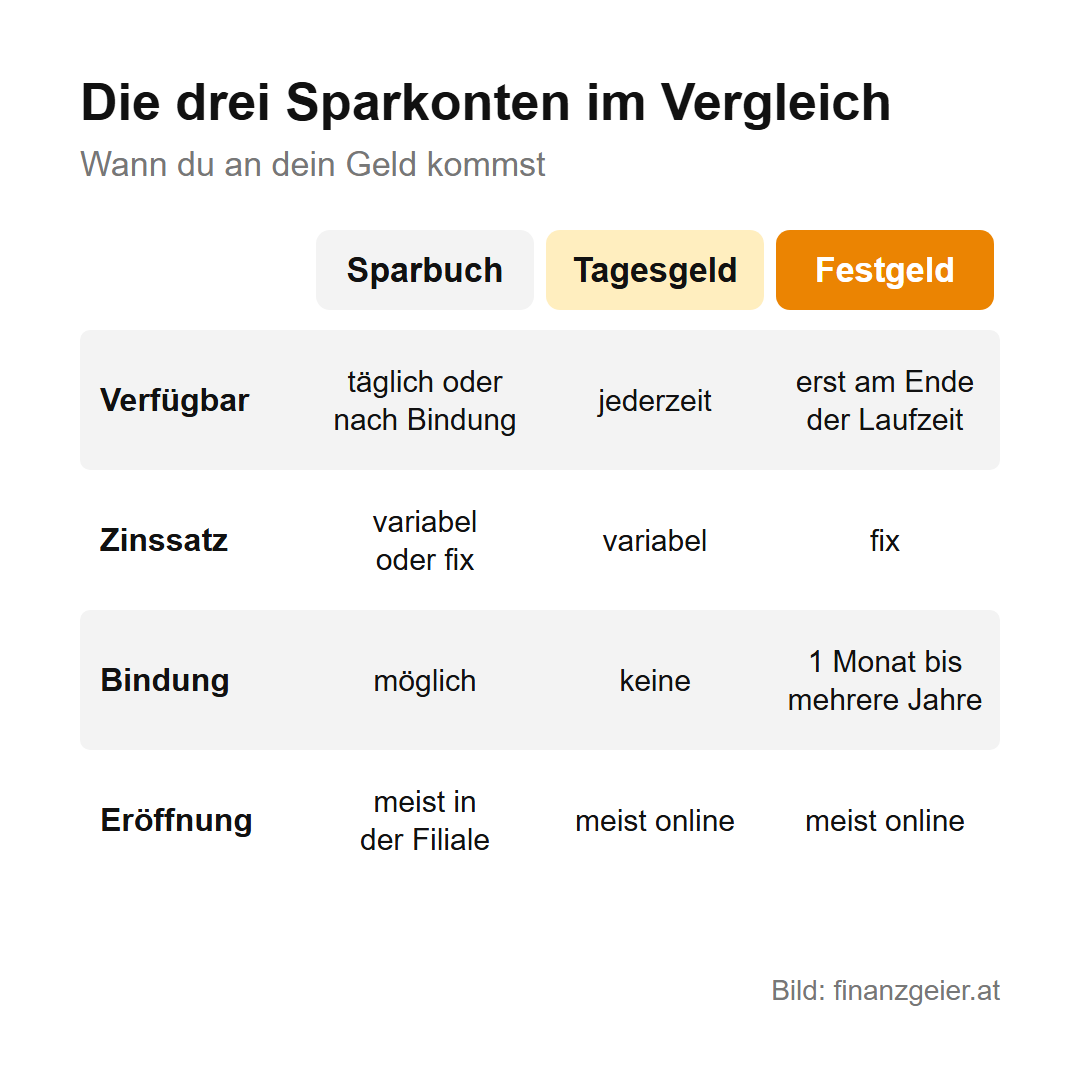
Sparbuch, Tagesgeld und Festgeld sind alle drei Sparkonten, sie unterscheiden sich aber darin, wann du an dein Geld kommst und ob der Zinssatz fix ist. Beim Sparbuch kann das Geld täglich verfügbar oder für eine bestimmte Zeit gebunden sein, der Zins ist bei täglich fälligen Sparbüchern variabel und meist sehr niedrig. Das Tagesgeld ist jederzeit verfügbar, der Zins ist variabel und kann sich jederzeit ändern. Das Festgeld bindet dein Geld für eine fixe Laufzeit, von einem Monat bis zu mehreren Jahren, dafür steht der Zinssatz von Anfang an fest.
Tagesgeld und Festgeld eröffnet man heute meistens online. Dazu brauchst du ein Referenzkonto: Das ist dein Girokonto, von dem du Geld auf das Sparkonto überweist und auf das es wieder zurückgeht. Überweisungen an andere Empfänger sind von einem Sparkonto aus nicht möglich. Wie du ein passendes Girokonto findest, steht auf der Seite Girokonto: vergleichen, auswählen, eröffnen.
Das Sparbuch heute
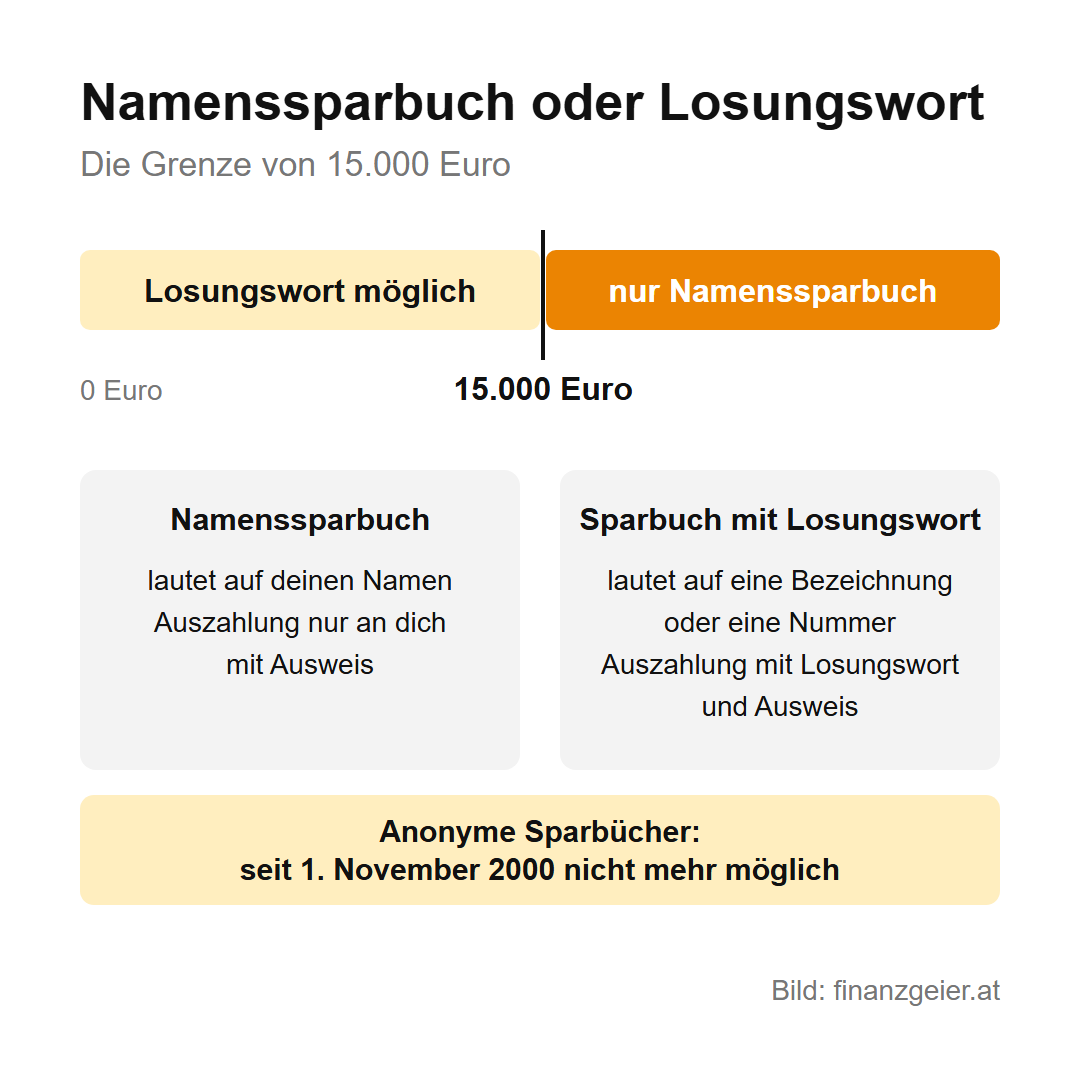
Das Sparbuch ist die älteste Sparform und für viele immer noch der Inbegriff des Sparens. Es gibt zwei Arten: Das Namenssparbuch lautet auf deinen Namen, ausgezahlt wird nur an dich. Das Sparbuch mit Losungswort lautet auf eine Bezeichnung oder Nummer und ist mit einem Losungswort geschützt. Das ist nur möglich, solange weniger als 15.000 Euro darauf liegen. Ab 15.000 Euro schreibt das Gesetz ein Namenssparbuch vor. Das Losungswort gehört nie ins Sparbuch und auch nicht in dieselbe Lade.
Anonyme Sparbücher gab es früher, seit 1. November 2000 dürfen aber keine neuen mehr eröffnet werden. Was es heute noch gibt, ist Altbestand, der vielleicht irgendwo unter einer Matratze liegt. Das Geld darauf ist nicht verloren, eine Ein- oder Auszahlung ist aber erst möglich, nachdem die Bank die Identität festgestellt hat. Geht ein Sparbuch verloren, gehört das sofort der Bank gemeldet, je nach Art braucht es dann ein gerichtliches Verfahren, bevor das Geld ausgezahlt wird.
Viele Banken führen das klassische Sparbuch nur noch für bestehende Kunden. An seine Stelle treten Sparkonten, die man online verwaltet. Manche Banken bieten dazu eine Sparcard an: Das ist eine Karte, mit der du am Bankomat Geld vom Sparguthaben beheben kannst, aber nur im Rahmen des Guthabens. Für Jugendliche gibt es bei vielen Banken eigene Sparangebote, oft mit etwas höheren Zinsen.
Tagesgeld und die Zinsen der Neobroker
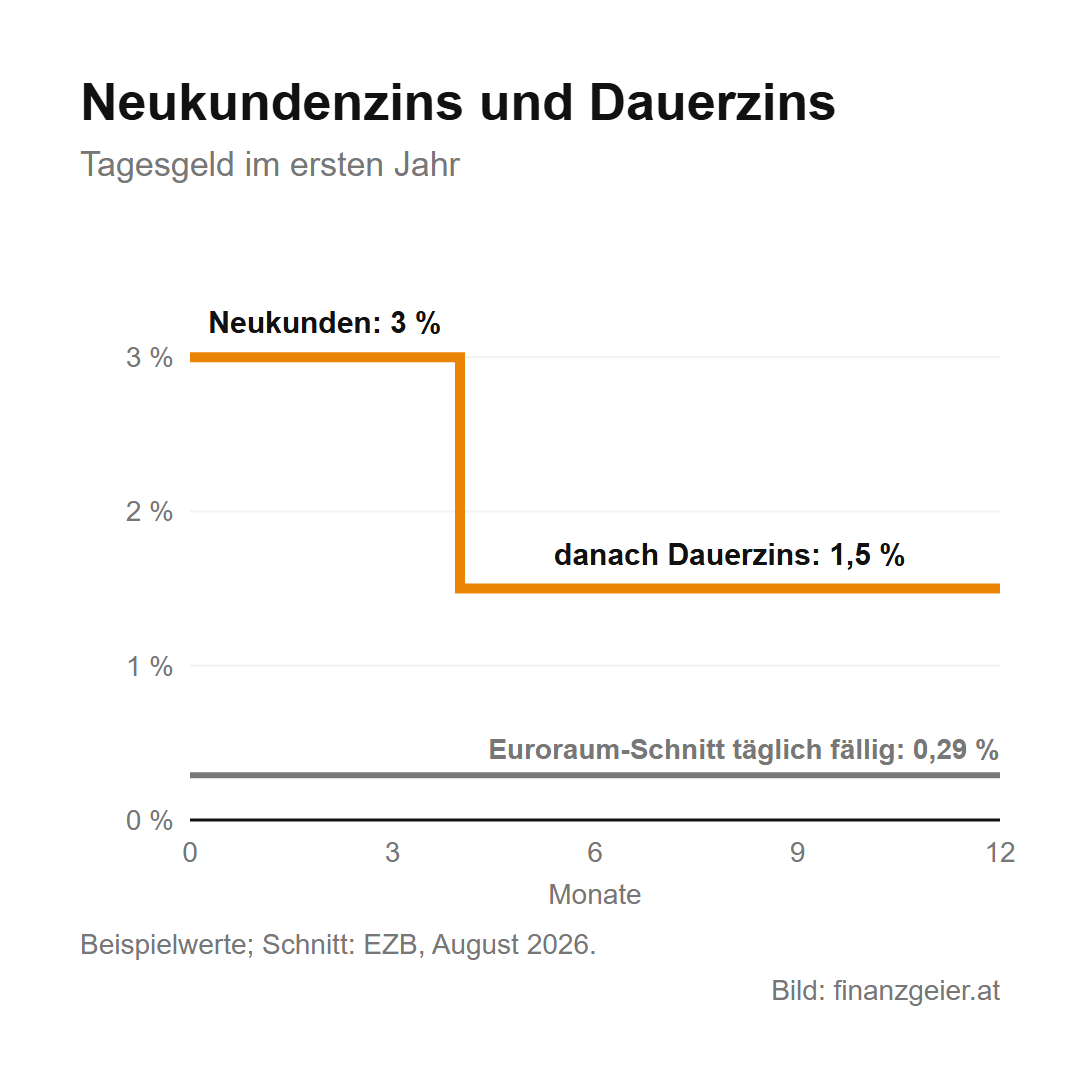
Tagesgeld ist das flexibelste Sparkonto: Du kannst jederzeit Geld einzahlen und abheben, die Zinsen werden je nach Bank monatlich, vierteljährlich oder jährlich gutgeschrieben. Der Haken liegt im Zinssatz. Viele Banken locken mit einem hohen Zinssatz für Neukunden, der aber nur ein paar Monate gilt. Danach fällt er auf den Dauerzins, und der ist oft nur ein Bruchteil davon. Wie wenig Bestandskunden bekommen, zeigt die Statistik der EZB: Im Schnitt des Euroraums zahlten Banken im August 2026 auf täglich verfügbares Geld von Privatpersonen nur 0,29 %. Treue zahlt sich bei Sparzinsen also nicht aus. [abgeleitet]
Gute Zinsen gibt es inzwischen auch bei sogenannten Neobrokern. Das sind Anbieter, bei denen man über eine App Aktien und ETFs kauft. Manche zahlen auf das Verrechnungskonto, also das Konto, auf dem das Geld vor dem Kauf von Wertpapieren liegt, Zinsen in der Nähe des EZB-Satzes, zum Beispiel Trade Republic und Scalable Capital. Wichtig ist dabei, ob der Anbieter in Österreich steuereinfach ist, also die Kapitalertragsteuer selbst abzieht und an das Finanzamt abführt. Trade Republic ist das seit April 2025, Scalable Capital seit Oktober 2026 mit einer eigenen Niederlassung in Österreich. Wer bei Scalable schon vorher Kunde war, wird erst nach und nach umgestellt und muss die Zinsen bis dahin selbst in der Steuererklärung angeben.
Festgeld, Bindung und der Bundesschatz
Beim Festgeld legst du einen Betrag für eine fixe Laufzeit an, zum Beispiel für zwölf Monate. Der Zinssatz steht von Anfang an fest und ändert sich nicht, auch wenn die EZB in der Zwischenzeit die Zinsen senkt. Dafür kommst du vor dem Ende der Laufzeit meistens nicht an das Geld. Wer Festgeld anlegt, muss sich also sicher sein, dass er das Geld bis dahin nicht braucht.
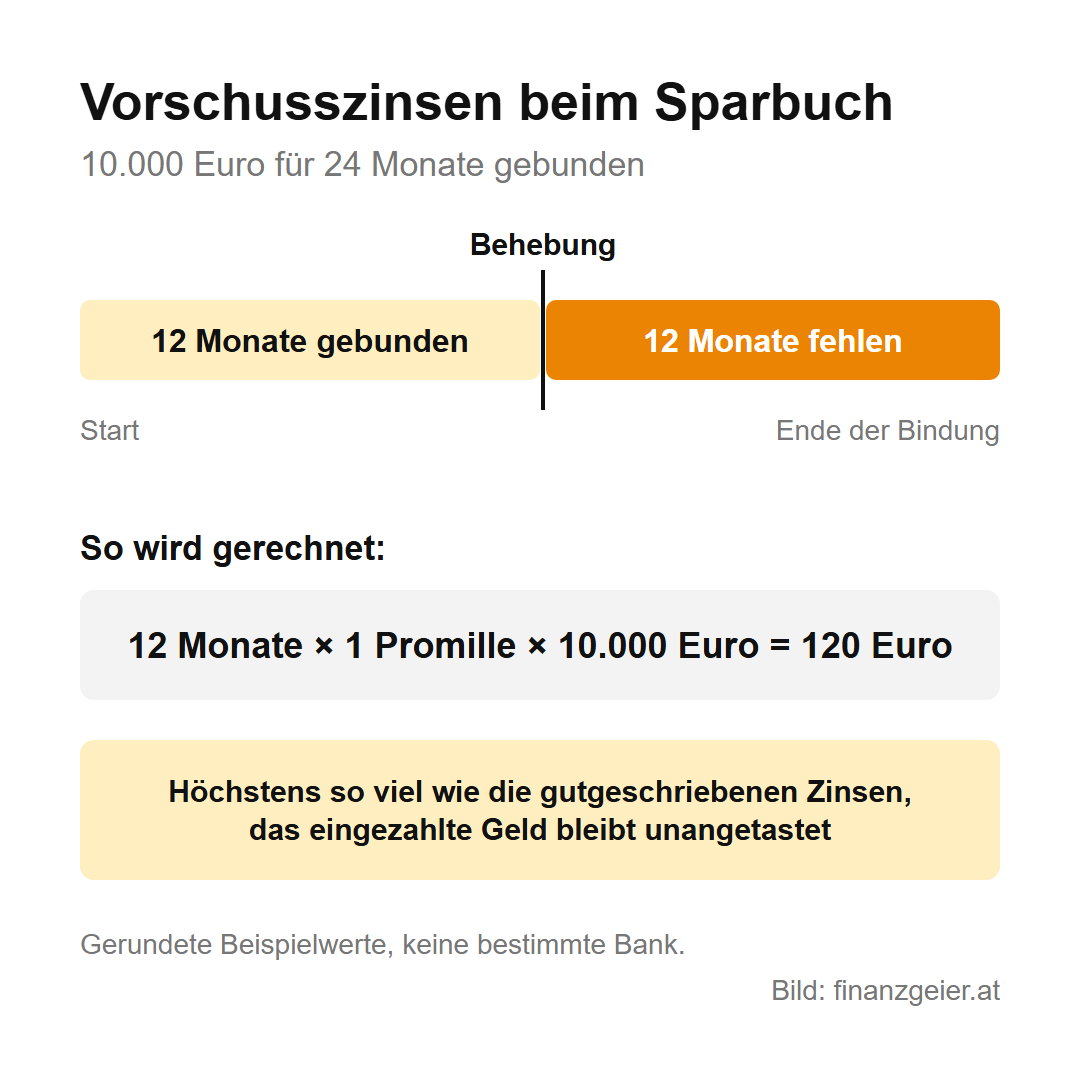
Bei einem gebundenen Sparbuch ist eine Behebung vor dem Ende der Bindung möglich, sie kostet aber Vorschusszinsen. Das Gesetz legt dafür ein Promille pro vollem Monat fest, der zur vereinbarten Bindung noch fehlt. Ein Beispiel: Du bindest 10.000 Euro für 24 Monate und brauchst das Geld nach zwölf Monaten. Es fehlen also zwölf Monate, das ergibt 12 Promille von 10.000 Euro, also 120 Euro. Mehr als die bisher gutgeschriebenen Zinsen darf die Bank dafür nicht verlangen, das eingezahlte Geld selbst bleibt also unangetastet.
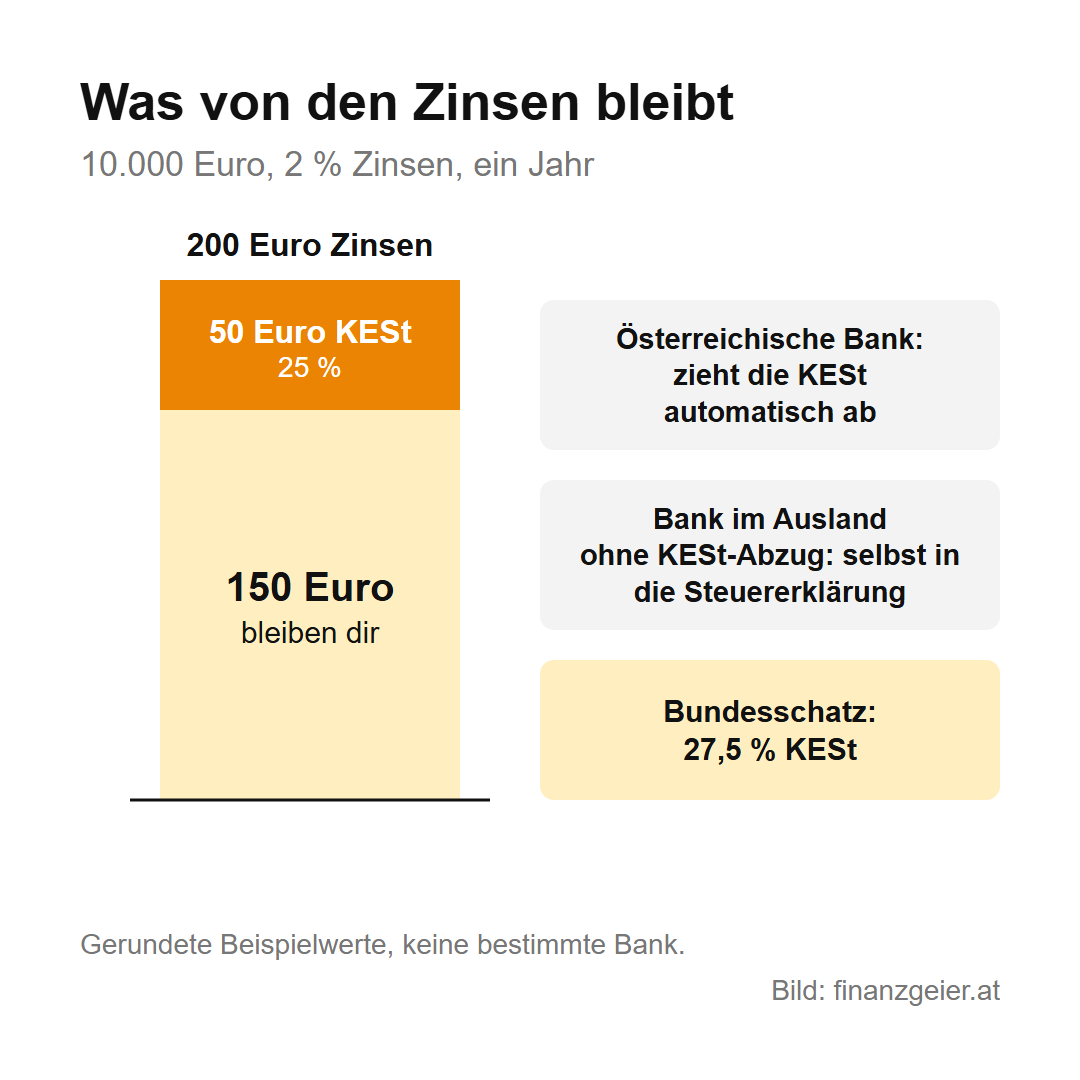
Eine Alternative zum Festgeld einer Bank ist der Bundesschatz der Republik Österreich. Du leihst dabei dem Staat Geld, schon ab 100 Euro und für Laufzeiten von einem Monat bis zu zehn Jahren. Der Zinssatz ist fix, es gibt keine Spesen, und weil die Republik selbst dahintersteht, ist auch Geld über 100.000 Euro abgesichert. Die Anmeldung läuft über die ID Austria. Ein Unterschied bei der Steuer: Auf die Zinsen des Bundesschatzes fallen 27,5 % Kapitalertragsteuer an, nicht 25 % wie bei Bankzinsen.
Steuer und Sicherheit
Auf Zinsen von Sparbuch, Tagesgeld, Festgeld und Girokonto fällt in Österreich eine Kapitalertragsteuer (KESt) von 25 % an. Eine österreichische Bank zieht sie automatisch ab, damit ist die Steuer erledigt und du musst nichts in die Steuererklärung schreiben. Anders ist es bei einer Bank im Ausland, die keine österreichische KESt abzieht: Dann musst du die Zinsen selbst in der Steuererklärung angeben, der Steuersatz bleibt derselbe.
Bei der Sicherheit sind alle drei Sparkonten gleich: Guthaben bei einer Bank sind über die Einlagensicherung bis 100.000 Euro pro Person und Bank geschützt. Bei einer Bank aus einem anderen EU-Land gilt die Einlagensicherung dieses Landes, ebenfalls bis 100.000 Euro. Was genau abgesichert ist und wie die Auszahlung im Ernstfall abläuft, steht auf der Seite Einlagensicherung: Wie sicher ist dein Geld auf der Bank?.
Real betrachtet: Was wofür passt
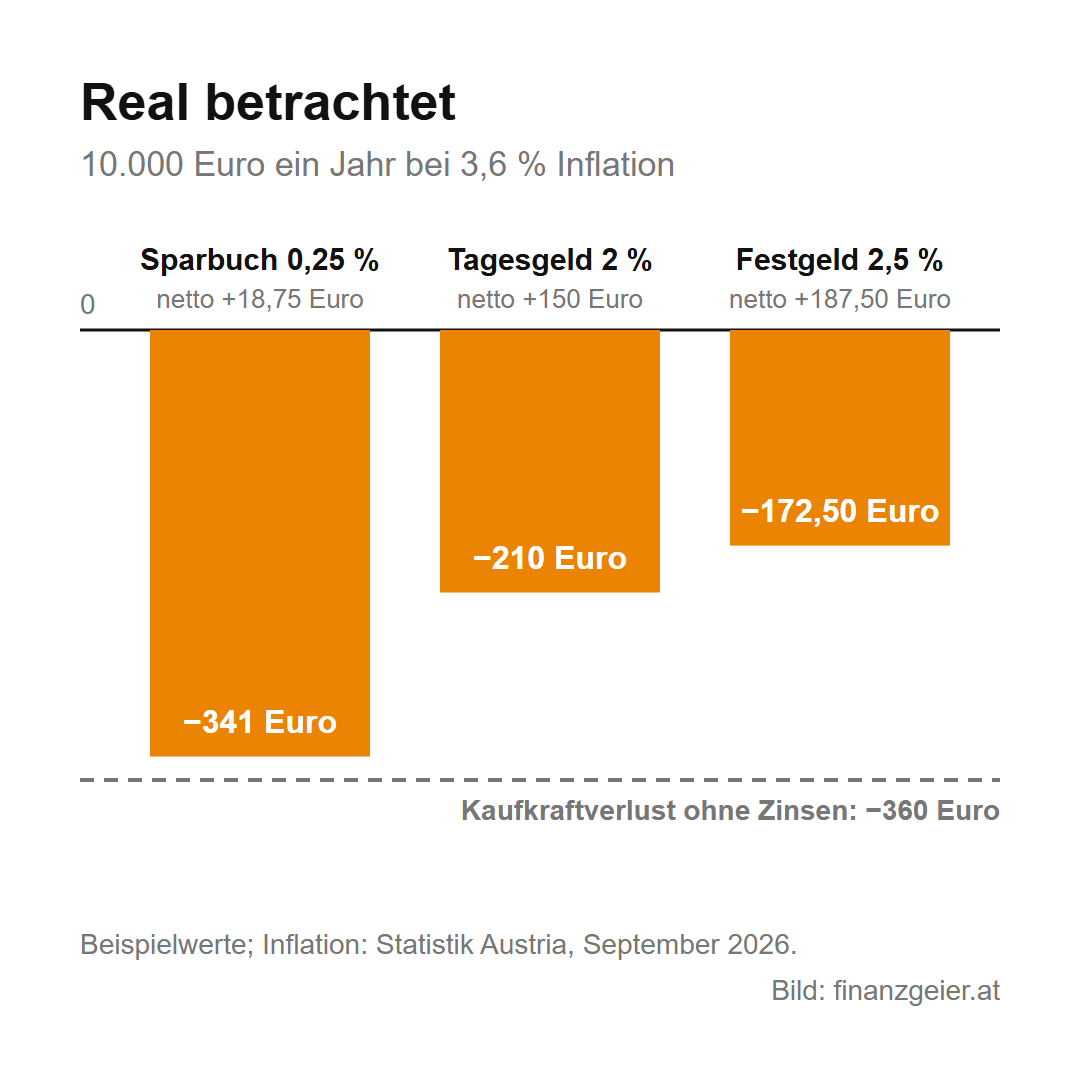
Am Konto zählt der Betrag, im Leben zählt, was du dir dafür kaufen kannst. Ziehst du von den Zinsen die Inflation ab, bekommst du den Realzins. Im Beispiel mit 10.000 Euro und einer Inflation von 3,6 % sieht ein Jahr so aus: Ein täglich fälliges Sparbuch mit 0,25 % bringt netto knapp 19 Euro, real verlierst du rund 341 Euro. Tagesgeld mit 2 % bringt netto 150 Euro, real sind es minus 210 Euro. Festgeld mit 2,5 % für zwölf Monate bringt netto 187,50 Euro, real immer noch minus 172,50 Euro.
Dazu eine klare Meinung: Täglich fällige Sparkonten sind real betrachtet Geldvernichtungsmaschinen. Sie taugen nur für Geld, das du kurzfristig brauchst, und für den Notgroschen, der jederzeit verfügbar sein muss. Das Tagesgeld ist dafür die beste Wahl, solange der Zins stimmt. Geld, das du zu einem bestimmten Zeitpunkt brauchst, etwa in einem Jahr für ein Auto, passt auf ein Festgeld oder in den Bundesschatz. Alles, was du viele Jahre nicht brauchst, gehört nicht auf ein Sparkonto, sondern angelegt. Wie stark sich ein höherer Ertrag über viele Jahre auswirkt, zeigt der Zinseszinsrechner, und warum sich das Anlegen gerade für Frauen lohnt, steht im Beitrag zum Equal Pension Day.
Der Rat zum Schluss: Prüf einmal im Jahr, welchen Zins dein Sparkonto gerade wirklich bringt, und vergleich ihn mit dem EZB-Satz. Liegt er weit darunter, wechsle. Ein neues Tagesgeldkonto ist in einer Viertelstunde eröffnet. [abgeleitet]
Quellen: Arbeiterkammer Wien, Sparbuch; Bankwesengesetz § 31 und § 32 (RIS); BMF, Kapitalertragsteuer; EZB, Leitzinsen und Zinsstatistik vom 1.10.2026; Statistik Austria, Verbraucherpreisindex September 2026 (Schnellschätzung); Bundesschatz der Republik Österreich; Trade Republic, Pressemitteilung vom 24.4.2025; Scalable Capital, steuereinfach in Österreich. Stand: Oktober 2026.
Zurück zur Themenseite: Konto, Sparen & Versichern
Hinweis: Diese Seite gibt die persönliche Meinung des Autors wieder und ist keine Anlage-, Rechts- oder Steuerberatung. Sie ist keine Empfehlung und keine Aufforderung, ein bestimmtes Produkt zu kaufen oder eine bestimmte Handlung zu setzen.

