
Zuletzt aktualisiert: 09.10.2026
Rund jeder Fünfte in Österreich lebt in einem Haushalt, der eine unerwartete Ausgabe von 1.570 Euro nicht aus eigenen Mitteln bezahlen könnte. Das hat Statistik Austria für das Jahr 2025 erhoben, und 1.570 Euro sind keine außergewöhnliche Summe: Das kostet eine größere Reparatur am Auto, eine neue Waschmaschine samt Anschluss oder eine Zahnbehandlung. Wer dafür keine Rücklage hat, muss das Konto überziehen, einen Kredit aufnehmen oder Rechnungen liegen lassen, und alles davon kostet zusätzlich Geld. Genau dafür gibt es den Notgroschen. Diese Seite erklärt, wofür er da ist, wie viel du brauchst, wo er hingehört und wie du ihn aufbaust.
Inhalt
Wofür ein Notgroschen da ist
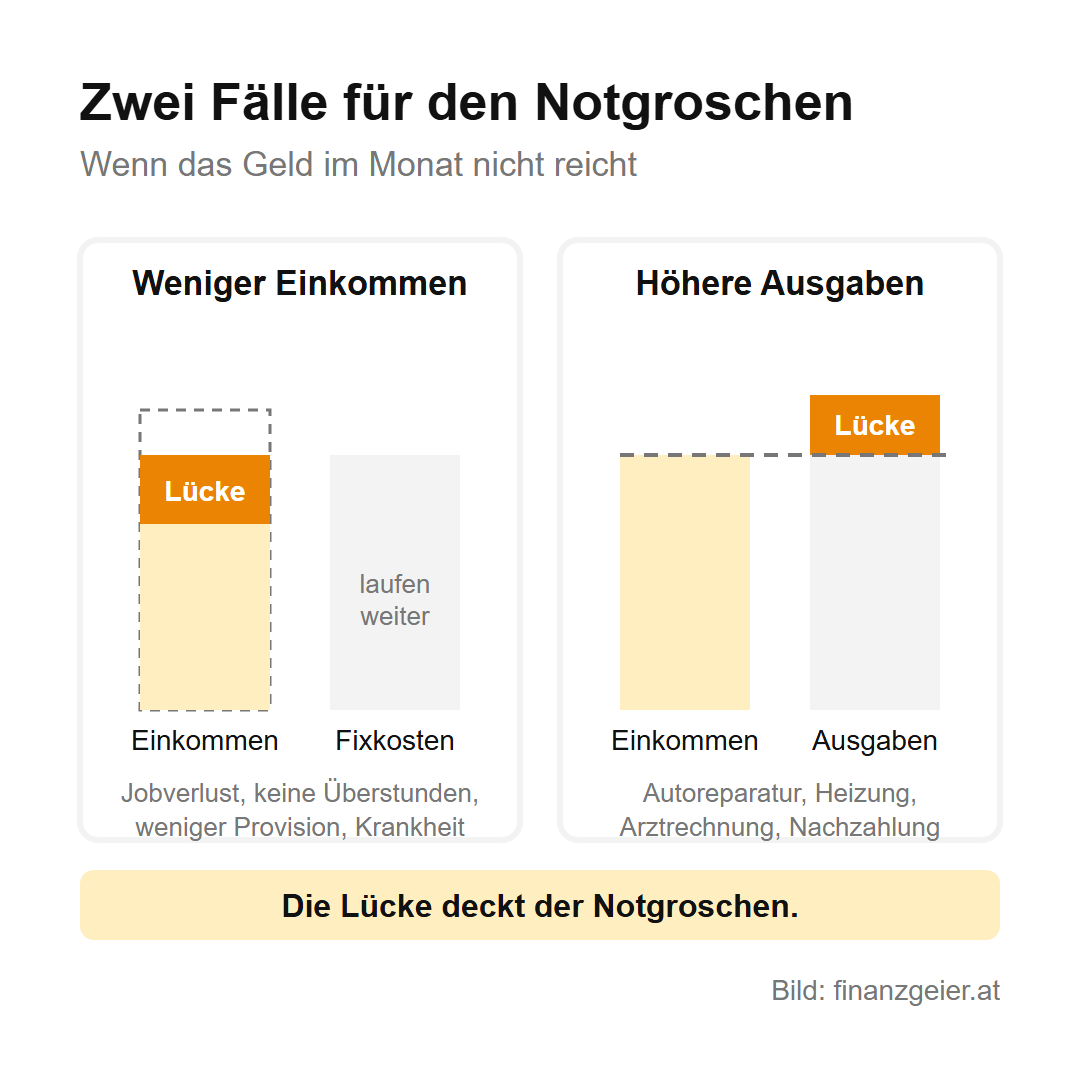
Der Notgroschen ist Geld, das du zur Seite legst, damit ein schlechter Monat nicht gleich zum Problem wird. Er ist kein Sparziel für den Urlaub und keine Geldanlage, sondern ein Polster für zwei Fälle, die jeden treffen können.
Im ersten Fall wird das Einkommen weniger. Das muss nicht gleich eine Kündigung sein. Es reicht, wenn die Überstunden wegfallen, mit denen du fix gerechnet hast, wenn Provisionen gekürzt werden, wenn das Trinkgeld ausbleibt oder wenn du länger krank bist. Die Fixkosten laufen in dieser Zeit aber unverändert weiter: Miete, Strom, Handy, Kreditraten und Auto wollen pünktlich bezahlt werden, egal wie viel am Monatsende hereingekommen ist. Genau das übersehen viele, denn solange das Einkommen passt, fallen die Fixkosten kaum auf. Wie hoch deine Fixkosten tatsächlich sind, zeigt dir der Haushaltsbudget-Rechner.
Im zweiten Fall bleibt das Einkommen gleich, aber die Ausgaben werden plötzlich höher. Das Auto braucht eine neue Kupplung, im Haus ist die Heizung kaputt, eine Krankheit bringt Arztrechnungen mit sich, oder es kommt eine Nachzahlung für Strom und Gas. Das laufende Einkommen reicht dann nicht mehr, um alles zu bezahlen. Auf den Punkt gebracht: Entweder kommt weniger herein und die Fixkosten laufen weiter, oder es geht mehr hinaus, als hereinkommt. In beiden Fällen springt der Notgroschen ein.
Was ein Notfall ist und was nicht
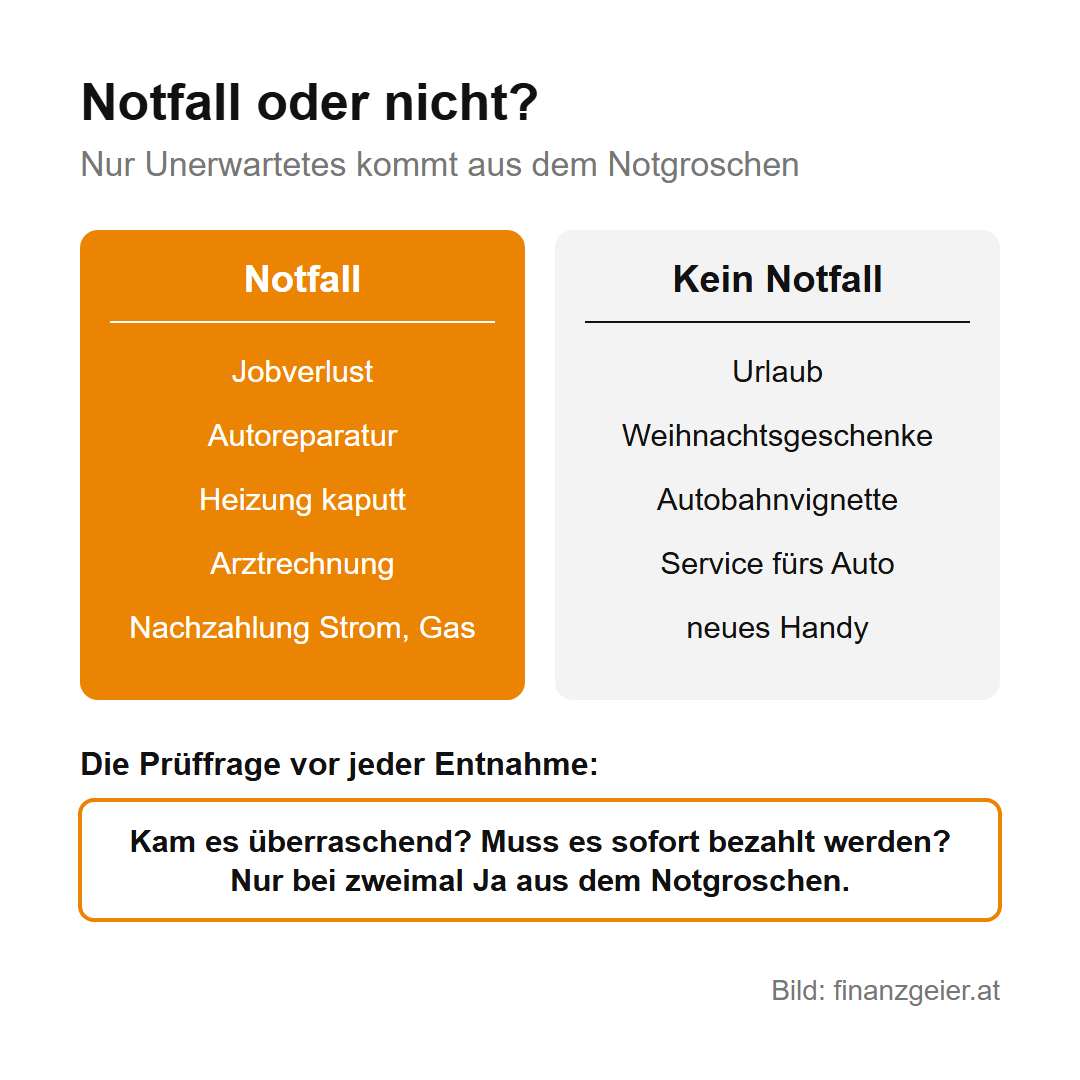
Ein Notfall kommt plötzlich und meistens ohne Vorankündigung, ähnlich wie ein gebrochenes Bein. Das plant niemand, es passiert einfach. Und ein Notfall verlangt, dass du sofort handelst: Ohne Auto kommst du nicht in die Arbeit, ohne Heizung ist die Wohnung im Winter nicht bewohnbar, und eine offene Rechnung wird mit jeder Mahnung teurer. Für genau diese Momente musst du gerüstet sein.
Kein Notfall ist alles, was sich vorhersehen lässt. Weihnachtsgeschenke, der Sommerurlaub, die Autobahnvignette, das Service fürs Auto oder ein neues Handy, weil das alte langsam wird, kommen nicht überraschend. Dafür sparst du am besten getrennt, mit einem eigenen Betrag pro Monat. Wer solche Ausgaben aus dem Notgroschen bezahlt, hat ihn genau dann nicht, wenn er wirklich gebraucht wird. Die Frage, die bei jeder Entnahme hilft, lautet: Ist das überraschend gekommen, und muss es sofort bezahlt werden? Nur wenn beides zutrifft, ist es ein Fall für den Notgroschen.
Was es kostet, keinen Notgroschen zu haben
Fehlt die Rücklage, landet die Ausgabe meistens am Konto. Der Überziehungsrahmen ist aber ein Kredit, und zwar ein teurer: Bei einer Erhebung der Arbeiterkammer im Februar 2023 lagen die Überziehungszinsen bei gut gereihten Girokonten zwischen 6,8 und 13,25 % im Jahr. Wer über den vereinbarten Rahmen hinaus ins Minus rutscht, zahlt zusätzlich Verzugszinsen. Ein Rechenbeispiel mit Beispielwerten: Eine Autoreparatur um 1.500 Euro, die ein Jahr lang mit 12 % am Konto stehen bleibt, kostet rund 180 Euro Zinsen. Und weil das nächste Gehalt erst den Rahmen ausgleicht, fehlt das Geld im nächsten Monat schon wieder. Ähnlich teuer sind Ratenkäufe und das Angebot „jetzt kaufen, später zahlen“.
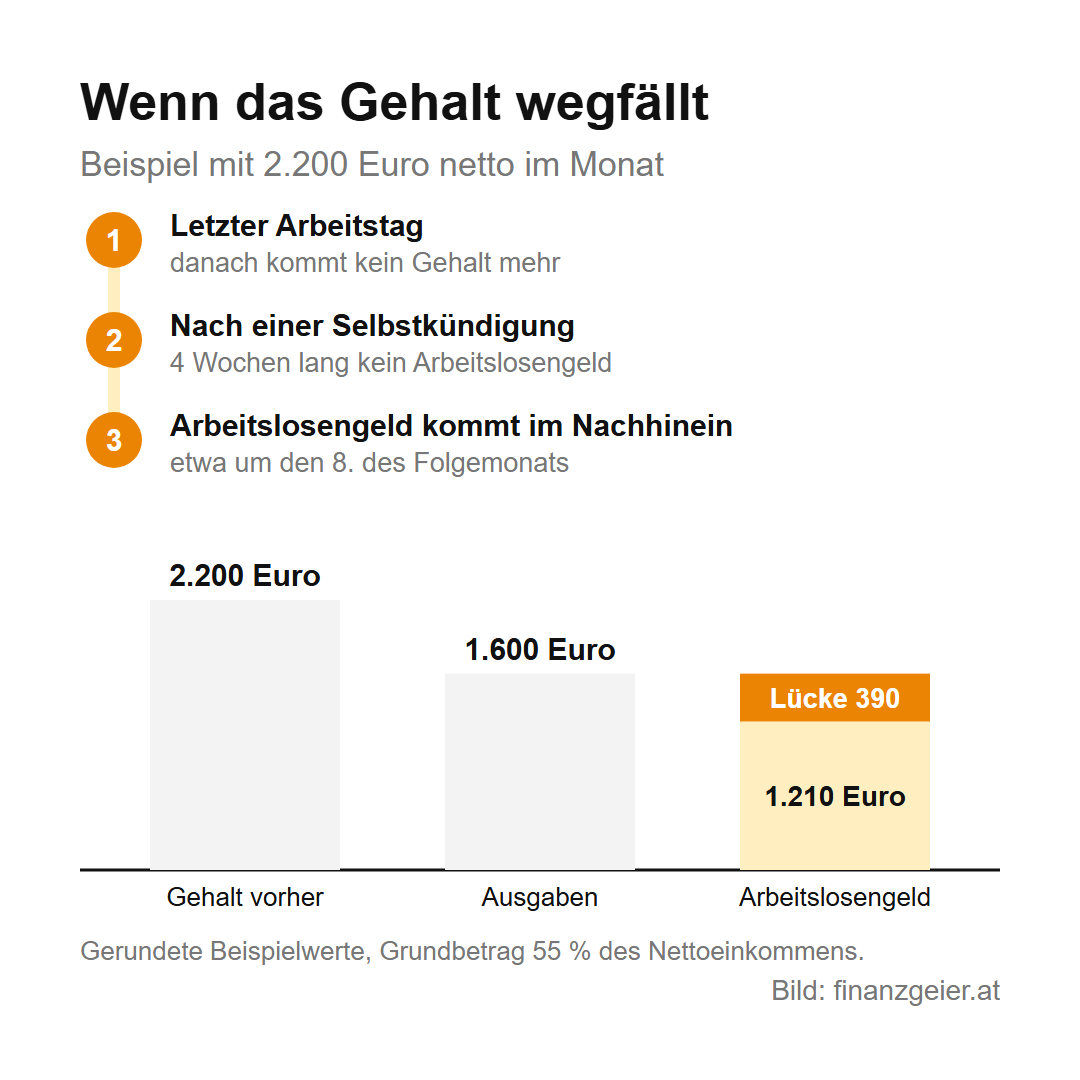
Beim Jobverlust kommt dazu, dass das Geld vom Staat weniger ist und später kommt. Das Arbeitslosengeld beträgt im Grundbetrag 55 % des bisherigen Nettoeinkommens und wird monatlich im Nachhinein ausgezahlt, etwa um den 8. des Folgemonats. Wer selbst kündigt, bekommt in den ersten vier Wochen in der Regel gar kein Arbeitslosengeld. Wieder mit Beispielwerten gerechnet: Bei 2.200 Euro netto im Monat sind 55 % rund 1.210 Euro. Liegen die Ausgaben, die auch in einem schlechten Monat anfallen, bei 1.600 Euro, fehlen jeden Monat rund 390 Euro. Nach einer Selbstkündigung fehlen im ersten Monat sogar die ganzen 1.600 Euro. Wie viel das Arbeitslosengeld im Einzelfall tatsächlich ausmacht, hängt von den Beitragsgrundlagen ab und kann beim AMS berechnet werden.
Wie viel Notgroschen du brauchst
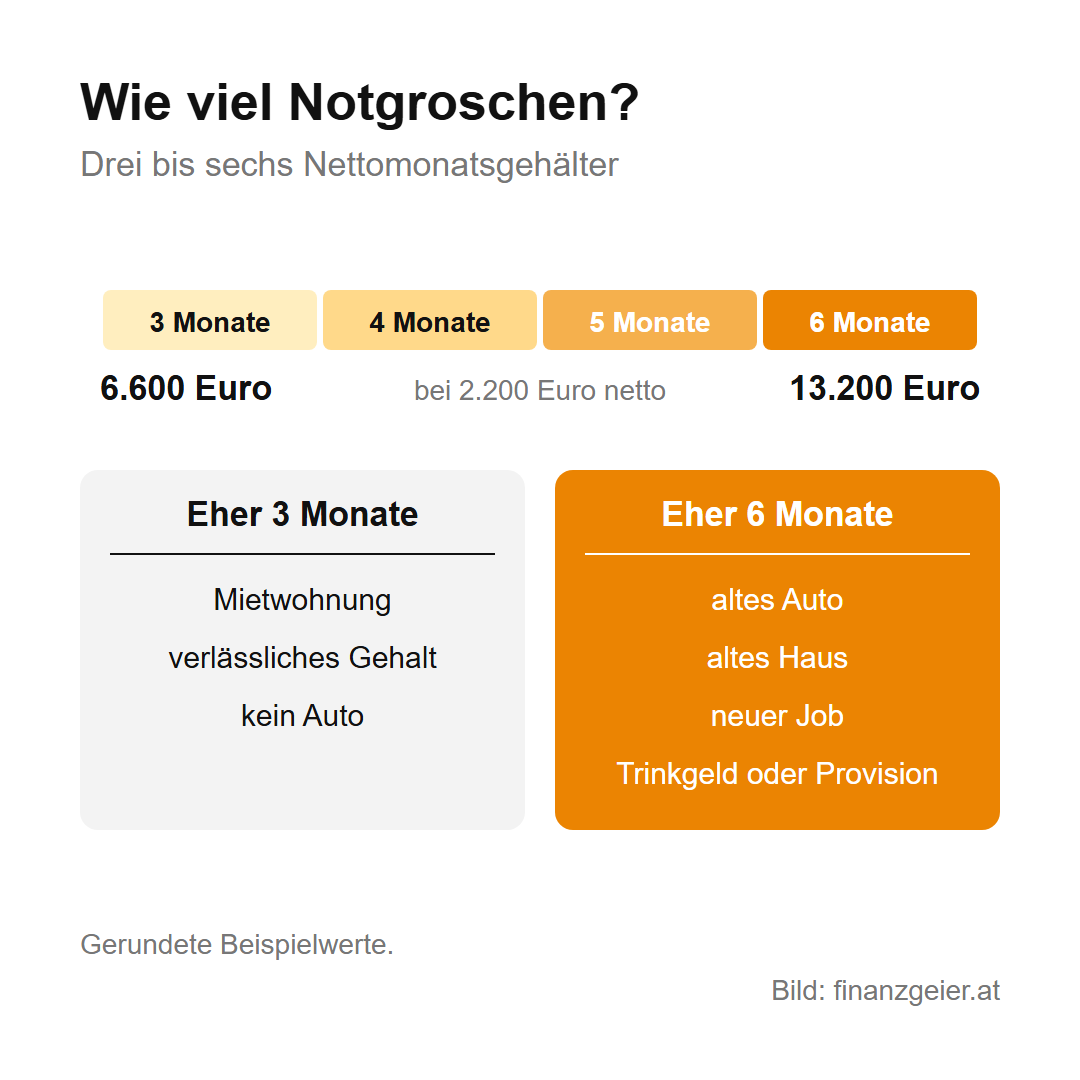
Die Höhe ist für jeden anders, denn auch die Lebenssituationen sind verschieden. Als Faustregel gelten drei bis sechs Monatsgehälter. Gemeint ist das, was jeden Monat netto auf deinem Konto ankommt. Mit 2.200 Euro netto im Monat aus dem Beispiel liegt der Notgroschen also zwischen 6.600 und 13.200 Euro. Das klingt nach viel Geld, aber der Betrag muss nicht auf einmal da sein. Wie er Schritt für Schritt entsteht, zeigt das letzte Kapitel.
Ob du eher drei oder eher sechs Monate brauchst, sagt dir eine einfache Frage: Was kann in deinem Leben alles passieren, auch wenn es derzeit unwahrscheinlich ist? Genau das ist ja das Wesen eines Notfalls. Wer ein altes Auto fährt, muss eher mit einer teuren Reparatur rechnen als jemand mit einem neuen. In einem alten Haus ist das Risiko höher, dass das Dach, die Heizung oder die Leitungen etwas brauchen. Wer einen Job gerade erst angetreten hat und dort stark auf Trinkgeld oder Provisionen angewiesen ist, verliert ihn leichter, und schon eine längere Krankheit lässt das Einkommen sinken, weil das Trinkgeld dann ganz wegfällt. Je mehr solche Punkte auf dich zutreffen, desto näher solltest du an sechs Monatsgehältern sein. Wer dagegen in einer Wohnung zur Miete wohnt, ein verlässliches Gehalt bekommt und kein Auto braucht, kommt mit weniger aus.
Wo der Notgroschen hingehört
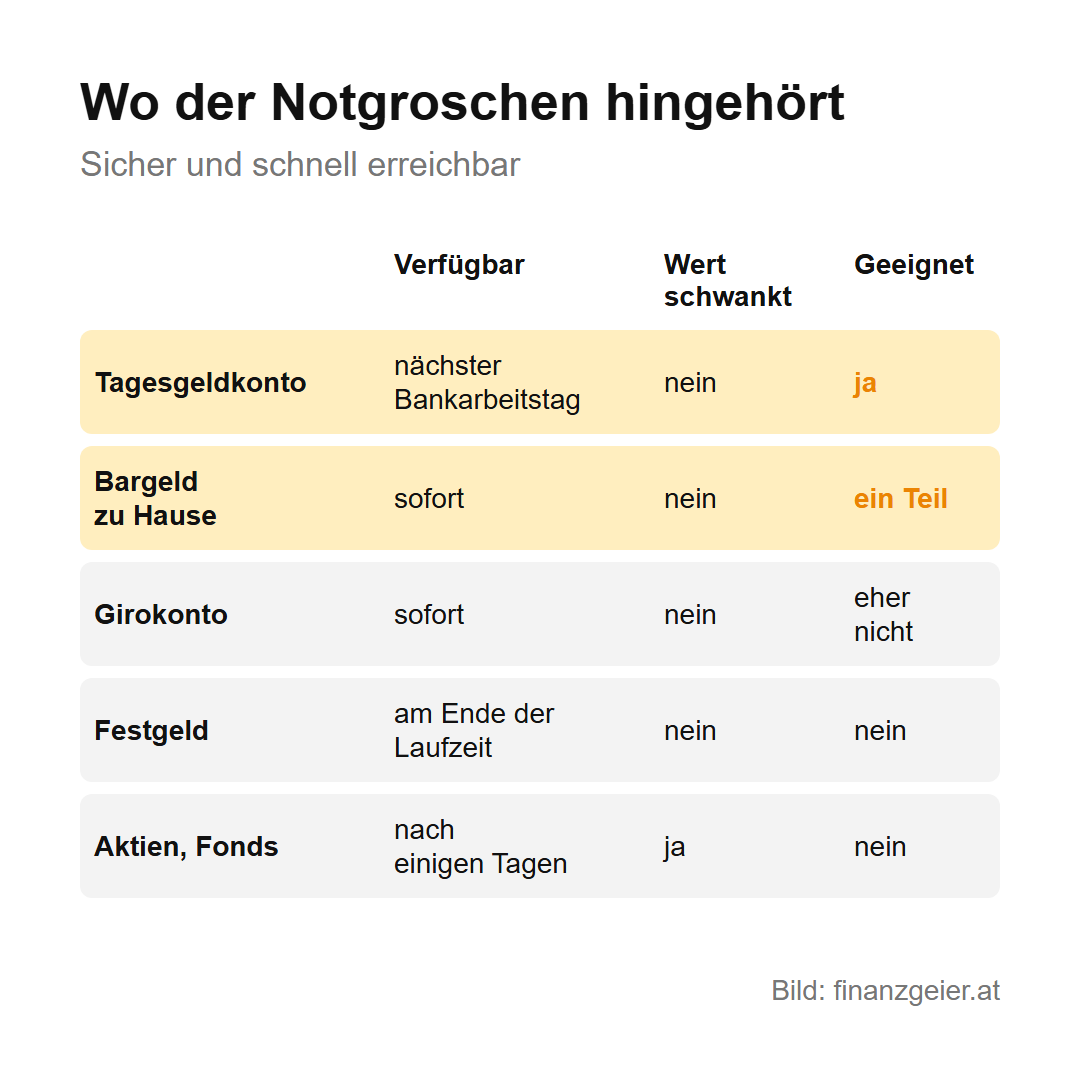
Der Notgroschen muss zwei Dinge erfüllen: Er muss sicher sein, und du musst schnell an ihn herankommen. Am besten liegt er deshalb auf einem eigenen Tagesgeldkonto. Ein Tagesgeldkonto ist ein Sparkonto, von dem du jederzeit Geld abheben kannst, ohne Kündigungsfrist und meist ohne Kosten, und es bringt dabei etwas Zinsen. Bis 100.000 Euro ist das Guthaben außerdem durch die Einlagensicherung geschützt, mehr dazu auf der Seite Einlagensicherung: Wie sicher ist dein Geld auf der Bank?. Wichtig ist das Wort „eigenes“: Liegt der Notgroschen am Girokonto, verschwimmt er mit dem Geld für den Alltag und ist irgendwann ausgegeben, ohne dass ein Notfall gekommen wäre.
Man darf aber auch das Bargeld nicht vergessen. Es ist immer gut, zumindest einen Teil des Notgroschens bar zu Hause zu haben. Ein Tagesgeldkonto überweist in der Regel nur auf ein hinterlegtes Konto, und bis das Geld dort ist, kann ein Bankarbeitstag vergehen, am Wochenende auch länger. Bei einer Störung im Zahlungsverkehr oder einem längeren Stromausfall funktionieren außerdem weder Karte noch Bankomat. Für solche Tage ist Bargeld in kleinen Scheinen das Einzige, das sicher funktioniert.
Nicht geeignet sind dagegen Festgeld, Aktien und Fonds. Festgeld ist für eine vereinbarte Zeit gebunden, und wer es vorher braucht, kommt gar nicht oder nur mit Verlust an die Zinsen heran. Aktien und Fonds schwanken im Wert, und ein Notfall richtet sich nicht danach, ob die Börse gerade gut steht. Es wäre Pech, aber gar nicht unwahrscheinlich, dass du ausgerechnet nach einem Kurssturz verkaufen musst.
So baust du den Notgroschen auf
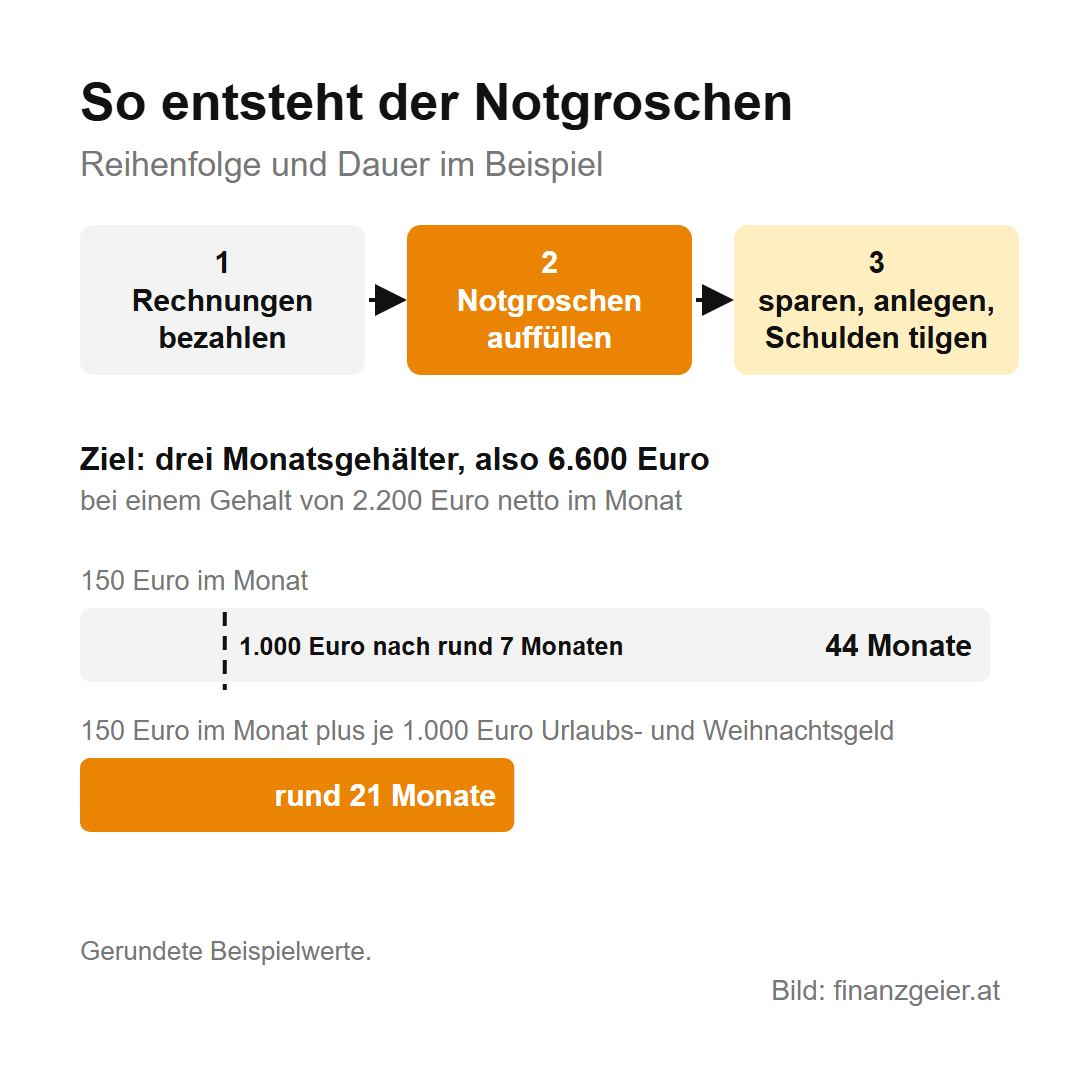
Der Notgroschen kommt immer zuerst. Gemeint ist die Reihenfolge, in der du dein Geld verteilst: Zuerst werden alle Rechnungen bezahlt. Danach geht Geld in den Notgroschen, und erst wenn er voll ist, wird gespart, investiert oder werden Schulden schneller zurückgezahlt. Wer anlegt, bevor ein Polster da ist, muss im Notfall genau diese Anlage verkaufen oder doch wieder das Konto überziehen.
Damit das ohne ständiges Nachdenken klappt, gibt es zwei Möglichkeiten. Ein Dauerauftrag überweist an jedem Gehaltstag einen festen Betrag auf das Tagesgeldkonto, bevor du das Geld anderswo ausgeben kannst. Ein Abschöpfungsauftrag geht den umgekehrten Weg: Du legst fest, wie viel am Girokonto bleiben soll, und die Bank überweist einmal im Monat alles, was darüber liegt, auf das Tagesgeldkonto. Der Dauerauftrag passt für alle, die ein festes Gehalt haben, der Abschöpfungsauftrag für alle, bei denen am Monatsende unterschiedlich viel übrig bleibt. Beides richtest du einmal im Online-Banking ein.
Ein Rechenbeispiel mit Beispielwerten: Das Ziel sind drei Monatsgehälter, also 6.600 Euro. Mit 150 Euro im Monat dauert es 44 Monate, bis der Notgroschen voll ist. Kommen vom Urlaubs- und vom Weihnachtsgeld jeweils 1.000 Euro dazu, sind es 3.800 Euro im Jahr, und das Ziel ist nach rund 21 Monaten erreicht. Wer mit einem Zwischenziel von 1.000 Euro anfängt, ist schon nach wenigen Monaten gegen die meisten Reparaturen gerüstet. Und musst du den Notgroschen einmal angreifen, ist das kein Versagen, sondern genau sein Zweck. Danach wird er einfach wieder aufgefüllt, bevor das Geld in andere Ziele geht.
Der Rat zum Schluss: Richte noch diesen Monat ein eigenes Tagesgeldkonto und einen Dauerauftrag oder einen Abschöpfungsauftrag ein. Selbst kleine Beträge wie 50 Euro sind wertvoll, wenn sie automatisch fließen, denn der Auftrag erledigt jeden Monat, was man selbst leicht aufschiebt oder vergisst. Gerade wer sich mit dem Sparen schwertut, hat mit der Automatisierung die Lösung schon in der Hand. Leg außerdem einen Teil bar zu Hause bereit und frag dich ehrlich, was in deinem Leben passieren kann. Ein Notfall lässt sich nicht planen, die Rücklage dafür schon.
Quellen: Statistik Austria: Tabellenband EU-SILC 2025, oesterreich.gv.at: Arbeitslosengeld – Höhe und Auszahlung, oesterreich.gv.at: Arbeitslosengeld – Sperrfrist, Arbeiterkammer Wien: FAQ Girokonten (Februar 2023), Raiffeisen Bankenlexikon: Abschöpfungsauftrag. Stand: Oktober 2026.
Zurück zur Themenseite: Konto, Sparen & Versichern
Hinweis: Diese Seite gibt die persönliche Meinung des Autors wieder und ist keine Anlage-, Rechts- oder Steuerberatung. Sie ist keine Empfehlung und keine Aufforderung, ein bestimmtes Produkt zu kaufen oder eine bestimmte Handlung zu setzen.

