
Zuletzt aktualisiert: 08.10.2026
Ein Girokonto kostet in Österreich zwischen nichts und rund 100 Euro im Jahr. Über zehn Jahre macht das bis zu 1.000 Euro aus, und zwar für dieselben Dinge: Gehalt empfangen, Miete überweisen, mit Karte zahlen. Wer zum ersten Mal ein eigenes Konto braucht oder sein altes schon lange nicht mehr angeschaut hat, sollte deshalb einmal genau hinschauen. Diese Seite geht den ganzen Weg: wozu du ein Konto brauchst, was es können muss, was es kosten darf, wie du richtig vergleichst und wie die Eröffnung abläuft, online oder in der Filiale.
Inhalt
Wozu du ein Girokonto brauchst
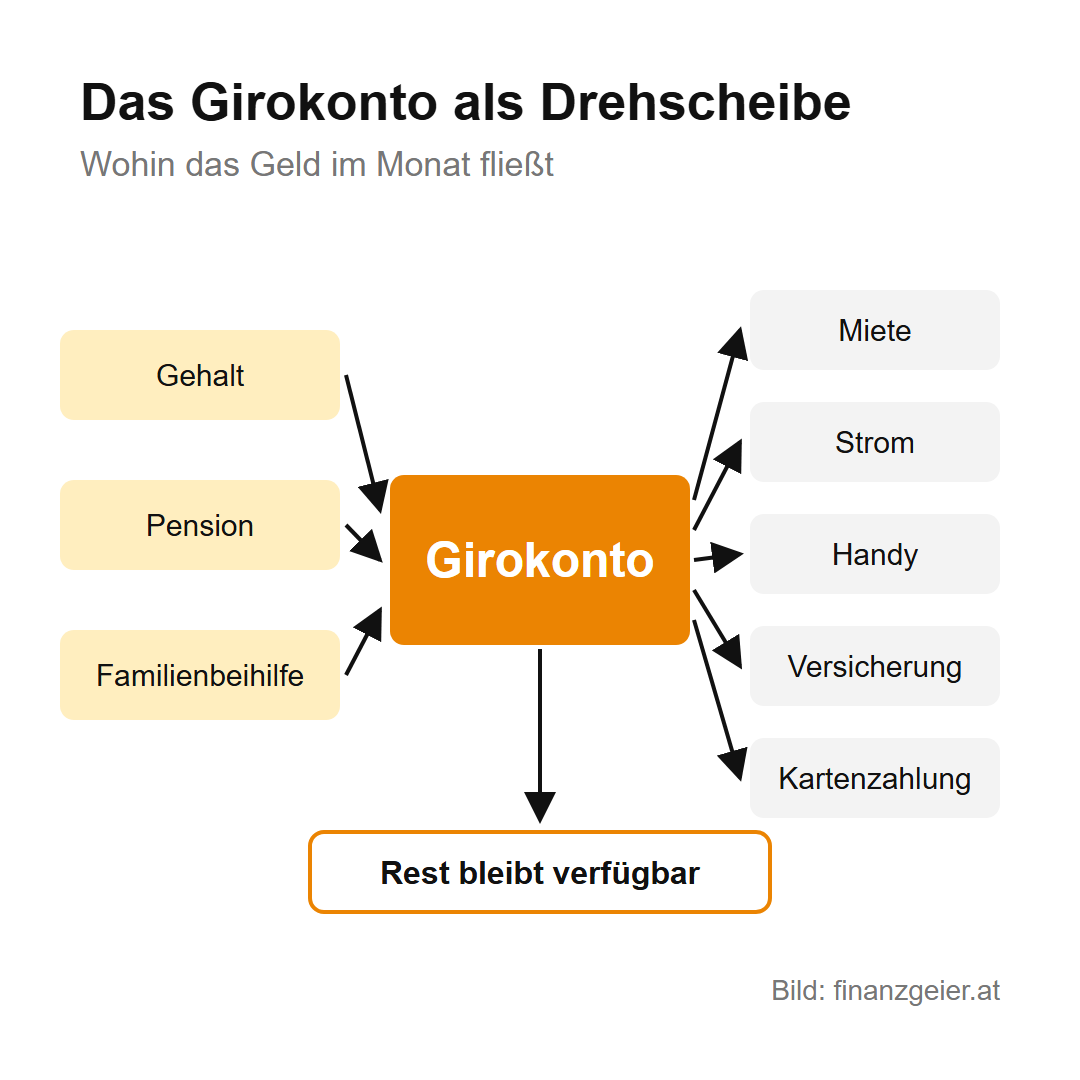
Ohne Girokonto geht im Alltag kaum noch etwas. Der Arbeitgeber überweist das Gehalt, die Pensionsversicherung die Pension, der Vermieter will die Miete pünktlich, und Strom, Handy und Versicherungen buchen ihre Beträge per Lastschrift ab. Das Girokonto ist die Drehscheibe für dieses Geld: Es kommt dort an, wird verteilt, und was übrig bleibt, bleibt verfügbar. Zum Sparen ist es dagegen nicht gedacht, denn Zinsen gibt es darauf kaum. Geld, das du länger nicht brauchst, gehört auf ein Sparkonto oder in eine Anlage. Ein Girokonto ist also ein Werkzeug, und bei einem Werkzeug zählt, dass es tut, was es soll, und nicht mehr kostet als nötig.
Was ein Konto können muss
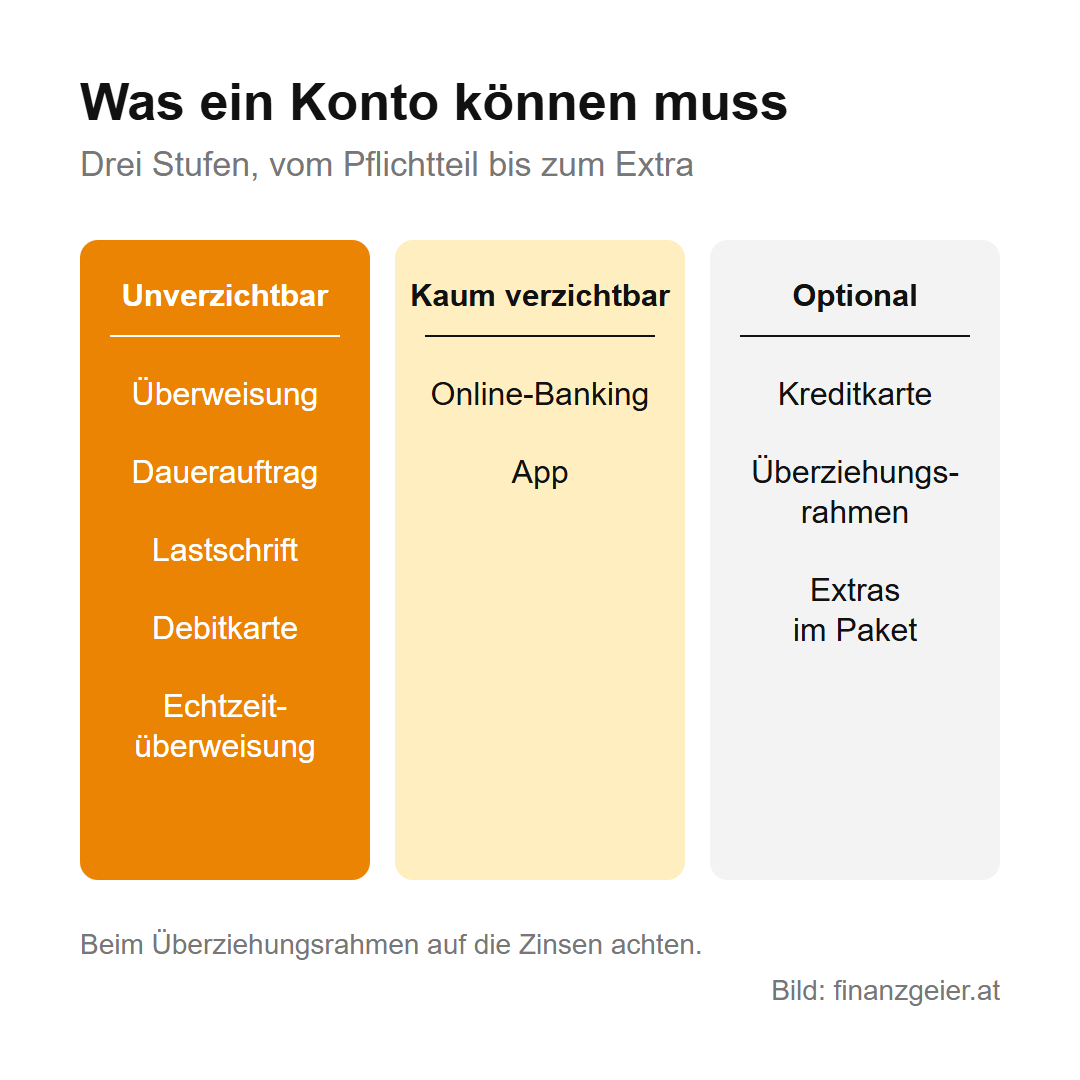
Bevor es um Preise geht, lohnt ein Blick auf die eigenen Gewohnheiten. Denn was ein Konto können muss, hängt davon ab, wie du es nutzt. Unverzichtbar sind drei Dinge: Überweisungen und Daueraufträge, Lastschriften und eine Karte zum Bezahlen und Geldabheben. Diese Karte heißt Debitkarte, viele sagen weiterhin Bankomatkarte dazu. Seit Oktober 2025 müssen Banken im Euroraum außerdem Echtzeitüberweisungen anbieten, die innerhalb von Sekunden ankommen und nicht mehr kosten dürfen als eine normale Überweisung. Dazu prüft die Bank vor jeder Überweisung, ob der Name des Empfängers zur Kontonummer passt, und warnt, wenn nicht.
Praktisch und heute kaum mehr verzichtbar sind Online-Banking oder eine App. Optional gibt es manchmal eine Kreditkarte, je nach Bank kostenlos oder kostenpflichtig, und einen Überziehungsrahmen. Beim Überziehungsrahmen lohnt ein zweiter Blick. Ein Überziehungsrahmen erlaubt es, ins Minus zu gehen, und das kostet hohe Zinsen: Bei einer Erhebung der Arbeiterkammer im Februar 2023 lagen sie zwischen 6,8 und 13,25 Prozent im Jahr. Bei 12 Prozent Überziehungszinsen kostet ein Minus von 1.000 Euro über drei Monate rund 30 Euro. Dazu eine klare Meinung: Ein Überziehungsrahmen ist kein Polster, sondern ein teurer Kredit. Wer einen Notgroschen auf dem Sparkonto hat, braucht ihn nicht, und wer keinen hat, sollte zuerst den Notgroschen aufbauen.
Bei Kontopaketen lohnt ein Blick auf die Extras, etwa Rabatte oder besondere Karten. Sie sind im Paketpreis enthalten, ob du sie nutzt oder nicht. Bezahlt werden sollte nur, was auch gebraucht wird.
Was ein Konto kostet
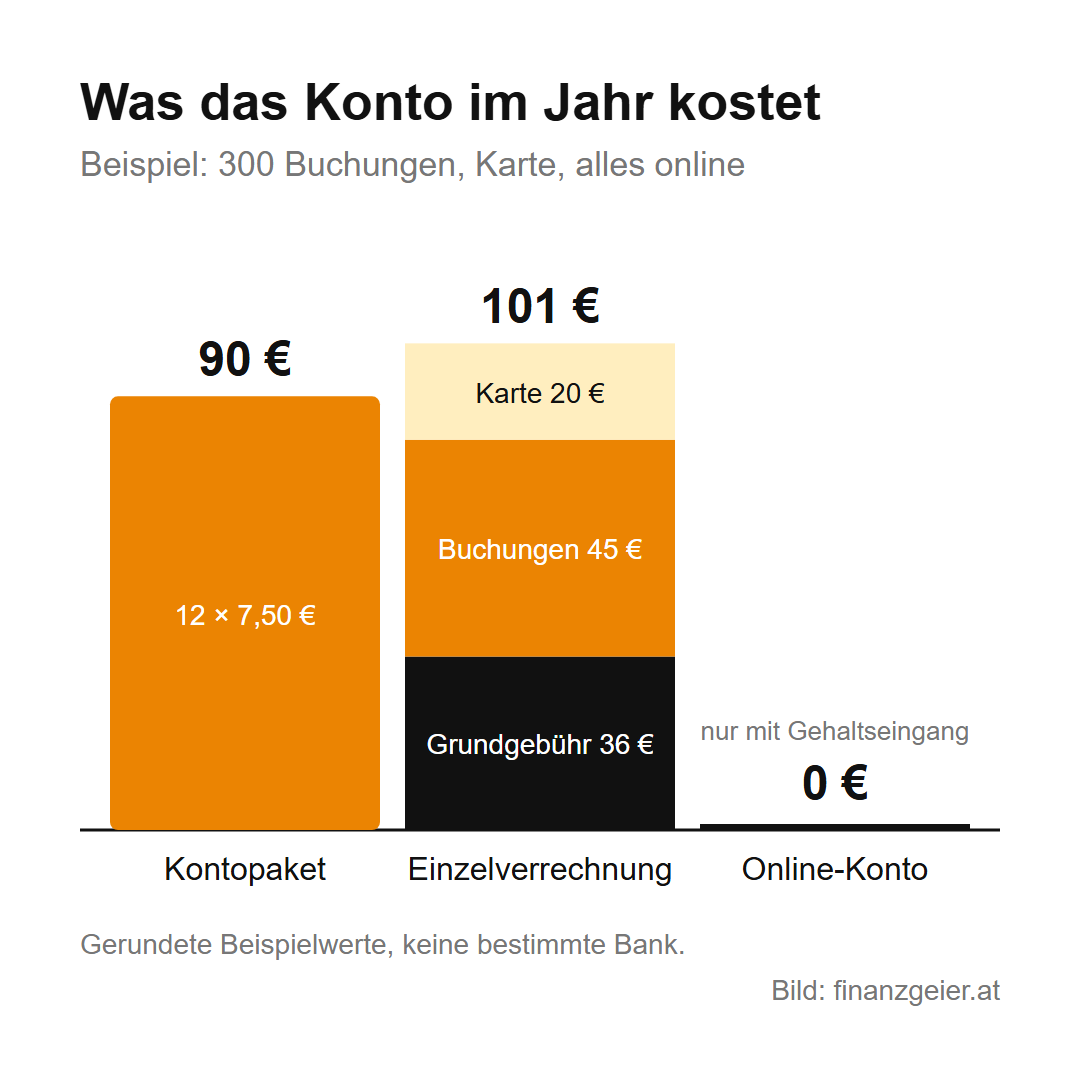
Banken rechnen ihre Konten auf zwei Arten ab, oft auch gemischt. Beim Pauschalmodell zahlst du einen fixen Betrag im Monat, und darin sind Karte und Buchungen enthalten. Bei der Einzelverrechnung zahlst du eine kleinere Grundgebühr und dazu jede Buchung einzeln, die Karte kostet meist extra. Daneben gibt es Konten ohne Kontoführungsgebühr, vor allem bei Online-Banken.
Wie groß der Unterschied sein kann, zeigt ein Beispiel. Die Preise darin sind gerundete Beispielwerte und gehören zu keiner bestimmten Bank. Angenommen, du hast 25 Buchungen im Monat, also 300 im Jahr, zahlst mit Karte und erledigst alles online. Ein Kontopaket um 7,50 Euro im Monat kostet dich 90 Euro im Jahr. Bei der Einzelverrechnung kommen eine Grundgebühr von 3 Euro im Monat, also 36 Euro im Jahr, dazu 300 Buchungen zu je 15 Cent, das sind 45 Euro, und die Karte um 20 Euro im Jahr. Macht zusammen 101 Euro. Das Online-Konto ohne Kontoführungsgebühr kostet 0 Euro. Damit liegen zwischen dem teuersten und dem billigsten Modell rund 100 Euro im Jahr, für dieselben Überweisungen.
Dabei ist die billigste Lösung nicht automatisch die beste. Manche Konten sind nur gratis, wenn jeden Monat ein Gehalt ab einem bestimmten Betrag eingeht. Fällt das Gehalt weg, etwa bei Arbeitslosigkeit oder Karenz, werden Gebühren fällig. Gratis gibt es selten ohne Bedingung, und die Bedingung steht im Kleingedruckten. Dazu kommen Kosten, die in keinem Paketpreis auftauchen: Kontoauszüge per Post, Überweisungen am Schalter, Bargeld an fremden Automaten, die eine Gebühr verlangen, und Zahlungen in fremder Währung.
Richtig vergleichen
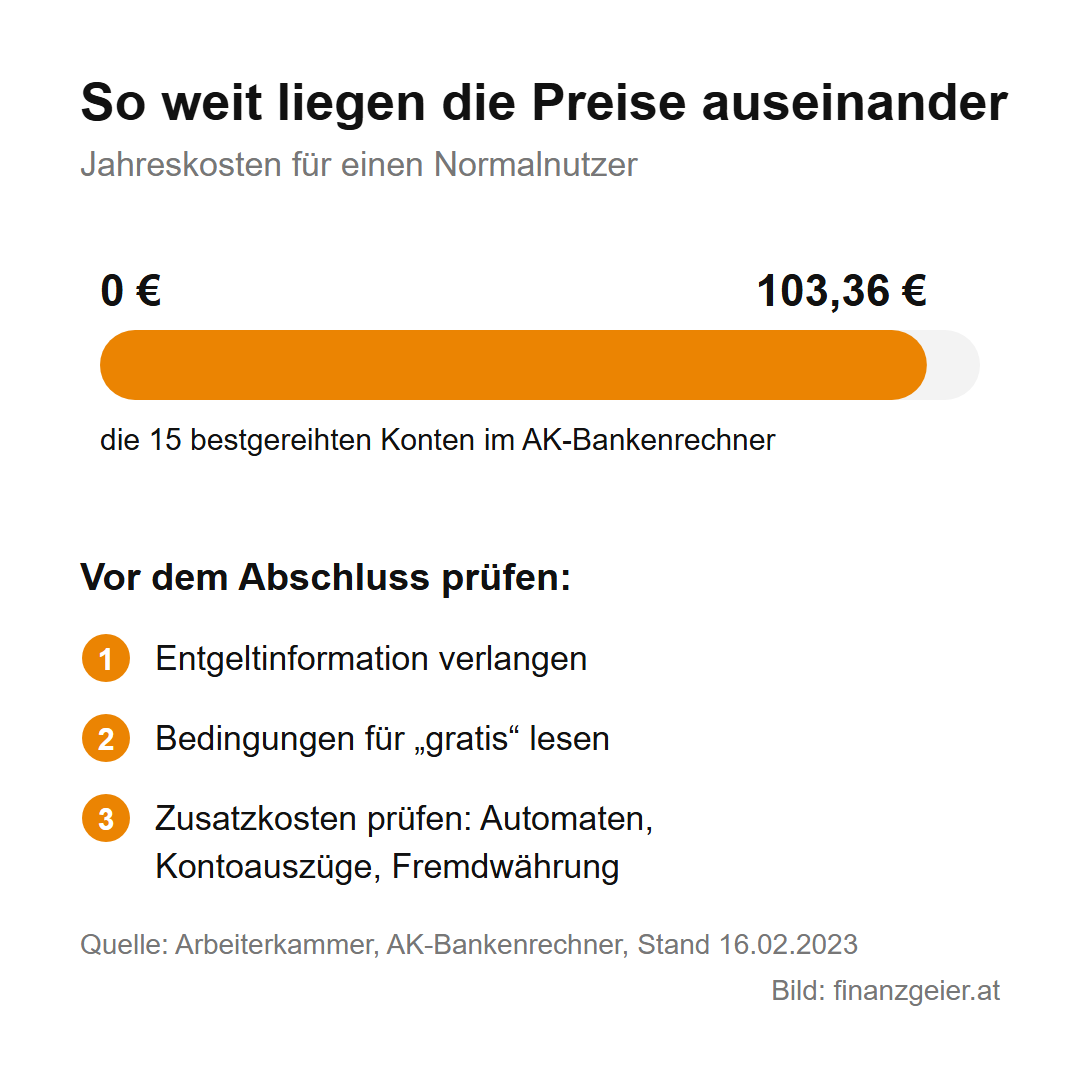
Der Vergleich ist einfacher, als viele glauben. In Österreich gibt es dafür eine offizielle Vergleichsseite, den Bankenrechner der Arbeiterkammer. Dort gibst du ein, wie du dein Konto nutzt, und bekommst die Jahreskosten der Banken nebeneinander. Bei der schon erwähnten Erhebung der Arbeiterkammer im Februar 2023 kosteten die 15 bestgereihten Konten für einen Durchschnittsnutzer zwischen 0 und rund 103 Euro im Jahr. Die Preise ändern sich laufend, deshalb lohnt der Blick auf die aktuellen Zahlen.
Jede Bank muss dir außerdem vor dem Vertrag kostenlos eine Entgeltinformation geben, in der alle Gebühren nach demselben Muster aufgelistet sind. Damit lassen sich auch Angebote vergleichen, die im Bankenrechner fehlen. Einmal im Jahr bekommst du von deiner Bank eine Entgeltaufstellung, die zeigt, was du tatsächlich bezahlt hast. Diese Aufstellung ist der beste Ausgangspunkt für den nächsten Vergleich.
Auf ein Gefühl von Treue solltest du dich dabei nicht verlassen. Die Hausbank ist ein Dienstleister wie jeder andere. Ob dein Konto noch zu dir passt, prüft sie nicht von sich aus. Oft hat die eigene Bank inzwischen ein günstigeres Kontomodell, und die Frage danach kostet nichts.
Online oder in der Filiale
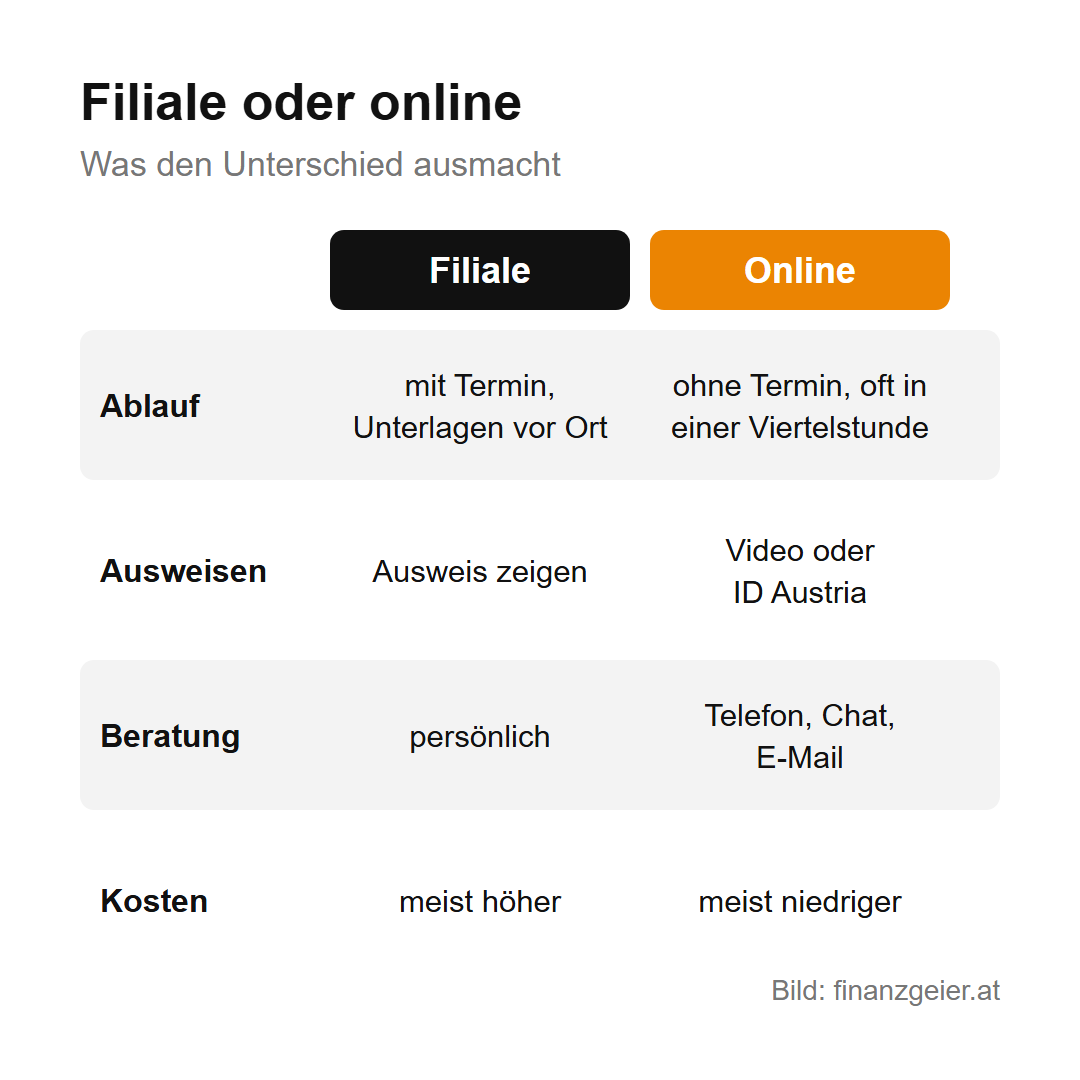
Ist die Wahl getroffen, stellt sich die Frage nach dem Weg. In der Filiale sitzt dir jemand gegenüber, der Fragen beantwortet und die Unterlagen gleich mit dir ausfüllt. Online geht es schneller und ohne Termin, dafür bist du bei Fragen auf Telefon, Chat oder E-Mail angewiesen. Filialbanken haben meist auch eine App, und Online-Banken sind oft billiger, weil sie keine Filialen erhalten müssen.
Bei Online-Banken lohnt ein Blick darauf, wo sie ihren Sitz haben. Das Guthaben ist bei jeder Bank in der EU bis 100.000 Euro pro Person gesichert, aber über die Einlagensicherung des Landes, in dem die Bank zugelassen ist. Außerdem sollte geklärt sein, ob du eine österreichische Kontonummer bekommst, die mit AT beginnt. Gesetzlich muss eine Überweisung auf jede Kontonummer im Euroraum funktionieren, in der Praxis gibt es aber Zahlungsempfänger, die sich damit schwertun.
Welcher Weg besser passt, hängt von dir ab. Wer mit einer App gut zurechtkommt und keine Beratung braucht, fährt online meist billiger. Wer bei Fragen lieber jemandem gegenübersitzt, muss sich bewusst sein, dass das nicht gratis ist. Wenn das bewusst so entschieden wird, ist das auch in Ordnung. Jede Lage ist anders.
Die Eröffnung Schritt für Schritt
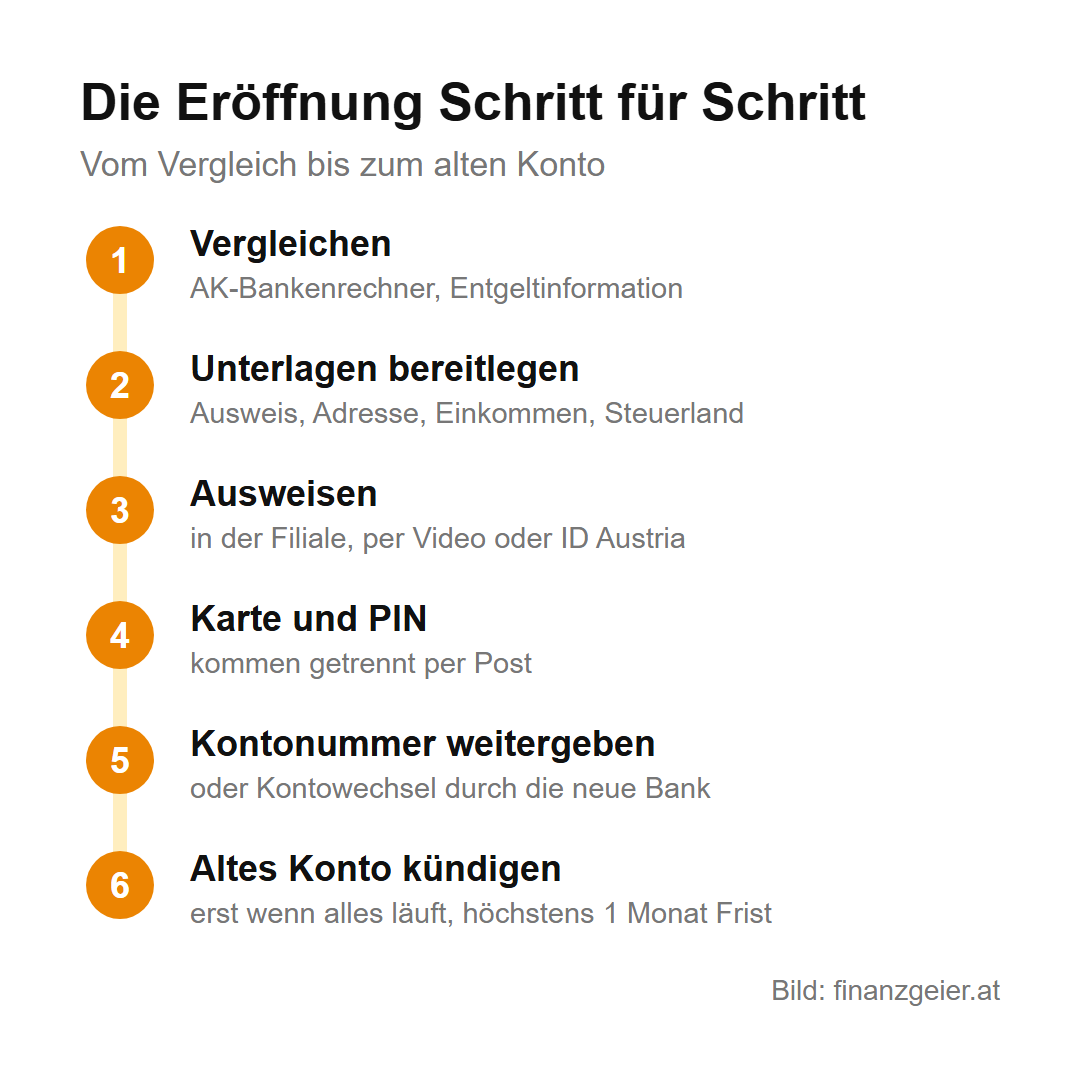
Für die Eröffnung brauchst du vor allem einen gültigen amtlichen Lichtbildausweis, also Reisepass, Personalausweis oder Führerschein. Die Bank ist gesetzlich verpflichtet, deine Identität zu prüfen. Daneben fragt sie nach deiner Wohnadresse, nach deinem Beruf und deinem Einkommen, wofür du das Konto verwenden willst, in welchem Land du deine Steuern zahlst und ob du oder jemand aus deiner Familie ein hohes politisches Amt hat. Das sind Pflichtfragen gegen Geldwäsche und Steuerhinterziehung, die notwendig sind. Willst du einen Überziehungsrahmen oder eine Kreditkarte, prüft die Bank zusätzlich deine Zahlungsfähigkeit, häufig mit einer Abfrage beim KSV1870.
In der Filiale legst du den Ausweis vor, unterschreibst den Vertrag und hast die Kontonummer meist gleich in der Hand. Online füllst du zuerst ein Formular aus und weist dich dann per Video aus: Du hältst den Ausweis in die Kamera, drehst ihn, damit die Sicherheitsmerkmale sichtbar werden, und gibst einen Code ein, den du per SMS bekommst. Manche Banken bieten statt des Videos die Identifizierung mit der ID Austria an. Wer online abschließt, kann außerdem innerhalb von 14 Tagen ohne Angabe von Gründen vom Vertrag zurücktreten.
Danach kommen Karte und PIN getrennt per Post, meist innerhalb weniger Tage. Bis dahin ist noch einiges zu erledigen: Arbeitgeber, Vermieter, Versicherungen und Energieversorger brauchen die neue Kontonummer. Wer von einem anderen Konto wechselt, muss das nicht selbst machen. Die neue Bank übernimmt den Wechsel kostenlos, holt die Daueraufträge und Lastschriften vom alten Konto und informiert die Zahlungspartner. Das alte Konto kündigst du erst, wenn auf dem neuen alles läuft, und die Kündigungsfrist darf höchstens einen Monat betragen. Und falls dir eine Bank das Konto verweigert: Jeder mit rechtmäßigem Aufenthalt in der EU hat Anspruch auf ein Basiskonto mit den wichtigsten Funktionen.
Der Rat zum Schluss: Schau dir einmal im Jahr die Entgeltaufstellung deiner Bank an und vergleiche sie mit dem Bankenrechner. Das dauert eine Viertelstunde und bringt im besten Fall 100 Euro im Jahr. Wer so vorgeht, hat sein Konto im Griff und nicht umgekehrt.
Quellen: AK-Bankenrechner, Arbeiterkammer: Girokonto wechseln, Arbeiterkammer: Test Gehaltskonten und FAQ, Februar 2023, FMA: Ausweispflicht, FMA: Kontowechselservice, oesterreich.gv.at: Allgemeines zum Girokonto. Stand: Oktober 2026
Zurück zur Themenseite: Konto, Sparen & Versichern
Hinweis: Diese Seite gibt die persönliche Meinung des Autors wieder und ist keine Anlage-, Rechts- oder Steuerberatung. Sie ist keine Empfehlung und keine Aufforderung, ein bestimmtes Produkt zu kaufen oder eine bestimmte Handlung zu setzen.

