„Ich halte mein Wort“, so wird Bundeskanzler Christian Stocker (ÖVP) zitiert. Er hatte versprochen, dass auch Großeltern ins Zukunftsdepot ihrer Enkel einzahlen dürfen. Im Begutachtungsentwurf waren dann aber nur die Eltern vorgesehen. Am Mittwoch hat die Regierung nachgebessert: Bis zu fünf Personen dürfen künftig direkt einzahlen, etwa Großeltern oder Taufpaten. Dazu kommt eine neue Anlageform, die fondsgebundene Lebensversicherung.
Was sich am Zukunftsdepot ändert
Das Zukunftsdepot ist ein steuerbegünstigtes Depot für unter 18-Jährige. Kinder, die ab 1. Jänner 2027 geboren werden, bekommen ein Startguthaben von 500 Euro. Pro Kind dürfen jährlich bis zu 5.000 Euro eingezahlt werden, daran ändert sich nichts. Die Kontoführung ist gratis, die Fondskosten betragen höchstens ein Prozent. Das Geld kann mit 18 entnommen werden, bis dahin fällt keine Kapitalertragsteuer (KESt) an. Eröffnen kann man das Depot ab der Jahresmitte 2027 bei teilnehmenden Banken.
Wer einzahlen darf, legen die Eltern fest. Sie benennen die bis zu fünf Personen bei der Bank, und die Einzahlenden müssen identifiziert werden. Ursprünglich hatte Staatssekretärin Barbara Eibinger-Miedl (ÖVP) die Beschränkung auf die Eltern mit dem verbundenen Konto begründet, über das die Veranlagung läuft und das in den Händen der Obsorgeberechtigten liegt, in der Regel der Eltern. Neu sind auch zwei Härtefälle: Hat das Kind eine schwere Behinderung oder stirbt ein Elternteil, kann das Geld vor dem 18. Geburtstag entnommen werden. Zur Wahl stehen Fonds der Risikoklasse 1 bis 5, Bundesschätze und nun fondsgebundene Lebensversicherungen. Für diese sinkt die Versicherungssteuer auf Einzahlungen im Zukunftsdepot von vier auf zwei Prozent. Der Entwurf soll im Dezember ins Parlament kommen, der Beschluss ist für Jänner geplant.
Ein Vorteil für wenige?
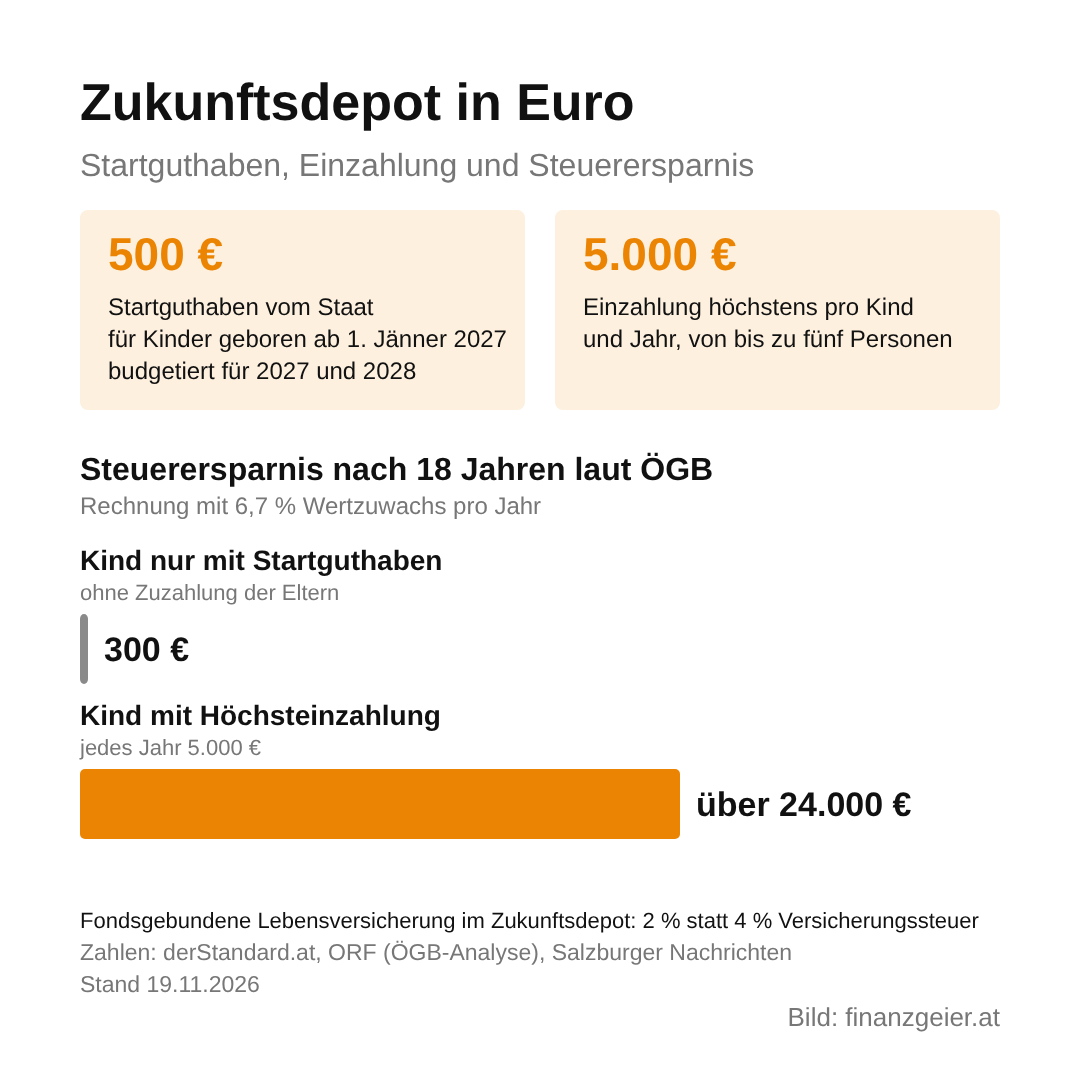
Am Grundprinzip hat sich nichts geändert: Der Steuervorteil wächst mit dem eingezahlten Betrag. Genau das stößt in der Bevölkerung auf die meiste Kritik. Laut einer Analyse des ÖGB können nur etwa zwei Prozent der Haushalte die vollen 5.000 Euro im Jahr aufbringen. Bei einem Wertzuwachs von 6,7 Prozent pro Jahr, einem Beispiel des Kanzlers, käme ein Kind mit Maximalzuzahlung laut ÖGB auf über 24.000 Euro Steuerersparnis, ein Kind nur mit dem Startguthaben auf 300 Euro. Viele fragen sich deshalb, ob der Staat damit Vermögen dort fördert, wo schon welches ist.
Ob fünf Einzahler etwas daran ändern, wer die 5.000 Euro aufbringen kann, ist offen. Manche meinen, mit Großeltern, Tanten und Paten sei die Summe auch für den Mittelstand erreichbar. Die Volkshilfe hält dagegen, dass die Neuerungen an den Grundproblemen wenig ändern. Andere wiederum betonen, dass das Startguthaben nicht vom Einkommen der Eltern abhängt. Die Grünen kritisieren allerdings, dass es nur für die Jahrgänge 2027 und 2028 gilt.
Auch die Kosten für den Staat bleiben eine Frage. Für das Startguthaben sind im Doppelbudget jährlich 40 Millionen Euro vorgesehen, bezahlt aus dem Familienlastenausgleichsfonds. Den Steuerentgang durch die KESt-Befreiung nennt Familienministerin Claudia Bauer (ÖVP) „schwieriger zu beziffern“. Die Grünen rechnen langfristig mit 190 Millionen Euro, der ÖGB mittelfristig mit über einer halben Milliarde. Viele fragen sich daher, was das Zukunftsdepot den Staat am Ende wirklich kostet.
Wer verdient mit?
Ein weiterer Einwand betrifft die Banken. Manche befürchten, dass die Banken an den Fonds im Zukunftsdepot kräftig mitverdienen. Laut Arbeiterkammer können Ausgabeaufschläge, Order- und Transaktionskosten sowie Rücknahmespesen die Rendite schmälern. Andere halten entgegen, dass die Banken keine Kontoführung verrechnen dürfen. Skeptisch sehen manche auch die fondsgebundene Lebensversicherung. Auf Einzahlungen fallen dort zwei Prozent Versicherungssteuer an, bei 1.000 Euro wären das zum Beispiel 20 Euro. Bringt die Versicherung dem Kind mehr, als dabei abgezogen wird?
Bleibt die Frage, ob es auch anders ginge. Manche schlagen vor, die KESt nach einer längeren Behaltefrist für alle zu streichen, ohne eigenes Depot und ohne Liste der Einzahler. Der Interessenverband für Anleger kritisiert, dass die Begünstigung mit 18 endet, und schlägt eine Übertragung in ein Vorsorgedepot für Erwachsene vor. Der ÖGB wiederum schlägt für jedes minderjährige Kind eine Sparprämie von 50 Euro im Jahr vor, unabhängig davon, ob die Eltern etwas einzahlen. Staatssekretärin Eibinger-Miedl sieht im Zukunftsdepot auch eine Möglichkeit der Finanzbildung. Sie geht davon aus, dass sich viele Eltern und Großeltern dadurch erstmals mit dem Kapitalmarkt beschäftigen. Johannes Edlbacher von PwC Österreich hält es allerdings für eine Einschränkung, dass Einzelaktien ausgeschlossen sind. Ob das Zukunftsdepot vor allem Familien mit Erspartem nützt oder breit ankommt, wird sich erst zeigen, wenn ab Juli 2027 die ersten Depots eröffnet und bespart werden.
Quellen: Salzburger Nachrichten (Regierung bessert nach), ORF (Obsorgeberechtigte), APA-OTS (Volkshilfe), APA-OTS (Seniorenbund), ORF (ÖGB-Analyse), ORF (Begutachtung), derStandard.at
Stand: 19.11.2026
Über dieses und andere Wirtschaftsthemen reden wir auch in der Facebook-Gruppe Finanzen und Wirtschaft Österreich.
Weiterlesen: Gestern ging es um die Industriestrategie und die Frage, woran man den Erfolg der Förderungen messen kann.